지금 매수 타이밍 맞는가? 부동산 투자 시점 완전 분석 (공인중개사 30년 실무 경험)
세금·대출·공급정책이 동시에 움직이는 시장에서 실수요자와 투자자가 알아야 할 매수 전략
본 글은 관계 법령, 정부 정책 자료, 시장 동향 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
0. 초록(Abstract)
2026년 부동산 시장은 세금, 대출, 공급정책이 동시에 작용하는 구조적 전환기에 있다.
“특히 2026년 5월 다주택자 양도소득세 중과 한시 배제 종료 이후 세제 변화가 매도자의 의사결정과 시장의 매물 흐름에 중요한 변수로 작용하고 있다.”
본 글은 현재 시장을 매물 잠김, 대출규제, 금리 부담, 공급정책, 실수요 흐름의 관점에서 분석하고, 지금이 매수 시기인지에 대한 실무적 판단 기준을 제시한다.
핵심 용어 정리
| 한글(한자) | 약어·영어 원음(IPA) | 뜻·부동산 실무 의미 |
|---|---|---|
| 매수 타이밍 (買收時機) |
Buying Timing /ˈbaɪɪŋ ˈtaɪmɪŋ/ |
부동산 매입 시점 |
| 부동산 투자 (不動産投資) |
Real Estate Investment /ˈriːəl ɪˌsteɪt ɪnˈvestmənt/ |
부동산 수익 목적 투자 |
| 선별 매수 (選別買收) |
Selective Buying /sɪˈlektɪv ˈbaɪɪŋ/ |
우량 물건 중심 매수 |
| 시장 사이클 (市場循環) |
Market Cycle /ˈmɑːrkɪt ˈsaɪkəl/ |
시장 상승·하락 순환 |
| 매물 잠김 (賣物潛金) |
Listing Lock-Up /ˈlɪstɪŋ ˈlɑːk ʌp/ |
매도물량 감소 현상 |
| 거래량 (去來量) |
Transaction Volume /trænˈzækʃən ˈvɑːljuːm/ |
일정 기간 거래 규모 |
| 실수요 (實需要) |
End-User Demand /end ˈjuːzər dɪˈmænd/ |
실제 거주 목적 수요 |
| 실수요자 (實需要者) |
End User /end ˈjuːzər/ |
실제 거주 목적 매수자 |
| 투자수요 (投資需要) |
Investment Demand /ɪnˈvestmənt dɪˈmænd/ |
투자 목적 매수수요 |
| 양도소득세 (讓渡所得稅) |
Capital Gains Tax /ˈkæpɪtəl ɡeɪnz tæks/ |
부동산 양도차익 과세 |
| 양도세 중과 (讓渡稅重課) |
Capital Gains Tax Surcharge /ˈkæpɪtəl ɡeɪnz tæks ˈsɜːrtʃɑːrdʒ/ |
일정 주택 추가 과세 |
| 중과 유예 (重課猶豫) |
Tax Surcharge Suspension /tæks ˈsɜːrtʃɑːrdʒ səˈspenʃən/ |
중과 적용 한시 유예 |
| 다주택자 (多住宅者) |
Multiple-Home Owner /ˈmʌltɪpəl hoʊm ˈoʊnər/ |
여러 주택 보유자 |
| 세제 (稅制) |
Tax System /tæks ˈsɪstəm/ |
부동산 관련 조세제도 |
| 세금 부담 (稅金負擔) |
Tax Burden /tæks ˈbɜːrdən/ |
거래·보유 관련 세부담 |
| 취득비용 (取得費用) |
Acquisition Cost /ˌækwɪˈzɪʃən kɔːst/ |
취득 과정의 제반 비용 |
| 총비용 (總費用) |
Total Cost /ˈtoʊtəl kɔːst/ |
투자에 투입되는 전체비용 |
| 대출규제 (貸出規制) |
Lending Regulation /ˈlendɪŋ ˌreɡjəˈleɪʃən/ |
부동산 대출 제한제도 |
| 총부채원리금상환비율 (總負債元利金償還比率) |
DSR · Debt Service Ratio /det ˈsɜːrvɪs ˈreɪʃioʊ/ |
소득 대비 원리금 부담 |
| 담보인정비율 (擔保認定比率) |
LTV · Loan-to-Value Ratio /loʊn tə ˈvæljuː ˈreɪʃioʊ/ |
담보가치 대비 대출비율 |
| 스트레스 DSR (―) |
Stress DSR /stres det ˈsɜːrvɪs ˈreɪʃioʊ/ |
금리위험 반영 대출심사 |
| 스트레스 금리 (―) |
Stress Interest Rate /stres ˈɪntrəst reɪt/ |
DSR 산정 가산금리 |
| 주택담보대출 (住宅擔保貸出) |
Mortgage Loan /ˈmɔːrɡɪdʒ loʊn/ |
주택 담보 금융대출 |
| 대출 가능 금액 (貸出可能金額) |
Loan Capacity /loʊn kəˈpæsəti/ |
실제 받을 수 있는 대출 |
| 대출 의존도 (貸出依存度) |
Debt Dependence /det dɪˈpendəns/ |
투자자금의 대출 비중 |
| 자금조달 (資金調達) |
Financing /ˈfaɪnænsɪŋ/ |
매입자금 확보 과정 |
| 구매력 (購買力) |
Purchasing Power /ˈpɜːrtʃəsɪŋ ˈpaʊər/ |
실제 부동산 매수능력 |
| 상환능력 (償還能力) |
Repayment Capacity /rɪˈpeɪmənt kəˈpæsəti/ |
대출 원리금 상환능력 |
| 레버리지 (―) |
Leverage /ˈlevərɪdʒ/ |
차입금을 활용한 투자 |
| 금리 (金利) |
Interest Rate /ˈɪntrəst reɪt/ |
대출비용 결정 요소 |
| 대출금리 (貸出金利) |
Lending Rate /ˈlendɪŋ reɪt/ |
실제 대출 적용금리 |
| 금리 부담 (金利負擔) |
Interest Burden /ˈɪntrəst ˈbɜːrdən/ |
이자 상환 부담 |
| 공급정책 (供給政策) |
Housing Supply Policy /ˈhaʊzɪŋ səˈplaɪ ˈpɑːləsi/ |
주택공급 관련 정책 |
| 공급량 (供給量) |
Supply Volume /səˈplaɪ ˈvɑːljuːm/ |
시장 신규 공급 규모 |
| 공급 물량 (供給物量) |
Housing Supply Volume /ˈhaʊzɪŋ səˈplaɪ ˈvɑːljuːm/ |
지역별 주택 공급량 |
| 입지 경쟁력 (立地競爭力) |
Location Competitiveness /loʊˈkeɪʃən kəmˈpetətɪvnəs/ |
위치의 시장 경쟁력 |
| 핵심 입지 (核心立地) |
Prime Location /praɪm loʊˈkeɪʃən/ |
수요가 강한 우량 입지 |
| 역세권 (驛勢圈) |
Station Influence Area /ˈsteɪʃən ˈɪnfluəns ˈeriə/ |
철도역 접근성이 높은 지역 |
| 대단지 (大團地) |
Large Residential Complex /lɑːrdʒ ˌrezɪˈdenʃəl ˈkɑːmpleks/ |
규모가 큰 주거단지 |
| 학군 (學群) |
School District /skuːl ˈdɪstrɪkt/ |
교육환경 중심 입지요인 |
| 직주근접 (職住近接) |
Jobs-Housing Proximity /dʒɑːbz ˈhaʊzɪŋ prɑːkˈsɪməti/ |
직장과 주거지의 근접성 |
| 생활 인프라 (生活―) |
Living Infrastructure /ˈlɪvɪŋ ˈɪnfrəˌstrʌktʃər/ |
생활편의시설 기반 |
| 상품성 (商品性) |
Marketability /ˌmɑːrkɪtəˈbɪləti/ |
부동산의 시장 경쟁력 |
| 가격 방어력 (價格防禦力) |
Price Resilience /praɪs rɪˈzɪliəns/ |
하락기 가격 유지능력 |
| 환금성 (換金性) |
Liquidity /lɪˈkwɪdəti/ |
현금화하기 쉬운 정도 |
| 현금흐름 (現金흐름) |
Cash Flow /kæʃ floʊ/ |
자금 유입·유출 구조 |
| 현금 여력 (現金餘力) |
Cash Capacity /kæʃ kəˈpæsəti/ |
추가 자금 대응능력 |
| 재건축 (再建築) |
Reconstruction /ˌriːkənˈstrʌkʃən/ |
노후 건축물 철거·신축 |
| 정비사업 (整備事業) |
Urban Renewal Project /ˈɜːrbən rɪˈnuːəl ˈprɑːdʒekt/ |
재건축·재개발 등 정비 |
| 사업성 (事業性) |
Project Feasibility /ˈprɑːdʒekt ˌfiːzəˈbɪləti/ |
사업의 경제적 가능성 |
| 주민 동의율 (住民同意率) |
Resident Consent Rate /ˈrezɪdənt kənˈsent reɪt/ |
정비사업 주민 동의 비율 |
| 분담금 (分擔金) |
Owner Contribution /ˈoʊnər ˌkɑːntrɪˈbjuːʃən/ |
조합원 추가 부담금 |
| 장기보유 (長期保有) |
Long-Term Holding /ˌlɔːŋ ˈtɜːrm ˈhoʊldɪŋ/ |
장기간 부동산 보유 |
| 단기 차익 (短期差益) |
Short-Term Capital Gain /ˌʃɔːrt ˈtɜːrm ˈkæpɪtəl ɡeɪn/ |
단기간 가격상승 이익 |
| 급매 (急賣) |
Urgent Sale /ˈɜːrdʒənt seɪl/ |
빠른 처분 목적 매물 |
| 호가 (呼價) |
Asking Price /ˈæskɪŋ praɪs/ |
매도자가 제시한 가격 |
| 자산가치 (資産價値) |
Asset Value /ˈæset ˈvæljuː/ |
부동산의 경제적 가치 |
| 시장분석 (市場分析) |
Market Analysis /ˈmɑːrkɪt əˈnæləsɪs/ |
가격·수요·공급 종합분석 |
| 투자전략 (投資戰略) |
Investment Strategy /ɪnˈvestmənt ˈstrætədʒi/ |
매수·보유·매도 전략 |
| 투자위험 (投資危險) |
Investment Risk /ɪnˈvestmənt rɪsk/ |
투자손실 발생 가능성 |
| 매수전략 (買收戰略) |
Buying Strategy /ˈbaɪɪŋ ˈstrætədʒi/ |
조건별 부동산 매입전략 |
1. 서론
현재 부동산 시장은 단순한 상승장이나 하락장으로 보기 어렵다. 거래량은 줄었지만 핵심 입지의 가격은 쉽게 무너지지 않고, 매수자는 대출규제와 금리 부담 때문에 신중해졌다. 다주택자 양도세 중과 유예 종료는 매도 의사결정에 큰 영향을 주고 있으며, 대출규제는 매수자의 자금조달 능력을 제한하고 있다.
“다주택자에 대한 양도소득세 중과 한시 배제는 원칙적으로 2026년 5월 9일까지 양도하는 일정 주택에 적용되었다. 이후에는 「소득세법」 제104조 제7항과 「소득세법 시행령」 제167조의3 및 제167조의10 등에 따라 조정대상지역 소재 여부, 주택 수 및 중과배제 주택 해당 여부 등을 개별적으로 판단해야 한다. 다만 2026년 5월 9일까지 매매계약을 체결하고 계약금을 지급하는 등 시행령에서 정한 요건을 충족한 거래에는 일정한 경과규정이 적용될 수 있다.”
2. 이론적 배경
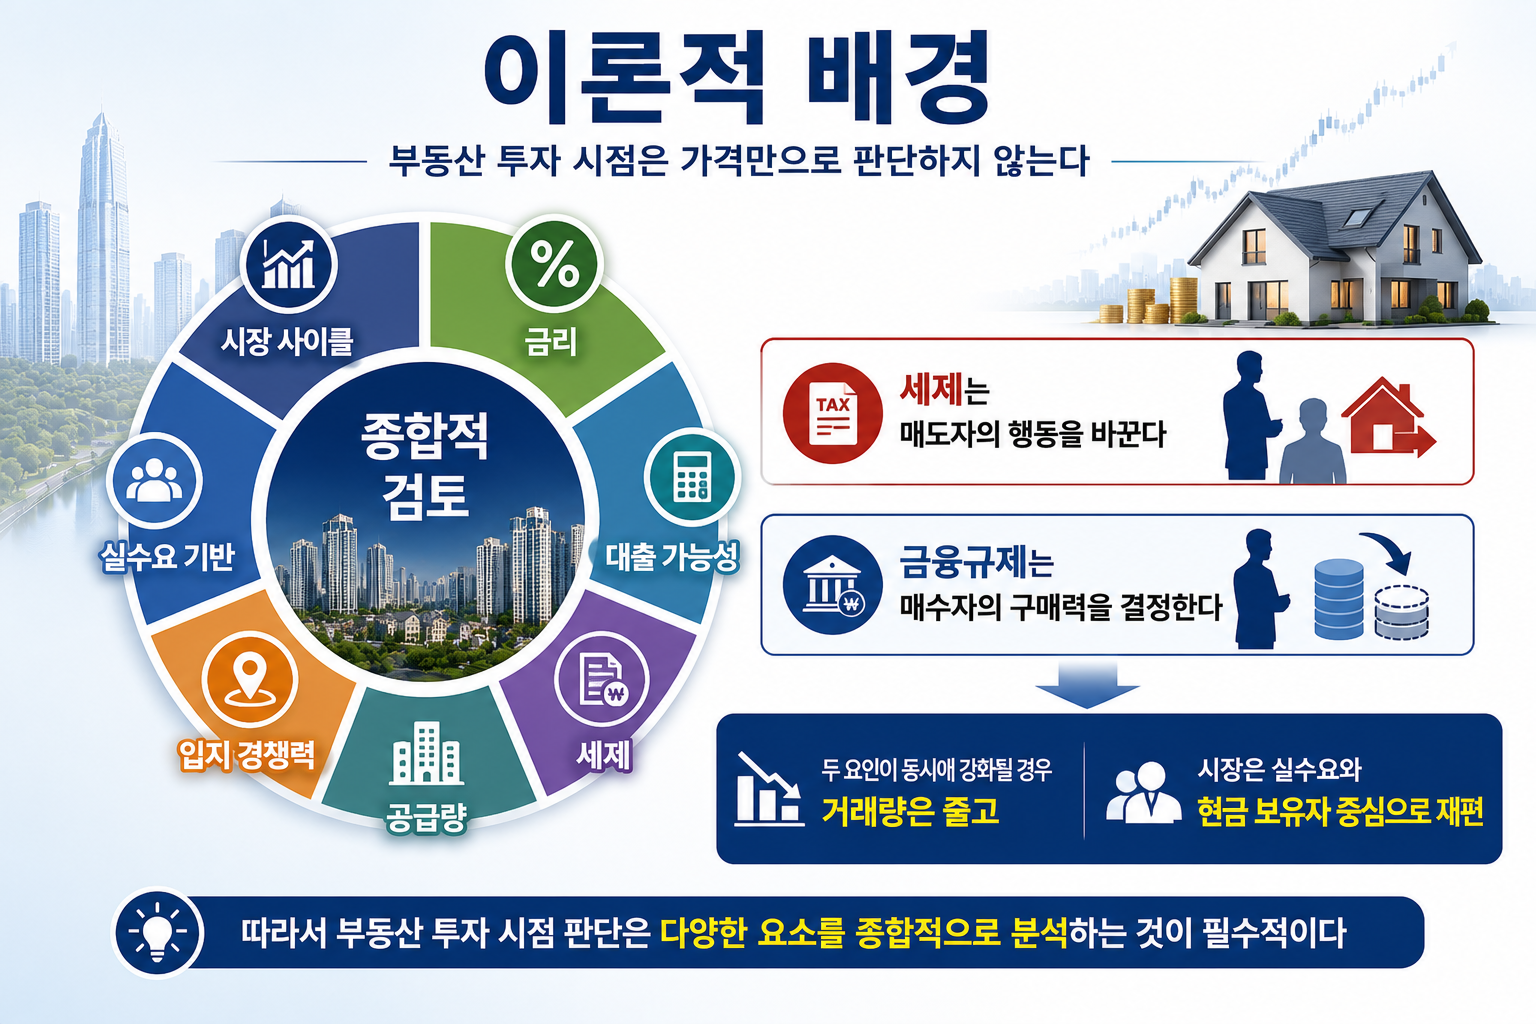
부동산 투자 시점은 가격만으로 판단하지 않는다. 부동산학에서는 시장 사이클, 금리, 대출 가능성, 세제, 공급량, 입지 경쟁력, 실수요 기반을 종합적으로 검토한다. 특히 세제는 매도자의 행동을 바꾸고, 금융규제는 매수자의 구매력을 결정한다. 두 요인이 동시에 강화될 경우 거래량은 줄고, 시장은 실수요와 현금 보유자 중심으로 재편되는 경향이 나타난다.
3. 관계 법령 및 제도 분석
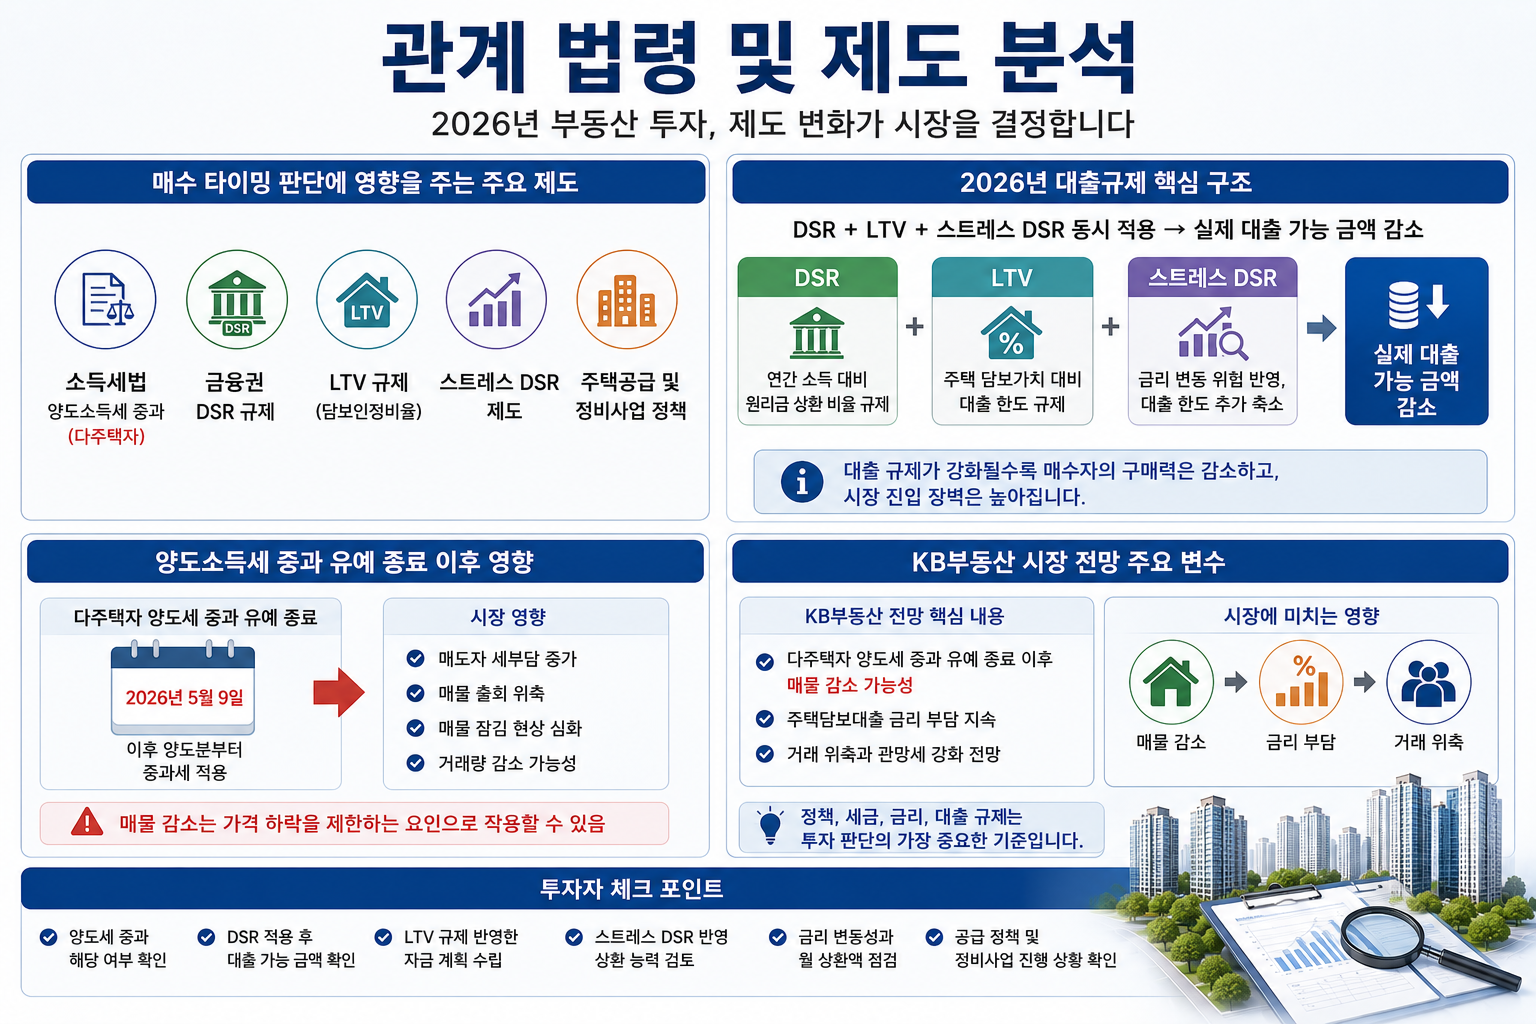
“현재 매수 타이밍 판단에 영향을 주는 주요 제도는 「소득세법」 제104조 제7항에 따른 다주택자 양도소득세 중과제도와 「소득세법 시행령」 제167조의3·제167조의10 등에 따른 중과대상 및 중과배제 기준, 그리고 DSR·LTV·스트레스 DSR 등 주택금융 규제와 주택공급·정비사업 관련 정책이다.”
“2026년 주택금융 규제에서는 DSR, LTV, 스트레스 DSR 등이 중요한 판단요소이지만, 모든 차주에게 동일하게 적용되는 것은 아니다. 차주의 소득과 기존 부채, 주택 소재지역, 대출 종류 및 금융상품 등에 따라 적용기준과 실제 대출 가능 금액이 달라질 수 있다.”
“또한 주택시장 분석에서는 다주택자 양도소득세 중과 한시 배제 종료에 따른 매물 변화, 주택담보대출 금리, 대출규제 및 공급정책 등을 주요 시장 변수로 함께 검토할 필요가 있다.”
4. 핵심 내용
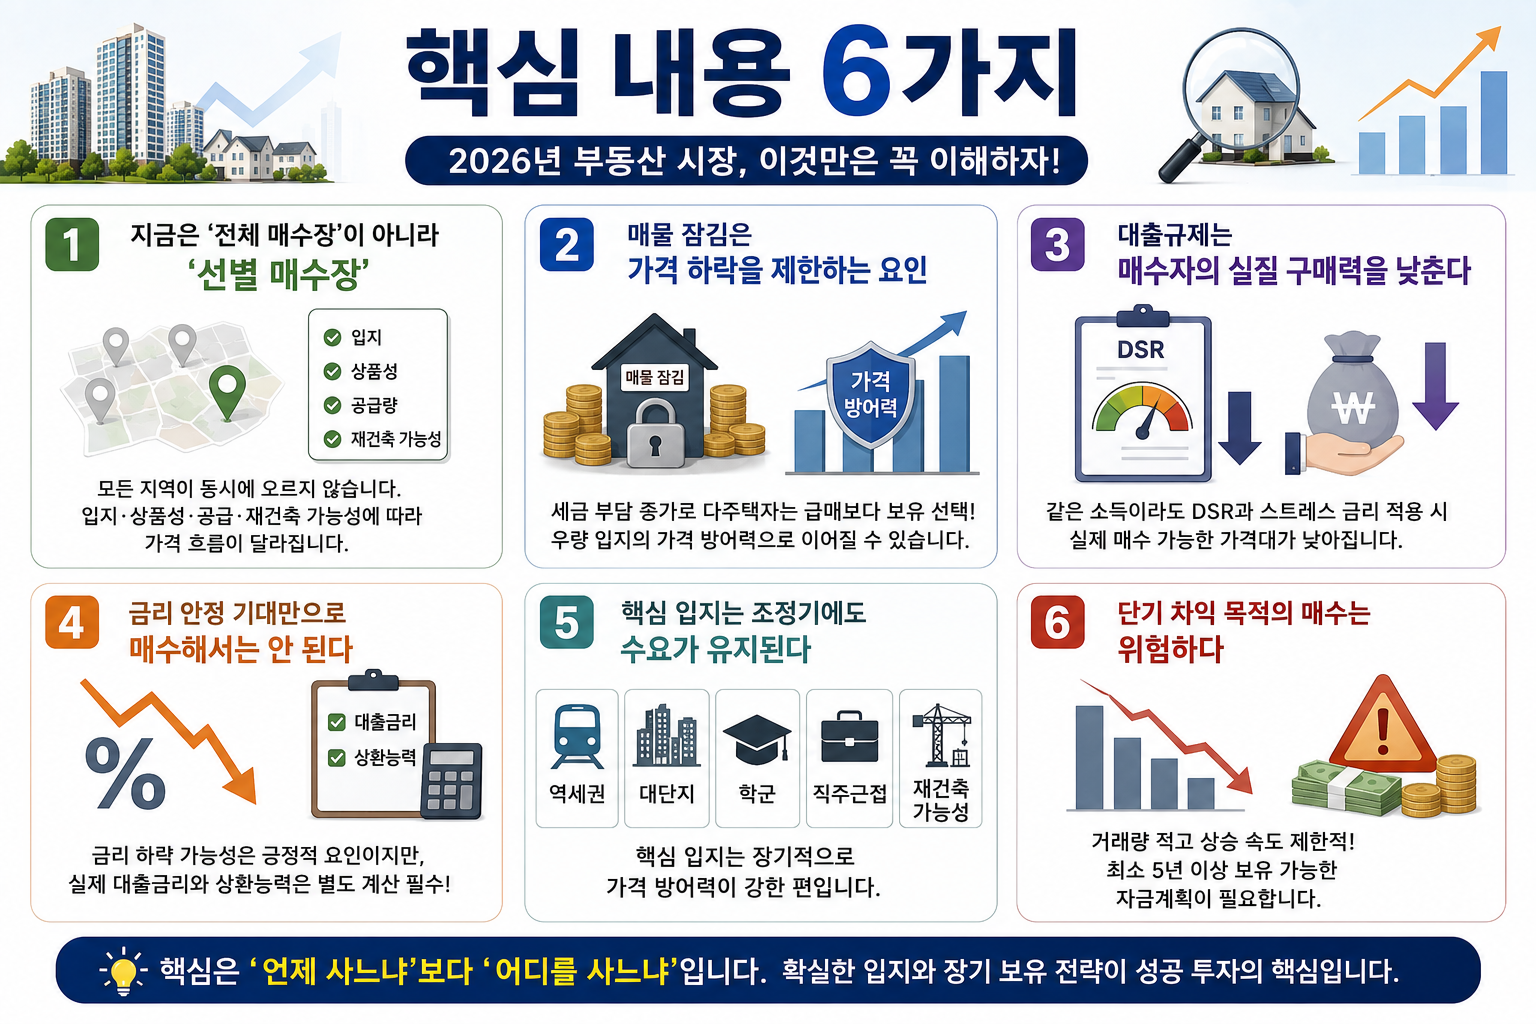
첫째, 지금 시장은 ‘전체 매수장’이 아니라 ‘선별 매수장’이다. 모든 지역이 동시에 오르는 시장이 아니라 입지, 상품성, 공급량, 재건축 가능성에 따라 가격 흐름이 달라진다.
“둘째, 매물 잠김은 일부 지역에서 가격 하락 압력을 완화하는 요인으로 작용할 수 있다. 세금 부담 변화로 다주택자의 매도 의사결정이 달라지고 실제 매물이 감소할 경우, 다른 조건이 동일하다면 우량 입지의 가격 방어에 영향을 미칠 가능성이 있다.”
“셋째, 대출규제는 적용대상 차주의 실질 구매력에 영향을 줄 수 있다. DSR과 스트레스 DSR이 적용되는 경우 기존 부채와 대출조건 등에 따라 실제 대출한도가 감소하여 매수 가능한 가격대가 낮아질 수 있다.”
넷째, 금리 안정 기대만으로 매수해서는 안 된다. 금리 하락 가능성은 긍정적 요인이지만, 실제 대출금리와 상환능력은 별도로 계산해야 한다.
“다섯째, 핵심 입지는 조정기에도 상대적으로 수요가 유지될 가능성이 있다. 역세권, 대단지, 학군, 직주근접, 정비사업 가능성 등 경쟁력 있는 입지요인을 갖춘 지역은 다른 조건이 동일하다면 상대적으로 가격 방어력이 높게 나타날 가능성이 있다.”
“현재와 같이 시장 불확실성이 높은 시기에는 단기 차익보다 중장기 보유 가능성을 우선 검토할 필요가 있다. 본 글에서는 공인중개사 30년 실무 경험에 따른 투자 판단 기준으로 최소 5년 이상의 보유 가능성을 검토할 것을 제안한다.”
5. 실무 사례 연구(Case Study)
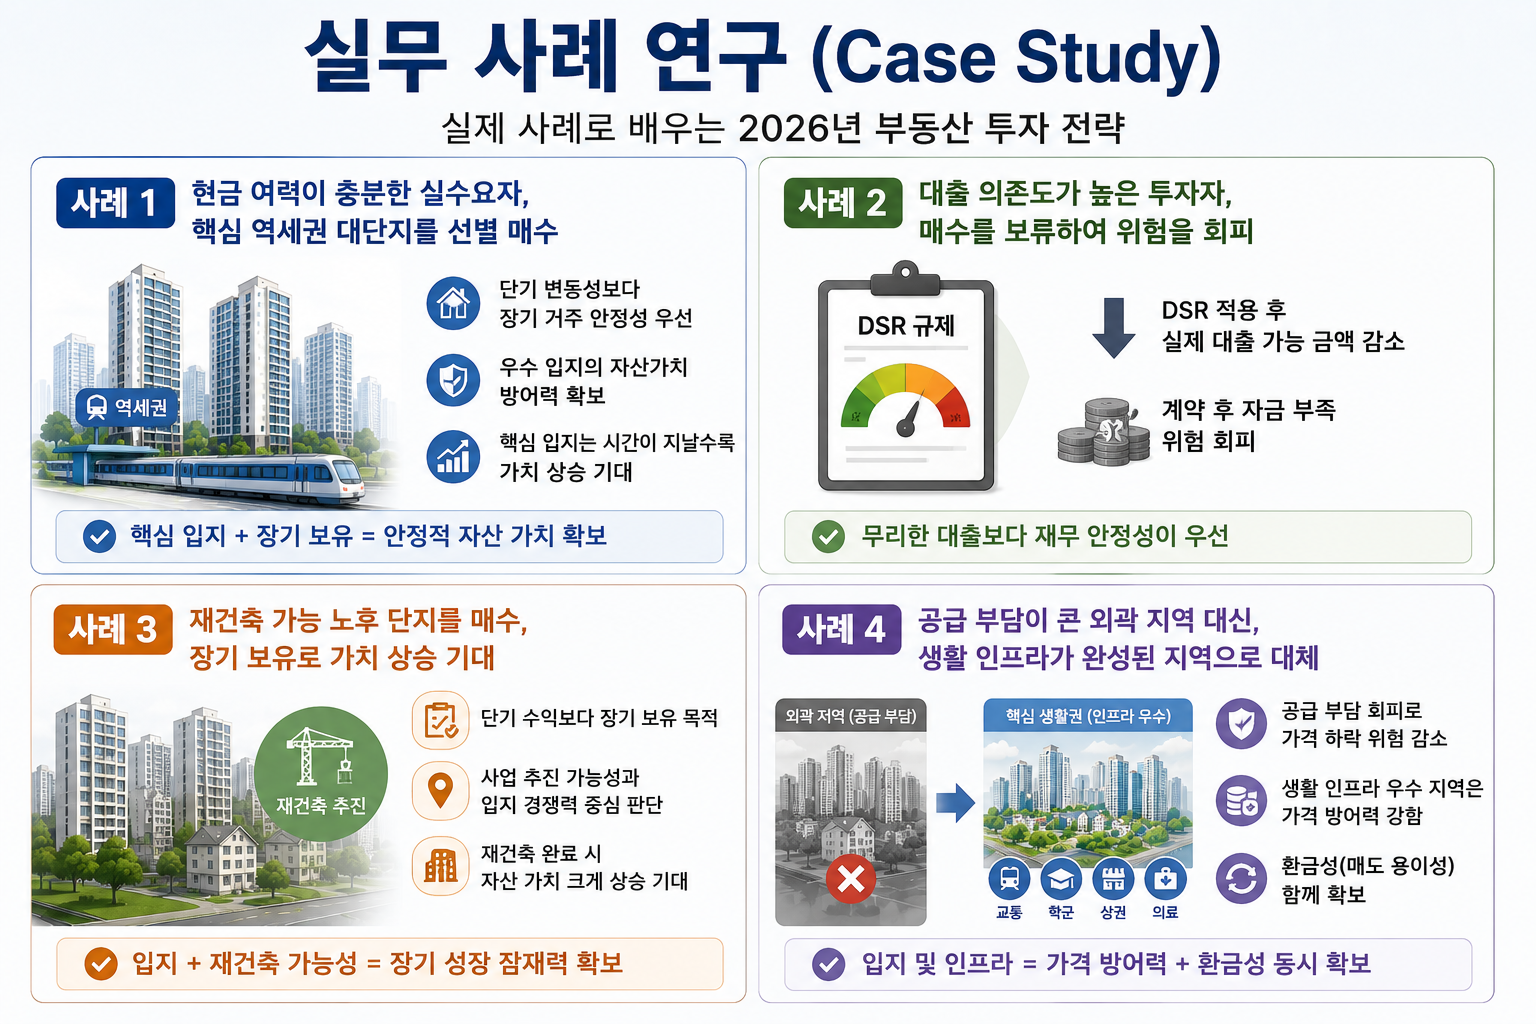
공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 본 블로그는 경기도 광주(곤지암, 도척, 초월 등)를 비롯한 수도권 전역을 중심으로 아파트, 상가, 토지 및 주택 중개 현장에서 30년간 직접 발로 뛰며 체득한 실무 경험과 매수 타이밍 분석 노하우를 기록하는 공간입니다. 부동산 매매 시장의 세계에서는 단순히 주변의 소문이나 겉보기 저가 매물만 믿고 덜컥 계약을 맺었다가, 스트레스 DSR 규제로 잔금 대출이 막히거나 공급 과잉 지역의 역전세 폭탄을 맞는 등 뼈아픈 시행착오를 겪는 투자자들이 적지 않습니다.
필자가 지난 30년간 수많은 주거용 부동산 거래 현장을 누비며 체득한 데이터에 따르면, 성공적인 매수 타이밍과 전략의 핵심은 요행이나 묻지 마 투자가 아니라 ‘철저한 자기자본 비율 검토, 대출 규제 변화에 따른 잔금 시뮬레이션, 정비사업의 장기 보유 호흡, 그리고 기축 인프라 중심의 선별적 접근’에 있었습니다. 본 포스팅에서는 현장에서 직접 마주하거나 수습했던 생생한 4가지 실제 사례를 통해, 실패를 원천 차단하고 소중한 자산을 안전하게 지켜내는 실전 투자 노하우를 상세히 공유합니다. 예비 매수자와 현업 실무자분들께 든든한 나침반이 되기를 바랍니다.
[실무 사례 4가지 ]
사례 1. “현금 여력이 만든 흔들림 없는 선택”
— 현금 여력 기반 핵심 역세권 대단지 선별 매수로 자산 가치를 방어한 사례 가용 자금 비율이 70퍼센트 이상으로 탄탄했던 실수요자 A씨는 고금리와 대출 규제가 강화되는 변동성 국면에서 서울 및 수도권 핵심 역세권에 위치한 2,000세대 대단지 전용면적 84제곱미터 급매물을 과감히 선별 매수했다. 단기적인 금리 등락에 일희일비하지 않고, 우수한 학군과 뛰어난 직주근접성이라는 본질적인 입지 가치에 집중하여 실거주 안정성을 완벽하게 확보했다. 시장 매물 잠김 현상 속에서도 탄탄한 하방 경직성을 발휘하며 성공적으로 자산가치를 지켜냈다. 실무 교훈: 충분한 자기자본을 갖춘 실수요자라면 규제 장세 속에서도 핵심 역세권 대단지 급매물을 선별 매수하는 것이 가장 확실한 자산 방어 전략이다.
사례 2. “스트레스 DSR의 벽을 미리 확인하고 멈춰 서다”
— 대출 한도 축소를 사전 인지하여 무리한 갭투자를 보류한 사례 차입금 의존도가 60퍼센트를 넘었던 투자자 B씨는 수도권 외곽 지역의 분양권 전매 투자를 적극 추진하고 있었다. 하지만 계약 전 스트레스 DSR 3단계 규제가 적용되면서 실제 주택담보대출 가능 금액이 당초 예상보다 무려 8,000만 원이나 줄어든다는 사실을 뼈저리게 확인했다. 계약 체결 이후 잔금을 치르지 못해 발생할 치명적인 자금 조달 리스크를 사전에 인지하고 즉시 매수를 보류했다. 이 덕분에 과도한 금융비용 압박에 시달리다 급매물로 헐값 처분해야 할 위기를 지혜롭게 피해 갔다. 실무 교훈: 대출 규제와 스트레스 DSR 한도 축소 국면에서는 계약 체결 전 반드시 실제 대출 가능액을 정밀 시뮬레이션하여 잔금 리스크를 원천 차단해야 한다.
사례 3. “단기 차익을 버리고 선택한 정비사업의 뚝심”
— 1기 신도시 정비사업 추진 단지에 장기 보유 목적으로 진입한 사례 투자자 C씨는 1기 신도시 내에서 안전진단을 통과하며 사업 본궤도에 오른 정비사업 초기 단지를 매입했다. 1~2년 안의 단기 시세 차익을 노리는 투기적 접근을 완전히 배제하고, 최소 5년에서 7년 이상의 긴 호흡으로 장기 보유 계획을 수립했다. 조합원의 예상 분담금과 강화된 이주비 대출 규제 여력까지 철저히 사전 시뮬레이션한 뒤 진입함으로써, 압도적인 입지 우위를 바탕으로 한 중장기 자본이득 구조를 완벽하게 완성해 나갔다. 실무 교훈: 정비사업 초기 단지 투자는 단기 변동성에 흔들리지 말고 이주비와 분담금을 버텨낼 수 있는 최소 5년 이상의 장기 보유 계획과 함께 설계해야 성공한다.
사례 4. “공급 과잉의 늪을 피해 기축 인프라 완성지로 선회하다”
— 외곽 신도시 대신 기축 인프라 구도심 대단지를 선택하여 안정을 찾은 사례 신규 입주 물량이 한꺼번에 쏟아지는 신도시 외곽의 저가 아파트를 매수하려던 매수인 D씨는 향후 전세가격 하락과 깡통전세 및 역전세 위험성을 냉정하게 분석했다. 결국 매수 대상을 과감히 변경하여, 인접해 있으면서도 교통과 상권 등 기축 인프라가 완벽하게 완성된 구도심 대단지로 눈을 돌렸다. 탄탄한 배후 실수요와 편리한 교통망 확충 덕분에 시장 조정기에도 흔들림 없이 우수한 환금성과 안정적인 매매가를 굳건하게 방어할 수 있었다. 실무 교훈: 입주 물량이 집중되는 공급 과잉 지역은 전세 하락 리스크가 크므로, 실거주 수요가 탄탄한 기축 인프라 완성형 구도심을 선택하는 것이 안전하다.
6. 실무 체크리스트
□ 대출 가능 금액을 먼저 확인했는가
□ DSR 적용 후 상환 가능성을 계산했는가
□ 최소 5년 이상 보유 가능한가
□ 해당 지역의 공급 물량을 확인했는가
□ 역세권·학군·직주근접성이 있는가
□ 재건축·정비사업 가능성이 있는가
□ 세금과 취득비용을 포함한 총비용을 계산했는가
□ 급매인지, 단순 호가인지 구분했는가
□ 실거주와 투자 목적이 명확한가
□ 시장 하락 시 버틸 수 있는 현금흐름이 있는가
7. 결론
2026년 부동산 시장은 무조건 사야 하는 시장도, 무조건 기다려야 하는 시장도 아니다. 핵심은 ‘언제 사느냐’보다 ‘무엇을 사느냐’이다. 자금 여력이 충분하고 장기 보유가 가능하며 입지와 상품성이 검증된 물건이라면 지금도 선별 매수의 기회가 될 수 있다. 반대로 대출 의존도가 높고 단기 차익을 기대하는 매수라면 신중해야 한다. 현재 시장을 한 문장으로 정리하면, “지금은 기다리는 시장이 아니라, 골라서 들어가는 시장”이다.
8. 자주 묻는 질문(FAQ)
-
Q1. 지금 집을 사도 괜찮은 타이밍인가요?
A. 전체 시장이 오르는 무차별적 상승장이 아니므로, 감당 가능한 대출 범위 내에서 최소 5년 이상 실거주 또는 보유가 가능한 우량 입지(역세권·학군·직주근접)라면 급매물을 중심으로 한 선별 매수는 충분히 유효한 시점입니다.
-
Q2. 매수 전 가장 먼저 확인해야 할 자금 조건은 무엇인가요?
A. 본인의 연 소득 대비 원리금 상환 부담인 DSR 및 가산금리가 반영된 스트레스 DSR 한도를 주거래 은행에서 정확히 산출해야 합니다. 매매계약 후 대출 한도 부족으로 계약금을 몰취당하는 사고를 예방하는 것이 최우선입니다.
-
Q3. 금리 인하 기대감이 있는데 대출을 최대한 받아도 될까요?
A. 위험합니다. 기준금리가 일부 인하되더라도 금융당국의 가계부채 관리 기조로 인해 가산금리가 유지될 수 있으며, 원리금 상환액이 월 가계 가처분소득의 35~40%를 초과하면 경기 변동 시 가계 재정이 급격히 부실화될 수 있습니다.
-
Q4. 어떤 입지의 부동산이 가격 방어력이 높습니까?
A. 서울 주요 업무지구 30분대 접근이 가능한 철도 역세권, 1,000세대 이상 대단지, 도보 통학이 가능한 우수 학군, 그리고 정비사업 추진 가능성이 높은 입지가 조정기에도 탄탄한 가격 방어력을 보입니다.
-
Q5. 외곽 지역의 저렴한 급매물은 매수해도 괜찮나요?
A. 단순 평당 가격이 싸다는 이유로 진입해서는 안 됩니다. 해당 지역의 향후 3개년 입주 물량과 미분양 추이를 확인해야 하며, 인프라가 부족한 외곽지는 하락기 환금성이 급격히 떨어져 자금이 장기간 묶일 수 있습니다.
-
Q6. 재건축 아파트는 지금 매수하기에 적절한가요?
A. 재건축은 단순 호재보다 사업 추진 단계와 추가분담금 감내 능력이 핵심입니다. 기존 용적률이 낮고 대지지분이 넓은지, 3.3㎡당 공사비 인상에 따른 조합원 분담금을 감당할 수 있는지 철저히 계산한 후 접근해야 합니다.
-
Q7. 금리가 내려가면 집값이 곧바로 급등하나요?
A. 금리는 중요한 변수이지만 집값은 공급량, 대출 규제, 세제, 거시경제 성장률이 복합 작용합니다. 금리가 내려가더라도 스트레스 DSR 등 대출 총량 규제가 강하게 유지되면 유동성 유입이 제한되어 가격 급등으로 이어지기 어렵습니다.
-
Q8. 무주택 실수요자는 계속 관망하는 것이 유리한가요?
A. 무주택자라면 시장의 최저점을 맞추려 하기보다, 원하는 생활권 내에서 직전 최고가 대비 15~20% 이상 조정된 우량 매물이 나왔을 때 장기 상환 계획을 세워 내 집 마련에 나서는 것이 실질적인 주거 안정에 유리합니다.
-
Q9. 투자 수요 관점에서 가장 경계해야 할 사항은 무엇인가요?
A. 단기 시세차익을 노린 무자본 갭투자와 고금리 신용대출을 동원한 영끌 매수입니다. 2026년 5월 중과 유예 종료 이후 다주택자 세부담이 강화된 만큼, 세후 순수익률과 공실 및 역전세 리스크를 반드시 계산해야 합니다.
-
Q10. 현재 2026년 부동산 시장을 실무적으로 요약한다면?
A. “무차별 매수의 시대는 끝났으며, 철저히 입지와 상환능력에 기반하여 옥석을 가려내는 ‘선별 매수(Selective Buying)’의 장”입니다.