

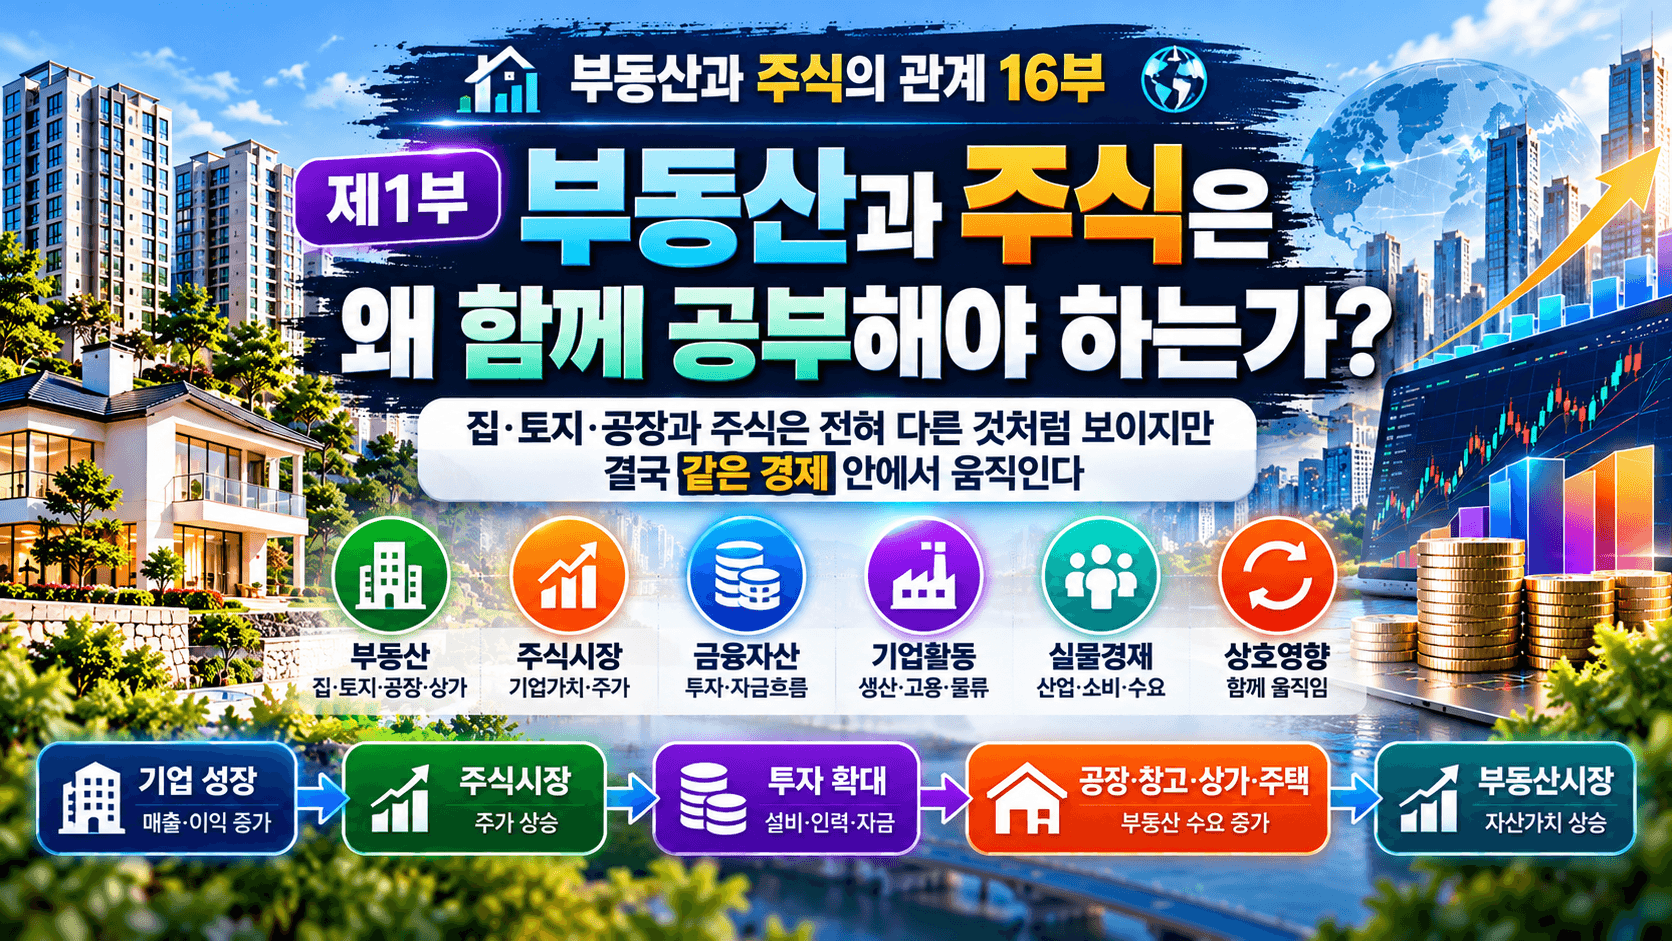
H1. 제1부 부동산과 주식은 왜 함께 공부해야 하는가? (공인중개사 30년 실무 경험)
부제: 집·토지·공장과 주식은 전혀 다른 것처럼 보이지만 결국 같은 경제 안에서 움직인다
총제목
「부동산과 주식의 관계 16부 — 부동산 실무에서 주식투자·글로벌 자산배분까지」
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
부동산을 하는 사람은 흔히 부동산만 잘 알면 된다고 생각한다.
주식을 하는 사람은 주식시장만 잘 알면 된다고 생각하기 쉽다.
하지만 실제 경제는 그렇게 나누어져 있지 않다.
기업이 잘되면 매출과 이익이 증가한다.
기업의 가치가 높아지면 주가에도 영향을 줄 수 있다.
기업이 생산을 늘리면 새 공장이 필요해질 수 있다.
물류량이 늘어나면 창고가 더 필요할 수 있다.
직원이 증가하면 사무실과 주택 수요도 변할 수 있다.
반대로 기업의 경기가 나빠지면 공장 확장계획을 취소하거나 창고를 줄이기도 한다.
결국
기업 → 주식시장 → 투자 → 공장·창고·상가·주택 → 부동산시장은 서로 연결되어 있다.
그래서 부동산을 제대로 이해하려면 기업과 주식시장도 어느 정도 알아야 하고, 주식을 제대로 이해하려면 기업이 실제로 어떤 사업을 하고 어디에 투자하는지도 알아야 한다.
제1부에서는 어려운 투자기법보다 먼저 다음 세 가지 질문에 답한다.
부동산과 주식은 무엇이 다른가?
왜 서로 영향을 주는가?
두 자산을 함께 공부하면 투자판단에 어떤 도움이 되는가?
H2. 0. 초록(Abstract)
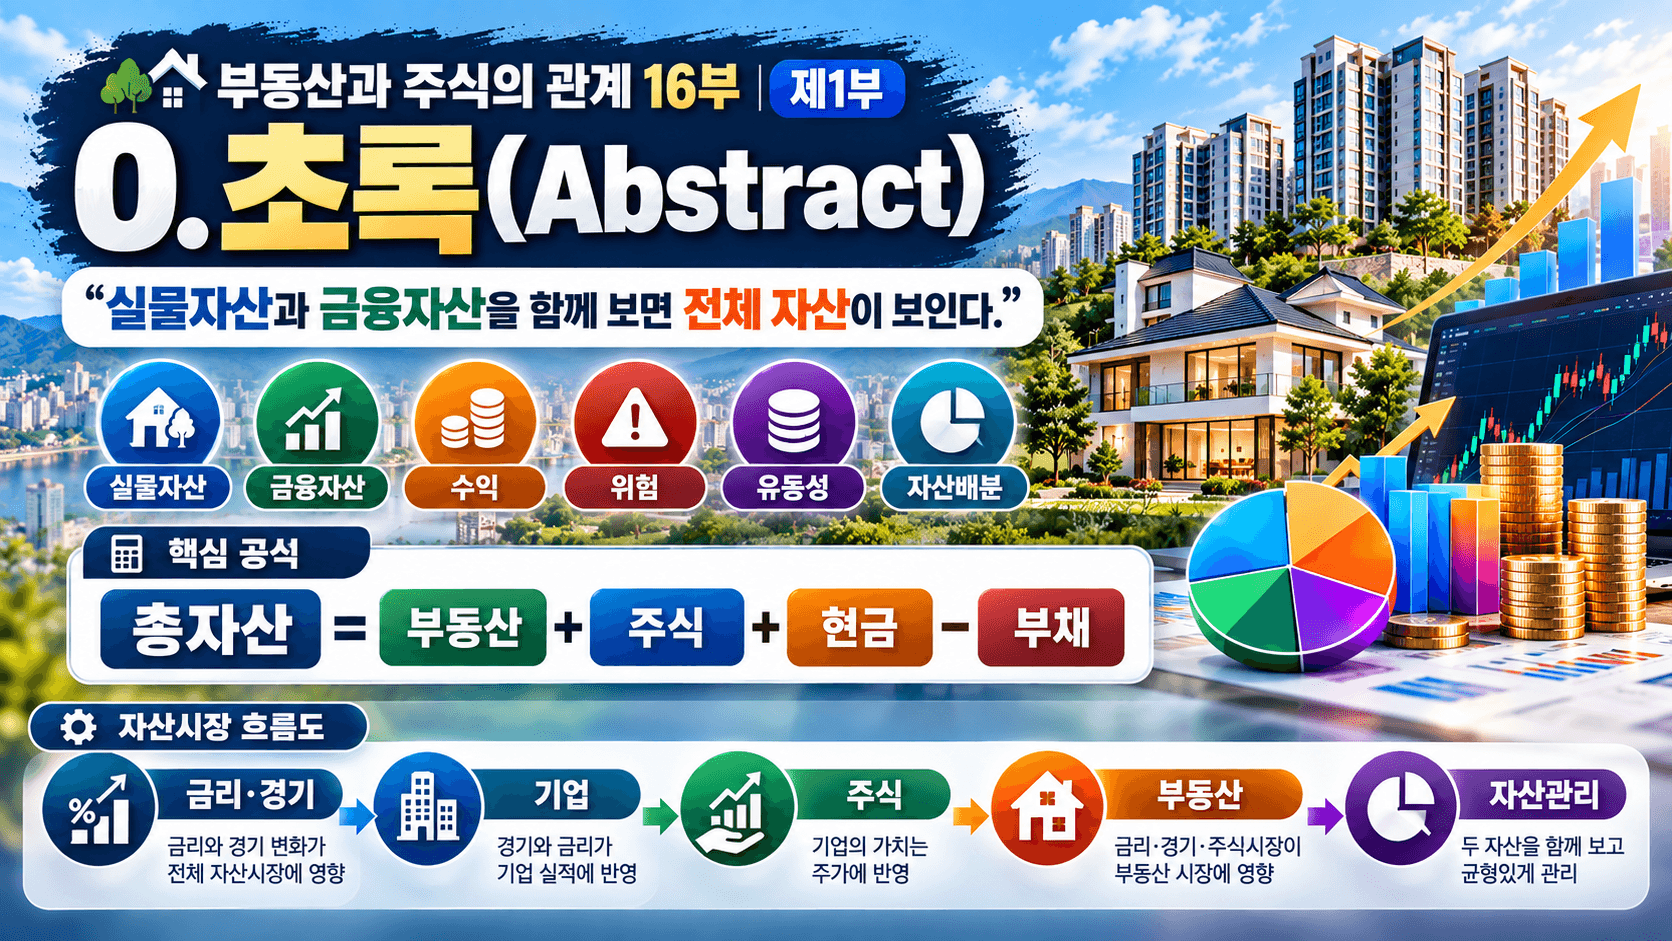
부동산과 주식은 겉모습은 매우 다르다.
부동산은 토지·주택·상가·공장·창고처럼 실제로 눈에 보이고 사용할 수 있는 Real Asset(실물자산)이다.
주식은 기업의 일부를 소유하는 Financial Asset(금융자산)이다.
예를 들어 어떤 기업의 주식을 가지고 있다는 것은 단순히 주가가 오르기를 기다리는 것이 아니라 그 기업의 일부에 투자하고 있다는 뜻이다.
그러나 부동산과 주식은 완전히 독립되어 있지 않다.
둘 다 금리, 경기, 물가, 기업실적, 소비, 투자, 유동성의 영향을 받는다.
기업의 실적이 좋아지면 주가가 오를 가능성이 생기고 기업은 새로운 공장이나 창고를 확보할 수 있다.
반대로 금리가 크게 오르면 기업과 가계의 이자부담이 증가하여 주식과 부동산 모두에 부담이 될 수 있다.
한국 가계의 자산관리에서도 부동산과 금융자산을 함께 보는 관점이 중요하다. 국가데이터처의 2025년 가계금융복지조사에 따르면 2025년 3월 말 기준 전체 가구의 평균 자산은 5억 6,678만원, 평균 부채는 9,534만원, 평균 순자산은 4억 7,144만원이었다. 즉 자산을 볼 때 보유자산만이 아니라 부채까지 함께 보아야 한다. 국가데이터처
투자이론에서도 한 가지 자산만 보는 것보다 여러 자산을 하나의 포트폴리오로 보는 것이 중요하다. Markowitz의 포트폴리오 이론은 자산 하나의 수익률만 보지 말고 여러 자산을 함께 보유했을 때 전체 위험이 어떻게 달라지는지를 분석해야 한다는 기초를 제시했다. JSTOR
미국 SEC의 투자자 교육자료도 Asset Allocation(자산배분)을 주식·채권·현금 등 여러 자산에 투자금을 나누는 것으로 설명하고, Diversification(분산투자)은 한 곳에 지나치게 집중된 위험을 줄이는 방법이라고 설명한다. 다만 분산투자가 손실 자체를 없애 주는 것은 아니다. Investor.gov
따라서 이 글의 핵심은
부동산이 좋은가?
주식이 좋은가?
를 결정하는 것이 아니다.
더 중요한 질문은
내 자산 전체를 어떻게 구성하고 관리할 것인가? 이다.
제1부의 핵심 흐름은 다음과 같다.
부동산 → 실물자산
주식 → 금융자산
실물자산 + 금융자산
→ 수익·위험·유동성 비교
→ 분산투자
→ 자산배분
→ 통합 자산관리
용어정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
쉬운 뜻과 투자에서의 의미 |
|---|---|---|
| 부동산 (不動産) |
RE · Real Estate /ˈriːəl ɪsteɪt/ |
토지·주택·상가·공장·창고처럼 실제 공간을 가진 자산 |
| 실물자산 (實物資産) |
Real Asset /ˈriːəl ˈæset/ |
눈으로 보고 실제 사용할 수 있는 자산 |
| 금융자산 (金融資産) |
Financial Asset /faɪˈnænʃəl ˈæset/ |
주식·채권·예금처럼 금융상의 권리로 보유하는 자산 |
| 주식 (株式) |
Stock /stɑːk/ |
기업의 일부를 소유하는 권리 |
| 수익률 (收益率) |
Return /rɪˈtɜːrn/ |
투자한 돈에 비해 얼마의 이익이나 손실이 발생했는지를 나타내는 비율 |
| 위험 (危險) |
Risk /rɪsk/ |
예상과 다른 결과가 생길 가능성 |
| 유동성 (流動性) |
Liquidity /lɪˈkwɪdəti/ |
자산을 얼마나 쉽게 현금으로 바꿀 수 있는가 |
| 현금흐름 (現金흐름) |
CF · Cash Flow /kæʃ floʊ/ |
실제로 들어오고 나가는 돈 |
| 배당 (配當) |
Dividend /ˈdɪvɪdend/ |
기업이 이익의 일부를 주주에게 나누어 주는 돈 |
| 임대수익 (賃貸收益) |
Rental Income /ˈrentəl ˈɪnkʌm/ |
부동산을 빌려주고 받는 임대료 수익 |
| 자본이득 (資本利得) |
Capital Gain /ˈkæpɪtəl ɡeɪn/ |
산 가격보다 높은 가격에 팔아 얻는 이익 |
| 분산투자 (分散投資) |
Diversification /daɪˌvɜːrsɪfɪˈkeɪʃən/ |
한 곳에 투자하지 않고 여러 자산에 나누는 방법 |
| 자산배분 (資産配分) |
AA · Asset Allocation /ˈæset ˌæləˈkeɪʃən/ |
부동산·주식·현금 등 자산별 비중을 정하는 것 |
| 포트폴리오 (資産構成) |
Portfolio /pɔːrtˈfoʊlioʊ/ |
내가 보유한 여러 투자자산을 하나로 묶어 보는 것 |
| 리밸런싱 (再調整) |
Rebalancing /ˌriːˈbælənsɪŋ/ |
많이 변한 자산비중을 다시 목표비중에 맞추는 것 |
H2. 1. 서론(Introduction)
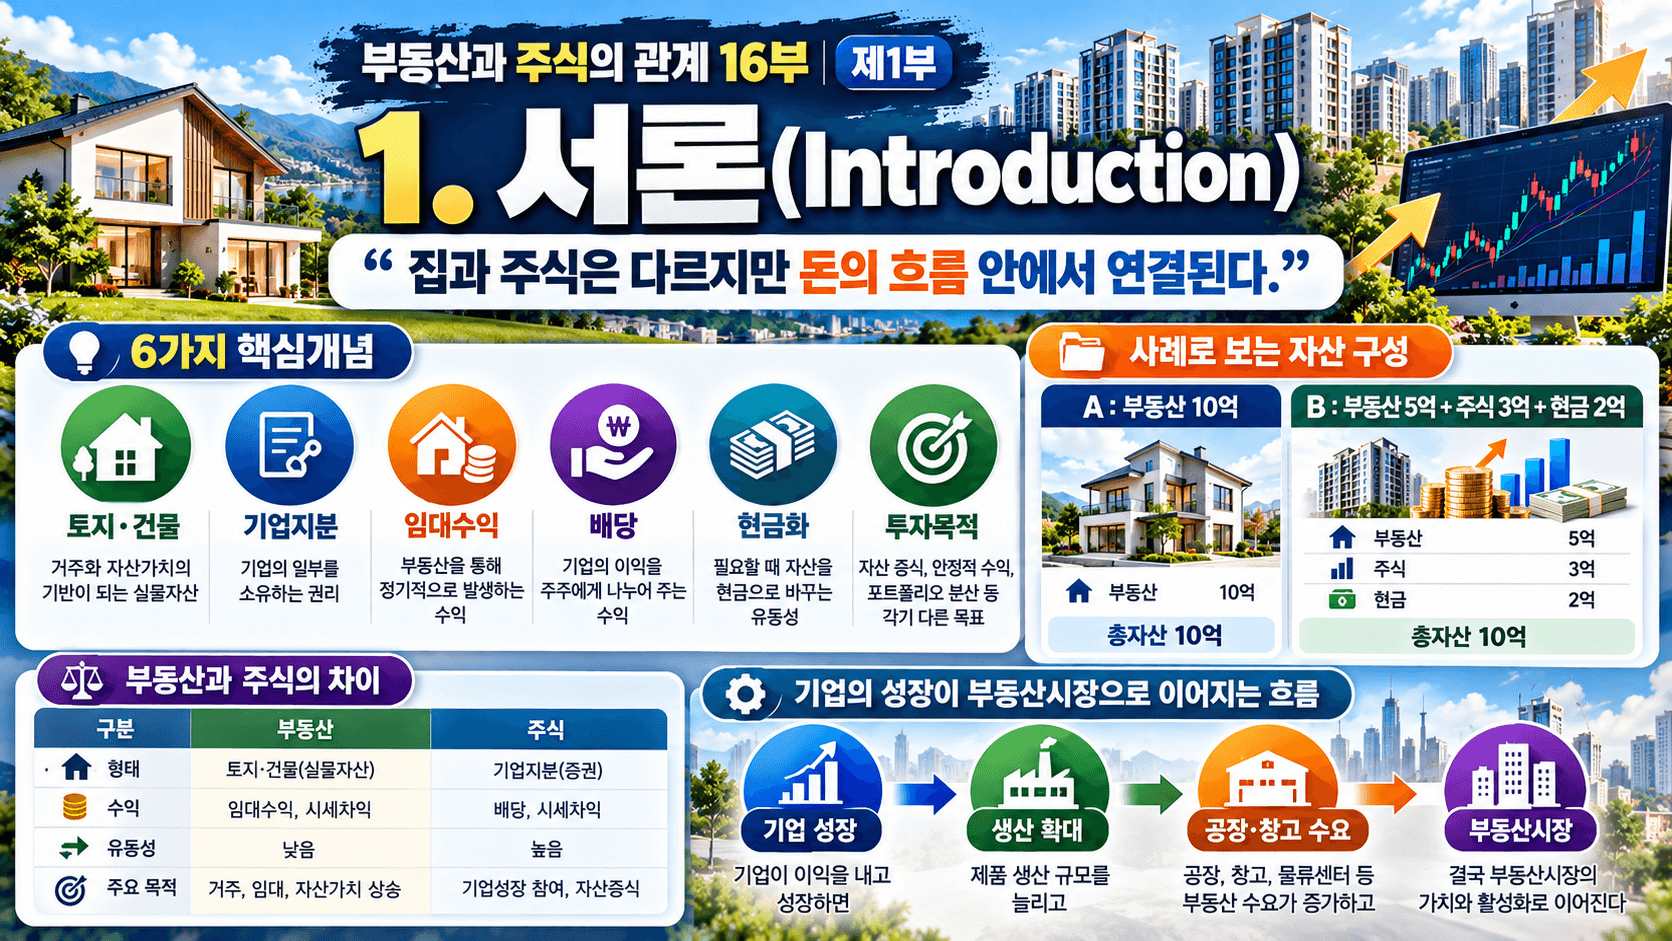
1.1 부동산과 주식은 무엇이 다른가?
가장 쉽게 설명하면 다음과 같다.
부동산은 실제 공간이다.
주식은 기업의 소유권 일부다.
아파트를 사면 실제 집을 소유한다.
토지를 사면 실제 땅을 소유한다.
공장을 사면 생산시설을 사용할 수 있다.
하지만 주식을 사면 기업의 일부를 소유하게 된다.
따라서 투자대상 자체가 다르다.
1.2 돈을 버는 방법도 다르다
부동산에서는 주로 두 가지 방법으로 수익이 발생한다.
첫째, 임대료를 받는다.
둘째, 가격이 올라 매각차익을 얻는다.
즉,
부동산 수익
= 임대수익 + 가격상승이익 – 비용
이라고 쉽게 생각할 수 있다.
주식도 크게 두 가지다.
첫째, 배당을 받을 수 있다.
둘째, 주가가 올라 매각차익을 얻을 수 있다.
즉,
주식 수익
= 배당 + 주가상승이익 – 비용이다.
결국 부동산과 주식 모두
현재 들어오는 돈과
나중에 가치가 올라 얻는 돈
을 함께 보는 자산이라는 공통점이 있다.
1.3 가장 큰 차이 중 하나는 유동성이다
유동성은 쉽게 말하면
“필요할 때 얼마나 빨리 현금으로 바꿀 수 있는가?” 이다.
주식은 시장이 열려 있다면 비교적 쉽게 매도할 수 있다.
하지만 부동산은 매수자를 찾아야 한다.
가격을 협상한다.
계약한다.
잔금을 지급한다.
등기를 이전한다.
시간이 걸린다.
따라서 일반적으로 주식의 유동성이 부동산보다 높은 편이다.
하지만 주식도 가격이 크게 하락한 상태에서 팔면 손실이 발생한다.
즉,
빨리 팔 수 있다와
좋은 가격에 팔 수 있다는 다른 말이다.
1.4 부동산을 많이 가지고 있다고 현금이 많은 것은 아니다
예를 들어 두 사람이 있다고 하자.
A는 10억원짜리 부동산을 가지고 있지만 현금이 거의 없다.
B는
부동산 5억원
- 주식·ETF 3억원
- 현금 2억원
을 가지고 있다.
총자산은 둘 다 10억원이다.
그러나 갑자기 1억원이 필요해지면 상황이 달라진다.
A는 부동산을 팔거나 대출을 받아야 할 수 있다.
B는 현금을 이용하거나 일부 금융자산을 매도할 수 있다.
이것이 자산구성과 유동성이 중요한 이유다.
H2. 2. 이론적 배경(Literature Review)
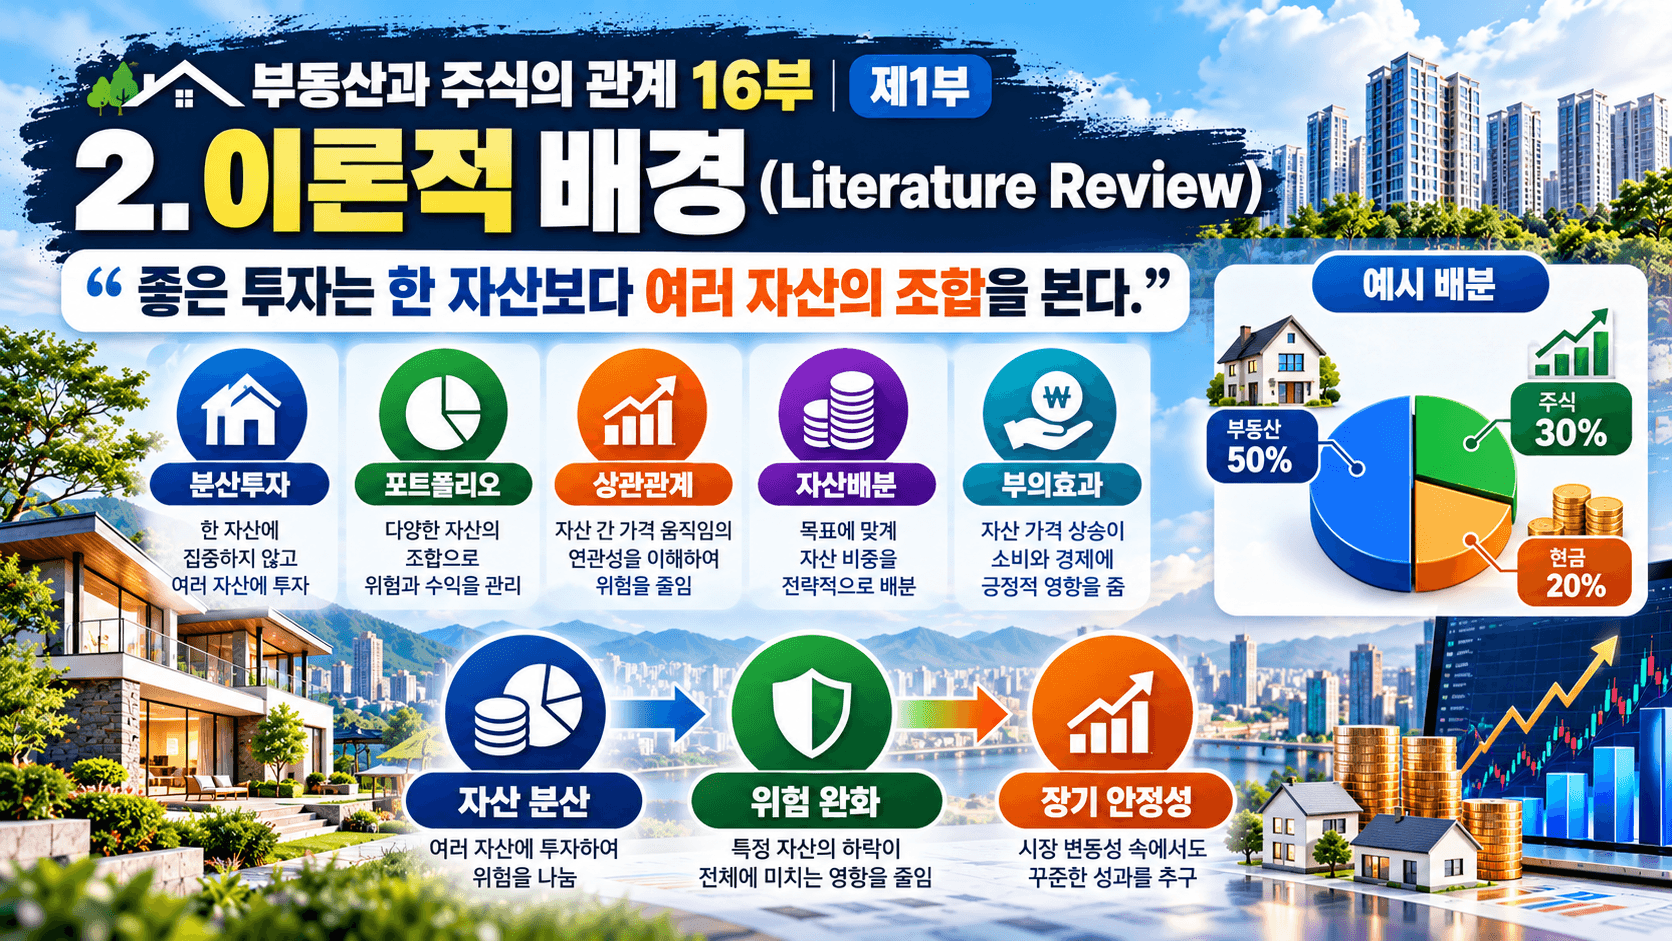
2.1 왜 여러 자산을 함께 봐야 하는가?
우리가 투자할 수 있는 돈이 10억원이라고 하자.
10억원 전부를 한 부동산에 투자할 수도 있다.
한 회사 주식에 모두 투자할 수도 있다.
또는
부동산 5억원
주식 3억원
현금 2억원
으로 나눌 수도 있다.
어느 방법이 무조건 정답이라고 말할 수는 없다.
사람마다
나이,
소득,
부채,
투자기간,
생활비,
위험을 견딜 수 있는 정도가 다르기 때문이다.
SEC Investor.gov 역시 적절한 자산배분은 투자기간과 위험감내능력 등에 따라 달라진다고 설명한다. Investor.gov
2.2 분산투자를 쉽게 이해하는 방법
분산투자는 어려운 금융이론이 아니다.
쉽게 말하면
“모든 달걀을 한 바구니에 넣지 않는 것”이다.
예를 들어 내 재산 전부가 한 지역의 상가 한 채에 들어 있다고 하자.
그 지역 상권이 크게 나빠지면 내 자산 전체가 영향을 받을 수 있다.
주식도 마찬가지다.
전 재산을 한 회사 주식에 넣었다면 그 회사가 어려워질 때 큰 위험이 생긴다.
따라서
지역을 나누고,
자산을 나누고,
기업과 산업을 나누는 것
이 위험관리의 기본이다. Investor.gov
2.3 Markowitz의 이론을 아주 쉽게 이해하면
Harry Markowitz는 1952년 「Portfolio Selection」에서 투자할 때 각각의 자산만 따로 볼 것이 아니라 여러 자산을 함께 보아야 한다는 현대 포트폴리오 이론의 기초를 제시하였다. JSTOR
쉽게 설명하면 다음과 같다.
A 자산이 떨어질 때
B 자산이 덜 떨어지거나 오르면
전체 재산의 충격이 줄어들 수 있다는 것이다.
그래서 투자에서는
“가장 많이 오를 자산 하나를 찾는 것” 만큼이나
“여러 자산을 어떻게 조합할 것인가” 가 중요하다.
2.4 그렇다고 부동산과 주식을 같이 가지면 항상 안전한가?
그렇지는 않다.
경제가 큰 충격을 받으면 부동산과 주식이 동시에 어려워질 수도 있다.
국내 연구에서도 주택시장과 주식시장의 관계는 항상 일정하지 않았으며 시장상황에 따라 상관관계가 달라질 수 있다는 결과가 보고되었다. 김상배(2018)는 2004년부터 2017년까지 주택가격지수와 KOSPI를 분석하여 두 시장 사이의 관계가 시간에 따라 변하는 특성을 연구하였다. KCI
따라서
“부동산 + 주식이면 무조건 안전하다.” 라고 생각해서는 안 된다.
2.5 자산가격이 오르면 소비도 달라질 수 있다
집값이나 주식가격이 크게 오르면 사람은 자신의 재산이 증가했다고 느낄 수 있다.
그 결과 소비를 늘릴 가능성이 있다.
이를 Wealth Effect(부의 효과)라고 한다.
Case, Quigley, Shiller의 연구는 미국에서 주택자산과 금융자산의 변화가 소비와 관계가 있음을 분석하였고, 연구기간에서는 주택자산 변화의 소비효과가 주식자산보다 크게 나타났다. NBER
쉽게 말하면
자산가격 상승
→ 내 재산이 늘었다는 인식
→ 소비 변화
→ 기업매출 변화
→ 투자와 경제 변화
로 이어질 수 있다는 것이다.
H2. 3. 관계 법령 및 제도 분석
3.1 주식을 산다는 것은 기업의 일부를 소유한다는 뜻이다
주식투자를 단순히
“가격이 오르는 종목을 사는 것” 으로 이해하면 부족하다.
주식은 기업의 지분을 나타낸다.
즉 주식을 산다는 것은 그 기업의 일부에 투자한다는 의미다.
따라서 앞으로 주식투자를 공부할 때는 주가 그래프만 볼 것이 아니라
그 기업은 무엇을 파는가?
매출은 증가하는가?
이익은 나는가?
부채는 많은가?
현금은 잘 버는가?
를 함께 보아야 한다.
3.2 국내 주식은 어디에서 거래되는가?
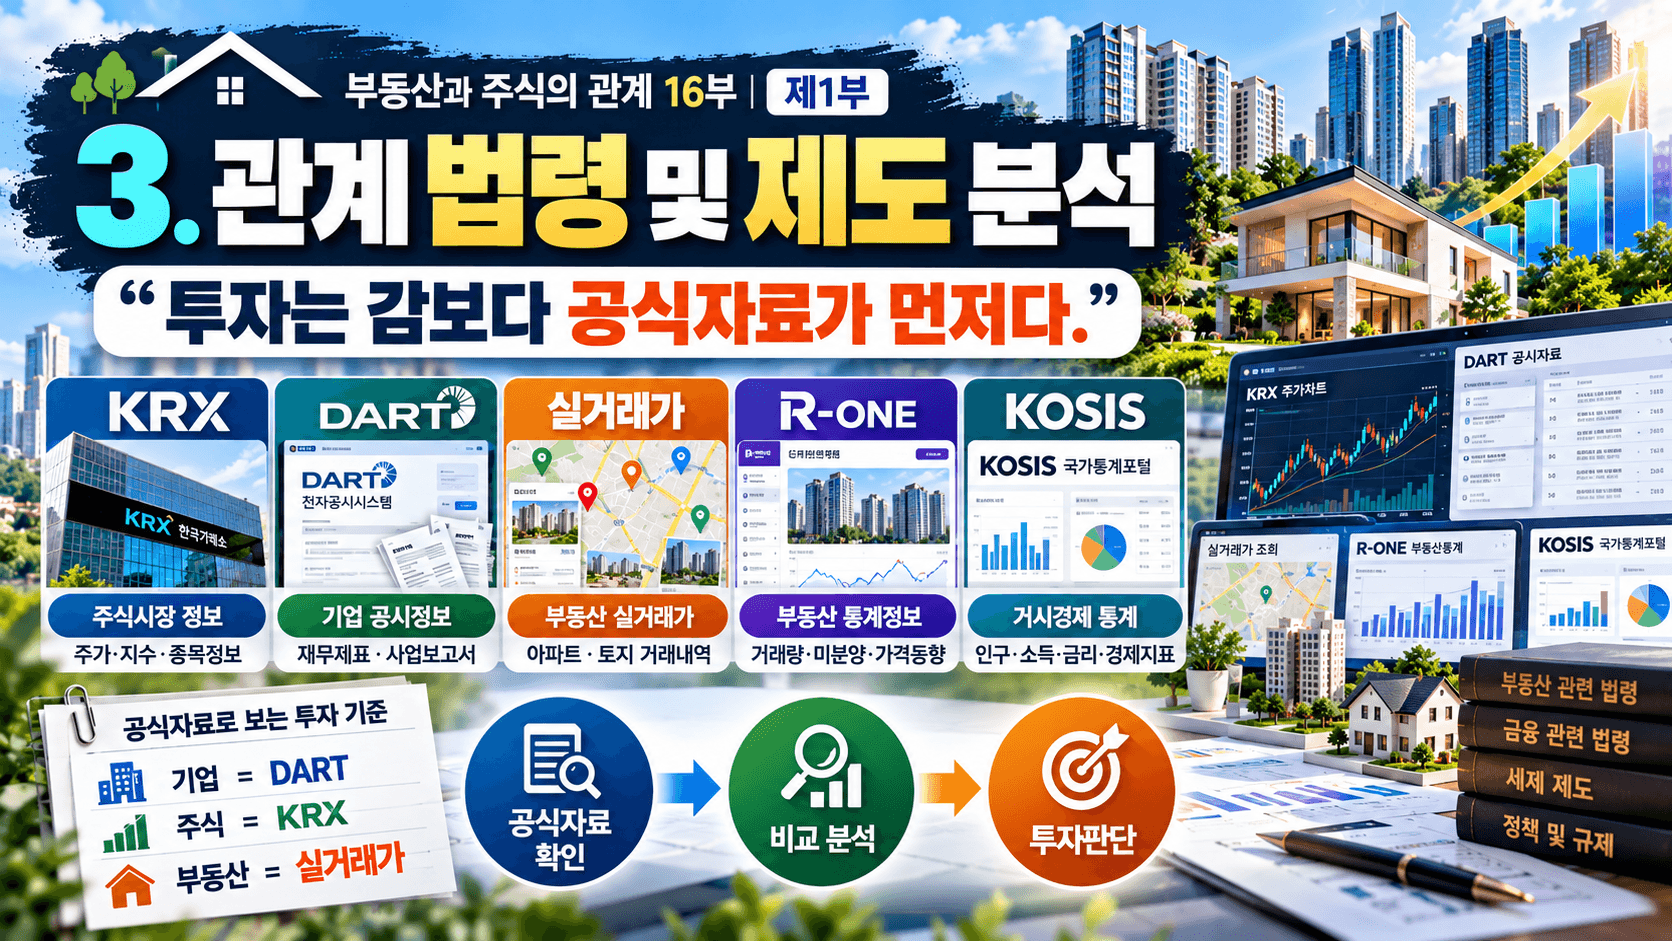
한국거래소(KRX)는 유가증권시장, 코스닥시장, 코넥스시장 및 파생상품시장 등을 개설·운영하고 증권의 공정한 가격 형성과 거래의 안정성·효율성을 위한 기능을 수행한다. KRX
앞으로 제6부에서는 KOSPI와 KOSDAQ을 더 쉽게 설명한다.
3.3 기업정보는 어디에서 확인하는가?
주식투자를 할 때 인터넷 댓글이나 소문만 보고 투자해서는 안 된다.
기업이 공식적으로 발표한 자료를 확인해야 한다.
금융감독원의 DART는 상장법인 등이 제출하는 공시자료를 투자자가 인터넷에서 확인할 수 있는 공식 기업공시시스템이다. DART
DART에서는
사업보고서,
분기보고서,
재무제표,
주요사항보고서
등을 확인할 수 있다. DART
앞으로 제7부 기업분석에서 본격적으로 활용한다.
3.4 부동산도 느낌보다 공식자료를 먼저 본다
부동산 역시 마찬가지다.
“요즘 이 동네가 많이 올랐다더라.” 라는 말보다 실제 데이터를 확인하는 것이 중요하다.
한국부동산원 R-ONE은 주택가격, 지가, 거래, 상업용부동산 등 부동산 관련 국가통계를 제공한다. 한국부동산원
KOSIS에서는 인구·가구·소득·주거·국토이용·경제·기업경영·금융 등 다양한 국가통계를 확인할 수 있다. KOSIS
따라서 앞으로 이 시리즈에서는 다음 원칙을 사용한다.
주식시장 → KRX
기업 → DART
부동산시장 → 국토교통부 실거래가·R-ONE
경제·인구·소득 → KOSIS
H2. 4. 핵심 이론 분석
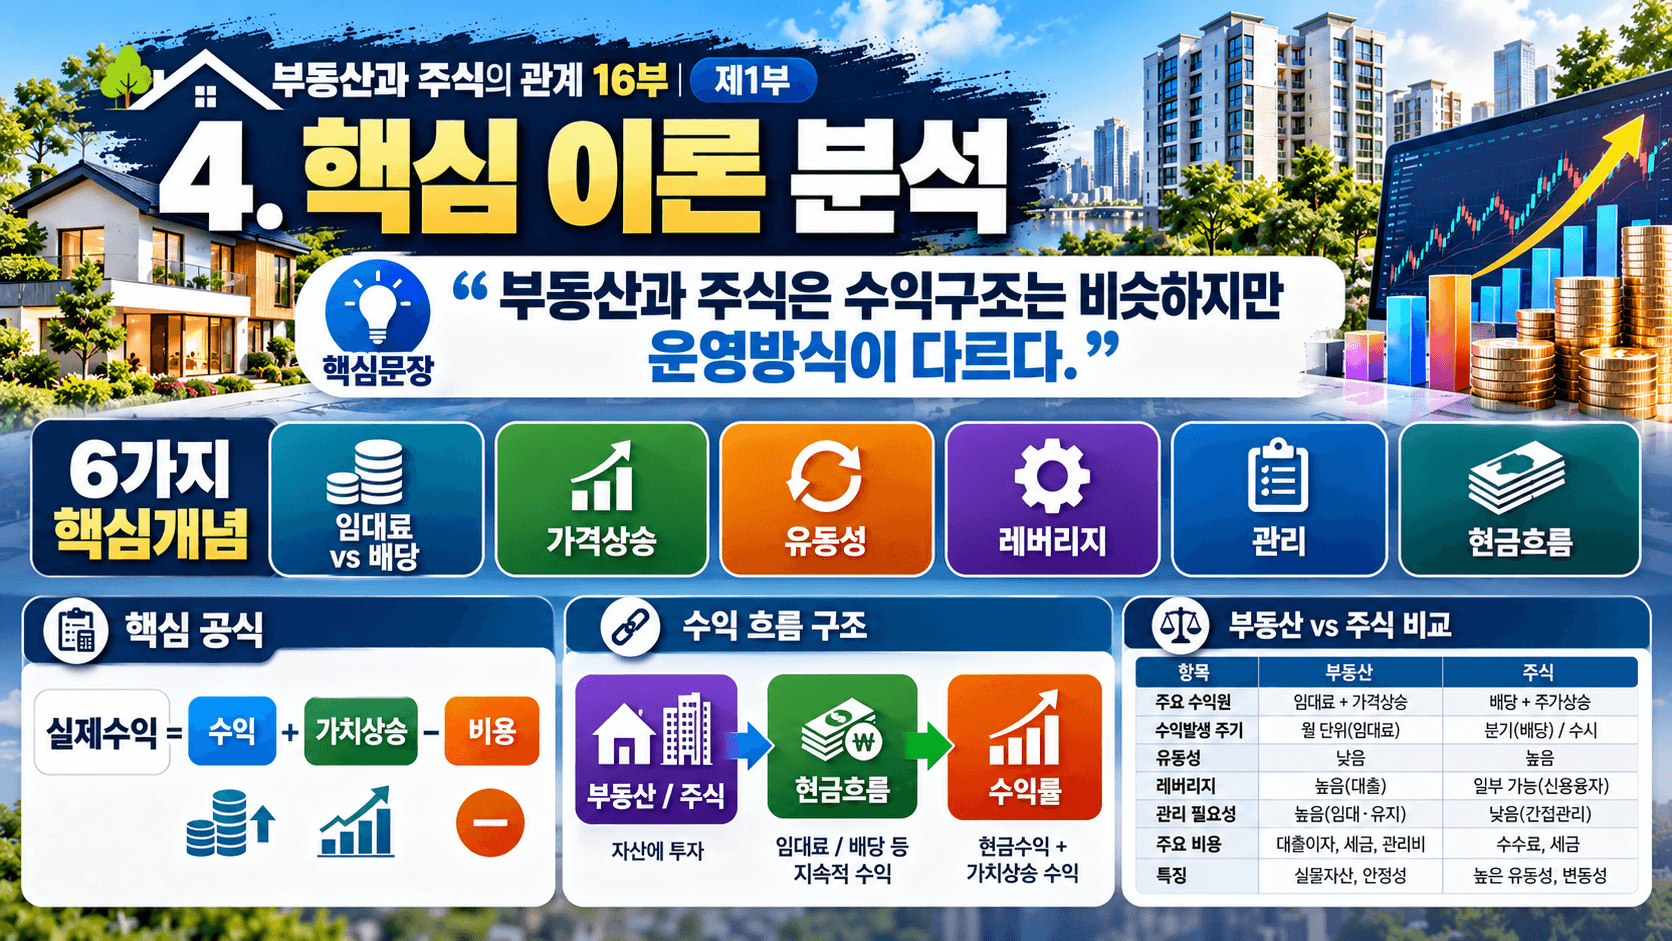
4.1 부동산과 주식을 가장 쉽게 비교하면
| 구분 | 부동산 | 주식 |
|---|---|---|
| 무엇을 사는가 | 토지·건물 | 기업의 지분 |
| 대표 수익 | 임대료·가격상승 | 배당·주가상승 |
| 현금화 | 시간이 필요한 편 | 상대적으로 빠른 편 |
| 필요한 자금 | 비교적 큼 | 소액부터 가능 |
| 대출 활용 | 많이 사용 가능 | 일반적으로 상대적으로 적음 |
| 관리 | 임차인·시설·수선 필요 | 기업이 경영 |
| 가격 확인 | 거래가 있어야 명확 | 시장에서 계속 확인 가능 |
| 개별 차이 | 위치·도로·건물마다 다름 | 같은 종목은 동일 |
| 주요 위험 | 공실·금리·입지·권리 | 기업실적·시장변동 |
| 분산투자 | 많은 돈이 필요할 수 있음 | 비교적 쉽게 가능 |
중요한 것은 어느 자산이 무조건 좋다는 것이 아니다.
두 자산의 성격이 다르다는 것이다.
4.2 부동산의 수익은 어디에서 나오는가?
상가를 예로 들어보자.
10억원짜리 상가를 샀다.
1년에 임대료가 들어온다.
몇 년 뒤 12억원에 팔았다.
그러면 투자자는
임대료
2억원의 가격상승
을 얻었다.
하지만 여기에서
대출이자,
수선비,
공실,
세금,
중개보수비
를 빼야 한다.
따라서
실제 부동산 수익
= 임대수익 + 매각이익 – 각종 비용이다.
4.3 주식의 수익은 어디에서 나오는가?
한 회사 주식을 1,000만원에 샀다고 하자.
기업이 이익을 내어 배당을 준다.
그리고 회사가 성장하여 주식가치가 1,200만원이 되었다.
이 경우 투자수익은
배당
200만원의 가격상승이다.
그러나 기업실적이 나빠져 주가가 800만원으로 떨어질 수도 있다.
따라서 주식도
수익 가능성과
손실 가능성을 함께 생각해야 한다.
4.4 현금흐름이라는 공통점이 있다
부동산에서는 임대료가 중요하다.
주식에서는 기업이 돈을 잘 버는지가 중요하다.
겉보기에는 다르지만 모두 현금흐름과 관련된다.
부동산
임차인 → 임대료 → 부동산 소유자
주식
고객 → 기업 매출 → 이익·현금 → 기업 성장 또는 배당 → 주주
따라서 투자에서는 가격만 보면 부족하다.
“이 자산은 실제 돈을 어떻게 만들어 내는가?” 를 보아야 한다.
4.5 대출은 수익도 키우고 손실도 키운다
10억원 부동산을
내 돈 5억원
- 대출 5억원
으로 구입했다고 하자.
부동산 가격이 오르면 자기자본 기준 수익률이 크게 올라갈 수 있다.
하지만 가격이 떨어지면 손실도 커진다.
그래서 Leverage(레버리지)는
“돈을 많이 벌게 해주는 기술”이 아니라
“수익과 손실을 모두 크게 만드는 구조”라고 이해하는 것이 정확하다.
4.6 부동산과 주식은 같은 경제를 보고 있다
두 시장의 공통 배경에는 경제가 있다.
금리가 내려간다.
→ 기업의 금융비용이 변한다.
→ 기업투자와 실적이 변한다.
→ 주식시장에 영향을 준다.
→ 기업이 공장이나 창고를 확장할 수 있다.
→ 부동산 수요가 변한다.
반대로 경제가 나빠지면 이 흐름이 약해질 수 있다.
따라서 주식과 부동산을 연결해서 보는 것이 필요하다.
4.7 공장·창고에서는 기업을 이해하는 것이 특히 중요하다
아파트의 주된 사용자는 가계다.
공장과 창고의 주된 사용자는 기업이다.
그래서 공장·창고 시장을 이해하려면 기업의 상황도 봐야 한다.
예를 들어 제조기업의 주문이 크게 늘었다.
→ 생산량을 늘린다.
→ 기계를 더 설치한다.
→ 기존 공장이 좁아진다.
→ 새로운 공장을 찾는다.
→ 원재료·제품 보관을 위한 창고가 필요하다.
이런 흐름이 실제 산업용 부동산 수요로 연결될 수 있다.
이것이 부동산 전문가가 기업과 주식을 공부할 이유 중 하나다.
H2. 5. 실무 사례 연구(Case Study)
[부동산 경영 실무 사례 연구: 자산의 유동성과 시장 간의 역동적 연결 고리]
공인중개사로 30년간 경기도 광주(곤지암, 도척, 초월 등)를 비롯한 산업용 토지, 공장, 물류창고 현장을 발로 뛰며 체득한 경험은 단순한 중개 행위를 넘어 거대한 경제 흐름과 자산 관리를 아우릅니다. 본 연구 섹션에서는 현장에서 자주 마주하는 4가지 대표적인 자산 관리 및 시장 연계 국면을 실무적 통찰과 연구 질문으로 입체적으로 풀어냅니다.
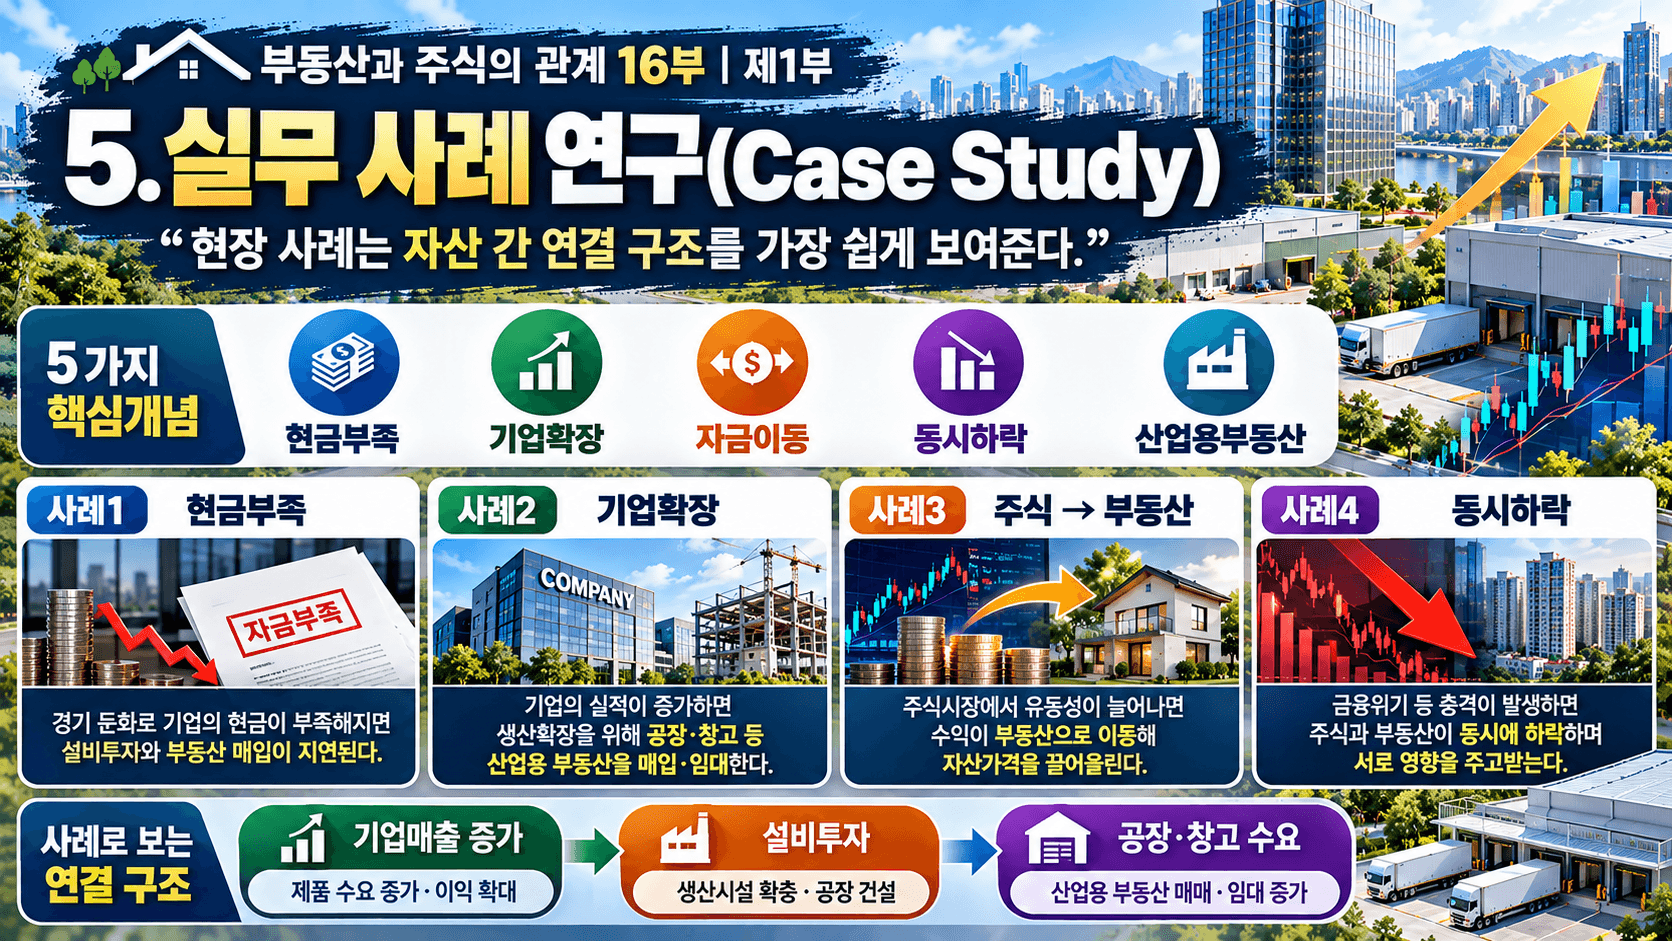
사례 1. 재산은 많은데 현금이 부족한 경우 ― 자산 유동성의 역설
-
연구의 배경과 스토리: 현장에서 오랜 기간 부동산을 보유한 자산가들을 만나다 보면 겉보기에는 수백억 원대 자산가이지만, 막상 사업상 급전이 필요할 때 곤란을 겪는 경우를 종종 목격합니다. 자산의 대부분이 토지와 건물 등 비유동성 자산에 묶여 있기 때문입니다. 부동산을 즉시 현금화하기 어렵다 보니 울며 겨자 먹기로 불리한 조건에 대출을 받거나 급매로 처분하는 상황이 발생합니다.
-
스토리와 시사점: 부동산 비중이 지나치게 높으면 갑작스러운 현금수요에 대응하기 어려운가라는 연구질문 아래, 부동산 자산 비중과 현금조달 능력의 관계를 가계자산 비교분석 모형으로 검토합니다. 이 사례는 재산이 많다는 것과 현금이 충분하다는 것은 결코 같지 않다는 뼈아픈 실무적 교훈을 주며, 자산 포트폴리오에서 유동성 관리의 중요성을 엄밀하게 일깨워 줍니다.
A씨의 자산 대부분은 토지와 건물이다.
총자산은 상당하지만 갑자기 큰돈이 필요해졌다.
부동산을 바로 팔기는 어렵다.
결국 대출을 받거나 낮은 가격에 급매할 가능성이 생긴다.
연구질문
부동산 비중이 지나치게 높으면 갑작스러운 현금수요에 대응하기 어려운가?
독립변수
부동산 자산 비중
종속변수
현금조달 능력
분석방법
가계자산 비교분석
실무 교훈
재산이 많다는 것과 현금이 충분하다는 것은 다르다.
사례 2. 기업 성장과 산업용 부동산 수요 ― 공장·창고의 확장 메커니즘
-
연구의 배경과 스토리: 제조 기업의 주문이 크게 증가하고 생산량을 늘려야 하는 상황이 닥치면, 기존의 좁은 공장은 성장의 걸림돌이 됩니다. 회사는 즉시 더 넓은 생산 시설과 물류창고를 찾아 나서게 되며, 이러한 현상은 단순한 개별 기업의 움직임을 넘어 전체 산업용 부동산 시장의 수요를 견인하는 동력으로 작용합니다.
-
스토리와 시사점: 기업 매출 증가, 생산 증가, 설비 투자, 공장 및 창고 수요 증가로 이어지는 흐름 속에서 기업의 성장과 설비투자가 산업용 부동산 수요에 영향을 주는가라는 연구질문을 도출합니다. 기업 재무 데이터와 부동산 거래 자료를 비교 분석함으로써, 공장과 창고를 제대로 공부하려면 반드시 그 배후에 있는 기업의 경영 상태와 설비투자 사이클을 함께 공부해야 한다는 거시적 통찰을 제공합니다.
제조기업의 주문이 크게 증가했다.
생산량을 늘려야 한다.
기존 공장은 좁다.
회사는 새로운 공장과 창고를 알아보기 시작한다.
흐름은 다음과 같다.
기업매출 증가
→ 생산증가
→ 설비투자
→ 공장·창고 수요 증가
연구질문
기업의 성장과 설비투자가 산업용 부동산 수요에 영향을 주는가?
독립변수
기업매출·설비투자
종속변수
공장·창고 수요
분석방법
기업자료와 부동산 거래자료 비교
실무 교훈
공장·창고를 공부하려면 기업도 함께 공부해야 한다.
사례 3. 주식에서 번 돈이 부동산으로 이동하는 경우 ― 자산 간의 유동성 이전과 부의 효과
-
연구의 배경과 스토리: 투자자 B씨가 오랜 기간 보유한 주식 시장에서 상당한 투자 수익을 거둔 뒤 일부를 현금화하고, 이 자금으로 아파트나 상가, 토지 등의 실물 부동산 매수를 검토하는 풍경은 시장에서 흔히 볼 수 있는 자산 이동의 전형입니다. 이처럼 특정 자산 시장에서 발생한 수익이 다른 시장으로 파급되는 현상은 여러 투자자에게 동시에 일어날 때 전체 부동산 수요를 자극합니다.
-
스토리와 시사점: 자산가격 상승이 소비와 경제활동에 영향을 미친다는 부의 효과는 NBER 등 해외 주요 연구에서도 깊이 있게 다뤄져 왔습니다. 주식자산 증가가 일정 시차 뒤 부동산 매수에 영향을 줄 수 있는가라는 연구질문을 바탕으로 주가지수와 부동산 거래량의 시계열을 비교 분석하며, 주식시장과 부동산시장 사이에 거대한 자금의 이동 통로가 존재한다는 시장 연계성의 교훈을 도출합니다.
B씨가 오랫동안 보유한 주식에서 상당한 수익을 얻었다고 하자.
일부 주식을 매도한다.
현금이 생긴다.
그 자금으로 아파트·상가·토지 구입을 검토한다.
이런 자금이동이 여러 투자자에게 동시에 발생하면 부동산 수요에도 영향을 줄 수 있다.
자산가격 상승이 소비와 경제활동에 영향을 줄 수 있다는 Wealth Effect(부의 효과)는 해외 연구에서도 분석되어 왔다. NBER
연구질문
주식자산 증가가 일정 시차 뒤 부동산 매수에 영향을 줄 수 있는가?
독립변수
주식자산 가치
종속변수
부동산 매수수요
분석방법
주가지수·부동산 거래량 시계열 비교
실무 교훈
주식시장과 부동산시장 사이에는 자금이 이동할 수 있다.
사례 4. 부동산과 주식이 동시에 어려워진 경우 ― 경제위기와 자산 동조화 현상
-
연구의 배경과 스토리: 평소에는 주식과 부동산이 서로 다른 방향으로 움직이며 포트폴리오의 위험을 분산해 주지만, 전대미문의 경제위기가 발생하여 기업 실적이 악화되고 대출 문턱이 높아지면 상황이 급변합니다. 주식 가격이 폭락하고 부동산 매수자마저 자취를 감추면서, 믿었던 두 가지 핵심 자산이 동시에 침체의 수렁에 빠지는 위기를 맞이하게 됩니다.
-
스토리와 시사점: 국내 선행연구에서도 주택과 주식시장의 상관관계가 위기 상황이나 시간에 따라 어떻게 달라지는지 활발히 분석되어 왔습니다. 경제충격이 발생하면 부동산과 주식의 분산효과가 줄어드는가라는 연구질문 아래 시계열 및 상관관계 분석을 수행하며, 여러 자산을 분산 보유하고 있다고 해서 거시경제적 충격에 따른 위험이 완전히 사라지는 것은 아니다라는 리스크 관리의 본질적 교훈을 명확히 제시합니다.
투자자가 부동산과 주식을 모두 보유하고 있었다.
평소에는 주식과 부동산이 서로 다르게 움직였다.
그러나 경제위기가 발생한다.
기업실적이 나빠진다.
주식가격이 하락한다.
대출이 어려워진다.
부동산 매수자도 감소한다.
결국 두 자산이 동시에 어려워질 수 있다.
국내 연구에서도 주택과 주식시장의 상관관계가 시간에 따라 달라질 수 있는 것으로 분석되었다. KCI
연구질문
경제충격이 발생하면 부동산과 주식의 분산효과가 줄어드는가?
독립변수
경제위기 여부
종속변수
부동산·주식 가격의 동조화
분석방법
시계열 및 상관관계 분석
실무 교훈
여러 자산을 가지고 있다고 위험이 완전히 없어지는 것은 아니다.
H2. 6. 실무 체크리스트
- 내가 가진 전체 자산을 정확히 알고 있는가
- 부동산의 현재 가치를 파악하고 있는가
- 주식·ETF·예금 등 금융자산을 파악했는가
- 대출과 기타 부채를 모두 계산했는가
- 총자산에서 부채를 뺀 순자산을 알고 있는가
- 갑자기 사용할 수 있는 현금이 충분한가
- 부동산에 지나치게 많은 자산이 집중되어 있지 않은가
- 한 종목의 주식에 지나치게 투자하고 있지 않은가
- 부동산도 한 지역에 집중되어 있지 않은가
- 부동산에서 실제 임대수익을 계산했는가
- 부동산 유지비와 세금을 계산했는가
- 주식회사의 매출과 이익을 확인하는가
- 주식의 배당만 보고 투자하지 않는가
- 대출을 사용했다면 금리상승 위험을 계산했는가
- 필요한 시점에 자산을 현금화할 수 있는가
- 투자목적이 무엇인지 분명한가
- 언제까지 투자할 것인지 정했는가
- 얼마의 손실까지 감당할 수 있는가
- 금리·경기·물가를 함께 확인하는가
- 기업실적과 설비투자를 확인하는가
- 공장·창고 투자 시 해당 산업을 조사했는가
- 주식은 DART·KRX 공식자료를 확인하는가
- 부동산은 실거래가·R-ONE을 확인하는가
- 자산의 비중이 크게 변했는지 정기적으로 확인하는가
- 개별 자산이 아니라 전체 순자산 기준으로 판단하는가
H2. 7. 자주 묻는 질문(FAQ)
Q1. 부동산을 가지고 있으면 주식도 반드시 해야 합니까?
아니다.
주식투자를 반드시 해야 한다는 뜻이 아니다.
다만 금리·기업·금융시장을 이해하면 부동산시장도 더 넓게 볼 수 있다는 의미다.
Q2. 부동산과 주식 중 어느 것이 더 좋습니까?
하나가 항상 좋다고 말할 수 없다.
부동산은 실물자산과 임대수익이라는 장점이 있고 주식은 높은 유동성과 분산투자의 편리함이라는 장점이 있다.
개인의 상황에 따라 달라진다.
Q3. 부동산이 주식보다 안전합니까?
위험의 종류가 다르다.
주식은 가격변동이 매일 보인다.
부동산은 실시간 가격이 보이지 않지만
공실,
대출,
권리문제,
입지변화,
수선,
매각 어려움
같은 위험이 있다.
Q4. 주식은 언제든 팔 수 있으므로 더 좋은 자산 아닙니까?
항상 그렇지는 않다.
주식은 빠르게 매도할 수 있지만 가격이 크게 하락한 시점에 매도하면 손실이 확정될 수 있다.
Q5. 부동산 50%, 주식 50%가 가장 좋습니까?
그렇지 않다.
모든 사람에게 똑같은 비율은 없다.
나이·소득·부채·생활비·투자기간·위험감내능력에 따라 달라진다. Investor.gov도 적절한 자산배분이 투자기간과 위험감내 정도에 따라 달라진다고 설명한다. Investor.gov
Q6. 부동산과 주식은 반대로 움직입니까?
항상 그렇지 않다.
같이 오를 수도 있고 같이 내릴 수도 있으며 서로 다른 방향으로 움직일 수도 있다.
시장상황에 따라 관계가 변할 수 있다. KCI
Q7. 주식이 오르면 나중에 집값도 오릅니까?
반드시 그렇지는 않다.
주식에서 번 돈이 부동산으로 이동할 가능성은 있지만 부동산에는 금리·대출·공급·인구·지역개발 등의 추가 변수가 작용한다.
Q8. 공장·창고 중개를 하는데 주식 공부가 왜 필요합니까?
공장과 창고를 사용하는 사람은 기업이다.
기업의 매출과 투자계획을 이해하면 앞으로 공장·창고 수요가 어떻게 움직일지 판단하는 데 도움이 될 수 있다.
Q9. 주식을 처음 공부하면 무엇부터 봐야 합니까?
종목추천보다 먼저
주식이 무엇인지,
기업이 어떻게 돈을 버는지,
재무제표가 무엇인지,
수익과 위험은 무엇인지
부터 배우는 것이 좋다.
제5~8부에서 차례대로 설명한다.
Q10. 부동산과 주식을 함께 공부하는 최종 목적은 무엇입니까?
한 자산에서 최고수익을 얻는 것이 아니라 전체 재산을 안정적으로 성장시키고 필요한 현금을 확보하며 위험을 관리하기 위해서다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험에서 부동산 현장을 오래 보다 보면 부동산만으로 설명하기 어려운 현상이 많다.
어느 시기에는 공장과 창고를 찾는 기업이 갑자기 늘어난다.
반대로 좋은 매물이 있어도 기업들이 결정을 미루기도 한다.
이런 상황을 단순히
“부동산 경기가 좋다.”
“부동산 경기가 나쁘다.” 라고만 설명하기는 어렵다.
기업의 입장에서 보면 이해가 쉬워진다.
기업의 매출이 증가한다.
→ 주문이 늘어난다.
→ 생산시설이 부족해진다.
→ 새 기계를 설치한다.
→ 더 큰 공장이 필요해진다.
→ 재고와 제품이 늘어나 창고가 필요해진다.
반대로 기업의 매출이 줄고 금리가 높아지면 신규 공장매입이나 이전을 미룰 수 있다.
그래서 산업용 부동산을 다룰 때는 토지와 건물만 보아서는 부족하다.
그 부동산을 사용하는 기업을 함께 보아야 한다.
주식시장도 결국 기업을 평가하는 시장이다.
상장기업의
매출,
영업이익,
설비투자,
신규사업,
산업전망을 살펴보면 그 산업의 방향을 이해하는 하나의 자료가 될 수 있다.
물론 주가가 미래의 부동산수요를 항상 정확하게 알려주는 것은 아니다.
하지만 부동산 실무자가 기업과 금융시장을 함께 이해하면 현장을 보는 시야가 넓어질 수 있다.
또 하나 중요하게 느끼는 점이 있다.
재산의 크기와 자산관리의 안정성은 같은 것이 아니다.
부동산을 많이 가지고 있어도 현금이 부족할 수 있다.
주식을 많이 가지고 있어도 시장급락 때 큰 손실을 입을 수 있다.
대출이 많으면 자산가격이 좋아도 높은 이자가 부담이 될 수 있다.
따라서 가장 중요한 질문은
“부동산이 얼마인가?”
“주식이 얼마인가?” 보다
“내 전체 자산은 어떤 구조로 되어 있는가?” 이다.
컴퓨터공학에서는 여러 부분이 서로 연결된 전체 구조를 System(시스템)으로 본다.
자산관리도 비슷하다.
부동산 하나,
주식 하나,
대출 하나를 따로 보지 않고
부동산 + 금융자산 + 현금 + 부채 + 소득을 하나의 시스템으로 보아야 한다.
이것이 이 시리즈에서 부동산과 주식을 함께 공부하려는 이유다.
H2. 9. 정책 제언 및 투자 전략
9.1 먼저 내 재산을 한 장에 적어본다
가장 먼저 다음과 같이 정리한다.
자산
→ 아파트
→ 토지
→ 상가
→ 공장·창고
→ 국내주식
→ 해외주식
→ ETF
→ 예금·현금
부채
→ 주택담보대출
→ 사업자대출
→ 기타 부채
그리고 계산한다.
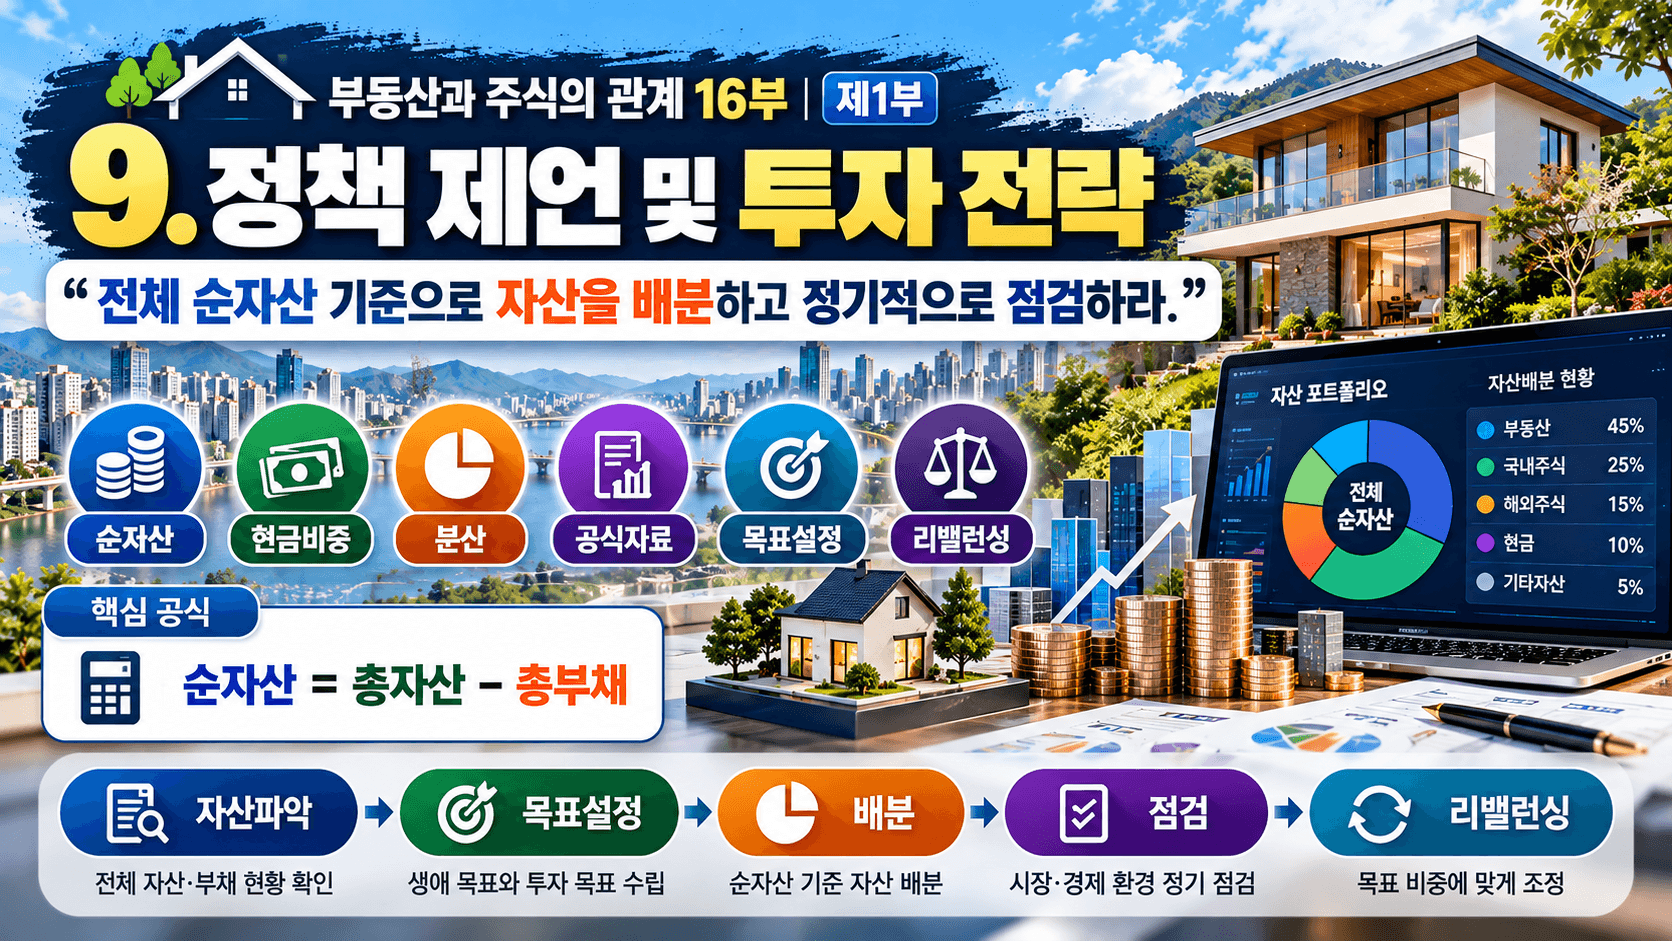
순자산
= 총자산 – 총부채
국가데이터처도 가계금융복지조사에서 자산과 부채를 함께 조사하여 순자산을 산출한다. 2025년 3월 말 기준 전체 가구의 평균 자산은 5억 6,678만원, 평균 부채는 9,534만원, 순자산은 4억 7,144만원이었다. 국가데이터처
9.2 투자목적을 먼저 정한다
투자하기 전에 질문한다.
노후생활을 위한 것인가?
임대수익을 위한 것인가?
자녀의 교육자금인가?
10년 후 은퇴자금인가?
단기적으로 필요한 돈인가?
목적이 달라지면 자산구성도 달라져야 한다.
9.3 현금을 무시하지 않는다
현금은 투자수익률이 낮아 보일 수 있다.
그러나 갑자기 기회가 나타났을 때 사용할 수 있다.
또 시장이 어려울 때 생활비와 대출상환을 위한 안전판 역할을 한다.
따라서 모든 돈을 부동산이나 주식에 넣는 것만이 좋은 투자는 아니다.
9.4 부동산도 분산을 생각한다
부동산 분산은 여러 채를 사라는 뜻만은 아니다.
다음 집중위험을 확인하는 것이다.
한 지역에만 있는가?
한 임차인에게 의존하는가?
한 산업에만 관련되어 있는가?
한 종류의 부동산만 가지고 있는가?
특히 공장·창고는 특정 산업의 경기에 영향을 받을 수 있다.
9.5 주식도 기업 하나만 보지 않는다
아무리 좋은 회사처럼 보여도 미래는 확실하지 않다.
그래서
여러 기업,
여러 산업,
국내·해외,
ETF
등을 활용해 위험을 나누는 방법을 검토할 수 있다.
분산투자의 기본은 한 투자대상에 모든 자금을 집중하지 않는 것이다. Investor.gov
9.6 가격보다 현금흐름을 본다
부동산은
임대료
- 공실
- 관리비
- 수선비
- 금융비
- 세금
을 계산한다.
주식은
기업매출
→ 영업이익
→ 현금흐름
→ 투자
→ 배당 또는 성장을 본다.
두 자산의 공통어는 결국 돈이 실제로 들어오고 나가는 Cash Flow(현금흐름)다.
9.7 공식자료부터 확인한다
본 시리즈에서는 다음 자료를 기본으로 사용한다.
주식시장
→ KRX
기업정보
→ DART
부동산시장
→ 국토교통부 실거래가·R-ONE
인구·소득·산업·경제
→ KOSIS
한국거래소는 국내 증권시장을 운영하고, DART는 기업의 공식 공시자료를 제공한다. KRX 한국부동산원 R-ONE과 KOSIS는 부동산·경제·인구 등 투자판단에 필요한 공공통계를 제공한다. 한국부동산원
9.8 정기적으로 자산비중을 다시 본다
처음에는
부동산 50%
금융자산 30%
현금 20%
였다고 하자.
몇 년 뒤 부동산가격이 크게 올라
부동산 75%
금융자산 20%
현금 5%
가 될 수도 있다.
이때 처음 생각했던 위험수준과 달라졌는지 확인해야 한다.
이것이 Rebalancing(리밸런싱)의 기본 생각이다. Investor.gov 역시 자산가격 변화로 목표비중에서 벗어날 경우 포트폴리오를 다시 조정하는 개념을 설명한다. Investor.gov
H2. 10. 결론(Conclusion)

부동산과 주식은 매우 다른 자산처럼 보인다.
부동산은 토지와 건물이다.
주식은 기업의 일부를 소유하는 권리다.
부동산에서는 임대료를 받을 수 있다.
주식에서는 배당을 받을 수 있다.
부동산 가격이 오르면 매각차익을 얻을 수 있다.
주가가 오르면 주식 매각차익을 얻을 수 있다.
부동산은 현금화하는 데 시간이 걸리는 편이고 주식은 상대적으로 빠르게 거래할 수 있다.
그러나 두 자산은 결국 같은 경제 안에서 움직인다.
금리 변화
→ 기업의 금융비용 변화
→ 기업실적과 투자 변화
→ 주식시장 변화
→ 가계의 자산과 소비 변화
→ 기업의 생산·설비투자 변화
→ 공장·창고·상가·토지 수요 변화
→ 부동산시장 변화
라는 연결이 만들어질 수 있다.
그래서 부동산만 공부해서는 놓치는 부분이 생긴다.
주식만 공부해도 놓치는 부분이 생긴다.
두 시장을 함께 보면
돈이 어디에서 움직이는지,
기업이 왜 투자하는지,
왜 공장과 창고의 수요가 생기는지,
왜 어느 시기에 부동산과 주식이 같이 움직이는지
조금 더 쉽게 이해할 수 있다.
최종적으로 중요한 것은
부동산이냐 주식이냐 라는 선택이 아니다.
더 중요한 것은
내 전체 자산을 어떻게 관리할 것인가이다.
제1부의 흐름을 다시 정리하면 다음과 같다.
부동산 이해
→ 주식 이해
→ 수익과 위험 비교
→ 유동성 확인
→ 부채 확인
→ 분산투자
→ 자산배분
→ 전체 순자산 관리
제1부에서 꼭 기억해야 할 한 문장은 다음과 같다.
부동산과 주식을 함께 공부하는 이유는 둘 중 어느 것이 더 좋은지 결정하기 위해서가 아니라, 내 전체 재산이 경제 속에서 어떻게 움직이는지 이해하기 위해서다.
H2. 11. 참고문헌(References)
- Markowitz, H. M. (1952), 「Portfolio Selection」
현대 포트폴리오 이론의 출발점이 된 대표 연구다. 투자자산 하나만 보는 것이 아니라 여러 자산을 함께 보유할 때 전체 위험과 수익을 생각해야 한다는 이론적 기초를 제공하였다. JSTOR
Markowitz 「Portfolio Selection」 바로가기 - U.S. SEC Investor.gov, 「Asset Allocation and Diversification」
Asset Allocation(자산배분), Diversification(분산투자), 투자기간, 위험감내능력과 리밸런싱의 기본원리를 일반 투자자가 이해하기 쉽게 설명한 공식 투자자 교육자료다. Investor.gov
Investor.gov 자산배분 자료 바로가기 - 국가데이터처, 「2025년 가계금융복지조사 결과」
가계의 평균자산·부채·순자산·소득 등을 조사한 공식통계다. 개인 자산을 볼 때 단순한 총자산이 아니라 자산과 부채를 함께 보아야 한다는 점을 이해하는 기초자료다. 국가데이터처
2025년 가계금융복지조사 바로가기 - 김상배(2018), 「주택시장과 주식시장 사이의 상관관계에 관한 연구」
2004년부터 2017년까지 주택가격지수와 KOSPI를 이용하여 두 시장의 시간가변적 상관관계를 연구하였다. 부동산과 주식의 관계가 고정된 것이 아니라 시장상황에 따라 달라질 수 있다는 점을 이해하는 데 유용하다. KCI
KCI 논문 바로가기 - Case, K. E., Quigley, J. M. & Shiller, R. J. (2013), 「Wealth Effects Revisited: 1975–2012」
주택자산과 금융자산의 변화가 가계소비와 어떤 관계를 가지는지를 연구한 대표적인 Wealth Effect(부의 효과) 연구다. NBER
NBER 연구 바로가기 - 한국거래소(KRX)
유가증권시장·코스닥시장·코넥스시장 등을 운영하는 국내 공식 증권시장 인프라다. 국내 주식시장 분석의 기본자료원으로 사용한다. KRX
한국거래소 바로가기 - 금융감독원 전자공시시스템 DART
기업의 사업보고서·분기보고서·재무상황·경영실적과 각종 공시자료를 확인할 수 있는 공식 기업공시시스템이다. DART
DART 전자공시시스템 바로가기 - 국토교통부 실거래가 공개시스템
주택·토지·상업업무용·공장·창고 등 실제 신고된 부동산 거래가격을 확인할 수 있는 공공자료다.
국토교통부 실거래가 공개시스템 바로가기 - 한국부동산원 R-ONE 부동산통계정보시스템
주택가격, 지가, 거래현황, 상업용부동산 임대동향 등 부동산시장 관련 국가통계를 제공한다. 한국부동산원
R-ONE 바로가기 - KOSIS 국가통계포털
인구·가구·소득·소비·자산·주거·국토이용·기업경영·금융 등 부동산과 주식시장 분석에 필요한 국가통계를 제공한다. KOSIS
KOSIS 국가통계포털 바로가기 - 조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지·공장·창고·상가·주택 중개, 개발 및 기업입지 상담 과정에서 축적한 현장경험을 본 글의 사례와 실무적 판단기준에 반영하였다.
조상현 공인중개사 공식 홈페이지 바로가기
실무 유의사항
본 글은 부동산과 주식의 기본관계를 이해하기 위한 교육·연구용 자료다.
부동산과 주식의 가격은 금리·물가·기업실적·정책·공급·수요·환율·투자심리 등 여러 요인에 따라 변한다.
과거 수익률이나 과거의 시장관계가 미래 수익을 보장하지 않는다.
자산배분 역시 모든 사람에게 동일한 정답이 있는 것이 아니며 연령, 소득, 부채, 투자기간, 생활비와 위험감내능력에 따라 달라져야 한다.
실제 부동산 거래와 금융투자에 앞서 최신 법령·세제·시장제도를 공식자료에서 다시 확인하는 것이 필요하다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.


