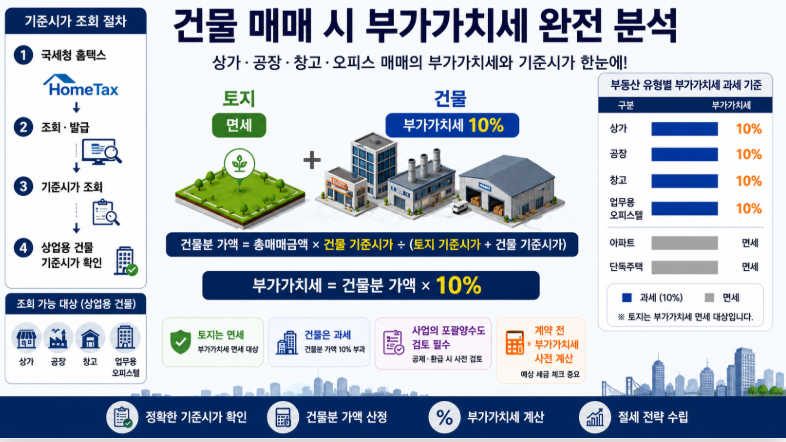
건물 매매 시 부가가치세 완전 분석 (공인중개사 30년 실무 경험)
상가·공장·창고·오피스 매매의 건물분 부가가치세와 기준시가 안분계산 실무
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
초록(Abstract)
사업용 부동산 매매에서 가장 빈번하게 발생하는 세무 분쟁 중 하나는 건물분 부가가치세에 대한 이해 부족이다. 토지는 부가가치세 면세 대상이지만 상가·공장·창고·오피스 등 사업용 건물은 과세 대상이므로, 토지와 건물을 함께 거래하는 경우에는 반드시 건물분 가액을 구분해야 한다.
본 연구는 「부가가치세법」, 「부가가치세법 시행령」 및 국세청 예규를 중심으로 건물분 부가가치세의 과세 원칙과 안분계산 방법을 분석하고, 국세청 기준시가 조회 절차와 실무 사례를 제시하여 부동산 거래 과정에서 발생할 수 있는 세무 위험을 최소화하는 데 목적이 있다.
주요어: 건물분 부가가치세, 기준시가, 사업용 부동산, 상가, 공장, 창고, 토지·건물 안분계산, 사업의 포괄양수도
용어정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
뜻·부동산 실무 의미 |
|---|---|---|
| 건물분 부가가치세 (建物分附加價値稅) |
VAT·Value Added Tax on Building /ˈvæljuː ˈædɪd tæks ɑːn ˈbɪldɪŋ/ |
건물 공급가액에 부과되는 부가가치세 |
| 부가가치세 (附加價値稅) |
VAT·Value Added Tax /ˈvæljuː ˈædɪd tæks/ |
재화·용역의 부가가치에 과세하는 세금 |
| 기준시가 (基準時價) |
Standard Value /ˈstændərd ˈvæljuː/ |
세금 계산 등에 활용되는 법정 기준가액 |
| 사업용 부동산 (事業用不動産) |
Business Real Estate /ˈbɪznəs ˈriːəl ɪsteɪt/ |
사업 목적으로 사용하는 부동산 |
| 상가 (商街) |
Commercial Property /kəˈmɜːrʃəl ˈprɑːpərti/ |
영업·임대 등에 사용하는 상업용 부동산 |
| 공장 (工場) |
Factory /ˈfæktəri/ |
제조·생산 활동에 사용하는 사업용 건물 |
| 창고 (倉庫) |
Warehouse /ˈwerhaʊs/ |
물품 보관·물류에 사용하는 건물 |
| 오피스 (—) |
Office /ˈɔːfɪs/ |
업무 목적으로 사용하는 건물 또는 공간 |
| 토지·건물 안분계산 (土地·建物按分計算) |
Allocation Calculation /ˌæləˈkeɪʃən ˌkælkjəˈleɪʃən/ |
총매매가액을 토지와 건물로 나누는 계산 |
| 안분계산 (按分計算) |
Allocation /ˌæləˈkeɪʃən/ |
하나의 금액을 합리적 기준으로 배분하는 계산 |
| 사업의 포괄양수도 (事業의包括讓受渡) |
Transfer of Business as a Going Concern /ˈtrænsfɜːr əv ˈbɪznəs æz ə ˈɡoʊɪŋ kənˈsɜːrn/ |
사업의 동일성을 유지하며 포괄 이전하는 거래 |
| 과세대상 (課稅對象) |
Taxable Supply /ˈtæksəbəl səˈplaɪ/ |
법에 따라 세금이 부과되는 공급 |
| 면세 (免稅) |
Tax Exemption /tæks ɪɡˈzempʃən/ |
법률에 따라 세금 부과가 면제되는 것 |
| 과세 (課稅) |
Taxation /tækˈseɪʃən/ |
법률에 따라 세금을 부과하는 것 |
| 재화의 공급 (財貨의供給) |
Supply of Goods /səˈplaɪ əv ɡʊdz/ |
재화를 인도하거나 이전하는 과세상 공급 |
| 공급가액 (供給價額) |
Taxable Value /ˈtæksəbəl ˈvæljuː/ |
부가가치세를 제외한 과세표준 금액 |
| 실지거래가액 (實地去來價額) |
Actual Transaction Value /ˈæktʃuəl trænˈzækʃən ˈvæljuː/ |
실제 거래에서 당사자가 주고받은 가액 |
| 감정평가가액 (鑑定評價價額) |
Appraised Value /əˈpreɪzd ˈvæljuː/ |
감정평가를 통해 산정된 부동산 가액 |
| 장부가액 (帳簿價額) |
Book Value /bʊk ˈvæljuː/ |
회계장부에 기록되어 있는 자산가액 |
| 총매매금액 (總賣買金額) |
Total Purchase Price /ˈtoʊtəl ˈpɜːrtʃəs praɪs/ |
토지와 건물을 포함한 전체 거래금액 |
| 건물분 가액 (建物分價額) |
Building Value /ˈbɪldɪŋ ˈvæljuː/ |
전체 거래금액 중 건물에 해당하는 금액 |
| 토지분 가액 (土地分價額) |
Land Value /lænd ˈvæljuː/ |
전체 거래금액 중 토지에 해당하는 금액 |
| 상업용 건물 기준시가 (商業用建物基準時價) |
Commercial Building Standard Value /kəˈmɜːrʃəl ˈbɪldɪŋ ˈstændərd ˈvæljuː/ |
상업용 건물 세무 계산에 활용하는 기준가액 |
| 개별공시지가 (個別公示地價) |
Individual Publicly Announced Land Price /ˌɪndɪˈvɪdʒuəl ˈpʌblɪkli əˈnaʊnst lænd praɪs/ |
개별 토지에 공시된 단위면적당 가격 |
| 부동산공시가격 (不動産公示價格) |
Officially Announced Real Estate Price /əˈfɪʃəli əˈnaʊnst ˈriːəl ɪsteɪt praɪs/ |
정부가 공시하는 부동산 기준가격 |
| 매입세액 (買入稅額) |
Input VAT /ˈɪnpʊt viː eɪ tiː/ |
사업자가 매입 과정에서 부담한 부가가치세 |
| 매입세액 공제 (買入稅額控除) |
Input Tax Credit /ˈɪnpʊt tæks ˈkredɪt/ |
일정 요건의 매입세액을 납부세액에서 공제하는 제도 |
| 부가가치세 환급 (附加價値稅還給) |
VAT Refund /viː eɪ tiː ˈriːfʌnd/ |
공제 가능한 세액이 커 발생하는 세금 환급 |
| 일반과세자 (一般課稅者) |
General VAT Taxpayer /ˈdʒenərəl viː eɪ tiː ˈtækˌspeɪər/ |
일반적인 부가가치세 과세방식을 적용받는 사업자 |
| 간이과세자 (簡易課稅者) |
Simplified VAT Taxpayer /ˈsɪmplɪfaɪd viː eɪ tiː ˈtækˌspeɪər/ |
간이과세방식을 적용받는 사업자 |
| 면세사업자 (免稅事業者) |
VAT-exempt Business Operator /viː eɪ tiː ɪɡˈzempt ˈbɪznəs ˈɑːpəreɪtər/ |
면세 재화·용역을 공급하는 사업자 |
| 사업자등록 (事業者登錄) |
Business Registration /ˈbɪznəs ˌredʒɪˈstreɪʃən/ |
사업자가 세무관청에 사업 사실을 등록하는 절차 |
| 예정신고 (豫定申告) |
Preliminary VAT Return /prɪˈlɪməneri viː eɪ tiː rɪˈtɜːrn/ |
과세기간 중 일정 기간의 부가가치세 신고 |
| 확정신고 (確定申告) |
Final VAT Return /ˈfaɪnəl viː eɪ tiː rɪˈtɜːrn/ |
과세기간 전체 세액을 확정하여 신고하는 절차 |
| 납세의무 (納稅義務) |
Tax Liability /tæks ˌlaɪəˈbɪləti/ |
법률에 따라 세금을 납부해야 하는 의무 |
| 거래비용 (去來費用) |
Transaction Cost /trænˈzækʃən kɔːst/ |
부동산 거래 과정에서 발생하는 전체 비용 |
| 총거래비용 (總去來費用) |
Total Transaction Cost /ˈtoʊtəl trænˈzækʃən kɔːst/ |
매매가격과 세금 등 거래 관련 비용의 합계 |
| 세후 수익률 (稅後收益率) |
After-tax Return /ˈæftər tæks rɪˈtɜːrn/ |
세금을 차감한 뒤 실제로 남는 투자수익률 |
| 세무 위험 (稅務危險) |
Tax Risk /tæks rɪsk/ |
세액 오류·추징·가산세 등이 발생할 가능성 |
| 가산세 (加算稅) |
Tax Penalty /tæks ˈpenəlti/ |
세법상 의무 위반에 추가로 부과되는 세액 |
| 수정신고 (修正申告) |
Amended Tax Return /əˈmendɪd tæks rɪˈtɜːrn/ |
과소 신고한 세액 등을 바로잡는 신고 |
| 매매계약서 (賣買契約書) |
Sale and Purchase Agreement /seɪl ænd ˈpɜːrtʃəs əˈɡriːmənt/ |
부동산 매매조건을 정하는 계약문서 |
| 건축물대장 (建築物臺帳) |
Building Register /ˈbɪldɪŋ ˈredʒɪstər/ |
건축물 현황과 용도 등을 기록한 공적 장부 |
| 등기사항증명서 (登記事項證明書) |
Real Estate Registry Certificate /ˈriːəl ɪsteɪt ˈredʒɪstri sərˈtɪfɪkət/ |
부동산의 권리관계를 확인하는 공적 증명서 |
| 감가상각 자산 (減價償却資産) |
Depreciable Asset /dɪˈpriːʃiəbəl ˈæset/ |
사용기간에 따라 가치가 비용 처리되는 자산 |
| 절세 전략 (節稅戰略) |
Tax-saving Strategy /tæks ˈseɪvɪŋ ˈstrætədʒi/ |
적법한 범위에서 세부담을 관리하는 전략 |
1. 연구 배경 및 목적
상가·공장·창고 등 사업용 부동산을 매매할 때 많은 거래 당사자는 취득세와 양도소득세는 인식하고 있으나 건물분 부가가치세는 간과하는 경우가 많다.
특히 매매계약서에 부가가치세 포함 여부가 명확히 기재되지 않으면 잔금 단계에서 예상하지 못한 분쟁이 발생할 수 있다.
실무에서는 건물분 부가가치세 규모가 수천만 원에 이르는 사례가 빈번하며, 사업의 포괄양수도 적용 여부에 따라 실제 거래비용이 크게 달라진다.
본 연구는 사업용 부동산 거래 시 건물분 부가가치세의 과세 원칙과 안분계산 방법을 체계적으로 정리하고, 실무상 절세 전략을 제시하는 데 목적이 있다.
2. 법적 근거
「부가가치세법」 제4조는 재화의 공급에 대해 부가가치세를 부과하도록 규정하고 있다.
같은 법 제26조 제1항 제14호는 토지의 공급을 부가가치세 면세 대상으로 규정하고 있다.
또한 「부가가치세법」 제10조 제9항은 일정 요건을 충족하는 사업의 포괄양수도를 재화의 공급으로 보지 않는다고 규정하고 있다.
「부가가치세법 시행령」 제64조는 토지와 건물을 함께 공급하는 경우 공급가액 안분계산 방법을 규정하고 있다.
관련 법령
- 「부가가치세법」 제4조(과세대상)
- 「부가가치세법」 제10조 제9항(사업의 양도)
- 「부가가치세법」 제26조 제1항 제14호(토지의 면세)
- 「부가가치세법 시행령」 제64조(토지와 건물 등을 함께 공급하는 경우의 안분계산)
3. 부동산 유형별 부가가치세 과세 기준
표 1. 부동산 유형별 부가가치세 과세 여부
| 구분 | 토지 | 건물 | 부가가치세 |
|---|---|---|---|
| 아파트 | 면세 | 면세 | 없음 |
| 단독주택 | 면세 | 면세 | 없음 |
| 상가 | 면세 | 과세 | 건물분 10% |
| 공장 | 면세 | 과세 | 건물분 10% |
| 창고 | 면세 | 과세 | 건물분 10% |
| 업무용 오피스텔 | 면세 | 과세 | 건물분 10% |
※ 주거용 오피스텔은 실제 사용 용도에 따라 과세 여부가 달라질 수 있다.
출처: 「부가가치세법」 제26조, 필자 재구성.
4. 토지·건물 안분계산 원칙
토지와 건물을 일괄 매매하는 경우에는 전체 거래금액 중 건물분 가액을 구분해야 한다.
「부가가치세법 시행령」 제64조에 따르면 다음 순서에 따라 안분계산한다.
안분계산 적용 순서
- 실지거래가액
- 감정평가가액
- 기준시가
- 장부가액
실지거래가액이 객관적으로 구분되는 경우에는 이를 우선 적용하며, 구분이 불가능한 경우에만 기준시가를 활용한다.
그림 1. 토지·건물 안분계산 방식
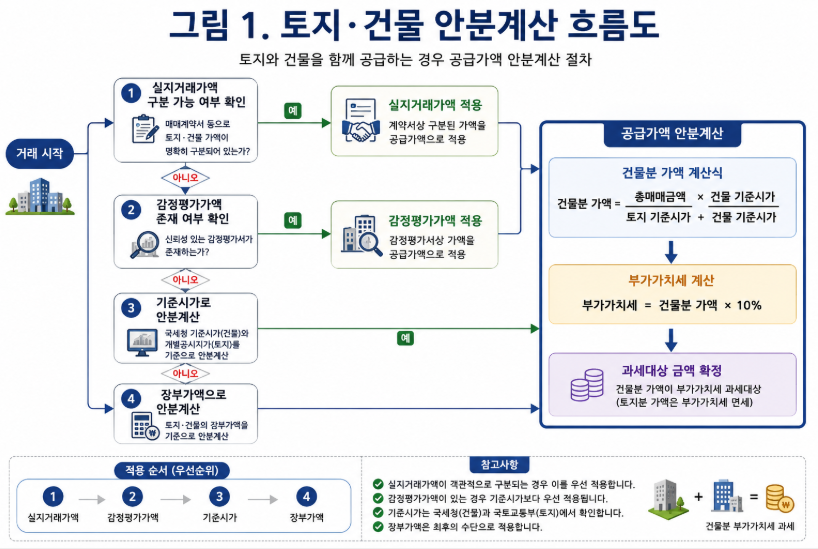
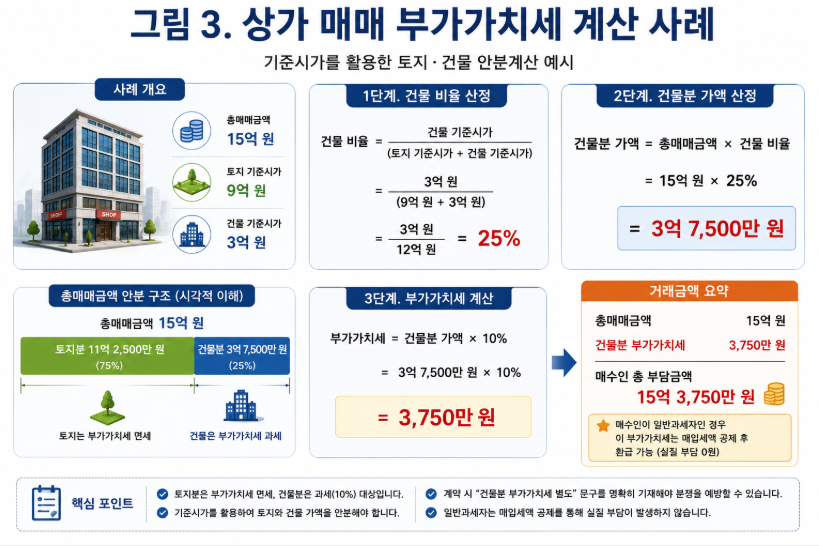
건물분 가액 = 총매매금액 × 건물 기준시가 ÷ (토지 기준시가 + 건물 기준시가)
부가가치세 = 건물분 가액 × 10%
출처: 「부가가치세법 시행령」 제64조, 필자 재구성.
5. 국세청 기준시가 조회 방법
5.1 상업용 건물 기준시가 고시일 및 조회 대상
상업용 건물 기준시가는 「소득세법」 제99조에 따라 국세청장이 매년 고시한다.
국세청은 일반적으로 매년 12월 말경 다음 연도 적용 기준시가를 고시하며, 해당 기준시가는 다음 연도 1월 1일부터 적용된다.
표 2. 국세청 상업용 건물 기준시가 조회 대상
| 구분 | 조회 가능 여부 |
| 상가 | 가능 |
| 사무실 | 가능 |
| 업무용 오피스텔 | 가능 |
| 공장 | 가능 |
| 창고 | 가능 |
| 숙박시설 | 가능 |
| 아파트 | 불가 |
| 단독주택 | 불가 |
※ 아파트와 단독주택은 국토교통부 「부동산공시가격 알리미」에서 확인한다.
출처: 국세청(2025), 필자 재구성.
5.2 기준시가 조회 기관
| 구분 | 조회 기관 | 조회 시스템 |
| 토지 | 국토교통부 | 부동산공시가격 알리미 |
| 공동주택 | 국토교통부 | 부동산공시가격 알리미 |
| 개별주택 | 국토교통부 | 부동산공시가격 알리미 |
| 상가·공장·창고 | 국세청 | 상업용 건물 기준시가 조회 시스템 |
5.3 국세청 기준시가 조회 절차
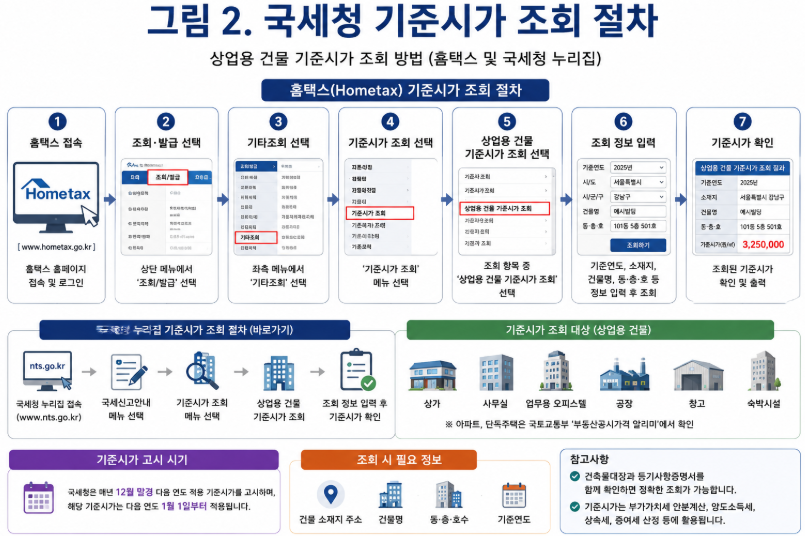
조회 방법 ① 홈택스
홈택스 → 조회·발급 → 기타조회 → 기준시가 조회 → 상업용 건물 기준시가 조회
조회 방법 ② 국세청 누리집
국세청 누리집 → 국세신고안내 → 기준시가 조회 → 상업용 건물 기준시가
5.4 조회 시 필요한 정보
- 건물 소재지 주소
- 건물명
- 동·층·호수
- 기준연도
실무에서는 건축물대장과 등기사항증명서를 함께 확인하면 더욱 정확하게 조회할 수 있다.
6. 실무 사례 연구(Case Study)
부동산 세무 및 상업용 자산관리 전문가 30년 실무 노트 (Commercial Real Estate & VAT Insights)
안녕하세요. 본 블로그는 경기도 광주 곤지암과 도척, 초월, 퇴촌 등 수도권 전역을 중심으로 토지, 공장, 창고, 상가 및 수익형 부동산 개발 현장에서 30년간 직접 발로 뛰며 체득한 실무 경험과, ‘건물 매매 시 발생하는 건물분 부가가치세 산정 및 기준시가 안분계산 실무 노하우’를 기록하는 공간입니다. 상가나 공장, 창고 같은 수익형 부동산을 거래할 때 매매대금만 생각하고 계약을 진행했다가 나중에 거액의 부가가치세 별도 부담 문제로 매도인과 매수인 사이에 팽팽한 법적 공방이나 계약 파기 위기가 벌어지는 현장을 너무나 자주 마주하게 됩니다.
필자가 지난 30년간 수많은 부동산 거래와 기업 자산 컨설팅을 수행하며 체득한 데이터에 따르면, 성공적이고 투명한 상업용 부동산 거래의 성패는 막연한 구두 약속이나 사후 처리에 의존하는 것이 아니라 ‘건물 매매 시 발생하는 부가가치세의 정확한 법적 성격을 이해하는 것, 토지와 건물의 기준시가를 바탕으로 안분계산 원칙을 철저히 적용하는 것, 매매계약서 특약사항에 부가가치세 별도 여부를 명확히 명시하는 것, 그리고 포괄적 양도양수 계약을 통해 불필요한 자금 부담을 원천 차단하는 것’에 있었습니다. 본 포스팅에서는 필자가 직접 자문하고 현장에서 마주했던 건물 매매 부가가치세 실무 사례 4가지를 바탕으로 생생한 스토리를 상세히 공유합니다. 복잡한 세무 리스크를 말끔히 해소하고 성공적인 부동산 계약을 꿈꾸는 투자자분들께 든든한 나침반이 되기를 바랍니다.
[실무 사례 연구 (Case Study) 4가지]
1. 15억 원 상가 매매 계약의 아찔한 반전, 건물분 부가가치세 3,750만 원의 실체를 마주하다
경기도 광주에서 알찬 수익형 상가 건물을 매수하기 위해 공인중개사무소를 찾은 투자자 A씨. 그는 총매매대금을 15억 원으로 상정하고 대출과 자기자본을 치밀하게 계산하여 계약서 도장을 찍기 직전이었다. 다행히 필자가 세무 검토를 도우며 계약 내용을 뜯어본 결과, 토지와 달리 상가 ‘건물’ 부분에는 10%의 부가가치세가 과세된다는 점을 발견했다. 만약 이를 놓쳤다면 매수인은 잔금 날 예상치 못한 수천만 원의 세금을 현금으로 납부해야 하는 큰 난감함에 빠질 뻔했다. 결국 계약서 특약에 “매수인은 매매대금 15억 원 외에 건물분 부가가치세 3,750만 원을 추가 부담한다”는 조항을 명확히 삽입하고, 일반과세자 사업자 등록을 통해 추후 환급받는 절세 플랜을 짜주어 무사히 계약을 체결할 수 있었다.
-
시사점: 상가 매매 시 총매매대금 외에 건물분 부가가치세가 별도로 발생할 수 있다는 점을 사전에 인지하고 자금 스케줄을 세워야 한다.
2. 30억 원 대형 공장 매매, 기준시가 안분계산으로 7,500만 원의 부가가치세를 완벽하게 산출한 지혜
수도권 인근에서 대규모 제조 공장을 매각하게 된 법인 대표 B사장은 토지와 건물이 일괄로 묶여 있는 통매매 물건의 부가가치세 계산 때문에 골머리를 앓고 있었다. 총매매금액은 30억 원이었으나, 토지와 건물의 가액이 명시되어 있지 않아 세무 신고에 혼선이 빚어지고 있었다. 필자는 즉시 기준시가 안분계산 공식을 적용하여 정밀 진단에 나섰다. 당시 해당 공장의 토지 기준시가는 18억 원, 건물 기준시가는 6억 원이었다. 전체 기준시가 합산액(24억 원) 중 건물이 차지하는 비율은 정확히 25%(6억 원 ÷ 24억 원)였다. 이에 따라 총매매금액 30억 원에 건물 비율 25%를 곱하여 건물분 가액 7억 5,000만 원을 산출했고, 여기에 세율 10%를 적용하여 부가가치세 7,500만 원을 깔끔하게 확정 지어 완벽한 세무 신고를 마칠 수 있었다.
-
시사점: 통매매 토지·건물 거래에서는 기준시가 비율에 따른 안분계산 공식을 정확히 적용하여 건물분 가액과 부가가치세를 도출해야 한다.
3. 물류창고 양도 시 포괄적 양도양수 계약으로 부가가치세 납부 번거로움을 원천 차단한 기적
경기도 광주 초월읍에서 대형 물류창고를 운영하다 매각을 추진하던 C대표. 창고 매매가액이 커서 건물분 부가가치세 규모만 무려 1억 원에 달하는 상황이었다. 매수인이 일반과세사업자가 아닌 경우, 매수인이 부가가치세를 매도인에게 주고 매도인은 이를 신고·납부한 뒤 매수인이 다시 환급받아야 하는 번거로운 자금 경색 문제가 발생할 판이었다. 필자는 양도인과 양수인 간의 사업 둥지를 통째로 넘기는 ‘포괄적 양도양수(Transfer of Business)’ 요건을 완벽히 충족하도록 계약서를 설계했다. 그 결과 세무서에 부가가치세를 주고받는 절차를 생략하고 재화의 공급으로 보지 않는 예외 규정을 적용받아, 수억 원의 자금 이동 없이 깔끔하게 계약을 종결 지을 수 있었다.
-
시사점: 동일한 업종의 사업을 통으로 승계하는 상업용 부동산 거래는 포괄적 양도양수 계약을 활용하여 부가가치세 정산 절차를 면제받는 것이 가장 현명하다.
4. 계약서 특약 누락으로 세금 폭탄을 떠안을 뻔한 매도인을 구해낸 30년 실무 노하우의 결정체
상가 건물을 처음 매각해 보는 초보 매도인 D씨. 그는 중개사무소에서 매수인의 요구대로 매매대금 총액만 적은 채 “부가가치세는 매매대금에 포함된 것으로 한다”는 모호한 문구로 계약을 체결하려 했다. 다행히 잔금 전 필자의 검토를 거치게 되었고, 이 경우 총액 10억 원 속에 부가가치세 1억 원이 포함된 것으로 간주되어 매도인이 세금을 고스란히 떠안고 원금 손실을 볼 수 있다는 치명적인 결함을 발견했다. 필자는 즉시 계약 내용을 수정하여 “건물분 부가가치세는 매매대금 외에 별도로 부과하며, 매수인이 부담한다”는 조항을 명확히 박아 넣었다. 덕분에 매도인은 단 1원의 부가가치세도 손해 보지 않고 안전하게 매각 대금을 정산받을 수 있었다.
-
시사점: 상업용 부동산 계약서에는 부가가치세가 매매대금에 포함(포함)인지 별도(Excluded)인지 특약사항에 한 치의 오차도 없이 명시해야 세무 분쟁을 막을 수 있다.
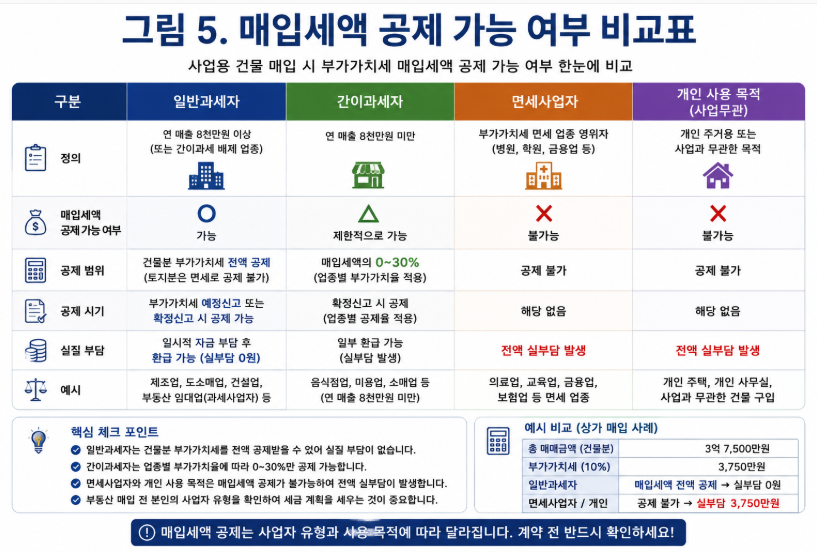
7. 매입세액 공제와 환급
매수인이 일반과세자인 경우 건물분 부가가치세는 매입세액 공제가 가능하다.
표 3. 매입세액 공제 가능 여부
| 구분 | 매입세액 공제 |
| 일반과세자 | 가능 |
| 간이과세자 | 제한 |
| 면세사업자 | 불가 |
| 개인 사용 목적 | 불가 |
일반과세자는 부가가치세 예정신고 또는 확정신고 시 건물분 부가가치세를 환급받을 수 있다.
따라서 일반과세자가 사업용 부동산을 취득하는 경우 건물분 부가가치세는 실질적인 비용이 아니라 일시적인 자금 부담에 해당할 수 있다.
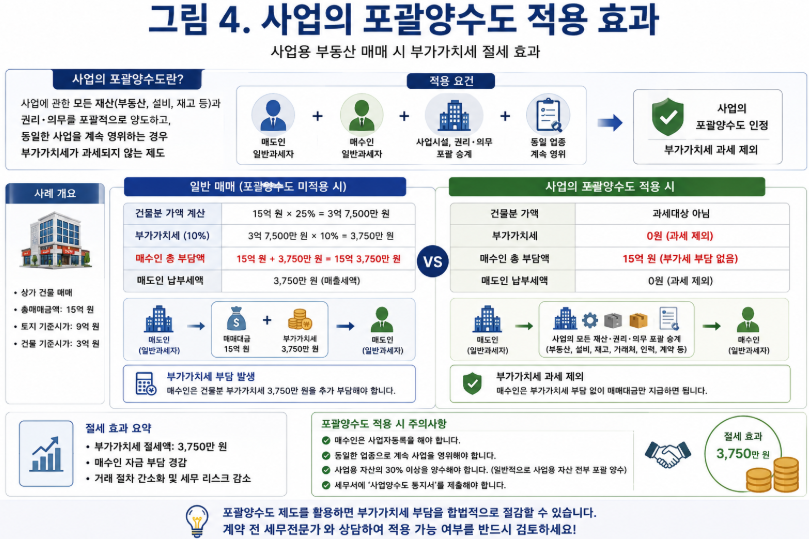
8. 사업의 포괄양수도
사업용 부동산 거래에서 가장 중요한 절세 제도는 사업의 포괄양수도다.
사업의 포괄양수도가 인정되면 건물분 부가가치세는 과세되지 않는다.
출처: 「부가가치세법」 제10조 제9항.
.
9. 실무상 주요 분쟁 사
사례 1. 부가가치세 포함 여부 미기재
매매계약서에 “건물분 부가가치세 별도” 문구가 없으면 잔금 단계에서 분쟁이 발생할 수 있다.
사례 2. 건물분 가액 과소 산정
건물분 가액을 시가보다 현저히 낮게 설정하면 과세관청이 기준시가에 따라 재산정할 수 있다.
사례 3. 포괄양수도 요건 미충족
매수인이 사업자등록을 하지 않거나 업종을 변경하면 포괄양수도가 부인될 수 있다.
10. 실무 체크리스트
- 매도인의 사업자등록 여부 확인
- 일반과세자 여부 확인
- 건물분 부가가치세 포함·별도 여부 확인
- 토지·건물 가액 구분 여부 확인
- 국세청 건물 기준시가 확인
- 국토교통부 개별공시지가 확인
- 포괄양수도 적용 여부 검토
- 매입세액 공제 가능 여부 확인
11. 절세 전략
첫째, 계약 전에 건물분 부가가치세를 사전 계산해야 한다.
둘째, 실지거래가액으로 구분이 가능한지 우선 검토해야 한다.
셋째, 사업의 포괄양수도 적용 가능성을 먼저 검토해야 한다.
넷째, 매매계약서에 다음 문구를 명확하게 기재해야 한다.
“본 매매대금은 토지분 ○○원, 건물분 ○○원으로 구분하며, 건물분 부가가치세는 별도로 한다.”
다섯째, 일반과세자의 매입세액 환급 가능 여부를 반드시 검토해야 한다.
12. 결론
토지는 부가가치세 면세 대상이지만 상가·공장·창고·오피스 등 사업용 건물은 과세 대상이다.
토지와 건물을 일괄 매매하는 경우에는 실지거래가액, 감정평가가액, 기준시가, 장부가액 순으로 안분계산하며, 실지거래가액이 객관적으로 구분되는 경우 이를 우선 적용한다.
건물 기준시가는 국세청 상업용 건물 기준시가 조회 시스템에서, 토지 기준시가는 국토교통부 부동산공시가격 알리미에서 각각 확인해야 한다.
공인중개사 30년 실무 경험상 계약 전에 건물분 부가가치세를 설계한 거래는 분쟁이 적고 세후 수익률도 높았다.
부동산 거래에서 중요한 것은 매매가격이 아니라 총거래비용을 정확하게 분석하는 것이다.
참고문헌(References)
자주 묻는 질문
1. 건물을 매매하면 반드시 부가가치세를 내야 하나요?
아닙니다. 거래 대상, 매도인의 사업자 여부, 공급 형태, 관련 법령의 적용 등에 따라 부가가치세 과세 여부가 달라질 수 있습니다.
2. 토지에도 부가가치세가 부과되나요?
일반적으로 토지의 공급은 부가가치세 과세 대상이 아니며, 건물과 토지는 세법상 취급이 다를 수 있습니다.
3. 건물분 부가가치세란 무엇인가요?
토지와 건물을 함께 거래하는 경우, 과세 대상인 건물 부분에 대해 계산되는 부가가치세를 말합니다.
4. 상가를 매매하면 건물분 부가가치세가 발생하나요?
일정 요건을 충족하는 거래에서는 건물 부분에 대해 부가가치세가 문제 될 수 있습니다. 실제 과세 여부는 거래 구조와 사업자 여부 등에 따라 달라집니다.
5. 공장이나 창고 매매도 부가가치세 대상인가요?
사업용 건물 거래에서는 건물 부분의 부가가치세 검토가 필요한 경우가 많습니다. 다만 개별 거래의 사실관계에 따라 달라질 수 있습니다.
6. 오피스 건물도 부가가치세가 적용되나요?
사업용으로 사용되는 오피스 건물은 거래 구조와 공급 형태에 따라 부가가치세 검토가 필요할 수 있습니다.
7. 토지와 건물 가격은 어떻게 구분하나요?
계약서에 합리적으로 구분하여 기재하는 것이 원칙이며, 필요한 경우 관련 규정에 따른 안분 계산이 이루어질 수 있습니다.
8. 기준시가 안분계산이란 무엇인가요?
토지와 건물의 가액이 구분되지 않았거나 적정성이 문제 되는 경우, 관련 규정에 따라 토지와 건물의 가액을 나누는 계산 방법을 말합니다.
9. 실거래가보다 기준시가가 중요한 경우도 있나요?
일부 세무 계산에서는 기준시가 등을 활용한 안분이 적용될 수 있습니다. 적용 여부는 관련 법령과 거래 내용에 따라 달라집니다.
10. 건물분 부가가치세는 누가 부담하나요?
실무에서는 계약 내용에 따라 부담 관계를 정하는 경우가 많으며, 세법상 납세의무와 계약상 부담은 구분하여 검토해야 합니다.
11. 포괄양수도란 무엇인가요?
사업을 동일성을 유지한 상태로 포괄적으로 이전하는 거래를 말하며, 일정 요건을 충족하는 경우 부가가치세 적용 방식이 일반 매매와 달라질 수 있습니다.
12. 포괄양수도는 어떤 장점이 있나요?
요건을 충족하면 일반적인 재화의 공급과 다른 세무 처리가 가능할 수 있습니다. 다만 요건 충족 여부를 사전에 검토해야 합니다.
13. 건물분 부가가치세를 환급받을 수도 있나요?
매수인이 관련 법령상 매입세액 공제 요건을 충족하는 경우에는 환급 또는 공제가 가능할 수 있습니다.
14. 면세사업자는 건물분 부가가치세를 환급받을 수 있나요?
매입세액 공제 가능 여부는 사업의 성격과 세법상 요건에 따라 달라질 수 있습니다.
15. 계약서를 작성할 때 부가가치세를 별도로 표시해야 하나요?
분쟁을 줄이기 위해서는 매매대금에 부가가치세 포함 여부를 명확히 기재하는 것이 일반적으로 바람직합니다.
16. 기준시가 안분계산을 잘못하면 어떤 문제가 생기나요?
세액 계산 오류, 수정신고, 가산세 등의 문제가 발생할 수 있으므로 정확한 계산이 중요합니다.
17. 상가 매매에서 가장 많이 하는 세무 실수는 무엇인가요?
토지와 건물 가액을 적절히 구분하지 않거나, 부가가치세 포함 여부를 계약서에 명확히 기재하지 않는 경우가 대표적입니다.
18. 공장과 창고 매매 시 특별히 확인해야 할 사항은 무엇인가요?
건물분 부가가치세 외에도 사업자 등록 상태, 포괄양수도 해당 여부, 감가상각 자산 처리, 인허가 및 임대차 관계 등을 함께 확인하는 것이 좋습니다.
19. 부동산 매매 전에 세무 검토가 필요한 이유는 무엇인가요?
계약 체결 이후에는 세무 구조를 변경하기 어려운 경우가 많으므로, 계약 전에 세금과 거래 구조를 함께 검토하는 것이 중요합니다.
20. 건물 매매 시 부가가치세 절세의 핵심은 무엇인가요?
절세의 핵심은 단순히 세금을 줄이는 것이 아니라 거래 구조를 적법하게 설계하는 것입니다. 토지와 건물의 적정 안분, 포괄양수도 해당 여부, 계약서 작성 방식, 기준시가 적용 가능성, 사업자 등록 상태 등을 계약 전에 종합적으로 검토하면 예상치 못한 세무 위험을 줄이는 데 도움이 됩니다.
관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
010-3344-3208
🌐 엑스포부동산.com
🌐 blog.josanghyeon.com
🌐 josanghyeon.com
공인중개사 30년 실무 경험을 바탕으로 토지 · 공장 · 창고 · 상가 · 아파트 투자 상담을 제공하고 있으며, Golf Teaching Pro의 실전 지도 경험을 바탕으로 골프 스윙 분석과 맞춤형 레슨도 진행하고 있습니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.