H1. 제10부 미국·한국 주식시장은 무엇이 다른가? (What Are the Differences Between the U.S. and Korean Stock Markets?) (공인중개사 30년 실무 경험)
부제: KOSPI·KOSDAQ과 NYSE·NASDAQ의 시장구조, 산업구성, 기업가치평가, 공시, 배당·주주환원, 환율과 투자위험을 쉽게 비교하는 국내외 주식시장 분석
총제목
「부동산과 주식의 관계 16부 — 부동산 실무에서 주식투자·글로벌 자산배분까지」
(Relationship Between Real Estate and Stocks: A 16-Part Series — From Real Estate Practice to Stock Investing and Global Asset Allocation)
본 글은 국내외 선행연구, 관계 법령, 공공기관 및 증권시장 공식자료와 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
제9부에서는 미국주식을 중심으로 해외주식에 투자하기 위해 알아야 할 기본적인 시장구조와 투자방법을 살펴보았다.
제10부에서는 한 단계 더 나아가 한국 주식시장과 미국 주식시장을 직접 비교한다.
많은 투자자는 다음과 같이 생각하기 쉽다.
“한국주식보다 미국주식이 더 좋은 것 아닌가?”
또는 반대로,
“내가 잘 아는 한국기업에 투자하는 것이 더 안전하지 않은가?”
그러나 어느 한 시장이 다른 시장보다 절대적으로 우월하다고 단정하는 것은 적절하지 않다.
한국과 미국은 시장구조, 산업구성, 기업의 성장단계, 자본시장 규모, 공시체계, 주주환원정책, 거래·결제제도와 통화가 서로 다르기 때문이다.
따라서 한국과 미국 주식시장의 비교는 단순히
한국기업 ↔ 미국기업
이라는 국가 비교에서 끝나서는 안 된다.
보다 중요한 분석구조는 다음과 같다.
시장구조 → 산업구성 → 기업 경쟁력 → 성장성 → 수익성 → 현금흐름 → 밸류에이션 → 공시 → 주주환원 → 환율 → 위험 → 전체 자산배분
제10부의 핵심 질문은 세 가지다.
첫째, 한국과 미국 주식시장은 구조적으로 무엇이 다른가?
둘째, 같은 PER·PBR이라도 왜 기업과 시장에 따라 의미가 달라질 수 있는가?
셋째, 한국주식과 미국주식을 부동산을 포함한 전체 자산 안에서 어떻게 활용할 것인가?
H2. 0. 초록(Abstract)
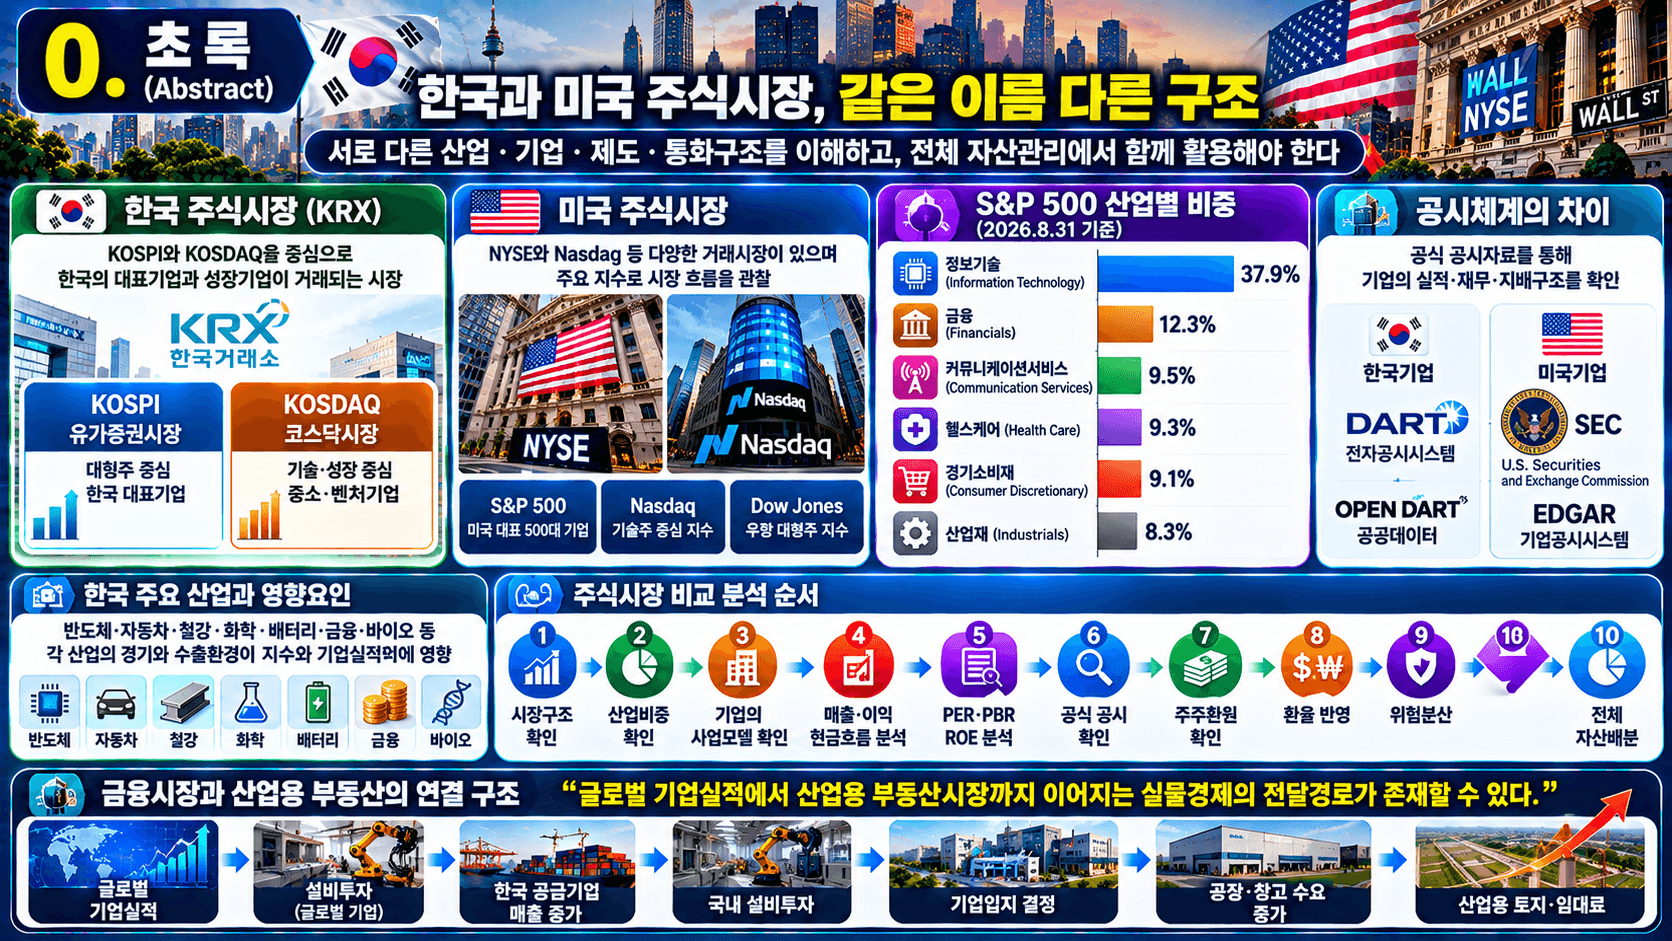
한국과 미국 주식시장을 비교할 때 가장 먼저 이해해야 할 것은 “주식시장이라는 이름은 같지만 그 안의 산업·기업·제도·통화구조는 서로 다르다”는 사실이다.
한국 주식시장은 한국거래소(KRX)를 중심으로 KOSPI와 KOSDAQ 등이 운영된다. KOSPI는 한국의 대표적인 유가증권시장이고, KOSDAQ은 기술력과 성장성을 가진 중소·벤처기업의 자금조달과 성장이라는 특성을 가진 시장이다.
미국에는 NYSE(New York Stock Exchange, 뉴욕증권거래소)와 Nasdaq(나스닥) 등 여러 거래시장이 있으며, 투자자는 S&P 500, Nasdaq Composite, Dow Jones Industrial Average 등의 지수를 통해 미국 주식시장의 움직임을 관찰한다.
2026년 8월 31일 기준 S&P 500에서 Information Technology(정보기술)의 비중은 37.9%로 가장 높고 Financials(금융) 12.3%, Communication Services(커뮤니케이션서비스) 9.5%, Health Care(헬스케어) 9.3%, Consumer Discretionary(경기소비재) 9.1%, Industrials(산업재) 8.3% 등으로 구성되어 있다.
따라서 미국 대형주 지수의 움직임을 이해할 때는 미국이라는 국가만 볼 것이 아니라 정보기술 등 주요 산업의 비중까지 함께 보아야 한다.
한국시장 역시 반도체·자동차·철강·화학·배터리·금융·바이오 등 각 산업의 경기와 수출환경이 지수와 개별기업의 실적에 영향을 미칠 수 있다.
공시체계에서도 차이가 있다.
한국기업 → DART·OPEN DART
미국기업 → SEC EDGAR
라는 공식 정보체계를 기본으로 활용할 필요가 있다.
한국과 미국 주식시장을 비교하는 적절한 순서는 다음과 같다.
시장구조 확인 → 산업비중 확인 → 기업의 사업모델 확인 → 매출·이익·현금흐름 분석 → PER·PBR·ROE 분석 → 공식 공시 확인 → 주주환원 확인 → 환율 반영 → 위험분산 → 전체 자산배분
본 연구의 핵심 관점은 다음과 같다.
한국주식과 미국주식의 차이는 “어느 시장이 더 좋은가”의 문제가 아니라 서로 다른 산업·기업·통화·제도를 가진 두 시장을 전체 자산관리에서 어떻게 활용할 것인가의 문제다.
더 나아가 주식시장과 산업용 부동산시장도 별개의 시장으로만 볼 필요가 없다.
글로벌 기업실적 → 설비투자 → 한국 공급기업 매출 → 국내 설비투자 → 기업입지 → 공장·창고 수요 → 산업용 토지·임대료
라는 실물경제의 전달경로가 존재할 가능성이 있기 때문이다.
이 연결관계는 향후 금융시장과 산업용 부동산시장의 선행·후행 관계를 연구하는 중요한 연구주제가 될 수 있다.
용어정리
| 한글(한자) | 영어원음(IPA) | 쉬운 뜻과 주식투자에서의 의미 |
|---|---|---|
| 유가증권시장(有價證券市場) | KOSPI Market /ˈkɑːspi ˈmɑːrkɪt/ | 한국의 대표적인 주식시장 |
| 코스닥시장 | KOSDAQ Market /ˈkɑːzdæk ˈmɑːrkɪt/ | 기술·성장형 중소·벤처기업 비중이 상대적으로 높은 시장 |
| 뉴욕증권거래소(證券去來所) | NYSE · New York Stock Exchange /nuː jɔːrk stɑːk ɪksˈtʃeɪndʒ/ | 미국의 대표적인 증권거래소 |
| 나스닥시장 | Nasdaq /ˈnæzdæk/ | 기술·성장기업의 비중이 높은 미국의 대표적인 시장 |
| 시가총액(時價總額) | Market Capitalization /ˌmɑːrkɪt ˌkæpɪtəlaɪˈzeɪʃən/ | 주가 × 발행주식 수로 계산하는 기업의 시장가치 |
| 주가지수(株價指數) | Stock Index /stɑːk ˈɪndeks/ | 여러 종목의 가격 움직임을 종합한 시장지표 |
| 산업구성(産業構成) | Sector Composition /ˈsektər ˌkɑːmpəˈzɪʃən/ | 주식시장이나 지수에 어떤 산업이 얼마나 포함되어 있는지를 나타내는 구조 |
| 기업가치평가(企業價値評價) | Valuation /ˌvæljuˈeɪʃən/ | 기업의 경제적 가치와 현재 시장가격을 비교하는 과정 |
| 주가수익비율(株價收益比率) | PER · Price Earnings Ratio /praɪs ˈɜːrnɪŋz ˈreɪʃioʊ/ | 기업이 벌어들이는 이익에 비해 주가가 어느 수준인지 보는 지표 |
| 주가순자산비율(株價純資産比率) | PBR · Price Book-value Ratio /praɪs bʊk ˈvæljuː ˈreɪʃioʊ/ | 기업의 순자산가치와 주가를 비교하는 지표 |
| 자기자본이익률(自己資本利益率) | ROE · Return on Equity /rɪˈtɜːrn ɑːn ˈekwəti/ | 주주의 자본을 이용해 기업이 얼마나 효율적으로 이익을 냈는지를 보는 지표 |
| 주주환원(株主還元) | Shareholder Return /ˈʃerˌhoʊldər rɪˈtɜːrn/ | 배당·자사주 매입·소각 등을 통해 기업성과를 주주에게 환원하는 활동 |
| 전자공시(電子公示) | Electronic Disclosure /ɪˌlekˈtrɑːnɪk dɪsˈkloʊʒər/ | 기업의 주요 정보를 투자자에게 공식적으로 공개하는 제도 |
| 결제주기(決濟週期) | Settlement Cycle /ˈsetəlmənt ˈsaɪkəl/ | 주식거래 체결 후 실제 주식과 자금이 이전되는 기간 |
| 환위험(換危險) | Currency Risk /ˈkɜːrənsi rɪsk/ | 해외자산의 원화가치가 환율변동으로 달라지는 위험 |
H2. 1. 서론(Introduction)
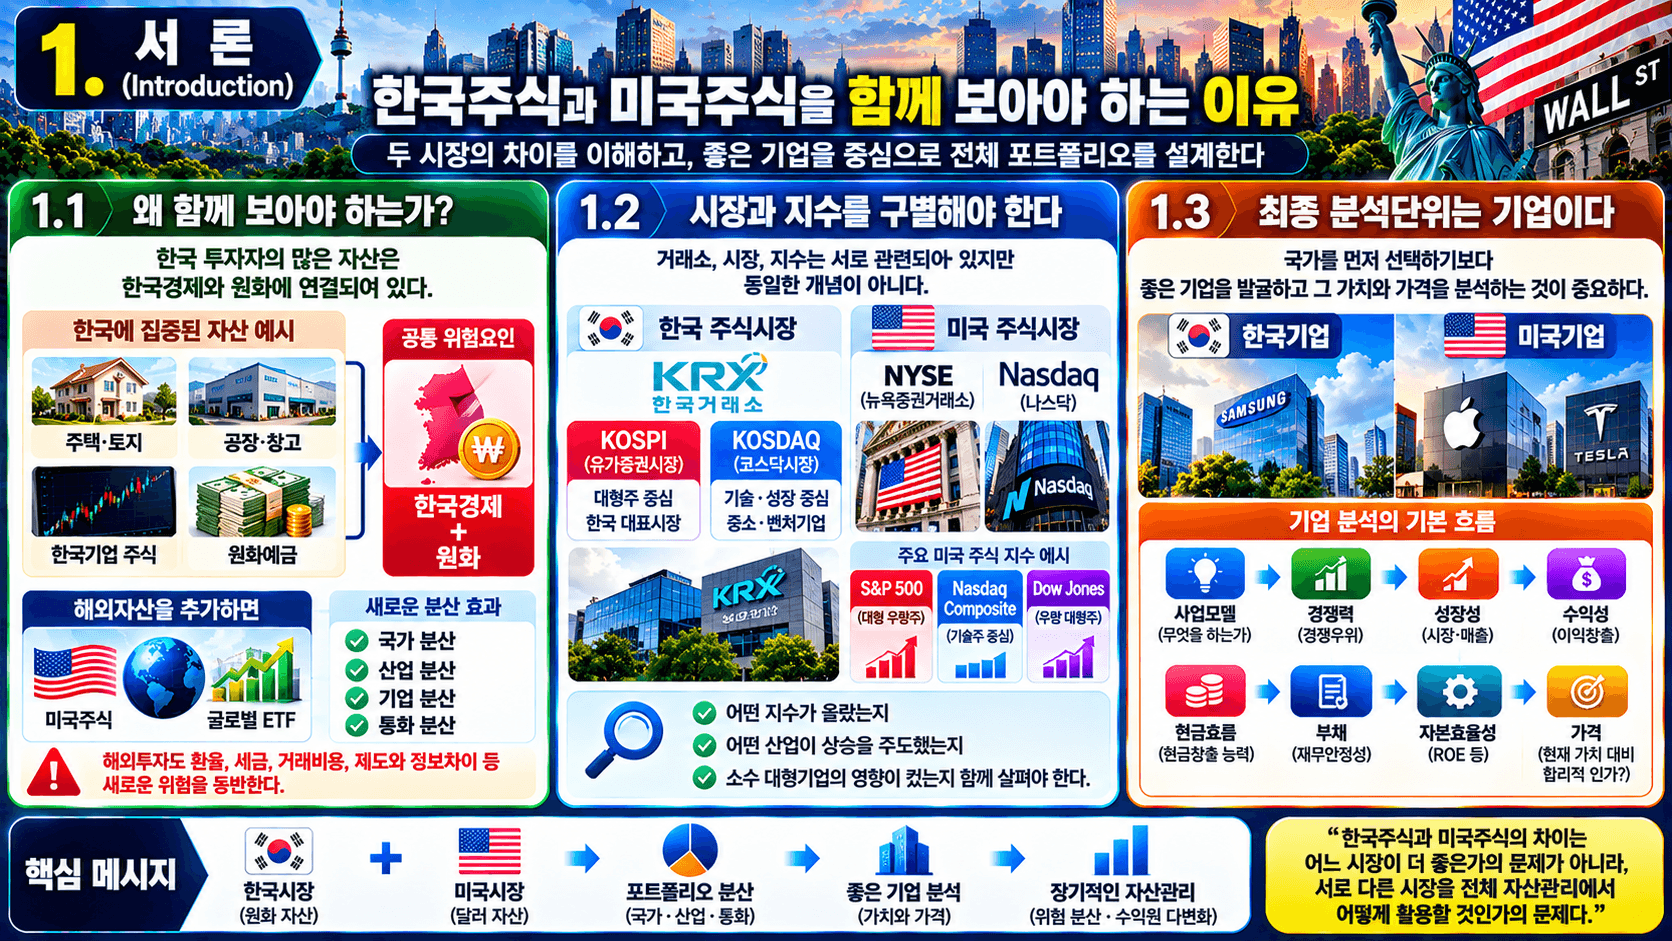
1.1 왜 한국주식과 미국주식을 함께 보아야 하는가?
한국 투자자의 소득·예금·사업·부동산 등 상당수 자산은 원화와 한국경제에 연결되어 있는 경우가 많다.
예를 들어 한 투자자가 한국의 주택, 토지, 공장·창고, 한국기업 주식과 원화예금만 가지고 있다고 가정해 보자.
자산의 종류는 여러 개다.
그러나 경제적으로 보면 상당 부분이
한국경제 + 원화
라는 공통 위험요인에 연결되어 있을 수 있다.
따라서 미국주식이나 글로벌 ETF와 같은 해외자산을 추가하면 국가·산업·기업·통화 측면에서 새로운 분산 가능성이 생긴다.
그러나 해외투자 역시 환율, 세금, 거래비용, 제도와 정보차이라는 새로운 위험을 동반한다.
따라서 해외투자는 “한국시장이 싫어서 미국시장으로 이동하는 것”이 아니라 전체 포트폴리오의 위험과 수익원을 다양화하는 관점에서 접근해야 한다.
1.2 시장과 지수를 구별해야 한다
한국에는 KOSPI와 KOSDAQ 등이 있고 미국에는 NYSE와 Nasdaq 등이 있다.
그러나
KOSPI ↔ Nasdaq
을 단순히 동일한 개념으로 비교해서는 안 된다.
거래소, 시장, 지수는 서로 관련되어 있지만 동일한 개념은 아니기 때문이다.
미국시장 역시 S&P 500, Nasdaq Composite, Dow Jones Industrial Average 등 지수마다 구성방법과 포함기업이 다르다.
따라서 “미국증시가 상승했다”라는 표현만으로 미국기업 전체의 상태를 판단해서는 안 된다.
어떤 지수가 올랐는지, 어떤 산업이 상승을 주도했는지, 소수 대형기업의 영향이 컸는지를 함께 살펴야 한다.
1.3 최종 분석단위는 기업이다
시장을 비교한 다음에는 다시 기업으로 돌아가야 한다.
한국기업이라고 반드시 저평가되어 있는 것도 아니고 미국기업이라고 반드시 고평가되어 있는 것도 아니다.
중요한 것은
사업모델 → 경쟁력 → 성장성 → 수익성 → 현금흐름 → 부채 → 자본효율성 → 가격
이다.
국가를 먼저 선택하고 기업을 고르는 방식보다 좋은 기업이 어느 시장에 존재하며 현재 가격이 그 기업가치에 비해 합리적인지를 분석하는 접근이 중요하다.
H2. 2. 이론적 배경(Literature Review)
2.1 산업구성이 다르다
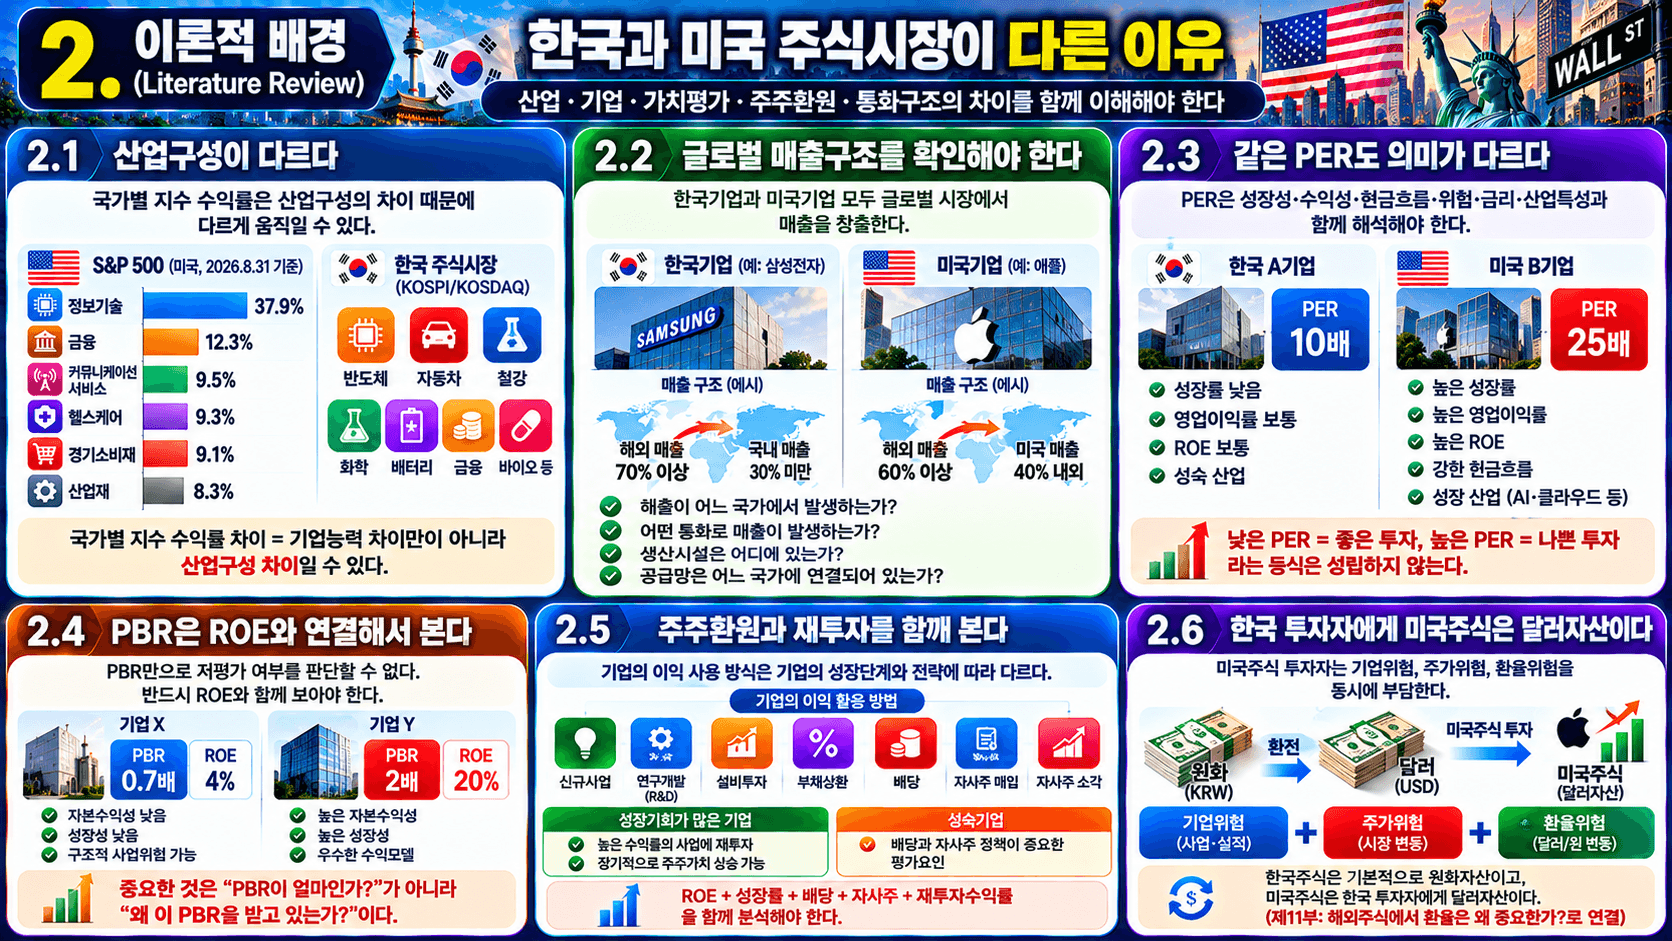
국가별 주식시장 수익률이 다른 중요한 이유 중 하나는 산업구성의 차이다.
2026년 8월 31일 기준 S&P 500은 정보기술 비중이 37.9%로 가장 높다.
따라서 AI·반도체·클라우드·소프트웨어와 같은 기술산업이 강한 국면에서는 해당 산업의 높은 지수비중이 시장 전체 수익률에 큰 영향을 미칠 수 있다.
반대로 제조업·수출산업·자동차·철강·화학 등 다른 산업의 경기순환이 강한 시기에는 한국기업의 상대적 움직임이 달라질 수 있다.
즉,
국가별 지수수익률 차이 = 기업능력 차이만이 아니라 산업구성 차이
일 수도 있다.
2.2 글로벌 매출구조를 확인해야 한다
한국기업이라고 매출이 모두 한국에서 발생하는 것이 아니며 미국기업이라고 매출이 모두 미국에서 발생하는 것도 아니다.
따라서 기업분석에서는
매출이 어느 국가에서 발생하는가?
→ 어떤 통화로 매출이 발생하는가?
→ 생산시설은 어디에 있는가?
→ 공급망은 어느 국가에 연결되어 있는가?
를 함께 살펴야 한다.
2.3 같은 PER도 의미가 다르다
한국 A기업 PER 10배
미국 B기업 PER 25배
라고 가정해 보자.
PER만 보면 A기업이 저렴해 보인다.
그러나 B기업의 매출성장률, 영업이익률, ROE, 현금흐름과 장기 성장성이 훨씬 높다면 시장이 B기업에 더 높은 PER을 부여하는 데 경제적 이유가 있을 수 있다.
따라서
낮은 PER = 좋은 투자
높은 PER = 나쁜 투자
라는 등식은 성립하지 않는다.
PER은 반드시
성장성 + 수익성 + 현금흐름 + 위험 + 금리 + 산업특성
과 함께 해석해야 한다.
2.4 PBR은 ROE와 연결해서 본다
PBR 0.7배·ROE 4%인 기업과
PBR 2배·ROE 20%인 기업을
PBR 하나만으로 비교할 수 없다.
낮은 PBR은 저평가의 신호일 수도 있지만 낮은 자본수익성, 낮은 성장성 또는 구조적인 사업위험을 시장이 반영한 결과일 수도 있다.
따라서 중요한 질문은
“PBR이 얼마인가?”
보다
“왜 이 PBR을 받고 있는가?”
이다.
2.5 주주환원과 재투자를 함께 본다
기업이 이익을 벌면 여러 선택을 할 수 있다.
신규사업 → 연구개발 → 설비투자 → 부채상환 → 배당 → 자사주 매입 → 자사주 소각
어느 하나가 항상 정답은 아니다.
성장기회가 많은 기업이라면 높은 수익률을 기대할 수 있는 사업에 재투자하는 것이 장기적으로 주주에게 더 유리할 수 있다.
반대로 성장기회가 제한적인 성숙기업이라면 배당과 자사주 정책이 중요한 평가요인이 된다.
따라서
ROE + 성장률 + 배당 + 자사주 + 재투자수익률
을 함께 살펴야 한다.
2.6 한국 투자자에게 미국주식은 달러자산이다
한국주식은 기본적으로 원화자산이고 미국주식은 한국 투자자에게 달러자산이다.
따라서 미국주식 투자자는
기업위험 + 주가위험 + 환율위험
을 동시에 부담한다.
이는 제11부 「해외주식에서 환율은 왜 중요한가?」로 이어지는 핵심 주제다.
H2. 3. 관계 법령 및 제도 분석

3.1 한국은 KRX와 DART를 함께 본다
한국기업 분석에서는 한국거래소(KRX), 금융감독원 DART, OPEN DART를 기본 정보원으로 활용하는 것이 바람직하다.
DART 원공시에서는 사업보고서·분기보고서·주요사항보고서 등 기업이 제출한 공식정보를 확인할 수 있다.
OPEN DART는 재무자료를 비교·분석하는 데 유용하지만 가공정보와 원보고서가 다를 가능성을 고려하여 중요한 투자판단에서는 DART 원문을 다시 확인하는 것이 안전하다.
OPEN DART 자체도 XBRL 정보가 사업보고서 등의 내용과 다를 수 있어 정확한 정보는 기존 DART Viewer를 참고하도록 안내한다.
3.2 미국기업은 SEC EDGAR를 확인한다
미국기업 분석의 기본 공식자료는 SEC의 EDGAR이다.
EDGAR에서는 회사명, ticker(티커), CIK 등을 이용하여 상장기업 등이 제출한 등록서류, 정기보고서와 기타 공식공시를 무료로 확인할 수 있다.
따라서 기본 원칙은 간단하다.
한국기업 → DART
미국기업 → SEC EDGAR
포털사이트·유튜브·증권방송은 참고자료로 활용할 수 있지만 중요한 투자판단은 공식공시를 우선 확인하는 습관이 필요하다.
3.3 거래제도 차이는 실제 현금관리에 영향을 준다
한국과 미국의 거래시간, 결제주기, 휴장일, 환전과 해외결제 구조는 다르다.
이 차이는 단순한 제도지식이 아니다.
매도 → 결제 → 환전 → 출금 → 재투자
의 실제 현금흐름에 영향을 줄 수 있기 때문이다.
따라서 해외주식 투자자는 이용하는 증권사의 실제 결제·환전·출금 기준도 함께 확인해야 한다.
H2. 4. 핵심 이론 분석
4.1 시장보다 산업과 기업을 먼저 본다
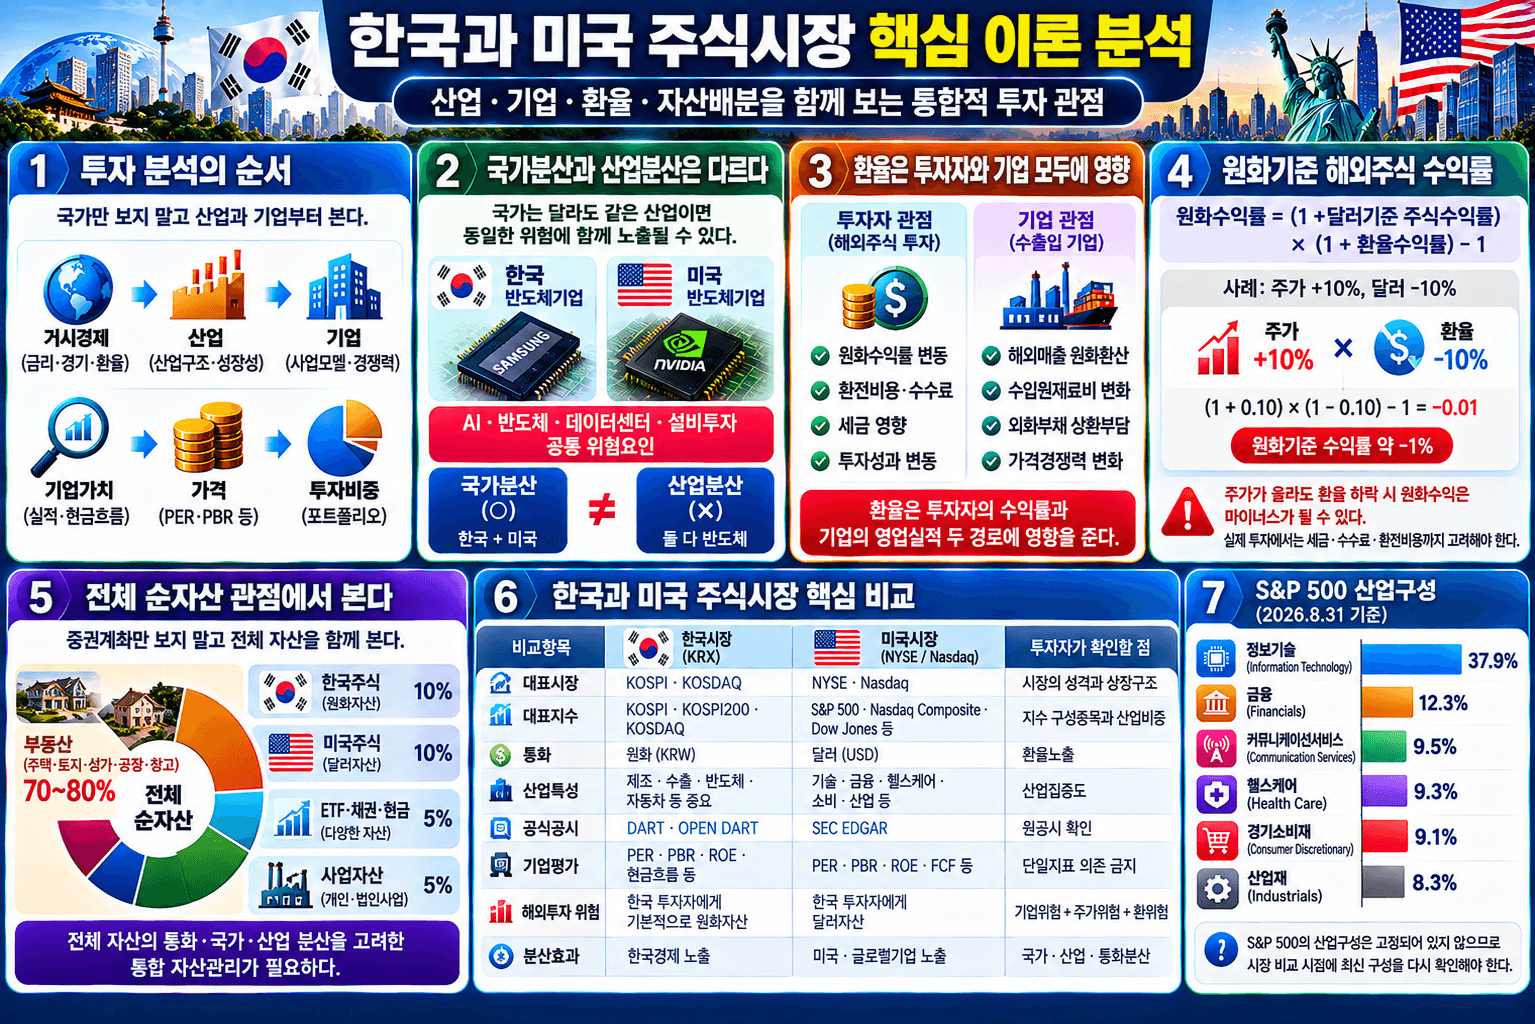
국가만 보고 투자하면 중요한 정보를 놓칠 수 있다.
한국에도 세계적으로 경쟁력 있는 기업이 있고 미국에도 경쟁력을 잃는 기업이 있다.
따라서 보다 합리적인 투자순서는
국가 → 종목
이라는 단순구조보다
거시경제 → 산업 → 기업 → 기업가치 → 가격 → 투자비중
이다.
4.2 국가분산과 산업분산은 다르다
한국 반도체기업과 미국 반도체기업을 동시에 보유했다고 가정하자.
국가는 두 개로 분산되었다.
그러나 두 기업 모두 AI·반도체·데이터센터·설비투자라는 공통 위험요인에 노출될 수 있다.
따라서
국가분산 ≠ 산업분산
이다.
진정한 포트폴리오 분산에서는 국가·산업·종목·통화·자산군을 함께 살펴야 한다.
4.3 환율은 투자자와 기업 모두에게 영향을 준다
환율은 미국주식을 보유한 한국 투자자에게만 영향을 주는 것이 아니다.
수출기업의 경우 환율변동은 해외매출의 원화환산, 수입원재료비, 외화부채와 가격경쟁력 등에 영향을 줄 수 있다.
따라서 환율은
투자자의 수익률
과
기업의 영업실적
두 경로를 통해 분석해야 한다.
4.4 원화기준 해외주식 수익률
해외주식의 원화기준 기본 수익률은 다음과 같이 생각할 수 있다.
원화수익률 = (1 + 달러기준 주식수익률) × (1 + 환율수익률) – 1
이 공식의 목적은 미국주식의 달러기준 수익률과 한국 투자자의 실제 원화기준 수익률이 다를 수 있음을 보여주는 것이다.
예를 들어 미국주식이 10% 상승하고 같은 기간 원/달러 환율이 10% 하락했다고 가정한다.
(1 + 0.10) × (1 – 0.10) – 1
= 1.10 × 0.90 – 1
= -0.01
즉 약 -1%다.
주가가 10% 올랐다고 해서 한국 투자자가 반드시 원화기준으로 10%의 수익을 얻는 것은 아니다.
실제 투자에서는 여기에 환전비용, 거래수수료와 세금 등의 영향을 추가로 고려해야 한다.
4.5 최종적으로 전체 순자산을 본다
한국주식 50%, 미국주식 50%로 증권계좌를 구성했다고 하더라도 전체 재산의 70~80%가 한국 부동산이라면 투자자의 실질적인 국가노출은 한국에 크게 집중되어 있을 수 있다.
따라서 자산배분은 증권계좌만 보면 안 된다.
부동산 + 국내주식 + 해외주식 + ETF + 채권·현금 + 사업자산
을 하나의 Balance Sheet(자산·부채 관점의 전체 재산표)로 보는 것이 중요하다.
한국·미국 주식시장 핵심 비교
| 비교항목 | 한국시장 | 미국시장 | 투자자가 확인할 점 |
|---|---|---|---|
| 대표시장 | KOSPI·KOSDAQ | NYSE·Nasdaq | 시장의 성격과 상장구조 |
| 대표지수 | KOSPI·KOSPI200·KOSDAQ | S&P 500·Nasdaq Composite 등 | 지수 구성종목과 산업비중 |
| 통화 | 원화 | 달러 | 환율노출 |
| 산업특성 | 제조·수출·반도체·자동차 등 중요 | 기술·금융·헬스케어·소비·산업 등 | 산업집중도 |
| 공식공시 | DART·OPEN DART | SEC EDGAR | 원공시 확인 |
| 기업평가 | PER·PBR·ROE·현금흐름 등 | PER·PBR·ROE·FCF 등 | 단일지표 의존 금지 |
| 해외투자 위험 | 한국 투자자에게 기본적으로 원화자산 | 한국 투자자에게 달러자산 | 환위험 |
| 분산효과 | 한국경제 노출 | 미국·글로벌기업 노출 | 국가·산업·통화분산 |
S&P 500의 산업구성은 고정되어 있지 않다. 2026년 8월 31일 기준 정보기술 37.9%, 금융 12.3%, 커뮤니케이션서비스 9.5%, 헬스케어 9.3%, 경기소비재 9.1%, 산업재 8.3% 등의 구조이므로 시장 비교 시점에 최신 구성을 다시 확인해야 한다.
H2. 5. 실무 사례 연구(Case Study)
공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 엑스포공인중개사사무소 대표 조상현입니다.
토지, 공장, 창고, 상가에 이르기까지 현장에서 30년 가까이 수많은 기업 대표님과 투자자분들을 만나다 보면, 국내 주식과 미국 주식을 함께 사면 완벽하게 분산 투자가 되었다고 안심하시거나, 단순히 PER 숫자만 보고 한국 기업이 무조건 저평가되었다고 섣부른 판단을 내리는 경우를 종종 마주하게 됩니다. 하지만 국가가 다르더라도 결국 같은 반도체나 AI 산업에 돈이 묶여 있다면 실질적인 위험은 분산되지 않을 수 있으며, ROE나 성장성이라는 본질적 내실을 보지 않은 채 단순한 가격표만 비교하는 것은 실전 투자에서 큰 함정이 될 수 있습니다.
본 글에서는 복잡한 수식과 이론을 넘어, 현장에서 온몸으로 체득한 실무적 경험을 바탕으로 “국가 분산과 산업 집중의 숨은 함정, PER의 착시, 환율이 만드는 실제 수익률의 변화, 그리고 글로벌 기업의 투자가 국내 산업용 부동산 수요로 이어지는 거대한 연결고리”를 4가지 생생한 현장 사례를 통해 풀어내고자 합니다. 독자 여러분의 현명한 글로벌 자산 관리와 통섭적인 투자 의사결정에 든든한 나침반이 되기를 바랍니다.
사례 1. 한국 반도체 주식과 미국 기술 주식을 동시에 샀지만 여전히 하나의 산업 위험에 노출된 투자자
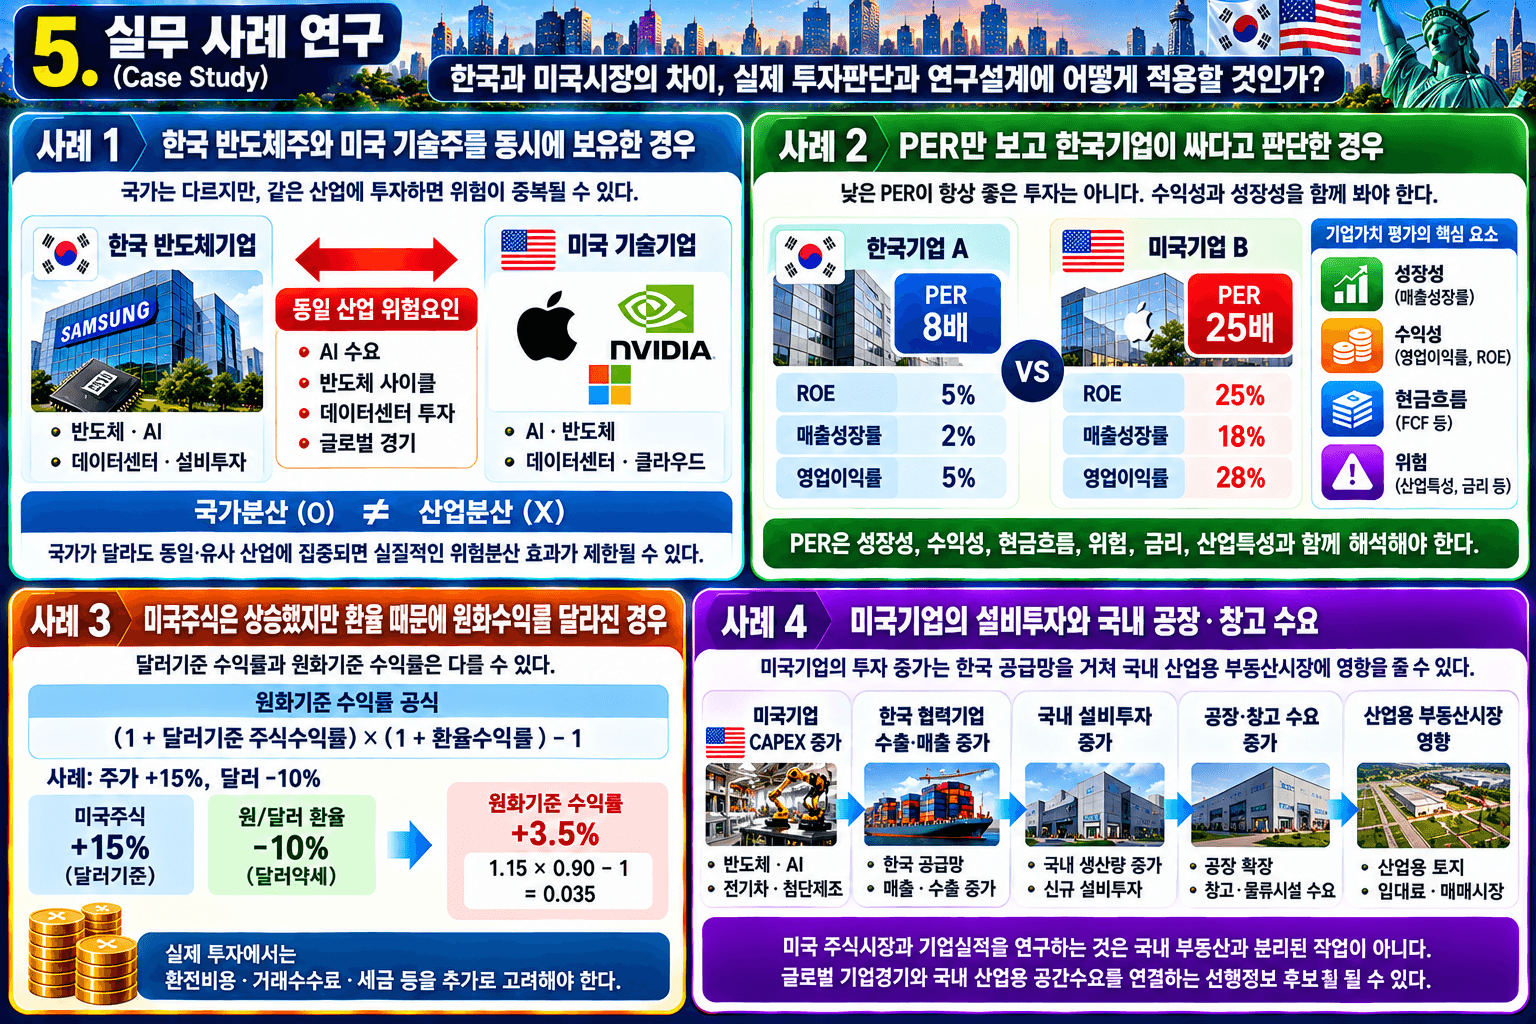
투자자 A 씨는 한국의 대표 반도체 기업과 미국의 대형 기술 기업 주식을 나누어 매수했습니다. 서로 다른 나라의 주식시장에 투자했으니 자산이 완벽하게 분산되었다고 굳게 믿었습니다.
하지만 시간이 지나 증시의 흐름을 지켜보니 두 기업 모두 인공지능(AI), 반도체, 데이터센터 경기와 투자의 흥망에 따라 동시에 급등하고 급락하는 모습을 보였습니다. 국경은 달랐지만 결국 ‘AI·반도체’라는 동일한 산업의 파도 속에서 실질적인 위험은 전혀 분산되지 않았던 것입니다.
-
실무적 교훈: 자산을 나눌 때는 단순히 ‘어느 나라 주식인가(국가 분산)’를 보는 것을 넘어, 어떤 산업과 테마에 묶여 있는가(산업 분산)를 반드시 별도로 확인해야 합니다.
A투자자는 한국 반도체기업과 미국 대형 기술기업을 보유했다.
한국과 미국에 나누어 투자했기 때문에 충분히 분산했다고 생각했다.
그러나 두 기업 모두 AI·반도체·데이터센터 투자에 강하게 영향을 받는다면 국가분산은 이루어졌지만 산업위험은 상당 부분 중복될 수 있다.
연구주제: 국가분산과 산업집중위험
연구질문: 한국·미국 주식을 동시에 보유하더라도 동일·유사 산업에 집중되면 실질적인 위험분산 효과가 감소하는가?
독립변수: 국가분산 정도, 산업집중도
종속변수: 포트폴리오 변동성
통제변수: 시장수익률, 금리, 환율
분석방법: Correlation Analysis(상관관계 분석) + Portfolio Volatility Analysis(포트폴리오 변동성 분석)
가설: 국가가 달라도 동일 산업에 대한 집중도가 높아질수록 포트폴리오의 위험분산 효과가 제한될 가능성이 있다.
실무 교훈:
국가분산과 산업분산을 별도로 확인해야 한다.
사례 2. 단순한 PER 숫자만 보고 한국 기업이 무조건 저평가되었다고 섣불리 판단한 경우
투자자 B 씨는 한국의 A 기업 PER이 불과 8배인 반면, 미국의 B 기업 PER은 25배나 되는 것을 발견합니다. 숫자만 언뜻 보면 한국 기업이 훨씬 싸고 매력적인 저평가 우량주처럼 보입니다.
하지만 기업의 내실을 뜯어보니 한국의 A 기업은 ROE가 5%에 매출 성장이 정체된 반면, 미국의 B 기업은 ROE가 25%에 매출이 매년 18%씩 폭발적으로 성장하고 있었습니다. 훌륭한 수익성과 성장성을 가진 기업이 더 높은 평가를 받는 것은 시장의 당연한 원리였습니다.
-
실무적 교훈: PER 숫자가 낮다고 해서 그것이 곧 진짜 저평가를 의미하지는 않습니다. ROE와 이익 성장률 등 기업의 본질적인 체력을 함께 비교해야 합니다.
한국기업 A의 PER이 8배이고 미국기업 B의 PER이 25배라고 가정한다.
숫자만 보면 A기업이 훨씬 저렴하다.
그러나
A기업 → ROE 5%, 매출성장률 2%
B기업 → ROE 25%, 매출성장률 18%
이라면 단순 PER 비교만으로 저평가 여부를 판단하기 어렵다.
연구주제: 국가 간 기업가치평가와 기업수익성
연구질문: 한국·미국 기업 간 PER 차이는 ROE·성장률·영업이익률 차이에 의해 어느 정도 설명되는가?
독립변수: ROE, 매출성장률, 영업이익률
종속변수: PER
통제변수: 산업, 기업규모, 금리
분석방법: Multiple Regression(다중회귀분석)
다중회귀분석은 여러 설명변수가 PER과 같은 종속변수에 각각 어느 정도 관련되어 있는지를 다른 조건을 통제하면서 분석하기 위한 방법이다.
가설: 다른 조건이 같다면 높은 ROE와 성장성을 가진 기업은 상대적으로 높은 밸류에이션을 받을 가능성이 있다.
실무 교훈:
낮은 PER과 저평가는 같은 말이 아니다.
사례 3. 미국 주식은 15% 올랐는데 환율 때문에 원화 기준 통장 잔고는 기대에 못 미친 이유
투자자 C 씨는 미국 주식에 투자하여 달러 기준으로는 15%라는 훌륭한 주가 상승 성과를 거두었습니다. 기쁜 마음으로 계좌를 열어보았지만, 막상 통장에 찍힌 원화 기준 수익률은 예상보다 훨씬 낮았습니다.
알고 보니 주식이 오르는 동안 원/달러 환율이 10%나 하락(원화 강세)했던 것입니다. 단순히 ‘주가 상승률 마이너스 환율 하락률’ 식의 단순 뺄셈이 아니라 정확한 복리 구조(1.15 × 0.90 – 1)로 계산해 보니, 실제 원화 환산 투자 수익률은 3.5% 안팎에 불과했습니다.
-
실무적 교훈: 미국 주식 투자의 최종 성과는 달러로만 평가해서는 안 됩니다. 환율 변동이 내 원화 자산에 미치는 영향을 언제나 함께 기록하고 점검해야 합니다.
C투자자의 미국주식이 달러기준으로 15% 상승했다고 하자.
같은 기간 원/달러 환율이 10% 하락했다면 단순히
15% – 10% = 5%
로 계산하는 것은 정확하지 않다.
1.15 × 0.90 – 1 = 0.035
따라서 원화기준 수익률은 약 3.5%다.
연구주제: 환율과 해외주식 원화수익률
연구질문: 한국 투자자의 미국주식 투자성과에서 환율변동은 원화환산 수익률을 어느 정도 설명하는가?
독립변수: 달러기준 주식수익률, 원/달러 환율수익률
종속변수: 원화환산 투자수익률
분석방법: Return Decomposition(수익률 분해) + Multiple Regression(다중회귀분석)
가설: 원/달러 환율변동은 미국주식의 원화기준 실제 투자성과에 유의한 영향을 줄 가능성이 있다.
실무 교훈:
미국주식 투자성과는 달러기준과 원화기준을 함께 기록한다.
사례 4. 미국 거대 제조기업의 설비투자(CAPEX) 확대가 국내 공장·창고 수요로 이어지는 글로벌 파급 경로
공장과 창고 등 산업용 부동산 시장을 연구하는 투자자 D 씨는 국내 시장에만 국한하지 않고 미국 증시에 상장된 반도체, 전기차, 첨단 제조 기업들의 자본적지출(CAPEX) 흐름을 주의 깊게 추적합니다.
미국 주요 글로벌 기업들이 공장을 짓기 위해 막대한 설비투자를 집행하기 시작하면, 이들과 긴밀한 글로벌 공급망으로 엮인 한국의 협력 부품사와 수출 기업들의 매출과 생산량이 동반 상승합니다. 결국 미국의 거대한 투자 물결은 국내 협력업체들의 공장 확장과 물류센터·창고 임차 수요 폭증이라는 실물 경제의 지형 변화로 이어집니다.
-
실무적 교훈: 해외 주식 시장과 글로벌 기업의 실적을 공부하는 것은 단순히 주식 매매를 위한 것이 아닙니다. 거대한 글로벌 기업의 투자 흐름은 국내 실물 경제와 산업용 부동산의 미래 수요를 가장 먼저 알려주는 강력한 선행 지표가 됩니다.
미국 반도체·AI·전기차·첨단제조기업의 CAPEX(Capital Expenditure, 자본적지출)가 증가한다고 가정해 보자.
이 기업들과 거래하는 한국 공급망 기업의 수출과 매출이 증가할 수 있다.
그 다음의 경제적 연결 가능성은 다음과 같다.
미국기업 CAPEX 증가 → 한국 협력기업 수출·매출 증가 → 국내 생산량 증가 → 국내 설비투자 증가 → 공장 확장 → 창고·물류시설 수요 증가 → 산업용 토지 및 임대시장 영향
연구주제: 글로벌 기업투자와 국내 산업용 부동산시장
연구질문: 미국 주요 제조·기술기업의 설비투자 증가는 한국 공급망 기업을 통해 국내 공장·창고 수요에 영향을 미치는가?
독립변수: 미국 관련기업 CAPEX, 매출성장률
매개변수: 한국 공급기업의 수출, 매출, 설비투자
종속변수: 국내 공장·창고 매매·임대수요
통제변수: 금리, 산업생산, 환율, 지역입지
분석방법: Lag Analysis(시차분석) + Mediation Analysis(매개효과 분석)
매개효과 분석의 목적은 미국기업의 투자 증가가 국내 산업용 부동산수요에 직접 영향을 미치는지뿐 아니라 한국 공급기업의 매출과 설비투자라는 중간경로를 통해 전달되는지를 검증하는 데 있다.
가설구조:
미국기업 투자 증가 → 한국 협력기업 매출 증가 → 국내 설비투자 증가 → 산업용 부동산 수요 증가
실무 교훈:
미국 주식시장과 기업실적을 연구하는 것은 국내 부동산과 분리된 작업이 아니다. 글로벌 기업경기와 국내 산업용 공간수요를 연결하는 선행정보 후보가 될 수 있다.
H2. 6. 실무 체크리스트
| 번호 | 실무 점검 항목 | 확인 내용 및 투자 판단 기준 |
|---|---|---|
| 1 | 투자목적 | 장기 자산증식·배당수익·노후자금 등 목적을 명확히 설정했는가? |
| 2 | 투자기간 | 단기·중기·장기 투자기간을 구분했는가? |
| 3 | 위험감수능력 | 투자손실을 감당할 수 있는 자금인가? |
| 4 | 투자자금 성격 | 생활비·비상자금과 투자자금을 구분했는가? |
| 5 | 한국시장 구조 | KOSPI와 KOSDAQ의 차이를 이해했는가? |
| 6 | 미국시장 구조 | NYSE와 Nasdaq의 차이를 이해했는가? |
| 7 | 대표 주가지수 | KOSPI200·S&P 500 등 지수의 구성과 특징을 확인했는가? |
| 8 | 산업구성 | 투자시장과 지수의 산업별 비중을 분석했는가? |
| 9 | 산업집중도 | 특정 산업에 투자자금이 지나치게 집중되지 않았는가? |
| 10 | 기업 사업모델 | 기업이 어떤 사업으로 매출과 이익을 창출하는지 이해했는가? |
| 11 | 매출 성장성 | 매출액과 성장률의 지속 가능성을 확인했는가? |
| 12 | 기업 수익성 | 영업이익률·순이익률 등 수익성 지표를 확인했는가? |
| 13 | 재무건전성 | 부채비율·유동성·차입금 부담을 검토했는가? |
| 14 | 현금흐름 | 영업현금흐름과 잉여현금흐름을 확인했는가? |
| 15 | PER 분석 | 주가수익비율을 동종업계 및 과거 수준과 비교했는가? |
| 16 | PBR 분석 | 주가순자산비율을 기업의 자산구조와 함께 검토했는가? |
| 17 | ROE 분석 | 자기자본이익률의 수준과 지속 가능성을 확인했는가? |
| 18 | 기업가치평가 | 현재 주가와 기업의 경제적 가치를 비교했는가? |
| 19 | 배당정책 | 배당수익률·배당성향·배당 지속 가능성을 확인했는가? |
| 20 | 주주환원 | 자사주 매입·소각 등 주주환원정책을 검토했는가? |
| 21 | 기업공시 | 한국 DART 및 미국 SEC EDGAR의 공식 공시를 확인했는가? |
| 22 | 정보 신뢰성 | 투자정보의 원출처와 작성시점을 확인했는가? |
| 23 | 환율위험 | 원·달러 환율변동이 투자수익에 미치는 영향을 계산했는가? |
| 24 | 거래비용 | 매매수수료·환전비용 등 거래비용을 확인했는가? |
| 25 | 세금 | 배당소득·양도소득 등 적용되는 세제를 확인했는가? |
| 26 | 거래·결제제도 | 거래시간·휴장일·결제주기의 차이를 이해했는가? |
| 27 | 국가분산 | 한국과 미국의 투자비중을 합리적으로 설정했는가? |
| 28 | 포트폴리오 관리 | 주식·ETF·현금 등 자산별 비중과 리밸런싱 기준을 마련했는가? |
| 29 | 부동산 연계분석 | 기업실적·설비투자·기업입지·공장·창고 수요의 연결을 검토했는가? |
| 30 | 최종 투자판단 | 수익성·위험·유동성·환율·부동산 자산을 종합적으로 검토했는가? |
H2. 7. 자주 묻는 질문(FAQ)
Q1. 미국주식이 한국주식보다 무조건 좋습니까?
그렇지 않다.
미국시장에도 고평가기업·부실기업·쇠퇴기업이 존재할 수 있고 한국에도 세계적인 경쟁력을 가진 기업이 있다.
국가보다 기업의 질과 매수가격을 함께 보는 것이 중요하다.
Q2. PER·PBR이 낮으면 무조건 저평가입니까?
그렇지 않다.
낮은 PER·PBR에는 낮은 성장성, 낮은 ROE, 산업위험과 기업 고유의 문제가 반영되어 있을 수도 있다.
따라서 “낮다”보다 “왜 낮은가?”를 먼저 조사해야 한다.
Q3. S&P 500은 기술주 지수입니까?
기술주만으로 구성된 지수는 아니다.
2026년 8월 31일 기준 정보기술이 37.9%로 가장 높은 비중을 차지하지만 금융, 커뮤니케이션서비스, 헬스케어, 소비재, 산업재, 에너지, 부동산 등 여러 산업이 포함되어 있다.
Q4. KOSDAQ과 Nasdaq은 같은 시장입니까?
같지 않다.
기술·성장기업이라는 공통 이미지가 있지만 시장규모, 상장기업, 제도와 산업구성이 다르므로 동일한 시장으로 보아서는 안 된다.
Q5. 한국기업 정보는 어디에서 확인합니까?
금융감독원의 DART와 OPEN DART를 활용할 수 있다.
중요한 투자판단에서는 가공된 재무정보뿐 아니라 원공시와 주석을 함께 확인하는 것이 좋다.
Q6. 미국기업 정보는 어디에서 확인합니까?
미국 SEC의 EDGAR를 기본으로 활용할 수 있다.
기업명·ticker·CIK 등을 이용하여 등록서류와 정기보고서 등 공식공시를 무료로 검색할 수 있다.
Q7. 한국주식과 미국주식을 함께 보유하면 충분히 분산된 것입니까?
반드시 그렇지는 않다.
국가는 분산되어도 양쪽 모두 반도체·AI·기술주에 집중되어 있다면 산업위험은 중복될 수 있다.
Q8. 미국주식이 상승해도 한국 투자자의 원화수익률이 낮을 수 있습니까?
가능하다.
달러기준 주가상승과 원/달러 환율변동이 동시에 원화기준 투자성과에 영향을 주기 때문이다.
Q9. 미국주식과 한국 부동산도 함께 계산해야 합니까?
그렇다.
전체 자산배분을 평가하려면 증권계좌만 볼 것이 아니라 주택·토지·상가·공장·창고 등 부동산과 국내외 금융자산을 하나의 순자산 구조로 보는 것이 바람직하다.
Q10. 한국과 미국 중 어느 시장에 더 많이 투자해야 합니까?
모든 투자자에게 적용되는 하나의 비율은 없다.
연령, 소득, 부채, 부동산 보유액, 사업자산, 투자기간, 현금수요, 은퇴계획과 위험감내능력에 따라 달라져야 한다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험의 관점에서 보면 한국주식과 미국주식의 분산 문제는 부동산의 지역분산과 상당히 유사하다.
예를 들어 한 투자자가 같은 지역에
주택 + 토지 + 상가 + 공장
을 보유하고 있다고 하자.
부동산 종류는 네 가지다.
그러나 모두 같은 지역경제, 같은 교통망, 같은 인구구조와 같은 지역규제의 영향을 받는다면 실질적인 위험분산은 생각보다 크지 않을 수 있다.
주식도 마찬가지다.
한국기업 10개를 보유하고 있어도 모두 반도체·자동차부품·수출제조업에 집중되어 있다면 특정 경기와 환율에 함께 영향을 받을 수 있다.
미국주식 10개를 가지고 있어도 모두 초대형 기술기업이라면 산업집중 위험이 존재한다.
따라서 실질적인 분산은
종목분산 → 산업분산 → 국가분산 → 통화분산 → 금융자산·실물자산 분산
으로 확장해서 보아야 한다.
또한 한국 제조기업과 미국 플랫폼기업을 PER 하나로 비교하는 것은 부동산에서 서울 아파트와 산업용 공장을 단순히 m²당 가격 하나만으로 비교하는 것과 비슷한 오류를 만들 수 있다.
한국 제조기업은
공장 → 설비 → 원재료 → 수출 → 환율 → 경기순환
이 중요한 변수일 수 있다.
미국 플랫폼·소프트웨어기업은
네트워크효과 → 데이터 → 구독매출 → 연구개발 → 무형자산 → 글로벌 이용자
가 더 중요한 변수일 수 있다.
기업의 사업모델에 맞는 평가방법을 사용해야 하는 이유다.
필자가 특히 중요하게 보는 부분은 주식시장과 산업용 부동산시장의 연결이다.
예를 들어 미국의 반도체·AI·첨단제조 기업들의 투자가 확대된다고 가정해 보자.
미국기업 투자 확대 → 글로벌 수요 증가 → 한국 수출기업 매출 증가 → 한국 협력기업 생산 증가 → 설비투자 증가 → 공장 확장 → 창고·물류시설 수요 증가 → 산업용 토지·임대료·거래수요 변화
라는 경로를 연구할 수 있다.
이것은 단순한 주식투자의 문제가 아니다.
금융시장 → 기업경영 → 설비투자 → 기업입지 → 공간수요 → 산업용 부동산시장
이라는 실물경제의 연결구조다.
반대 방향도 연구할 가치가 있다.
산업현장에서 공장 임대문의가 감소하고 기업의 이전·확장 수요가 줄며 재고시설의 공실이 증가한다면, 이러한 현장정보가 기업경기의 변화를 보여주는 선행 또는 동행 정보가 될 가능성도 검토할 수 있다.
따라서 금융시장 데이터와 산업용 부동산 현장 데이터를 결합하면 다음과 같은 새로운 연구질문이 만들어진다.
“주식시장과 상장기업의 실적·설비투자 데이터는 산업용 부동산시장의 공장·창고 수요를 선행하는가?”
이 질문은 향후 경영학, 부동산학과 데이터 분석을 결합한 실증연구로 발전시킬 가치가 있다.
H2. 9. 정책 제언 및 투자 전략
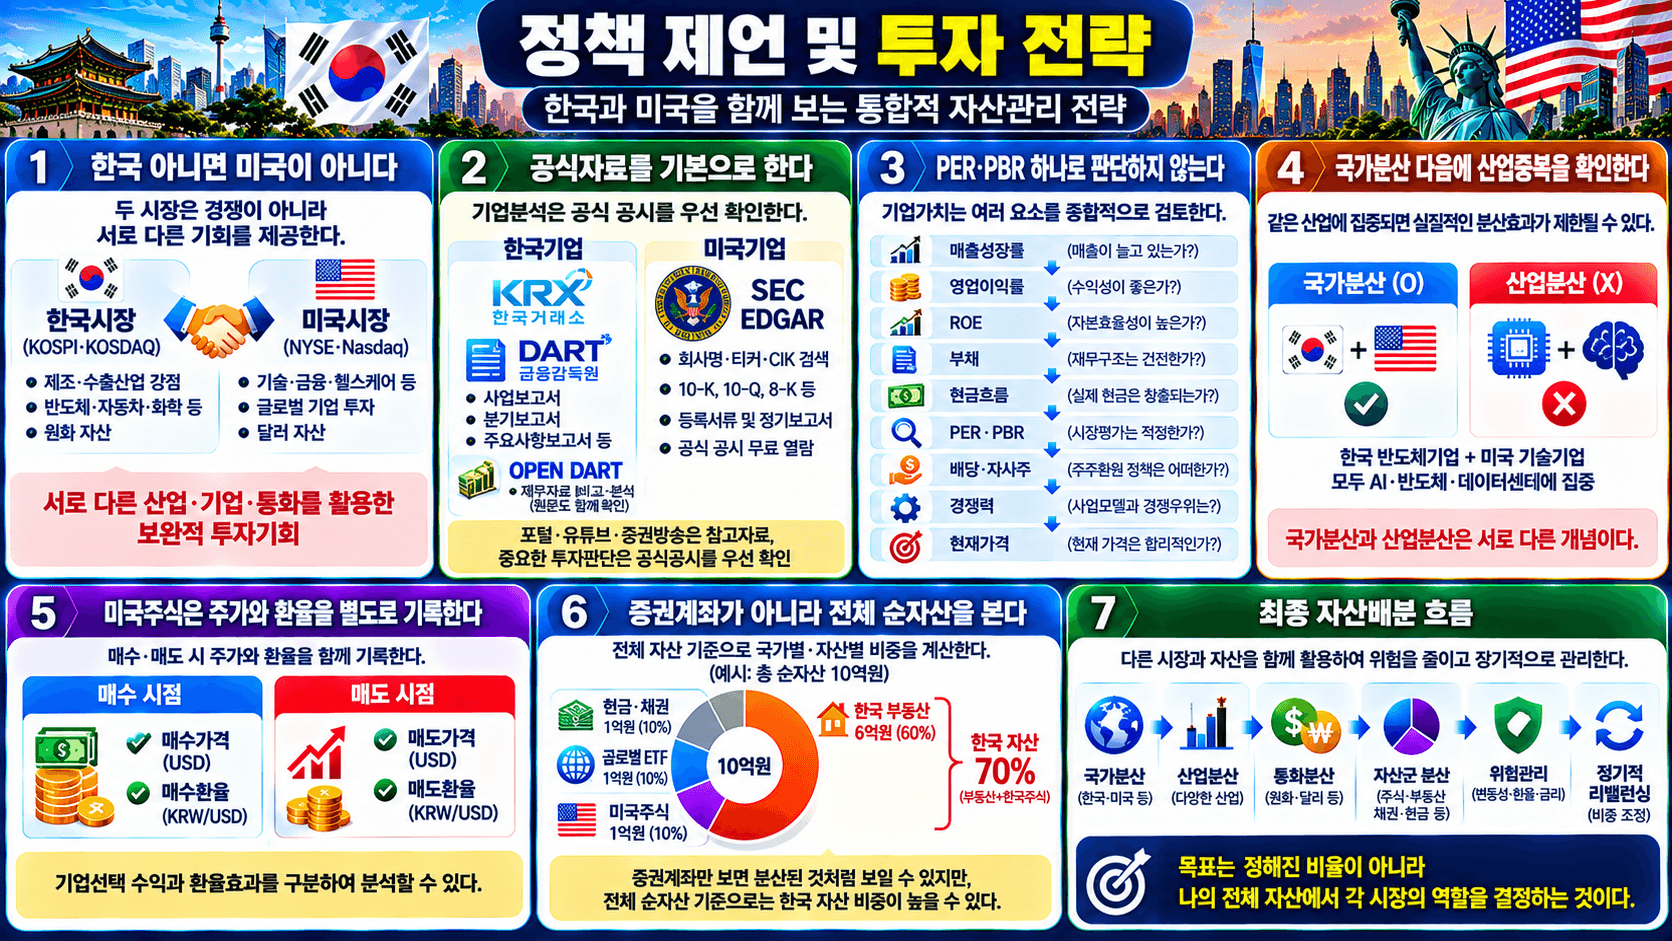
첫째, “한국 아니면 미국”이라는 이분법에서 벗어나야 한다.
두 시장은 경쟁관계라기보다 서로 다른 산업·기업·통화에 접근할 수 있는 투자기회를 제공한다.
둘째, 한국기업은 DART, 미국기업은 SEC EDGAR를 기본자료로 사용한다.
셋째, PER·PBR 하나로 기업을 판단하지 않는다.
매출성장률 → 영업이익률 → ROE → 부채 → 현금흐름 → PER·PBR → 배당·자사주 → 경쟁력 → 현재가격
을 종합적으로 검토한다.
넷째, 국가분산 다음에는 반드시 산업중복을 확인한다.
한국주식과 미국주식을 모두 보유해도 같은 반도체·AI·기술산업에 집중되어 있다면 실질적인 위험분산은 제한될 수 있다.
다섯째, 미국주식은 주가와 환율을 별도로 기록한다.
매수 시점에는
매수가격 + 매수환율
매도 시점에는
매도가격 + 매도환율
을 기록하면 기업선택으로 발생한 수익과 환율효과를 구분하는 데 도움이 된다.
여섯째, 증권계좌가 아니라 전체 순자산을 기준으로 국가별·자산별 비중을 계산한다.
예를 들어 총 순자산이 10억원이고
한국 부동산 6억원
한국주식 1억원
미국주식 1억원
글로벌 ETF 1억원
현금·채권 1억원
이라면 증권계좌만 보면 국내외 금융자산이 상당히 분산되어 보일 수 있다.
그러나 전체 자산에서는 한국 부동산과 한국주식이 이미 70%다.
따라서 전체 순자산 관점에서 보아야 한다.
일곱째, 최종 자산배분은
국가분산 → 산업분산 → 통화분산 → 자산군 분산 → 위험관리 → 정기적 리밸런싱
으로 연결한다.
제10부의 최종 목표는 한국주식 몇 %, 미국주식 몇 %라는 획일적인 비율을 제시하는 것이 아니다.
자신의 전체 재산에서 각각의 시장이 어떤 역할을 담당할 것인가를 결정하는 것이다.
H2. 10. 결론(Conclusion)
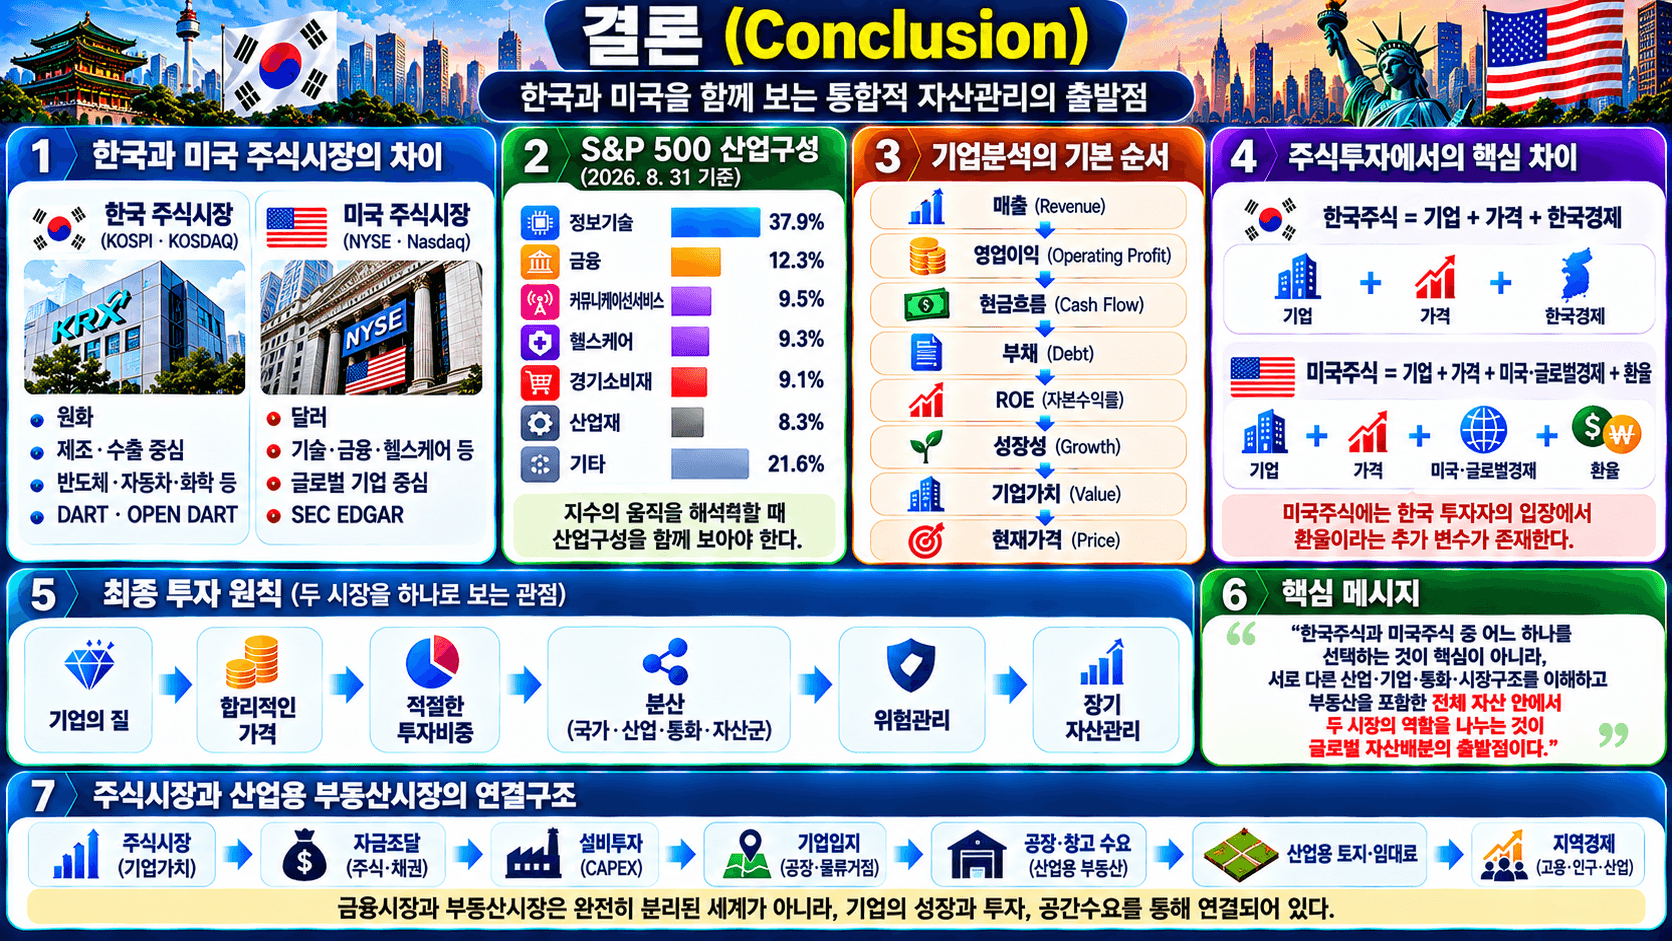
한국과 미국의 주식시장은 모두 기업에 투자하는 자본시장이지만 시장구조, 산업구성, 통화, 공시체계와 기업의 특성이 서로 다르다.
미국 S&P 500만 보더라도 2026년 8월 31일 기준 정보기술이 37.9%로 가장 높은 비중을 차지하고 있으며 금융 12.3%, 커뮤니케이션서비스 9.5%, 헬스케어 9.3%, 경기소비재 9.1%, 산업재 8.3% 등 여러 산업으로 구성되어 있다. 따라서 지수의 움직임을 해석할 때도 산업구성을 함께 보아야 한다.
기업분석의 기본 원칙은 국가가 달라도 크게 다르지 않다.
매출 → 영업이익 → 현금흐름 → 부채 → ROE → 성장성 → 기업가치 → 현재가격
을 분석해야 한다.
미국주식에는 한국 투자자의 입장에서 환율이라는 추가 변수가 존재한다.
따라서
한국주식 → 기업 + 가격 + 한국경제
미국주식 → 기업 + 가격 + 미국·글로벌경제 + 환율
로 생각할 수 있다.
그러나 최종 단계에서는 다시 하나의 원칙으로 합쳐진다.
기업의 질 → 합리적인 가격 → 적절한 투자비중 → 분산 → 위험관리 → 장기 자산관리
한국과 미국시장은 서로 경쟁하는 두 개의 선택지가 아니다.
서로 다른 산업·기업·통화와 성장기회를 제공하는 시장이다.
더 나아가 금융시장과 부동산시장 역시 완전히 분리된 세계가 아니다.
주식시장 → 기업가치 → 자금조달 → 설비투자 → 기업입지 → 공장·창고 수요 → 산업용 토지·임대료 → 지역경제
라는 연결구조를 연구할 수 있다.
제10부에서 기억해야 할 핵심 문장은 다음과 같다.
“한국주식과 미국주식 중 어느 하나를 선택하는 것이 핵심이 아니라, 서로 다른 산업·기업·통화·시장구조를 이해하고 부동산을 포함한 전체 자산 안에서 두 시장의 역할을 나누는 것이 글로벌 자산배분의 출발점이다.”
H2. 11. 참고문헌(References)
한국거래소(KRX), KOSPI·KOSDAQ 관련 공식자료
한국 주식시장의 구조와 시장제도를 이해하기 위한 공식 원자료이다. 한국시장과 미국시장을 비교할 때 시장구조와 거래제도를 확인하는 기초자료로 활용한다.
금융감독원, DART 전자공시시스템
한국 상장기업의 사업보고서·분기보고서·주요사항보고서 등 공식공시를 확인하는 기본자료이다.
금융감독원, OPEN DART
기업 재무제표와 주요 재무정보를 분석·비교하는 데 활용할 수 있다. 다만 OPEN DART XBRL 자료 자체에서도 원보고서와 차이가 있을 수 있으므로 중요한 정보는 DART 원문을 확인할 필요가 있음을 안내한다.
U.S. Securities and Exchange Commission, EDGAR
미국 상장기업 등의 등록서류·정기보고서와 기타 공식공시를 회사명·ticker·CIK 등으로 검색할 수 있는 미국 SEC의 공식 공시시스템이다.
S&P Dow Jones Indices, S&P 500
미국 대형주 시장의 대표지수인 S&P 500의 구성기업과 산업별 비중을 확인할 수 있는 공식자료이다. 2026년 8월 31일 기준 정보기술 37.9%, 금융 12.3%, 커뮤니케이션서비스 9.5% 등의 산업구성을 확인할 수 있다.
국토교통부 실거래가 공개시스템
주식시장·기업경기와 부동산 실거래시장의 관계를 연구할 때 부동산 실거래 자료의 기초자료원으로 활용한다.
한국부동산원 R-ONE 부동산통계정보시스템
부동산 가격·거래·시장동향과 금융시장·거시경제 변수의 관계를 분석할 때 활용할 수 있는 공식 부동산 통계자료다.
통계청 국가통계포털(KOSIS)
GDP, 산업, 고용, 인구 등 국가통계를 활용하여 주식시장과 부동산시장의 거시경제적 배경을 분석하기 위한 기초자료원이다.
조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지·공장·창고·상가 등 부동산 중개·투자·기업입지 상담 과정에서 축적한 현장 경험을 주식시장·기업설비투자·산업용 부동산 수요의 연결관계를 해석하는 실무적 연구배경으로 활용한다.
실무 유의사항:
주식·환율·세제·거래제도·부동산 관련 법령과 금융제도는 변경될 수 있으므로 실제 투자 시점에는 한국거래소, 금융감독원, SEC, 국세청 등 공식기관의 최신 자료를 다시 확인해야 한다.
본 글의 사례와 공식은 교육·연구 목적이며 특정 주식·ETF·부동산의 매수 또는 매도를 권유하는 내용이 아니다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.