H1. 제8부 주식 매수 전에 무엇을 확인해야 하는가? — 투자 체크리스트 (What Should You Check Before Buying a Stock? — Investment Checklist) (공인중개사 30년 실무 경험)
부제: 거시경제·산업·기업·재무제표·현금흐름·부채·밸류에이션·공시·위험·매수가격·투자비중까지 한 번에 점검하는 실전 투자 의사결정 체계
총제목
「부동산과 주식의 관계 16부 — 부동산 실무에서 주식투자·글로벌 자산배분까지」
(Relationship Between Real Estate and Stocks: A 16-Part Series — From Real Estate Practice to Stock Investing and Global Asset Allocation)
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
제7부에서는 좋은 기업을 찾기 위해 사업모델·매출·영업이익·현금흐름·부채·ROE·PER·PBR 등을 어떻게 읽어야 하는지 살펴보았다.
그렇다면 좋은 기업을 발견하면 바로 주식을 사도 될까?
답은 “아니다”이다.
좋은 기업과 좋은 매수시점은 같은 개념이 아니기 때문이다.
아무리 좋은 기업이라도 가격이 지나치게 높으면 투자수익률이 낮아질 수 있고, 기업 자체는 훌륭해도 투자자가 감당하기 어려울 정도로 큰 금액을 투자하면 위험한 투자가 될 수 있다.
부동산을 살 때도 마찬가지다.
좋은 토지라고 바로 계약하지 않는다.
도로를 확인한다.
권리관계를 확인한다.
개발가능성을 검토한다.
가격을 비교한다.
자금계획을 세운다.
최악의 경우 매각할 수 있는지도 생각한다.
주식도 같은 방식으로 접근해야 한다.
이번 제8부에서는 매수 버튼을 누르기 전에 반드시 확인해야 할 과정을 다음과 같이 정리한다.
거시경제 확인 → 산업 분석 → 기업 사업모델 분석 → 재무제표 분석 → 현금흐름 확인 → 부채 확인 → 성장성 확인 → 밸류에이션 → 공시 확인 → 위험요인 확인 → 매수가격 결정 → 투자기간 설정 → 손실감내범위 설정 → 포트폴리오 비중 결정 → 최종 매수 판단
제8부의 목적은 “어떤 주식을 사라”가 아니다.
“주식을 사기 전에 무엇을 확인해야 하는가?”에 대한 판단체계를 만드는 것이다.
H2. 0. 초록(Abstract)
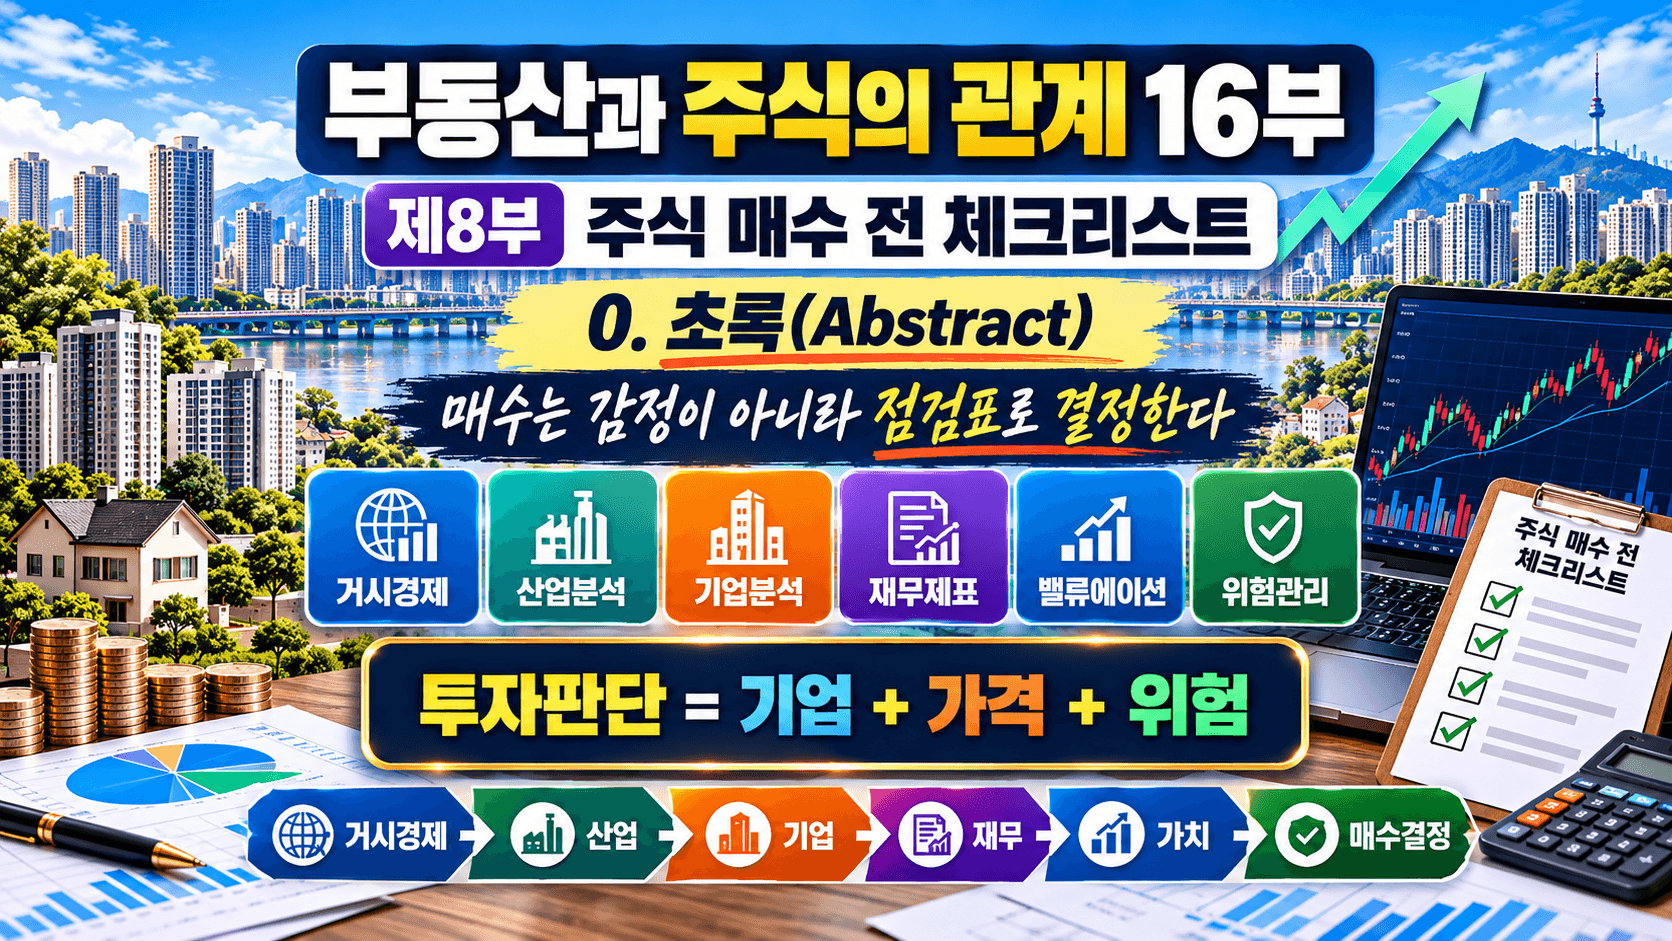
주식투자에서 가장 비싼 실수는 분석하지 않고 매수한 뒤, 주가가 떨어지고 나서 기업을 공부하기 시작하는 것이다.
순서를 바꾸어야 한다.
공부한다.
→ 가격을 판단한다.
→ 위험을 계산한다.
→ 투자비중을 정한다.
→ 마지막에 매수한다.
국내 상장기업의 공식 정보는 금융감독원 DART에서 회사별로 사업보고서·반기보고서·분기보고서·주요사항보고서·지분공시 등을 확인할 수 있다. 또한 DART는 회사명·보고서 유형·본문내용 등을 이용한 검색기능도 제공한다. 다트
OPEN DART에서는 단일회사 재무제표·주요계정·주요 재무지표뿐 아니라 회사 간 주요계정과 재무지표 비교도 할 수 있다. 다만 금융감독원도 활용화면의 자료를 원 공시보고서와 비교·확인할 것을 안내하고 있으므로 요약 수치만 보지 않고 원문 공시를 함께 확인하는 습관이 중요하다. OPENDART
한국거래소 KIND에서는 PER·PBR·ROE·배당성향·배당수익률·총주주수익률 등을 비교할 수 있고, 동시에 관리종목·투자주의환기종목·매매거래정지·불성실공시법인·투자주의·투자경고·투자위험종목 등의 투자유의정보도 제공한다. 즉 좋은 수익률을 찾기 전에 위험신호부터 확인할 수 있는 구조가 마련되어 있다. KIND
중요한 점은 어떤 지표도 단독으로 매수신호가 될 수 없다는 것이다.
PER이 낮다고 무조건 싸지 않다.
ROE가 높다고 무조건 안전하지 않다.
매출이 증가한다고 현금이 반드시 증가하는 것도 아니다.
좋은 기업이라도 비싼 가격에 매수하면 좋은 투자가 아닐 수 있다.
따라서 매수 전 판단은 다음 네 개의 질문으로 압축할 수 있다.
이 기업은 좋은 기업인가?
→ 좋은 가격인가?
→ 어떤 위험이 있는가?
→ 내가 감당할 수 있는 금액인가?
이 네 질문에 명확하게 답하지 못한다면 “매수하지 않고 더 조사하는 것”도 하나의 투자판단이다.
용어정리
| 한글(한자) | 영어원음(IPA) | 쉬운 뜻과 주식투자에서의 의미 |
|---|---|---|
| 거시경제(巨視經濟) | Macroeconomics /ˌmækroʊˌiːkəˈnɑːmɪks/ | 금리·물가·GDP·환율처럼 경제 전체의 환경 |
| 산업분석(産業分析) | Industry Analysis /ˈɪndəstri əˈnæləsɪs/ | 기업이 속한 산업의 성장성·경쟁·수요를 분석하는 것 |
| 사업모델(事業模型) | Business Model /ˈbɪznəs ˈmɑːdəl/ | 기업이 무엇을 팔아 어떻게 돈을 버는지 나타내는 구조 |
| 재무제표(財務諸表) | Financial Statements /faɪˈnænʃəl ˈsteɪtmənts/ | 매출·이익·자산·부채·현금흐름을 보여주는 공식자료 |
| 현금흐름(現金흐름) | Cash Flow /kæʃ floʊ/ | 실제 현금이 기업으로 들어오고 나가는 흐름 |
| 부채비율(負債比率) | Debt-to-Equity Ratio /det tə ˈekwəti ˈreɪʃioʊ/ | 자기자본 대비 부채 수준을 보는 지표 |
| 성장성(成長性) | Growth /ɡroʊθ/ | 매출·이익·시장규모가 앞으로 얼마나 커질 수 있는지 보는 개념 |
| 밸류에이션(價値評價) | Valuation /ˌvæljuˈeɪʃən/ | 기업가치와 현재 주가를 비교하여 비싼지 싼지 판단하는 과정 |
| 주가수익비율(株價收益比率) | PER · Price Earnings Ratio /praɪs ˈɜːrnɪŋz ˈreɪʃioʊ/ | 주가가 기업이익의 몇 배 수준인지 보는 지표 |
| 주가순자산비율(株價純資産比率) | PBR · Price Book-value Ratio /praɪs bʊk ˈvæljuː ˈreɪʃioʊ/ | 주가와 순자산가치를 비교하는 지표 |
| 자기자본이익률(自己資本利益率) | ROE · Return on Equity /rɪˈtɜːrn ɑːn ˈekwəti/ | 주주자본으로 얼마나 이익을 냈는지 보는 지표 |
| 안전마진(安全餘裕) | Margin of Safety /ˈmɑːrdʒɪn əv ˈseɪfti/ | 예상한 가치보다 충분히 낮은 가격에서 매수해 오류 가능성에 대비하는 여유 |
| 손실감내범위(損失堪耐範圍) | Risk Tolerance /rɪsk ˈtɑːlərəns/ | 투자자가 경제적·심리적으로 견딜 수 있는 손실 수준 |
| 투자비중(投資比重) | Position Size /pəˈzɪʃən saɪz/ | 전체 자산 중 특정 종목에 투자하는 금액의 비율 |
| 투자논리(投資論理) | Investment Thesis /ɪnˈvestmənt ˈθiːsɪs/ | 왜 이 기업을 지금 이 가격에 사는지를 설명하는 핵심 근거 |
H2. 1. 서론(Introduction)
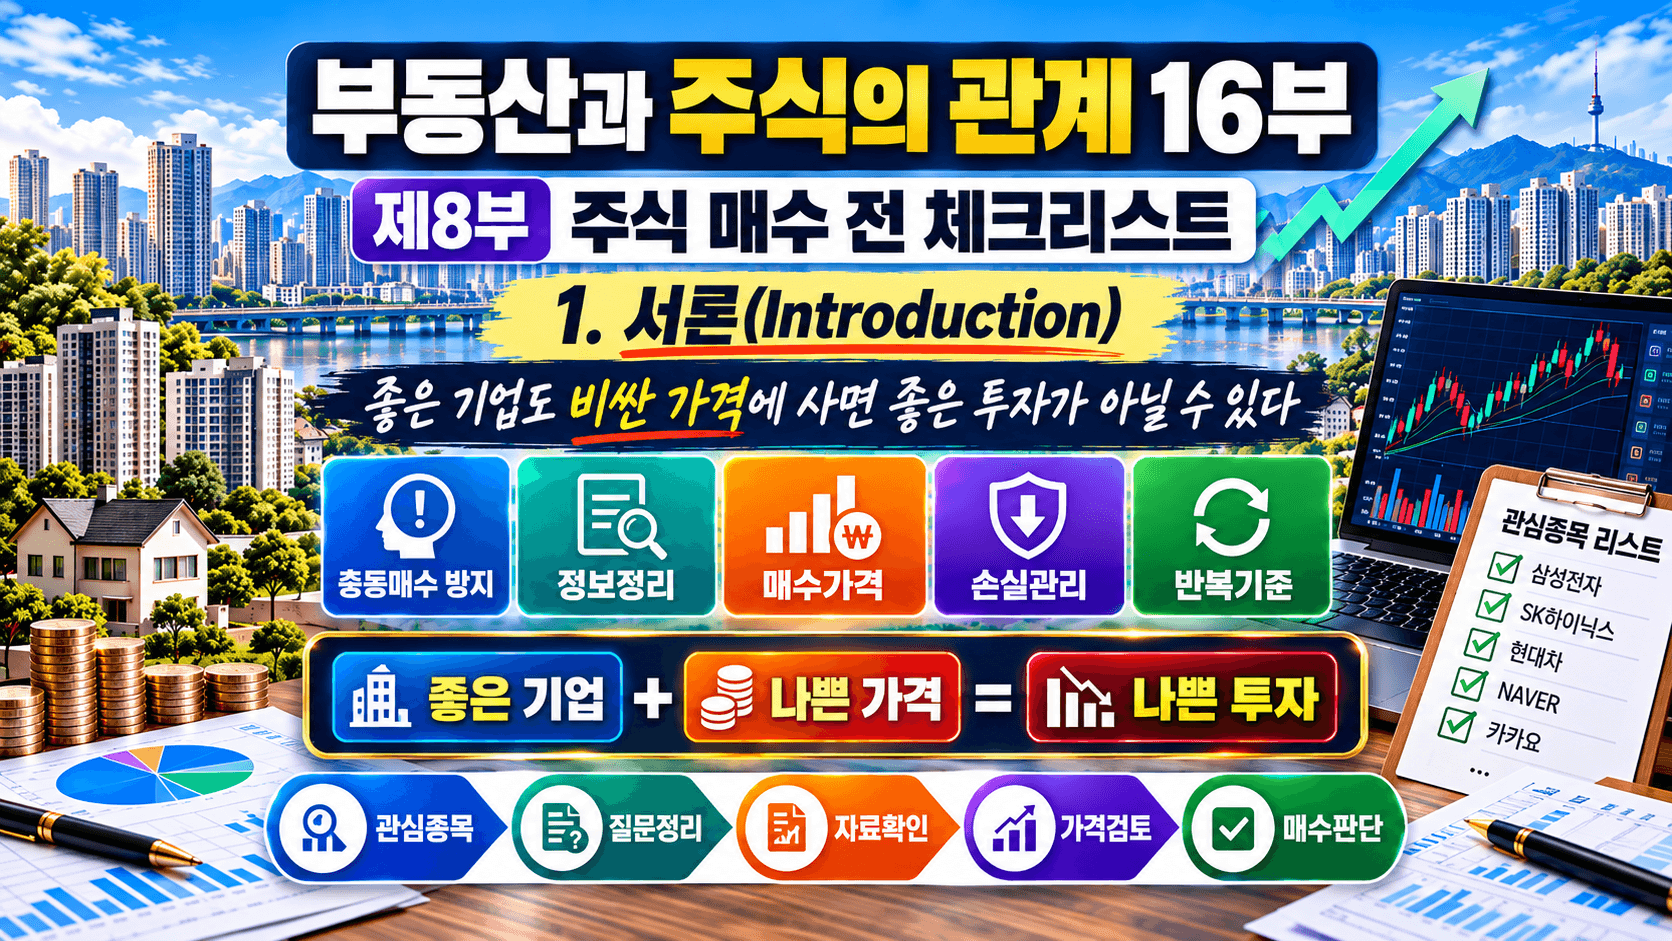
1.1 매수 전에 가장 먼저 물어야 하는 질문
주가가 오르고 있다고 하자.
주변에서도 그 기업 이야기를 한다.
뉴스에도 자주 나온다.
이때 사람의 마음은 급해진다.
“지금 안 사면 더 올라가는 것 아닌가?”
그러나 투자자는 반대로 질문해야 한다.
“나는 왜 이 회사를 사려고 하는가?”
한 문장으로 설명하지 못하면 아직 매수준비가 끝나지 않은 것이다.
예를 들어 다음과 같이 설명할 수 있어야 한다.
“이 기업은 특정 산업에서 경쟁력이 있고, 최근 매출과 영업이익이 성장하고 있으며, 현금흐름과 부채가 안정적이고, 현재 가격이 내가 판단한 가치에 비해 과도하지 않기 때문에 장기투자를 검토한다.”
이 정도의 설명이 있어야 투자논리라고 할 수 있다.
1.2 좋은 회사와 좋은 주식을 구별한다
A기업이 세계적인 우량기업이라고 하자.
기업은 훌륭하다.
그렇다고 어떤 가격에서 사도 좋은 투자가 되는 것은 아니다.
부동산으로 생각하면 쉽다.
시세 10억원 정도로 판단되는 건물을 20억원에 사면 좋은 입지의 좋은 건물을 샀더라도 좋은 투자가 아닐 수 있다.
주식도 똑같다.
기업의 질
과
매수가격
을 구분해야 한다.
따라서 제8부에서는
기업분석
뒤에 반드시
가격분석
을 붙인다.
1.3 투자금액도 투자판단의 일부다
기업분석이 아무리 정확해도 전체 자산 1억원 중 9,000만원을 한 종목에 투자했다면 위험은 매우 커질 수 있다.
투자는
무엇을 사느냐
뿐 아니라
얼마나 사느냐
까지 포함한다.
따라서 투자판단은 다음 세 요소의 결합이다.
종목 선택 + 매수가격 + 투자비중
1.4 매수하지 않는 것도 투자판단이다
투자자는 항상 주식을 보유해야 하는 것이 아니다.
기업이 이해되지 않는다.
가격이 너무 비싸다.
공시가 불확실하다.
부채가 지나치게 많다.
내가 감당할 수 없는 변동성이다.
이런 경우에는 기다리는 것이 합리적일 수 있다.
현금도 하나의 자산이다.
H2. 2. 이론적 배경(Literature Review)
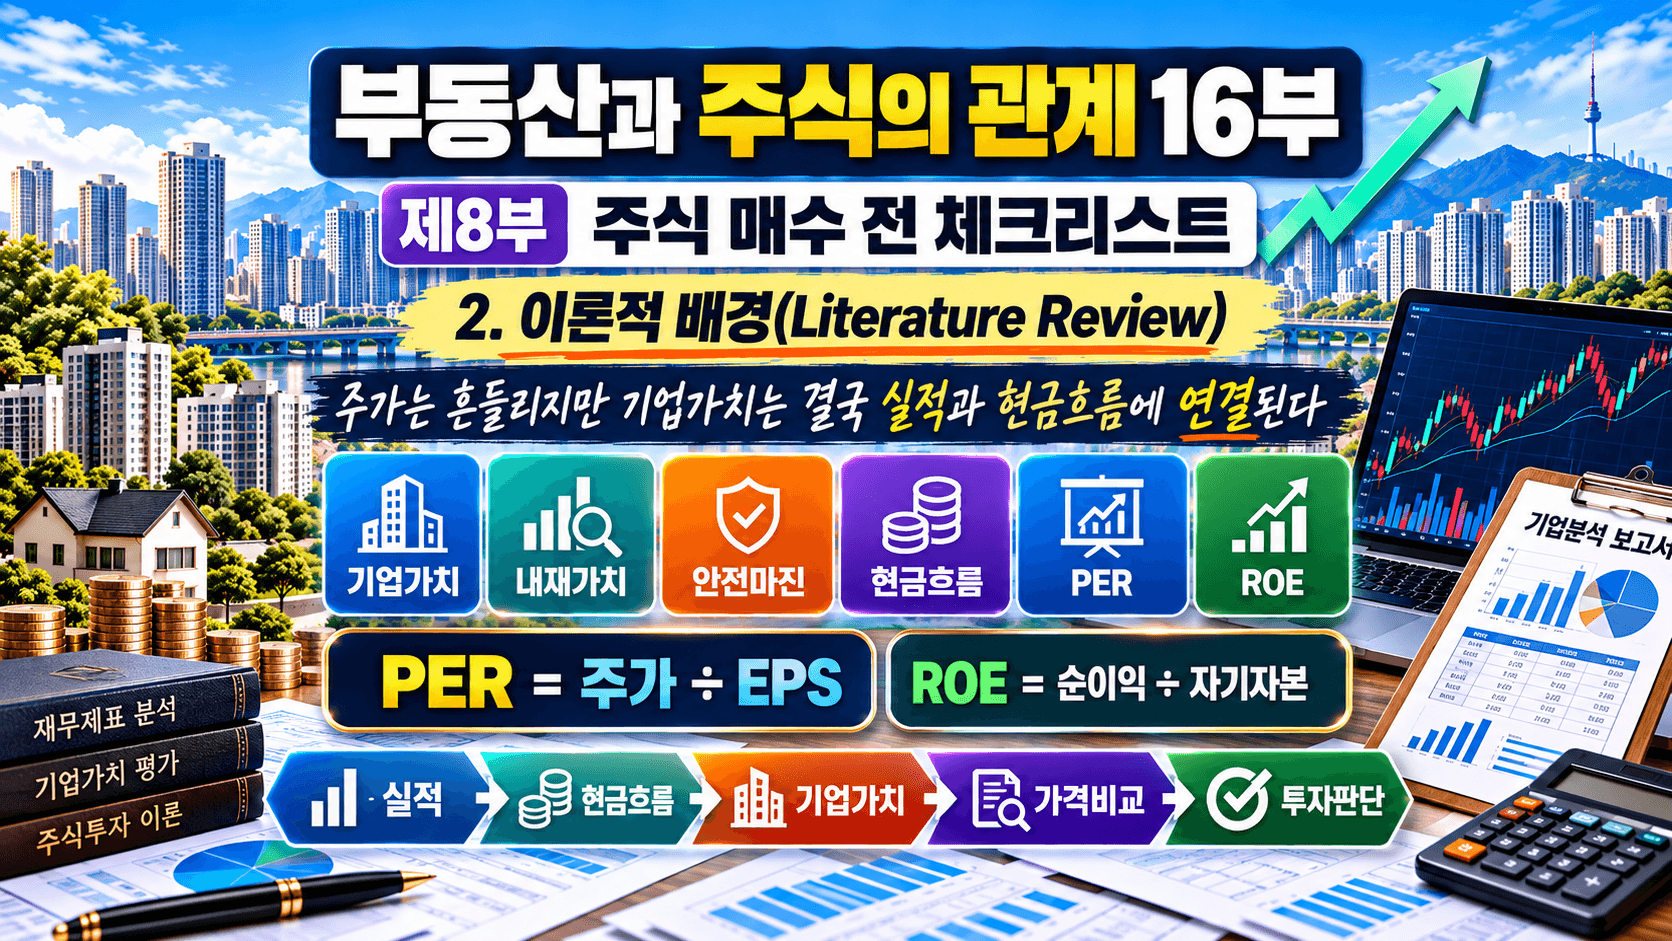
2.1 첫 단계는 거시경제다
개별기업이 좋아도 경제환경의 영향을 받는다.
금리가 상승하면
→ 기업 이자부담이 커질 수 있다.
환율이 크게 움직이면
→ 수출기업과 수입기업의 손익이 달라질 수 있다.
경기가 둔화되면
→ 소비와 기업투자가 감소할 수 있다.
따라서 개별기업을 보기 전에 최소한
금리
물가
경기
환율
을 확인하는 것이 좋다.
그러나 거시경제를 완벽히 예측하려는 것이 목적은 아니다.
현재 기업에 어떤 부담과 기회가 있는지를 이해하는 것이 목적이다.
2.2 두 번째는 산업분석이다
좋은 기업도 쇠퇴하는 산업 안에 있으면 성장하기 어렵다.
반대로 성장산업이라고 해서 모든 기업이 성공하는 것도 아니다.
산업분석에서는 다음을 본다.
시장 자체가 성장하고 있는가?
경쟁기업은 몇 개인가?
새로운 경쟁자가 쉽게 들어올 수 있는가?
기술이 빠르게 바뀌는가?
정부 규제에 민감한가?
원재료가격의 영향을 많이 받는가?
즉
좋은 산업 + 좋은 기업
을 구별해야 한다.
2.3 세 번째는 사업모델이다
회사가 무엇으로 돈을 버는지 이해하지 못하면 투자를 보류하는 것이 좋다.
다음 세 질문만 해도 상당한 도움이 된다.
누구에게 무엇을 파는가?
왜 고객이 이 회사 제품을 사는가?
회사는 어디에서 이익을 남기는가?
사업모델이 지나치게 복잡해 투자자가 이해하기 어렵다면 위험을 충분히 평가하기도 어렵다.
2.4 네 번째는 재무제표다
재무제표에서는 우선 네 가지를 본다.
매출
영업이익
순이익
현금흐름
그리고 다음 질문을 한다.
매출은 증가하는가?
영업이익률은 유지되는가?
순이익은 반복 가능한가?
현금흐름은 이익과 같은 방향인가?
OPEN DART는 단일회사 재무제표·주요계정·재무지표와 기업 간 비교기능을 제공하므로 개인투자자도 공식 공시자료를 바탕으로 기업을 비교할 수 있다. OPENDART
2.5 다섯 번째는 현금흐름이다
순이익과 현금은 다를 수 있다.
회사 장부에는 이익이 기록되어도 고객에게 아직 돈을 받지 못했다면 현금은 부족할 수 있다.
그래서 다음 관계를 본다.
순이익 증가
영업활동현금흐름 증가
라면 비교적 이해하기 쉬운 성장이다.
반대로
순이익 증가
영업활동현금흐름 지속 감소
라면 이유를 더 확인할 필요가 있다.
매출채권이나 재고가 급증했는지도 살펴본다.
2.6 여섯 번째는 부채다
부채는 무조건 나쁜 것이 아니다.
기업이 새 공장을 건설하거나 생산설비를 확장하기 위해 부채를 이용할 수도 있다.
그러나 다음 상황은 주의해야 한다.
이익 감소
→ 현금부족
→ 차입 증가
→ 이자비용 증가
→ 순이익 감소
→ 다시 추가 차입
이런 구조가 반복되면 위험할 수 있다.
2.7 일곱 번째는 성장성이다
성장은 단순히 매출증가율 하나로 보지 않는다.
수량이 증가했는가?
가격만 올랐는가?
신사업이 성장했는가?
기업인수로 매출이 늘었는가?
시장점유율이 증가했는가?
를 구별해야 한다.
좋은 성장은
매출
→ 이익
→ 현금
이 함께 증가하는 방향이 이상적이다.
2.8 여덟 번째는 밸류에이션이다
좋은 기업을 찾았다면 가격을 본다.
대표적인 지표는
PER
PBR
ROE
등이다.
한국거래소 KIND는 업종별·종목별로 PBR·PER·ROE·배당성향·배당수익률·총주주수익률 등을 제공하지만, 한국거래소 자체도 이러한 수치를 투자참고자료로 이용해야 하며 정확성·완전성을 절대적 투자근거로 사용할 수 없음을 안내한다. KIND
이 점이 매우 중요하다.
PER은 답이 아니라 질문을 시작하는 숫자다.
“왜 이 기업의 PER은 낮은가?”
를 물어야 한다.
2.9 아홉 번째는 공식 공시다
주가가 급등했는데 이유를 모르겠다면 먼저 공시를 확인한다.
DART에서는 사업보고서·분기·반기보고서뿐 아니라 주요사항보고서, 발행공시, 지분공시 등을 회사별로 조회할 수 있다. 다트
특히 확인할 항목은
유상증자
전환사채
대규모 투자
합병·분할
자산양수도
최대주주 변경
소송
대규모 계약
등이다.
기업가치를 크게 바꿀 수 있는 사항이기 때문이다.
2.10 열 번째는 시장의 위험신호다
한국거래소 KIND에는 투자자들이 확인할 수 있도록 관리종목, 투자주의환기종목, 거래정지, 불성실공시법인, 투자주의·투자경고·투자위험종목, 횡령 관련 정보 등 별도의 투자유의 메뉴가 운영되고 있다. KIND
따라서 매수 전에
“좋은 점이 무엇인가?”
만 찾지 말고
“무슨 문제가 있는가?”
를 먼저 찾는 습관이 필요하다.
H2. 3. 관계 법령 및 제도 분석
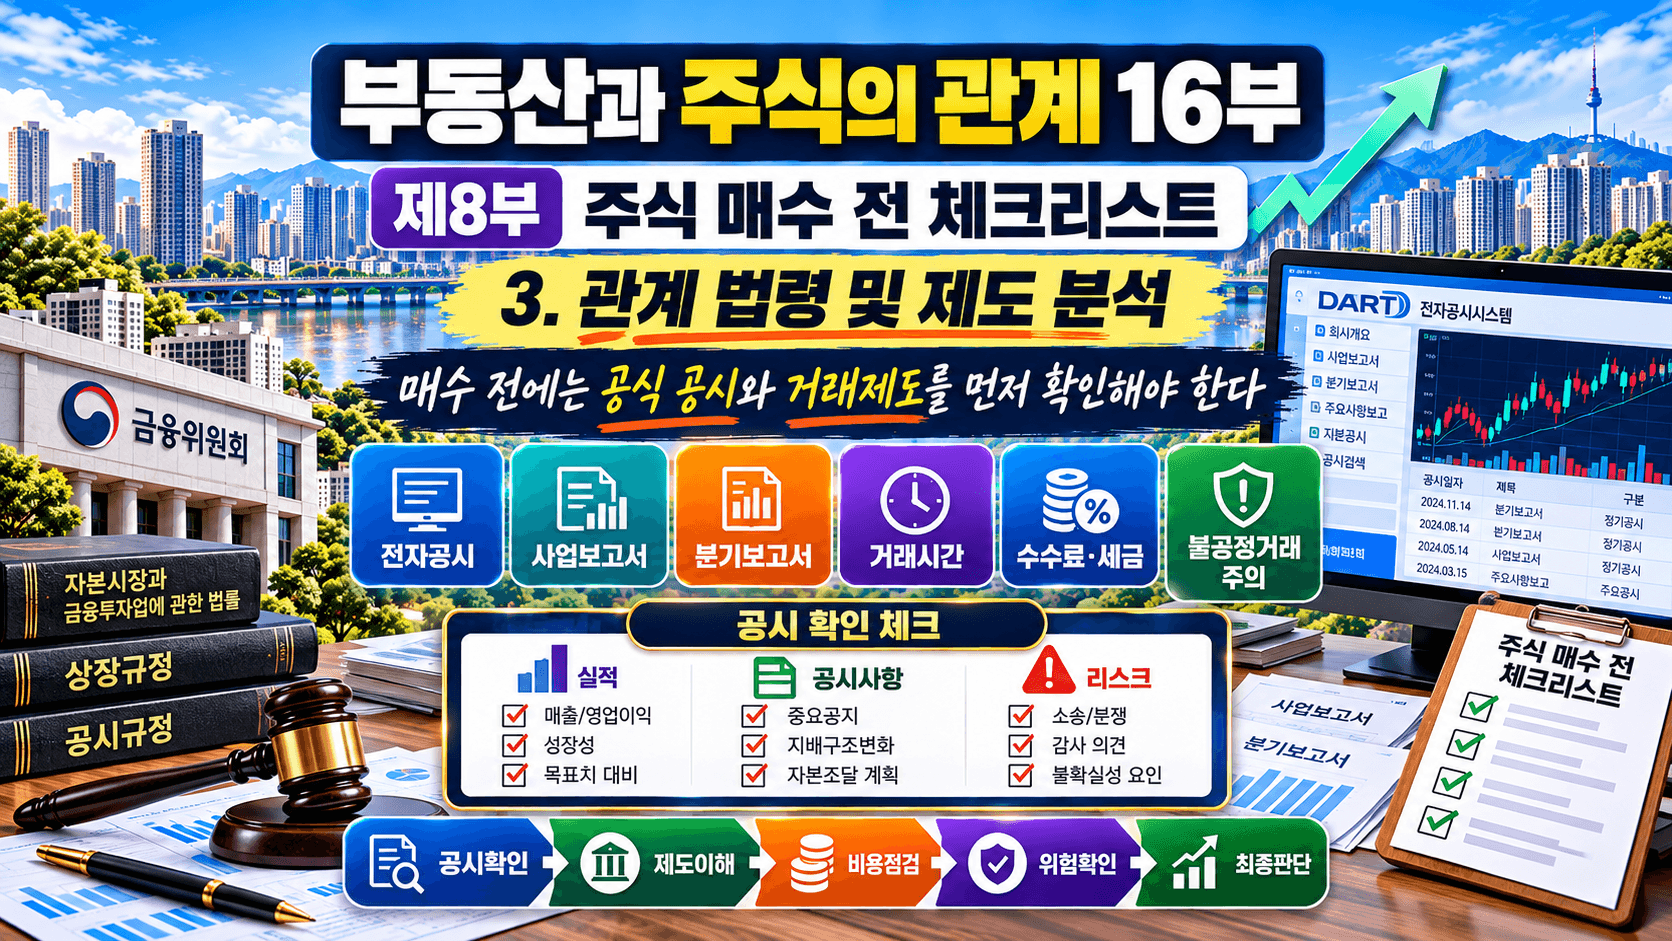
3.1 상장기업에는 공식 공시의무가 있다
2026년 10월 6일 현재 시행 중인 「자본시장과 금융투자업에 관한 법률」은 주권상장법인 등 사업보고서 제출대상법인이 사업연도 경과 후 90일 이내에 사업보고서를 제출하도록 규정하고 있다. 사업보고서에는 회사의 목적·사업내용과 재무에 관한 사항 등이 포함된다. 법제처
따라서 주식 매수 전에 공식 사업보고서를 확인하는 것은 단순한 선택사항이 아니라 기업을 제대로 이해하기 위한 기본 절차라고 볼 수 있다.
3.2 반기·분기·주요사항보고서를 함께 본다
사업보고서는 기업의 큰 구조를 파악하는 데 유용하다.
그러나 기업상황은 계속 변한다.
그래서
사업보고서 → 기업의 큰 그림
분기·반기보고서 → 최근 실적
주요사항보고서 → 중요한 경영상 변화
로 나누어 보는 것이 좋다.
DART는 이러한 공시유형을 각각 분리하여 검색할 수 있다. 다트
3.3 투자자는 위험설명을 중요하게 봐야 한다
자본시장법은 금융투자업자가 일반투자자를 상대로 투자권유를 할 경우 금융투자상품의 내용과 투자에 따른 위험 등을 이해할 수 있도록 설명하도록 하고 있다. 또한 중요사항을 왜곡하거나 누락해서는 안 된다는 설명의무를 두고 있다. 법제처
개인투자자 입장에서도 같은 원리를 적용할 수 있다.
“얼마 벌 수 있는가?”
전에
“어떤 위험이 있는가?”
를 확인하는 것이다.
3.4 확실한 수익을 단정하는 말을 경계한다
자본시장법 제49조는 투자권유 과정에서 거짓 정보를 알리거나 불확실한 사항에 대해 단정적 판단을 제공해 확실한 것으로 오인하게 하는 행위를 금지한다. 법제처
따라서
“무조건 오른다.”
“확정 수익이다.”
“절대 손해가 없다.”
라는 표현은 투자판단의 근거가 되어서는 안 된다.
미래 주가는 누구도 확정할 수 없기 때문이다.
3.5 공식 투자지표도 원자료와 비교한다
OPEN DART는 활용화면의 데이터가 공시자료 일부를 가공해 제공하는 것이며 금융감독원이 정확성과 완전성을 보장하지 않으므로 원 공시보고서와 비교·확인하라고 명시하고 있다. OPENDART
KRX 투자지표도 참고자료라는 점을 명시한다. KIND
따라서 실전에서는
요약 지표 확인
→ 원 공시 확인
→ 직접 판단
순서가 안전하다.
H2. 4. 핵심 이론 분석
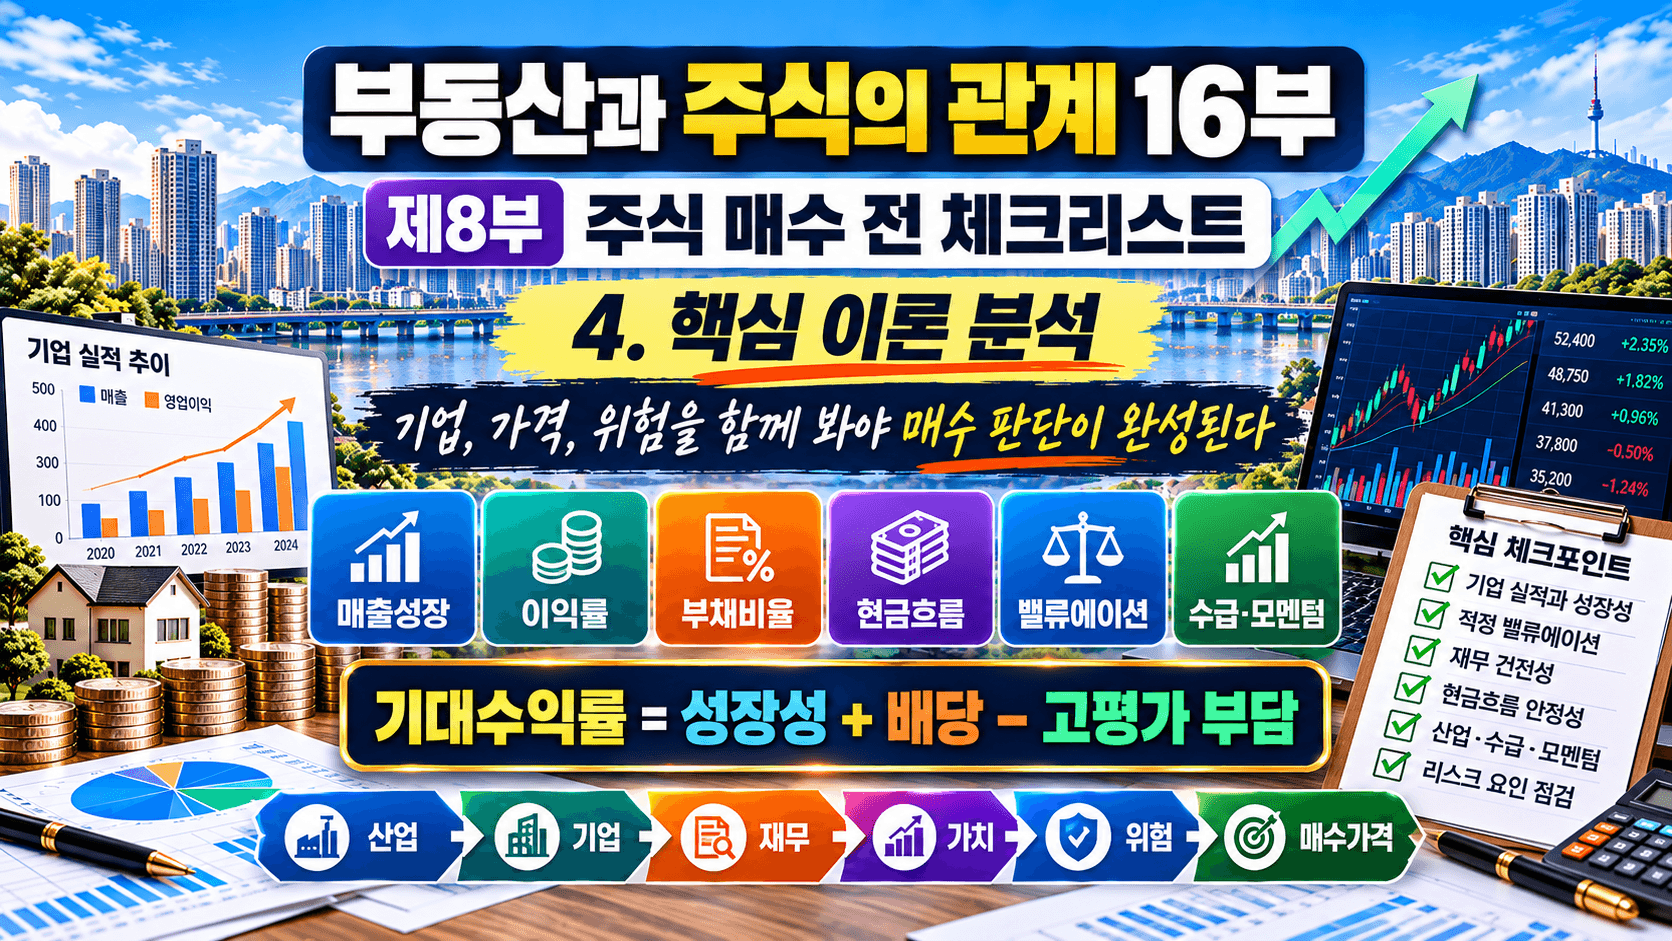
4.1 1단계 — 거시경제를 확인한다
금리가 상승하는가?
물가는 높은가?
경기는 확장인가 둔화인가?
환율은 기업에 유리한가 불리한가?
여기서 거시경제 전망을 맞히려는 것이 목적이 아니다.
기업이 어떤 환경에 놓여 있는지를 확인하는 것이다.
4.2 2단계 — 산업을 확인한다
좋은 기업을 찾기 전에 기업이 속한 산업을 본다.
시장규모가 확대되고 있는가?
기술 변화가 빠른가?
규제가 많은 산업인가?
원재료가격에 민감한가?
산업 안에서 경쟁력이 있는 기업인지 확인한다.
4.3 3단계 — 기업의 사업모델을 이해한다
투자자는 다음 질문에 답할 수 있어야 한다.
“이 회사는 어떻게 돈을 법니까?”
답을 설명하기 어렵다면 더 조사한다.
좋은 사업모델의 핵심은 복잡한 용어가 아니다.
고객이 존재하고,
제품이나 서비스가 필요하며,
기업이 경쟁력 있게 제공하고,
그 결과 이익과 현금을 남길 수 있는 구조인가를 보는 것이다.
4.4 4단계 — 재무제표를 확인한다
우선 3~5년 흐름을 본다.
매출
→ 증가하는가?
영업이익
→ 안정적으로 남는가?
순이익
→ 일회성이 아닌가?
현금흐름
→ 이익과 함께 증가하는가?
한 해의 숫자보다 방향이 중요하다.
4.5 5단계 — 부채를 확인한다
예를 들어 A기업과 B기업의 순이익이 모두 100억원이라고 하자.
A기업 부채 200억원
B기업 부채 2,000억원
이라면 위험구조는 다르다.
특히 금리가 오르면 이자부담의 차이가 커질 수 있다.
따라서
이익
만 보지 말고
부채 + 이자 + 현금
을 함께 본다.
4.6 6단계 — 성장의 질을 판단한다
매출이 30% 증가했다고 하자.
좋아 보인다.
하지만 영업이익이 감소했다면 질문해야 한다.
낮은 가격으로 물건을 많이 팔았는가?
마케팅비가 급증했는가?
원가가 상승했는가?
신규사업 초기비용인가?
성장의 숫자뿐 아니라 이유를 본다.
4.7 7단계 — 적정가치를 생각한다
기업가치를 정확히 한 숫자로 맞히는 것은 어렵다.
따라서 범위로 생각하는 것이 현실적이다.
예를 들어 분석결과
보수적 가치 40,000원
중립적 가치 50,000원
낙관적 가치 60,000원
이라고 판단했다고 하자.
현재 주가가 75,000원이라면 좋은 기업이더라도 기다릴 수 있다.
현재 주가가 42,000원이라면 위험을 다시 검토한 뒤 투자후보가 될 수 있다.
이 숫자는 어디까지나 가상의 사례다.
4.8 8단계 — 안전마진을 생각한다
기업가치 평가는 반드시 틀릴 가능성이 있다.
그래서 자신이 계산한 가치와 실제 매수가격 사이에 어느 정도 여유를 두는 사고방식이 필요하다.
이를 Margin of Safety(안전마진)라고 한다.
예상가치 50,000원인데
49,500원에 사는 것과
40,000원에 사는 것은
오류를 흡수할 수 있는 여유가 다르다.
다만 안전마진이 있다고 해서 손실이 발생하지 않는다는 뜻은 아니다.
4.9 9단계 — 손실감내범위를 계산한다
투자금 1,000만원을 특정 주식에 투자한다고 하자.
자신이 예상하는 최대 감내 하락폭을 20%라고 하면 단순한 위험예산은
예상 손실가능액 = 투자금 × 예상 하락률
= 1,000만원 × 20%
= 200만원
이다.
이 공식의 목적은 미래 손실을 정확히 예측하는 것이 아니다.
“200만원의 평가손실이 발생해도 생활과 심리에 문제가 없는가?”
를 사전에 생각하게 만드는 것이다.
실제 주가는 예상보다 훨씬 더 크게 하락할 수 있으므로 이 계산은 위험점검의 출발점이지 손실한도를 보장하는 공식이 아니다.
4.10 10단계 — 투자비중을 결정한다
좋은 종목이라고 생각해도 모든 돈을 한 기업에 넣을 필요는 없다.
예를 들어 금융자산 1억원 중 특정 종목에 1,000만원을 투자한다면 단순 종목비중은
투자비중 = 특정 종목 투자금 ÷ 전체 금융자산 × 100
= 1,000만원 ÷ 1억원 × 100
= 10%
이다.
이 공식의 목적은 수익을 계산하는 것이 아니라 “내 재산이 한 기업의 위험에 얼마나 노출되어 있는가?”를 보는 것이다.
적정 비중은 투자자의 자산·소득·부채·연령·투자기간·위험감내능력에 따라 달라지므로 모든 사람에게 동일한 정답은 없다.
H2. 5. 실무 사례 연구(Case Study)
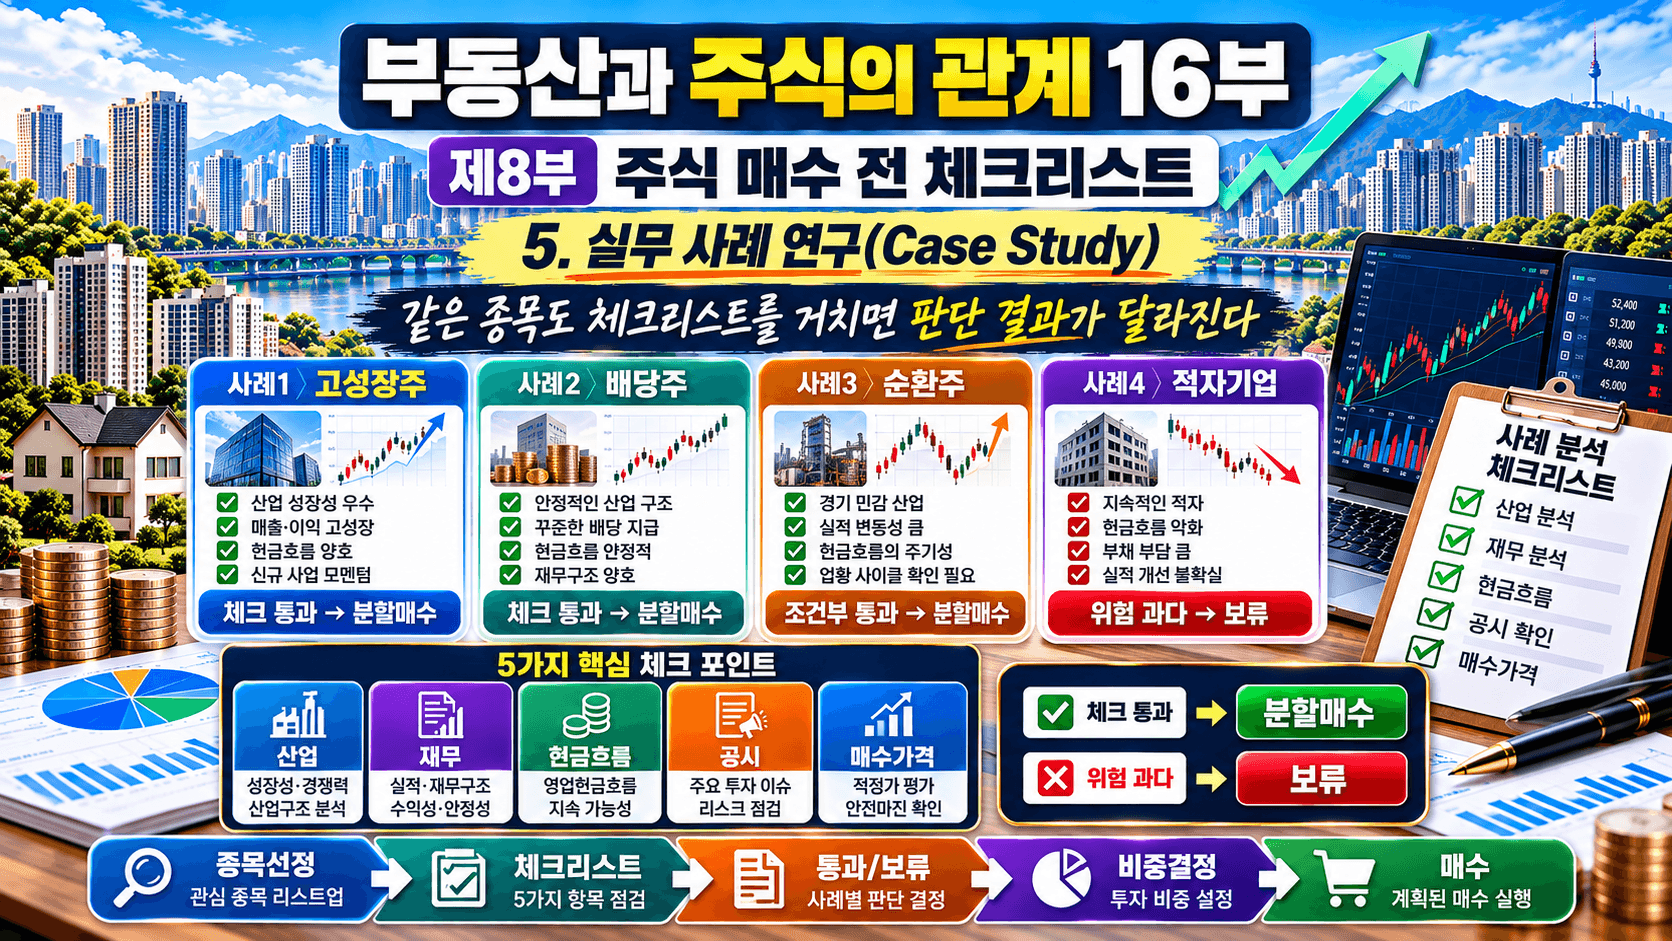
사례 1. 좋은 기업이지만 너무 비싸게 매수한 투자자
A씨는 성장성이 높은 기업을 발견했다.
매출 증가
영업이익 증가
ROE 양호
부채 안정
이었다.
그러나 시장에서도 이미 좋은 기업이라는 사실을 알고 있어 PER이 동종업계 평균보다 매우 높았다.
A씨는 기업이 좋다는 이유만으로 높은 가격에 매수하였다.
이후 기업실적은 계속 성장했지만 시장의 기대보다 성장속도가 낮자 주가가 하락했다.
연구주제
기업의 질과 매수가격의 관계
연구질문
우수한 기업이라도 과도한 밸류에이션에서 매수하면 향후 수익률이 낮아질 수 있는가?
독립변수
밸류에이션 수준
종속변수
향후 주가수익률
통제변수
매출성장·ROE·산업·시장상황
분석방법
동종기업 비교 및 다중회귀분석
가설
기업의 질이 유사한 경우 지나치게 높은 밸류에이션은 향후 기대수익을 낮추는 요인이 될 수 있다.
실무 교훈
좋은 기업과 좋은 매수가격을 구별한다.
사례 2. 순이익만 보고 현금흐름을 확인하지 않은 경우
B기업의 순이익은 3년 연속 증가했다.
B씨는 실적이 좋다고 생각해 매수했다.
하지만 영업현금흐름은 계속 감소하고 있었다.
매출채권과 재고도 빠르게 늘어났다.
순이익 ↑
→ 매출채권 ↑
→ 재고 ↑
→ 현금 부족
으로 이어지고 있었다.
연구주제
이익의 질과 투자위험
연구질문
순이익 증가와 영업현금흐름 악화가 동시에 발생하면 향후 재무위험이 증가하는가?
독립변수
순이익·매출채권·재고 증가율
종속변수
영업현금흐름·재무위험
분석방법
패널회귀분석
가설
현금으로 전환되지 않는 이익이 장기간 지속되면 기업의 재무위험이 높아질 수 있다.
실무 교훈
이익보다 현금도 확인한다.
사례 3. 좋은 종목을 찾았지만 지나치게 큰 금액을 투자한 경우
C씨는 철저한 분석 끝에 좋은 기업을 찾았다.
하지만 전체 금융자산 5,000만원 가운데 4,000만원을 한 종목에 투자했다.
예상하지 못한 정책변화가 발생해 주가가 30% 하락하였다.
4,000만원 × 30% = 1,200만원
의 평가손실이 발생했다.
기업분석이 틀리지 않았더라도 투자비중이 과도하면 자산 전체의 변동성이 커질 수 있다.
연구주제
종목집중도와 포트폴리오 위험
연구질문
개별종목 투자비중이 높을수록 전체 금융자산의 최대손실 가능성이 커지는가?
독립변수
종목집중도
종속변수
포트폴리오 최대낙폭
분석방법
포트폴리오 시뮬레이션
가설
다른 조건이 같다면 특정 종목 집중도가 높을수록 개별기업 충격이 전체 자산에 미치는 영향이 커질 수 있다.
실무 교훈
좋은 종목도 적절한 비중으로 보유한다.
사례 4. 제조기업 분석을 공장·창고 수요까지 연결한 경우
D기업은 매출과 영업이익이 증가하고 있었다.
DART 사업보고서에서는 생산능력 확대와 설비투자 계획이 확인되었다고 가정해 보자.
기업실적 성장
→ 현금창출 증가
→ CAPEX 확대
→ 신규 생산설비
→ 공장·창고·물류시설 수요 가능성
으로 연결해 볼 수 있다.
연구주제
주식 투자 체크리스트와 산업용 부동산 수요의 연결
연구질문
상장 제조기업의 매출·현금흐름·설비투자 증가가 일정한 시차 후 산업용 부동산 수요와 연결되는가?
독립변수
매출성장률·영업현금흐름·CAPEX
종속변수
공장·창고 매매 및 임대수요
통제변수
금리·수출·산업생산·지역입지
분석방법
패널분석 + 시차분석
가설
실적과 현금흐름을 동반한 설비투자 증가는 일정한 조건에서 산업용 공간수요 증가와 관련될 수 있다.
실무 교훈
기업분석은 주식가격뿐 아니라 실제 기업의 공간수요를 이해하는 데도 활용할 수 있다.
H2. 6. 실무 체크리스트
다음 표는 제8부의 핵심이다. 주식을 매수하기 전에 최소한 한 번씩 확인하는 것이 좋다.
| 번호 | 매수 전 확인사항 | 핵심 질문 |
|---|---|---|
| 1 | 투자목적 | 왜 이 주식을 사는가? |
| 2 | 투자기간 | 3개월인가, 3년인가? |
| 3 | 거시경제 | 금리·경기·물가·환율 환경은 어떤가? |
| 4 | 산업전망 | 시장이 성장하는가? |
| 5 | 경쟁구조 | 경쟁사는 누구이며 진입장벽은 있는가? |
| 6 | 사업모델 | 회사는 어떻게 돈을 버는가? |
| 7 | 매출 | 3~5년간 증가하는가? |
| 8 | 영업이익 | 본업에서 이익을 내는가? |
| 9 | 영업이익률 | 수익성이 안정적인가? |
| 10 | 순이익 | 일회성 이익이 포함되지 않았는가? |
| 11 | 영업현금흐름 | 실제 현금이 들어오는가? |
| 12 | 매출채권 | 매출보다 지나치게 빨리 증가하지 않는가? |
| 13 | 재고 | 판매되지 않은 재고가 급증하지 않는가? |
| 14 | 부채 | 감당할 수준인가? |
| 15 | 이자비용 | 금리상승에도 버틸 수 있는가? |
| 16 | ROE | 자본을 효율적으로 사용하는가? |
| 17 | 성장성 | 성장이 이익·현금으로 이어지는가? |
| 18 | PER | 동종기업과 비교해 과도하지 않은가? |
| 19 | PBR | ROE와 함께 봤을 때 합리적인가? |
| 20 | 배당 | 지속 가능한 배당인가? |
| 21 | DART | 최근 사업·분기·주요사항 공시를 확인했는가? |
| 22 | KRX 투자유의 | 관리·경고·거래정지 등 위험표시는 없는가? |
| 23 | 최대주주 | 지분·경영권 변화는 없는가? |
| 24 | 증자·CB | 주식가치 희석 가능성은 없는가? |
| 25 | 소송·횡령 | 중대한 법적·경영 위험은 없는가? |
| 26 | 매수가격 | 내가 생각한 적정가보다 낮은가? |
| 27 | 안전마진 | 가치평가 오류를 감당할 여유가 있는가? |
| 28 | 예상손실 | 얼마까지 손실을 견딜 수 있는가? |
| 29 | 투자비중 | 한 종목에 지나치게 집중하지 않았는가? |
| 30 | 투자논리 | 왜 매수하는지 한 문장으로 설명할 수 있는가? |
이 체크리스트에서 30개를 모두 완벽하게 만족하는 기업을 찾는 것이 목적은 아니다.
“확인하지 않고 투자하는 항목을 줄이는 것”이 목적이다.
H2. 7. 자주 묻는 질문(FAQ)
Q1. 좋은 기업을 찾으면 바로 사도 됩니까?
아니다.
좋은 기업인지 확인한 뒤 현재 가격이 합리적인지 별도로 판단해야 한다.
Q2. 주식을 사기 전에 가장 먼저 확인할 것은 무엇입니까?
회사가 무엇으로 돈을 버는지 이해하는 것이 첫 단계다.
이후 재무제표·현금흐름·가격을 확인한다.
Q3. PER이 낮으면 매수해도 됩니까?
PER 하나로 결정하면 안 된다.
이익이 앞으로 감소할 것으로 예상되어 PER이 낮게 보일 수도 있다.
Q4. 주가가 계속 오르고 있으면 빨리 사야 합니까?
주가 상승 자체가 매수근거가 되어서는 안 된다.
기업가치와 현재가격을 먼저 비교하는 것이 좋다.
Q5. 현금흐름이 왜 그렇게 중요합니까?
회계상 이익과 실제 현금은 다를 수 있기 때문이다.
장기적으로 기업이 실제 현금을 만들어내는지 확인해야 한다.
Q6. DART에서 무엇을 봐야 합니까?
처음에는 사업보고서·최근 분기보고서·주요사항보고서부터 확인하면 된다. DART는 이러한 보고서를 회사별·유형별로 검색할 수 있다. 다트
Q7. 한국거래소에서는 무엇을 확인합니까?
PER·PBR·ROE 등의 투자지표와 함께 관리종목·거래정지·투자주의·투자경고·투자위험 등 투자유의정보를 확인할 수 있다. KIND
Q8. 한 종목에 몇 % 투자하는 것이 적당합니까?
모든 투자자에게 동일한 비율은 없다.
재산·부채·소득·투자기간·위험감내능력에 따라 달라진다.
핵심은 한 기업의 문제가 전체 재산을 위협하지 않을 정도로 비중을 관리하는 것이다.
Q9. 손절가격을 반드시 정해야 합니까?
투자전략에 따라 다르다.
다만 가격기준이든 기업실적 기준이든 “어떤 상황에서 투자논리가 틀렸다고 판단할 것인지”는 매수 전에 정해두는 것이 좋다.
Q10. 가장 중요한 매수 전 질문 한 가지는 무엇입니까?
“이 기업을 지금 이 가격에 사는 이유를 한 문장으로 설명할 수 있는가?”
설명할 수 없다면 더 조사하는 것이 좋다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험에서 가장 위험한 거래 중 하나는 “좋다는 말만 듣고 계약하는 거래”다.
토지를 예로 들어보자.
주변에서 말한다.
“이 지역은 앞으로 많이 오릅니다.”
하지만 실무자는 다른 질문을 한다.
도로가 있는가?
용도지역은 무엇인가?
개발행위가 가능한가?
진입로는 적법한가?
가격은 인근 실거래와 비교해 적절한가?
매각하려면 누가 살 것인가?
즉 좋은 이야기보다 확인할 사실이 더 중요하다.
주식도 똑같다.
“AI 관련주입니다.”
“수주가 엄청납니다.”
“기관이 사고 있습니다.”
“목표주가가 높습니다.”
이러한 말보다 먼저 공식자료를 본다.
사업보고서
→ 사업을 확인한다.
분기보고서
→ 실적을 확인한다.
현금흐름표
→ 실제 현금을 확인한다.
재무상태표
→ 부채를 확인한다.
공시
→ 중요한 변화를 확인한다.
한국거래소
→ 시장 위험표시를 확인한다.
그리고 마지막에 가격을 본다.
부동산에서 좋은 물건을 지나치게 비싸게 매수하면 수익성이 낮아지는 것처럼 주식에서도 좋은 기업을 지나치게 높은 가격에 매수하면 기대수익이 낮아질 수 있다.
그래서 필자는 매수 판단을 다음과 같이 구분하는 것이 좋다고 본다.
기업분석
→ 좋은 회사인가?
가격분석
→ 좋은 가격인가?
위험분석
→ 무엇이 잘못될 수 있는가?
자금분석
→ 얼마까지 투자할 것인가?
네 가지를 통과한 뒤 매수를 검토하는 것이다.
특히 필자의 부동산 실무영역인 공장·창고·토지에서는 기업의 재무정보가 단순한 주식자료가 아니다.
예를 들어 제조기업들의
매출 증가
→ 영업이익 증가
→ 현금흐름 개선
→ 설비투자 증가
가 여러 기업에서 동시에 나타난다면 실제 산업현장에서는
공장 확장,
창고 임차,
신규 토지 매입,
물류시설 확대
와 연결될 가능성을 연구해 볼 수 있다.
반대로
매출 감소
→ 재고 증가
→ 현금흐름 악화
→ 설비투자 축소
가 나타난다면 산업용 부동산 수요도 함께 둔화될 가능성을 점검할 수 있다.
컴퓨터공학적 관점에서는 이것을 하나의 의사결정 알고리즘처럼 정리할 수 있다.
데이터 수집
→ 이상신호 탐색
→ 변수 비교
→ 위험평가
→ 의사결정
경영학적으로는 기업이 자본을 얼마나 효율적으로 사용하고 있는지를 본다.
부동산학적으로는 기업의 성장과 자본투자가 실제 공간수요로 어떻게 전환되는지를 본다.
이 세 관점을 연결하면 주식투자가 단순한 종목 맞히기가 아니라 기업과 실물경제를 이해하는 과정이 된다.
H2. 9. 정책 제언 및 투자 전략
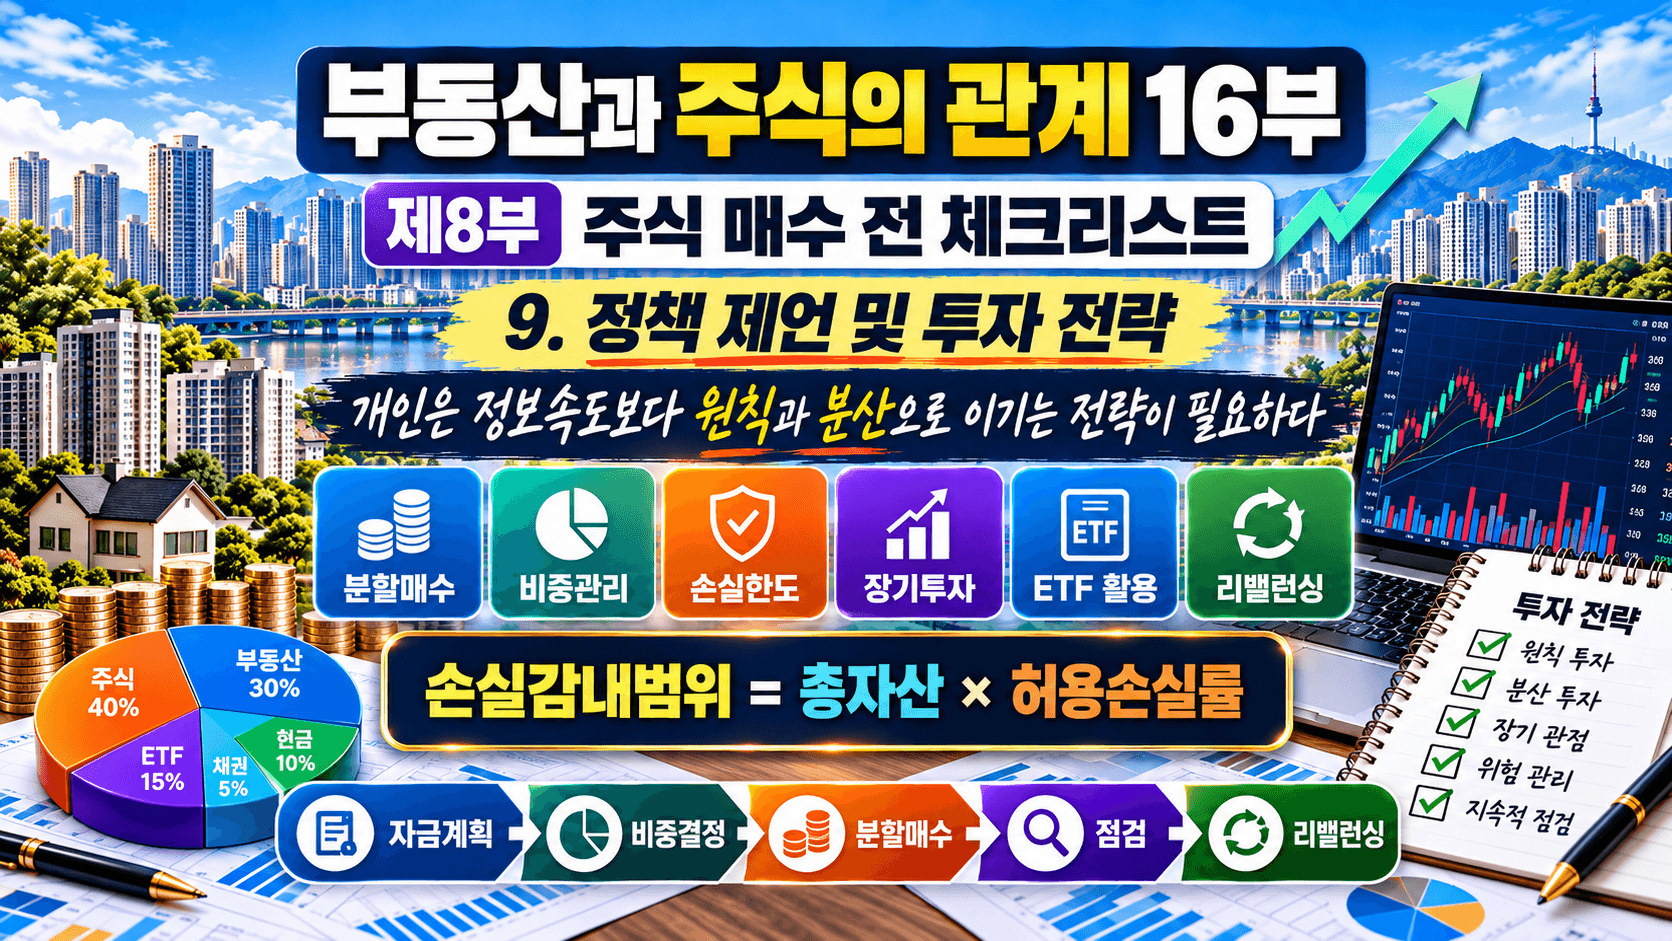
9.1 “매수 체크리스트”를 종이 한 장으로 만든다
투자할 때마다 같은 기준을 적용해야 한다.
기분이 좋을 때는 기준을 느슨하게 하고, 시장이 나쁠 때는 지나치게 비관하는 것을 줄이기 위해서다.
거시경제 → 산업 → 기업 → 재무 → 현금 → 부채 → 가격 → 위험 → 투자비중
을 고정된 순서로 확인한다.
9.2 먼저 위험부터 찾는다
기업의 장점만 찾으면 매수하고 싶은 이유만 계속 보이게 된다.
반대로 먼저 묻는다.
“이 회사가 실패한다면 이유는 무엇일까?”
경쟁 심화
기술변화
부채
고객 집중
원자재가격
규제
소송
경영진
증자
등을 점검한다.
KRX KIND가 관리종목·투자주의·거래정지·불성실공시 등의 투자유의정보를 별도로 제공하는 것도 위험정보 확인의 중요성을 보여준다. KIND
9.3 DART → OPEN DART → KRX 순으로 확인한다
실무적으로 매우 편리한 순서다.
DART
→ 사업과 공시 원문 확인
OPEN DART
→ 재무제표·지표 비교
KRX KIND
→ 시장정보·PER·PBR·ROE·투자유의 확인
DART에서는 정기공시·주요사항보고·발행공시·지분공시 등으로 구분해 검색할 수 있고, OPEN DART에서는 회사 간 주요계정 및 재무지표 비교도 가능하다. 다트
9.4 적정가치는 한 숫자보다 범위로 계산한다
미래 기업실적을 정확하게 맞힐 수 없기 때문이다.
보수적 시나리오
중립 시나리오
낙관 시나리오
를 나누는 것이 좋다.
예상가치를 범위로 보면 과도한 확신을 줄일 수 있다.
9.5 투자 전에 매도 이유도 정한다
매수만 계획하고 매도는 생각하지 않는 경우가 많다.
그러나 매수 전에 다음을 기록하는 것이 좋다.
기업의 투자논리가 훼손될 때
→ 재평가
재무구조가 급격히 악화될 때
→ 재평가
가격이 기업가치보다 지나치게 높아질 때
→ 비중조정 검토
더 좋은 투자대안이 나타날 때
→ 기회비용 비교
매도 기준은 단순히 “몇 % 떨어지면 판다”만을 의미하지 않는다.
9.6 투자일지를 남긴다
매수일
매수가격
매수 이유
기업가치 판단
핵심 위험
투자기간
투자비중
매도기준
을 기록한다.
나중에 결과보다 판단과정을 복기하는 것이 중요하다.
9.7 종목이 아니라 전체 자산을 본다
투자 전 최종 확인은 항상 전체 자산에서 한다.
부동산
- 국내주식
- 해외주식
- ETF
- 현금
- 부채
= 전체 순자산
특정 주식이 아무리 좋아 보여도 이미 부동산과 특정 산업에 자산이 집중되어 있다면 추가 투자로 전체 위험이 더 커질 수 있다.
9.8 확신보다 검증을 우선한다
자본시장법도 투자권유 과정에서 불확실한 사항을 확실한 것처럼 단정하는 행위를 제한한다. 법제처
개인투자자 역시
“틀릴 수 있다.”
라는 전제로 투자하는 것이 필요하다.
투자에서 중요한 것은 모든 예측을 맞히는 것이 아니라 틀렸을 때 재산을 지킬 수 있는 구조를 만드는 것이다.
H2. 10. 결론(Conclusion)
주식을 매수하는 것은 쉽다.
스마트폰에서 몇 번 누르면 된다.
그러나 투자판단은 그렇게 단순하지 않다.
진짜 투자는 매수 버튼을 누르기 전에 시작된다.
제8부의 전체 과정은 다음과 같다.
거시경제 확인
→ 산업 분석
→ 기업 사업모델 분석
→ 재무제표 확인
→ 현금흐름 확인
→ 부채 점검
→ 성장성 분석
→ PER·PBR·ROE 비교
→ DART 공시 확인
→ KRX 위험정보 확인
→ 기업가치 평가
→ 적정 매수가격 설정
→ 손실감내범위 결정
→ 투자비중 결정
→ 최종 매수판단
그리고 매수 이후에도 끝나지 않는다.
분기실적 확인
→ 공시 확인
→ 투자논리 재점검
→ 포트폴리오 비중 조정
으로 이어져야 한다.
DART에는 사업·분기·반기보고서와 주요사항·지분공시 등이 있고, OPEN DART는 재무제표와 주요지표 비교 기능을 제공한다. 한국거래소 KIND에서는 PER·PBR·ROE뿐 아니라 투자주의·경고·위험, 거래정지와 불성실공시 등의 정보도 확인할 수 있다. 다트
그러나 공식자료가 투자결정을 대신해 주는 것은 아니다.
투자지표도 참고자료다.
재무제표도 과거와 현재를 보여주는 자료다.
미래는 여전히 불확실하다.
그래서 투자자는 마지막에 세 가지를 반드시 확인해야 한다.
좋은 기업인가?
→ 좋은 가격인가?
→ 틀렸을 때 감당할 수 있는가?
제8부에서 꼭 기억해야 할 한 문장은 다음과 같다.
주식투자의 가장 중요한 체크리스트는 “얼마나 오를 것인가?”를 묻는 것이 아니라 “왜 사는가, 무엇이 잘못될 수 있는가, 얼마까지 잃어도 견딜 수 있는가”를 매수 전에 확인하는 것이다.
H2. 11. 참고문헌(References)
- 금융감독원 DART 전자공시시스템
상장기업의 사업보고서·반기보고서·분기보고서·주요사항보고서·지분공시 등 기업의 공식자료를 직접 확인하는 기본 시스템이다. 종목 매수 전 회사의 사업과 중요한 경영상 변화를 확인하는 1차 자료원으로 활용한다. 다트
DART 전자공시시스템 바로가기 - 금융감독원 OPEN DART
단일회사 재무제표·주요계정·재무지표와 회사 간 비교, XBRL 자료 등을 제공한다. 정량적인 기업 비교에 유용하지만 금융감독원은 원 공시와 비교·확인하도록 안내하고 있다. OPENDART
OPEN DART 바로가기 - 한국거래소 KIND, 투자지표 및 투자유의정보
PER·PBR·ROE·배당성향·배당수익률 등을 제공하고, 관리종목·투자주의환기·거래정지·불성실공시·투자주의·경고·위험종목 등의 투자유의정보도 제공한다. KIND
KRX KIND 바로가기 - 「자본시장과 금융투자업에 관한 법률」 제159조~제161조
2026년 10월 2일 시행 현행법 기준으로 상장법인 등의 사업보고서와 반기·분기·주요사항보고 제도의 법적 근거를 규정한다. 사업보고서에는 사업내용과 재무에 관한 사항 등이 포함된다. 법제처
국가법령정보센터 자본시장법 바로가기 - 「자본시장과 금융투자업에 관한 법률」 제47조·제49조
금융투자상품의 내용과 위험에 대한 설명의무 및 거짓 정보나 불확실한 사실을 확정적으로 제시하는 부당권유를 제한하는 투자자 보호 규정이다. 법제처
국가법령정보센터 바로가기 - 한국회계기준원, 한국채택국제회계기준(K-IFRS)
현금흐름표·금융상품·재무제표 등 상장기업 재무정보 해석의 기초가 되는 회계기준을 제공한다. 2026년에도 관련 기준의 개정과 시행이 계속되고 있으므로 실제 기업분석 시 최신 기준을 확인할 필요가 있다. 한국회계기준원
한국회계기준원 바로가기 - 국세청, 주식 양도소득세 안내
2026년 현재 국내 상장주식 장내거래의 대다수 개인 소액주주는 양도소득세 과세대상이 아니지만, 상장 대주주·장외거래·비상장주식 등은 과세여부가 달라질 수 있다. 실제 거래 시 최신 세법 확인이 필요하다. NTS
국세청 바로가기 - 국토교통부 실거래가 공개시스템
아파트·토지·상업업무용·공장·창고 등 실제 부동산 신고가격을 확인하는 공공자료원이다. 본 시리즈에서는 기업투자와 부동산시장 사이의 실제 연결을 검토할 때 활용한다.
국토교통부 실거래가 공개시스템 바로가기 - 한국부동산원 R-ONE 부동산통계정보시스템
주택·지가·거래·상업용부동산 관련 통계를 제공한다. 주식시장·기업투자·실물 부동산시장을 비교하는 본 시리즈의 기본자료다.
R-ONE 부동산통계정보시스템 바로가기 - KOSIS 국가통계포털
물가·고용·산업생산·기업·제조업·건설·소득 등 기업과 주식시장을 둘러싼 거시경제 환경을 확인하는 기본 국가통계 자료원이다.
KOSIS 국가통계포털 바로가기 - 조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지·공장·창고·상가·주택 투자와 중개과정에서 축적한 권리분석·가격분석·위험확인·자금계획의 경험을 주식 매수 전 체크리스트와 비교하여 본문의 실무적 의사결정 체계에 반영하였다.
조상현 공인중개사 공식 홈페이지 바로가기
실무 유의사항
본 글은 2026년 10월 6일 현재 확인 가능한 공식 공시제도·관계 법령과 금융당국·거래소 자료를 기준으로 작성하였다.
주가·기업실적·재무지표·투자유의 지정·세법·거래제도는 변경될 수 있으므로 실제 투자 시점에는 DART·한국거래소·금융감독원·국세청 등의 최신 자료를 다시 확인해야 한다.
PER·PBR·ROE와 같은 지표는 기업을 이해하기 위한 도구이지 미래수익을 보장하는 공식이 아니다.
적정가치·안전마진·손실감내범위 역시 투자자가 불확실성을 관리하기 위한 판단도구이며 실제 손실한도를 보장하지 않는다.
AI와 데이터 분석은 자료수집·비교·검토를 지원하는 보조수단이며 최종 투자결정을 대신하지 않는다.
H2. 12.관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.