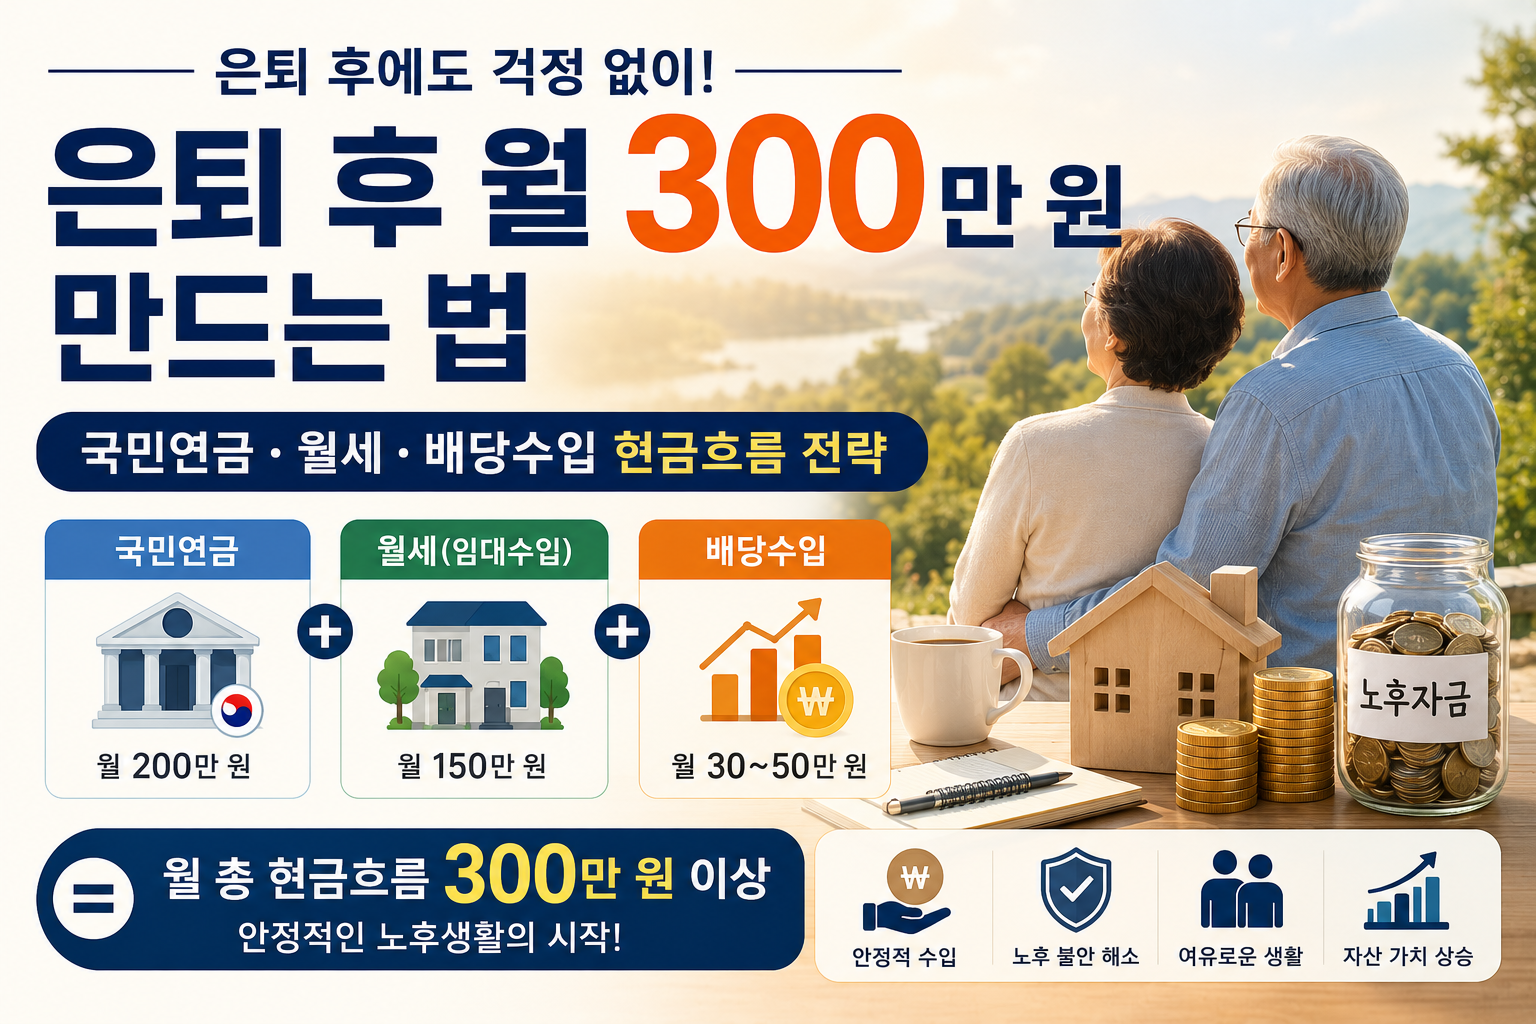
은퇴 후 월 300만원대 만드는 방법 (공인중개사 30년 실무 경험)(2026년 기준)
국민연금·월세·배당수입으로 만드는 평생 현금흐름 전략
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
초록(Abstract)
은퇴 후 월300만원을 안정적으로 만드는 방법은 국민연금만 계산하는 것이 아니라 부동산 임대수익, 금융자산, 연금소득과 생활비를 종합적으로 설계하는 데서 시작합니다.
은퇴 이후 가장 중요한 자산은 부동산의 시세나 예금의 규모가 아니라 매월 안정적으로 발생하는 현금흐름(Cash Flow)이다. 우리나라는 초고령사회에 진입하면서 평균수명이 길어졌지만 국민연금만으로는 충분한 노후생활을 유지하기 어려운 경우가 많다.
본 연구는 통계청과 국민연금 관련 자료를 바탕으로 국민연금, 임대수입, 배당수입을 결합한 현금흐름 전략을 분석하고, 공인중개사 30년 실무 상담사례와 경영학적 관점을 통해 안정적인 은퇴자산 관리 방법을 제시한다.
핵심 키워드
은퇴설계, 국민연금, 임대수입, 배당수입, 현금흐름, ROI(Return on Investment, 투자수익률), Cash Flow Management(현금흐름 관리)
용어정리
| 한글(한자) | 약어·영어 원음(IPA) | 뜻·부동산 실무 의미 |
|---|---|---|
| 은퇴설계 (隱退設計) |
Retirement Planning /rɪˈtaɪərmənt ˈplænɪŋ/ |
은퇴 후 소득·지출·자산을 종합 설계 |
| 국민연금 (國民年金) |
National Pension /ˈnæʃənəl ˈpenʃən/ |
국가가 운영하는 대표적 공적 노후연금 |
| 퇴직연금 (退職年金) |
Retirement Pension /rɪˈtaɪərmənt ˈpenʃən/ |
퇴직급여를 노후소득으로 활용하는 연금 |
| 개인연금 (個人年金) |
Private Pension /ˈpraɪvət ˈpenʃən/ |
개인이 별도로 준비하는 노후연금 |
| 노후생활 (老後生活) |
Retirement Life /rɪˈtaɪərmənt laɪf/ |
은퇴 이후의 생활과 경제활동 |
| 노후소득 (老後所得) |
Retirement Income /rɪˈtaɪərmənt ˈɪnkʌm/ |
은퇴 후 생활비를 충당하는 소득 |
| 노후파산 (老後破産) |
Retirement Bankruptcy /rɪˈtaɪərmənt ˈbæŋkrʌptsi/ |
노후자금 부족으로 경제생활이 어려운 상태 |
| 현금흐름 (現金流動) |
CF · Cash Flow /kæʃ floʊ/ |
일정 기간 들어오고 나가는 현금의 흐름 |
| 현금흐름 관리 (現金流動管理) |
CFM · Cash Flow Management /kæʃ floʊ ˈmænɪdʒmənt/ |
현금 유입·유출을 계획하고 관리 |
| 평생 현금흐름 (平生現金流動) |
Lifetime Cash Flow /ˈlaɪftaɪm kæʃ floʊ/ |
장기간 지속적으로 발생하는 소득 흐름 |
| 현금유입 (現金流入) |
Cash Inflow /kæʃ ˈɪnfloʊ/ |
연금·월세·배당 등 들어오는 현금 |
| 현금유출 (現金流出) |
Cash Outflow /kæʃ ˈaʊtfloʊ/ |
생활비·세금·이자 등 나가는 현금 |
| 임대수입 (賃貸收入) |
Rental Income /ˈrentəl ˈɪnkʌm/ |
부동산 임대로 얻는 정기적인 소득 |
| 임대수익 (賃貸收益) |
Rental Return /ˈrentəl rɪˈtɜːrn/ |
임대자산에서 발생하는 투자수익 |
| 월세수입 (月貰收入) |
Monthly Rental Income /ˈmʌnθli ˈrentəl ˈɪnkʌm/ |
월세 계약으로 매월 얻는 임대소득 |
| 배당수입 (配當收入) |
Dividend Income /ˈdɪvɪdend ˈɪnkʌm/ |
주식·펀드 등의 배당으로 얻는 소득 |
| 금융자산 (金融資産) |
Financial Asset /faɪˈnænʃəl ˈæset/ |
예금·주식·채권 등 금융 형태의 자산 |
| 부동산자산 (不動産資産) |
Real Estate Asset /ˈriːəl ɪˌsteɪt ˈæset/ |
토지·주택·상가·공장 등 부동산 자산 |
| 수익형자산 (收益型資産) |
Income-producing Asset /ˈɪnkʌm prəˌduːsɪŋ ˈæset/ |
정기적인 소득을 만들어내는 자산 |
| 투자수익률 (投資收益率) |
ROI · Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자금 대비 순이익의 비율 |
| 순이익 (純利益) |
Net Profit /net ˈprɑːfɪt/ |
비용을 제외하고 실제 남는 이익 |
| 투자금액 (投資金額) |
Investment Amount /ɪnˈvestmənt əˈmaʊnt/ |
자산 취득 등에 실제 투입한 자금 |
| 수익률 (收益率) |
Rate of Return /reɪt əv rɪˈtɜːrn/ |
투자원금에 대한 수익의 비율 |
| 생활비 (生活費) |
Living Expenses /ˈlɪvɪŋ ɪkˈspensɪz/ |
은퇴 후 일상생활에 필요한 지출 |
| 의료비 (醫療費) |
Medical Expenses /ˈmedɪkəl ɪkˈspensɪz/ |
진료·치료·건강관리에 필요한 비용 |
| 문화생활비 (文化生活費) |
Leisure Expenses /ˈliːʒər ɪkˈspensɪz/ |
여행·취미·문화활동 등에 드는 비용 |
| 예비비 (豫備費) |
Contingency Fund /kənˈtɪndʒənsi fʌnd/ |
예상하지 못한 지출에 대비하는 자금 |
| 비상자금 (非常資金) |
Emergency Fund /ɪˈmɜːrdʒənsi fʌnd/ |
긴급 상황에 사용할 현금성 자금 |
| 부족액 (不足額) |
Shortfall /ˈʃɔːrtfɔːl/ |
필요한 생활비보다 모자라는 금액 |
| 잉여자금 (剩餘資金) |
Surplus Funds /ˈsɜːrpləs fʌndz/ |
필수지출 후 남는 여유자금 |
| 물가상승 (物價上昇) |
Inflation /ɪnˈfleɪʃən/ |
상품과 서비스의 전반적인 가격 상승 |
| 부채 (負債) |
Debt /det/ |
향후 상환해야 하는 금융상 채무 |
| 부채감축 (負債減縮) |
Debt Reduction /det rɪˈdʌkʃən/ |
은퇴 전 대출과 채무를 줄이는 전략 |
| 원금보전 (元金保全) |
Capital Preservation /ˈkæpɪtəl ˌprezərˈveɪʃən/ |
투자원금 손실 가능성을 낮추는 원칙 |
| 자산배분 (資産配分) |
Asset Allocation /ˈæset ˌæləˈkeɪʃən/ |
연금·금융·부동산에 자산을 나누는 전략 |
| 자산관리 (資産管理) |
Asset Management /ˈæset ˈmænɪdʒmənt/ |
자산의 수익·위험·유동성을 종합 관리 |
| 자산 포트폴리오 (資産構成) |
Asset Portfolio /ˈæset pɔːrtˈfoʊlioʊ/ |
여러 종류의 자산을 조합한 투자구성 |
| 분산투자 (分散投資) |
Diversification /daɪˌvɜːrsɪfɪˈkeɪʃən/ |
여러 자산에 나누어 투자해 위험을 축소 |
| 위험관리 (危險管理) |
Risk Management /rɪsk ˈmænɪdʒmənt/ |
투자 손실 가능성을 분석하고 통제 |
| 유동성 (流動性) |
Liquidity /lɪˈkwɪdəti/ |
자산을 빠르게 현금화할 수 있는 정도 |
| 환금성 (換金性) |
Marketability /ˌmɑːrkɪtəˈbɪləti/ |
부동산 등을 현금으로 전환하기 쉬운 정도 |
| 시세차익 (時勢差益) |
Capital Gain /ˈkæpɪtəl ɡeɪn/ |
취득가격보다 높은 가격에 처분해 얻는 이익 |
| 임대수요 (賃貸需要) |
Rental Demand /ˈrentəl dɪˈmænd/ |
해당 지역에서 임차하려는 실제 수요 |
| 안정적 수입구조 (安定的收入構造) |
Stable Income Structure /ˈsteɪbəl ˈɪnkʌm ˈstrʌktʃər/ |
장기간 반복소득이 발생하도록 만든 구조 |
| 장기 자산관리 (長期資産管理) |
Long-term Asset Management /ˌlɔːŋ ˈtɜːrm ˈæset ˈmænɪdʒmənt/ |
은퇴기간 전체를 고려한 지속적 자산관리 |
목차(Table of Contents)
- 초록(Abstract)
- 서론
- 대한민국 노후 현실 분석
- 왜 은퇴 후 월 300만 원이 필요한가
- 국민연금만으로 가능한가
- 실제 현금흐름 설계 사례
- 공인중개사 30년 상담 사례
- 경영학 관점의 은퇴전략
- ROI와 현금흐름의 중요성
- 노후파산을 막는 5가지 전략
- FAQ
- 결론
I. 서론
많은 사람들이 은퇴 준비를 하면서 가장 먼저 묻는 질문은 다음과 같다.
“노후자금은 얼마가 있어야 합니까?”
그러나 30년 동안 공인중개사로 활동하며 수많은 은퇴자들을 상담한 결과, 더욱 중요한 질문은 따로 있었다.
“매달 얼마가 들어와야 평생 안정적으로 살 수 있는가?”
은퇴 이후에는 근로소득이 사라진다. 따라서 자산의 크기보다 매월 꾸준히 발생하는 현금흐름이 노후의 안정성을 결정한다.
경영학에서도 기업의 생존을 결정하는 핵심은 매출 규모가 아니라 현금흐름이라고 설명한다. 개인의 은퇴생활도 동일한 원리가 적용된다.
II. 대한민국 노후 현실 분석
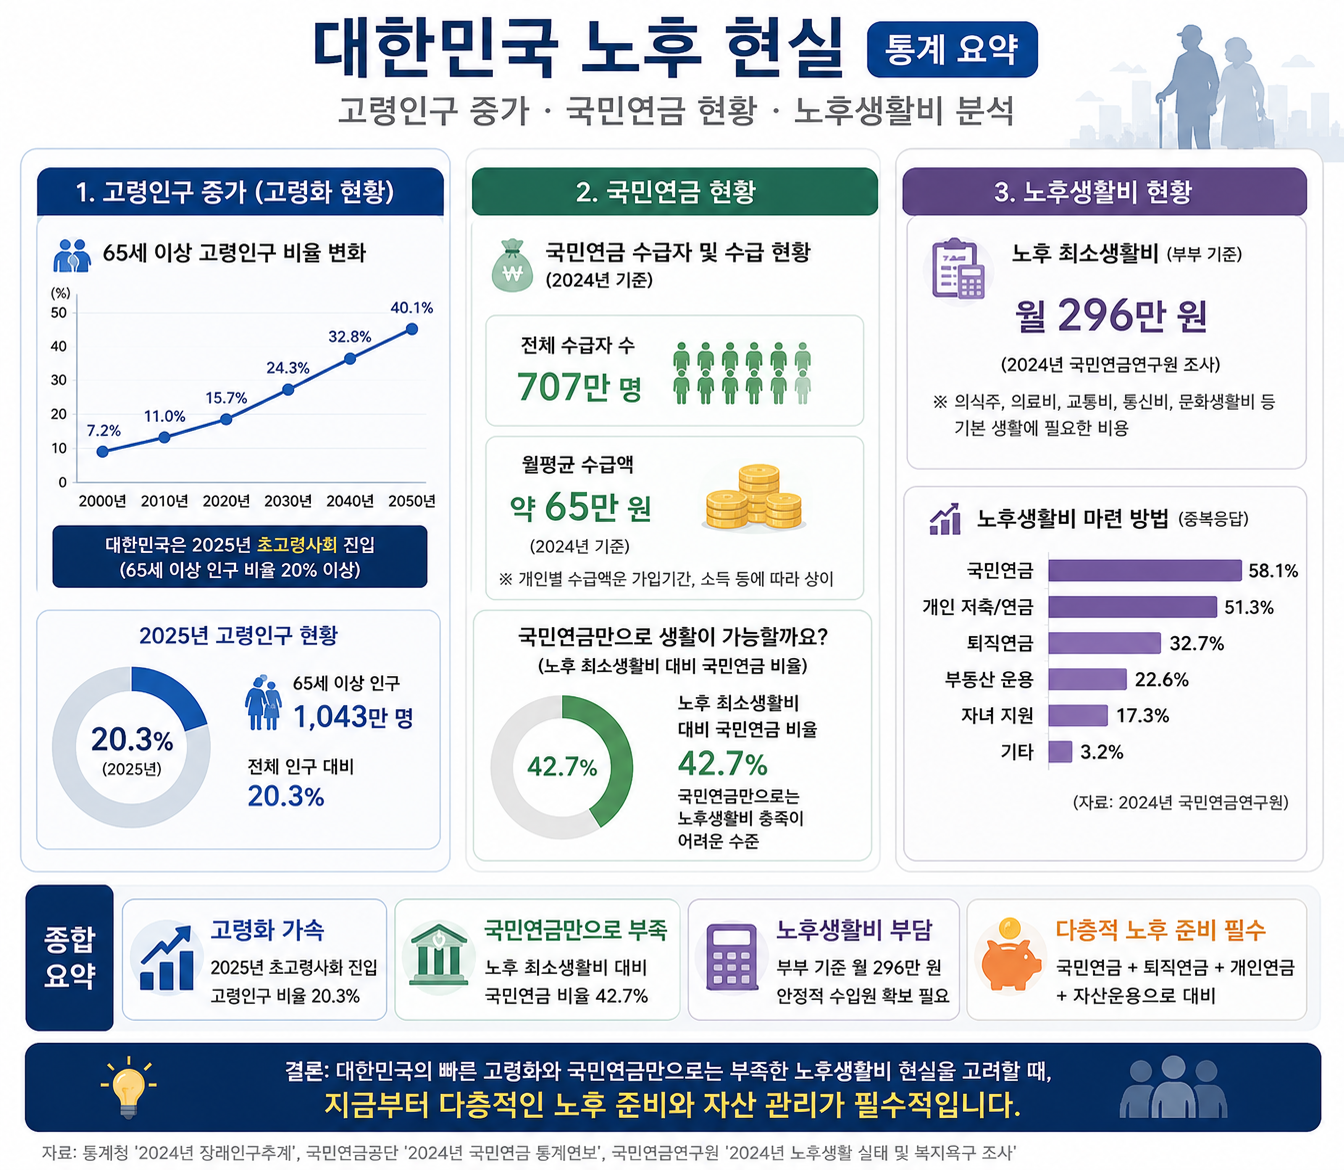
통계청 「2025 고령자 통계」에 따르면
- 65세 이상 고령인구 비율 : 20.3%
- 66세 이상 상대적 빈곤율 : 39.8%
또한 「2023년 연금통계 결과」에서는
- 연금 수급률 : 90.9%
- 월평균 연금수급액 : 69만 5천 원
- 중위 수급액 : 46만 3천 원
- 연금수급 가구 평균 연금수입 : 89만 8천 원
으로 나타났다.
이는 대부분이 연금을 받고 있지만 연금만으로는 안정적인 생활이 쉽지 않음을 보여준다.
III. 왜 은퇴 후 월 300만원대가 필요한가
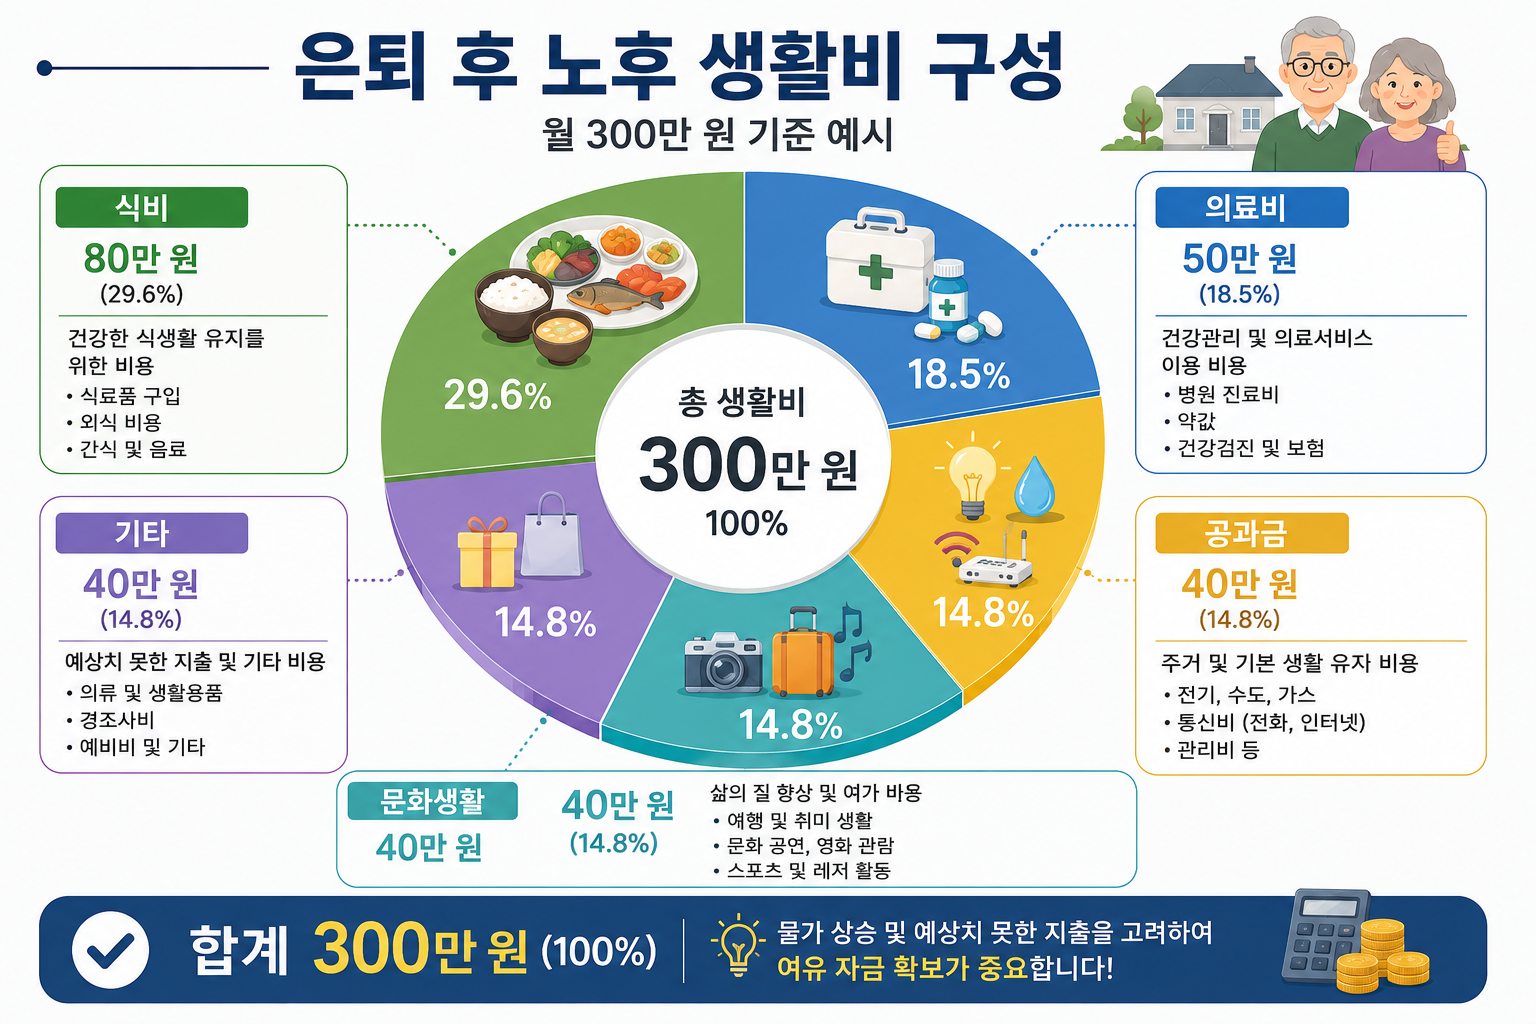
실제 상담 사례를 종합하면 은퇴 부부의 평균 생활비는 다음과 같다.
| 항목 | 월 지출 |
|---|---|
| 식비 | 80만 원 |
| 공과금·통신비 | 30만 원 |
| 차량 유지비 | 30만 원 |
| 의료비 | 50만 원 |
| 문화생활 | 40만 원 |
| 기타 생활비 | 40만 원 |
| 합계 | 270만 원 |
여기에 물가상승과 예비비를 고려하면 월 300만 원 이상의 안정적인 현금흐름 확보가 바람직하다.
IV. 국민연금만으로 가능한가
| 국민연금 | 생활비 | 부족액 |
| 80만 원 | 270만 원 | 190만 원 |
| 120만 원 | 270만 원 | 150만 원 |
| 200만 원 | 270만 원 | 70만 원 |
국민연금이 월 200만 원 수준이라도 생활비 전부를 충당하기 어려운 경우가 많다.
따라서 추가적인 현금흐름 확보가 필요하다.
V. 실제 현금흐름 설계 사례
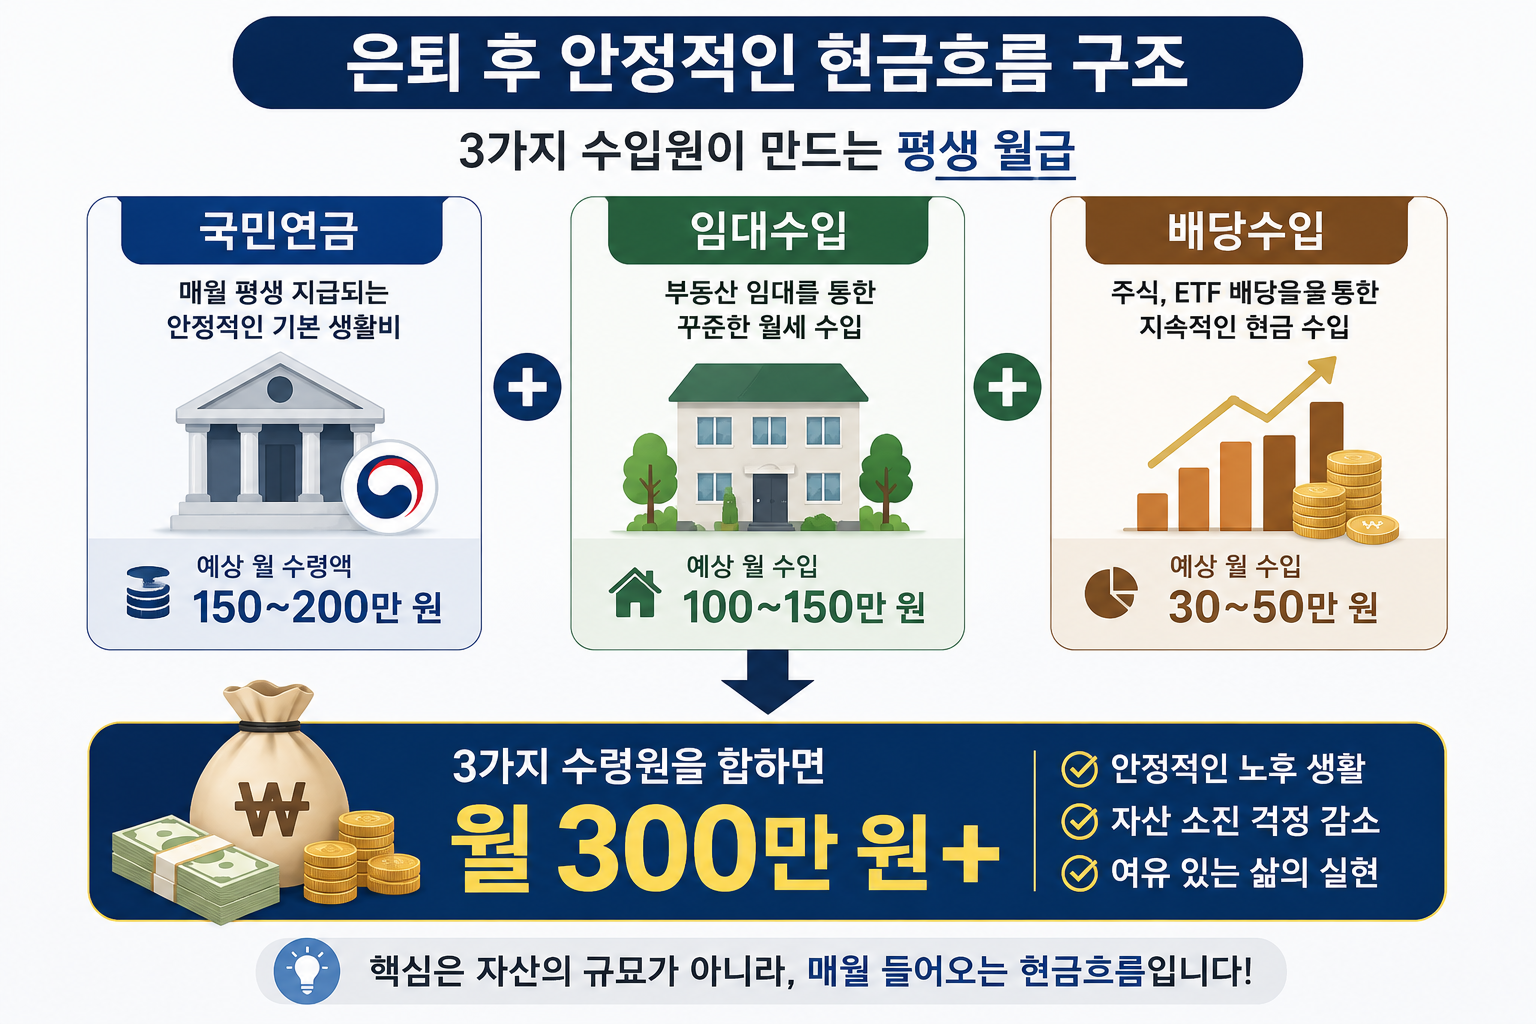
사례 1. 국민연금만 있는 경우
| 구분 | 금액 |
| 국민연금 | 200만 원 |
| 합계 | 200만 원 |
생활비 270만 원 기준
- 월 부족액 : 70만 원
- 연간 부족액 : 840만 원
- 10년 누적 부족액 : 8,400만 원
사례 2. 국민연금 + 임대수입
| 구분 | 금액 |
| 국민연금 | 180만 원 |
| 임대수입 | 150만 원 |
| 합계 | 330만 원 |
- 월 잉여자금 : 60만 원
- 연간 잉여자금 : 720만 원
사례 3. 국민연금 + 임대수입 + 배당수입
| 구분 | 금액 |
| 국민연금 | 200만 원 |
| 임대수입 | 150만 원 |
| 배당수입 | 33만 원 |
| 합계 | 383만 원 |
생활비를 충당하고도 매월 여유자금을 확보할 수 있다.
VI. 실무 사례 연구(Case Study)
은퇴 자산관리 및 현금흐름 설계 전문가 30년 실무 노트 (Retirement Cash Flow Management Insights)
안녕하세요. 본 블로그는 경기도 광주 곤지암과 도척, 초월, 퇴촌 등 수도권 전역을 중심으로 토지, 공장, 창고, 상가 및 수익형 부동산 개발 현장에서 30년간 직접 발로 뛰며 체득한 실무 경험과 국민연금 의존의 한계를 극복하고 300만 원대 평생 현금흐름을 창출하는 노후 설계 노하우를 기록하는 공간입니다. 은퇴 시기를 맞이한 고령의 자산가나 부부들을 현장에서 만나 뵙다 보면, “국민연금이 매달 나오니까 기본적인 생활은 문제없겠지”라며 공적 연금만 맹신하고 실제 가계부의 수지 타산을 점검하지 않다가, 막상 물가 상승과 고정 지출, 늘어나는 병원비 속에서 예금이 속절없이 바닥나고 극심한 생활고와 심리적 불안에 직면하는 안타까운 상황들을 너무나 자주 마주하게 됩니다.
필자가 지난 30년간 수많은 부동산 매매 및 은퇴 자산 컨설팅을 수행하며 체득한 데이터에 따르면, 성공적이고 안락한 노후 은퇴 설계의 성패는 단순한 국민연금 수령액에 기대는 것이 아니라 ‘국민연금만으로 채우지 못하는 월 필수 생활비의 적자 구조를 직시하는 것, 임대수익이나 배당소득 등 추가적인 수동소득(Passive Income) 파이프라인을 선제적으로 구축하는 것, 맹목적인 시세차익형 비유동자산을 현금 창출형 실물 자산으로 재편하는 포트폴리오 전략, 그리고 예금 고갈이라는 치명적 위기를 막는 다층적 현금흐름(Cash Flow) 확립’에 있었습니다. 본 포스팅에서는 현장에서 직접 마주하거나 수습했던 은퇴 설계 실무 사례를 바탕으로 재구성한 4가지 핵심 사례를 스토리식으로 상세히 공유합니다. 현명한 노후 은퇴 설계와 완벽한 자산관리를 꿈꾸는 예비 은퇴자분들께 든든한 나침반이 되기를 바랍니다.
[실무 사례 4가지]
사례 1. “국민연금 220만 원만 믿었다가 마주한 예금 고갈의 공포, 곤지암읍 은퇴 부부의 뼈아픈 현금 적자 실화” — 국민연금 합산액이 월 220만 원으로 충분할 것이라 여겼으나 실제 생활비 330만 원에 밀려 매달 110만 원의 부족액을 예금 인출로 충당하며 심리적 불안에 떨었던 사례
경기도 광주시 곤지암읍에서 성실하게 직장 생활을 마치고 은퇴를 맞이한 60대 부부. 그들은 부부 합산으로 매월 220만 원의 국민연금을 수령하고 있었기에, “이 정도면 우리 두 사람이 평탄하게 살아가기에 전혀 부족함이 없다”며 안심했다. 하지만 필자와 함께 실제 현실적인 월 가계부 지출 내역을 낱낱이 뜯어보자 충격적인 진실이 드러났다. 기본적인 의식주 비용, 관리비, 차량 유지비, 그리고 피할 수 없는 의료비까지 합산한 실제 월평균 생활비는 무려 330만 원에 달했던 것이다. 매월 어김없이 110만 원의 거대한 적자가 발생했고, 부족한 돈은 처음에는 악착같이 모아둔 예금을 조금씩 인출해 메우는 방식으로 버텼다. 그러나 시간이 지날수록 예금 잔액이 가파르게 줄어들면서 부부가 겪어야 했던 심리적 공포와 불안감은 극에 달했다.
-
시사점: 은퇴 생활의 성패를 가르는 진짜 기준은 겉보기 수치인 국민연금 수령액이 아니라, 월 실제 생활비와 연금 수입 간의 실질적 수지 균형이며, 연금만 믿고 지출 구조를 방치하면 예금 고갈이라는 치명적 위기를 맞이한다.
사례 2. “10년 전 미리 다져둔 임대수익의 마법, 도척면에서 여유롭고 든든한 노후를 완성한 모범적 은퇴 설계” — 국민연금과 소형 상가 월세를 결합하여 총 330만 원의 현금흐름을 확보하고 60만 원의 잉여현금을 누리며 자산 매각 없이 평생 현역의 여유를 누리는 사례
반면 경기도 광주시 도척면에서 만난 또 다른 고객은 은퇴 10년 전부터 국민연금과 임대수입을 함께 준비하는 선제적 자산관리를 실천하였다. 그는 은퇴 시점에 국민연금 월 180만 원에 고정 임대수입 월 150만 원을 더해 총 330만 원의 탄탄한 월 현금흐름을 완성했다. 실제 월 생활비가 270만 원 수준이었기 때문에 매월 60만 원의 순수 잉여현금이 통장에 차곡차곡 쌓였다. 이처럼 철저한 현금 파이프라인을 구축해 둔 덕분에 자산을 헐값에 매각하지 않고도 예상치 못한 지출에 의연하게 대처하며 가장 안정적이고 평탄한 노후생활을 영위할 수 있었다.
-
시사점: 성공적인 은퇴는 은퇴 직전에 급하게 이루어지는 것이 아니며, 국민연금과 고정 임대수익을 중심에 둔 선제적 자산 재편을 통해 잉여현금을 확보하는 데서 완성된다.
사례 3. “땅 부자라 자부하다 생활고에 눈물 흘린 영농인의 아찔한 깨달음” — 현금 흐름이 전혀 없는 대형 토지만 믿고 버티다가 생활비 위기를 맞아 토지를 헐값에 처분해야 했던 사례
경기도 광주시 초월읍에서 대대적으로 농지와 임야를 소유하고 있어 지역 사회에서 이른바 ‘땅 부자’로 통했던 자산가 C씨. 하지만 나이가 들어 현업에서 은퇴하고 농사를 더 이상 짓지 못하게 되자 소득이 완전히 끊겼다. 수십억 원대 토지를 가지고 있다고 주변에서는 부러워했으나, 그 땅은 당장 마트에서 장을 보거나 약값을 결제할 현금을 만들어 주지 못하는 묶인 비유동자산이었다. 손에 쥔 현금이 없으니 생활비는커녕 공과금도 내기 힘든 지경에 이르러서야 C씨는 필자를 찾아와 통곡하며 상담을 청했다. 결국 애지중지하던 대형 토지의 일부를 급매로 헐값에 분할 처분하고 나서야 겨우 현금성 자산을 확보할 수 있었다.
-
시사점: 아무리 부동산 자산 규모가 크다 할지라도 현금화할 수 없는 비유동자산에만 편중되어 있다면 실질적인 노후 빈곤을 피할 수 없으므로 자산의 유동화 전략이 필수적이다.
사례 4. “연금과 소액 월세 수입을 결합하여 자녀에게 손 벌리지 않는 황금빛 노후를 만든 부부의 선택” — 공적 연금의 한계를 직시하고 은퇴 시점에 맞춰 자산 구조를 재편하여 평생 현역의 여유를 누리는 사례
경기도 광주시 퇴촌면에서 평생 소상공인으로 일하다 은퇴를 맞이한 D씨 부부. 부부가 수령하는 국민연금은 합산하여 월 160만 원으로, 물가가 오른 현대 사회에서 노후를 온전히 의탁하기에는 턱없이 부족한 금액이었다. 위기를 느낀 D씨는 주택을 담보로 한 주택연금 제도와 소규모 상가 매각 대금을 지혜롭게 결합하여 부족한 현금흐름을 보완하는 구조를 짜두었다. 주택연금으로 매월 안정적인 수급을 받고, 남은 자금으로 운용하는 소액 월세 수입이 더해져 총 310만 원의 탄탄한 월 현금 유입 시스템이 완성되었다. 예상치 못한 의료비 지출에도 당황하지 않고 여유롭게 대처하는 품격 있는 노후 생활을 만끽하고 있다.
-
시사점: 성공적인 은퇴 설계의 핵심은 단일 소득원에 의존하는 것이 아니라 연금과 실물 자산에서 나오는 월세 수입을 결합하여 튼튼한 방어막을 구축하는 데 있다.
VII. 경영학 관점에서 본 은퇴설계
경영학에서는
Cash Flow Management(현금흐름 관리)
를 기업의 생존을 좌우하는 핵심 요소로 본다.
은퇴설계도 동일하다.
- 자산 규모보다
- 매월 들어오는 현금
- 지속 가능한 수입구조
가 더욱 중요하다.
VIII. ROI(Return on Investment, 투자수익률)의 중요성
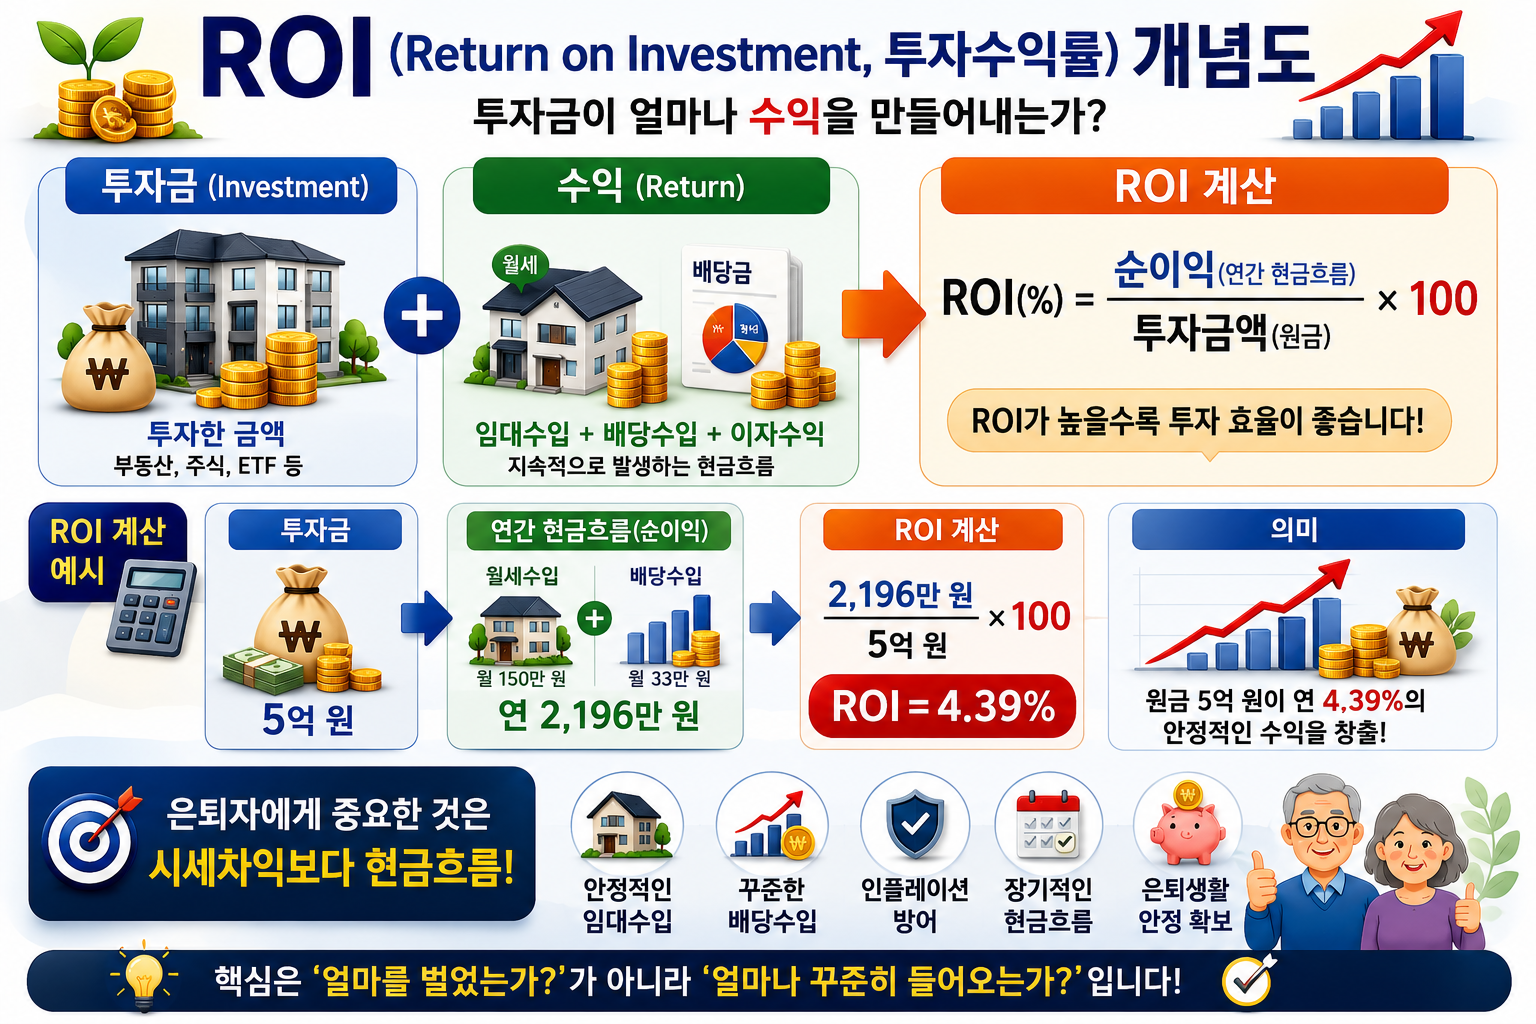
ROI는 투자금 대비 수익률을 의미한다.
ROI = (순이익 ÷ 투자금액) × 100
예)
투자금 : 5억 원
연 순이익 : 2,500만 원
ROI = 5%
은퇴자에게 중요한 것은 높은 위험의 시세차익보다 안정적으로 유지되는 ROI와 꾸준한 현금흐름이다.
IX. 노후파산을 막는 5가지 전략
① 국민연금 예상수령액을 미리 확인한다.
② 과도한 부채를 줄인다.
③ 건강관리에 투자한다.
④ 임대수입·배당수입 등 추가 현금흐름을 확보한다.
⑤ 자산 포트폴리오를 정기적으로 점검한다.
X.자주 묻는 질문( FAQ)
Q1. 은퇴 후 월 300만 원이면 충분한가요?
생활 수준과 주거 형태에 따라 다르지만 기본적인 은퇴생활을 계획하는 하나의 기준이 될 수 있습니다.
Q2. 국민연금만으로 충분한가요?
많은 경우 추가적인 현금흐름 확보가 필요하며 퇴직연금과 개인연금을 함께 준비하는 것이 바람직합니다.
Q3. 은퇴투자에서 가장 중요한 것은 무엇인가요?
시세차익보다 안정적이고 지속적인 현금흐름을 확보하는 것입니다.
Q4. 경기도 광주시는 은퇴 거주지로 적합한가요?
서울 접근성과 자연환경, 생활 인프라를 함께 고려할 수 있는 지역 중 하나입니다.
Q5. 은퇴 후 가장 먼저 준비해야 할 것은 무엇인가요?
생활비 계획과 안정적인 월 현금흐름을 먼저 점검하는 것이 중요합니다.
Q6. 은퇴 후 부동산 투자는 안전한가요?
입지와 수익성을 충분히 검토하면 도움이 될 수 있지만 투자 위험도 함께 고려해야 합니다.
Q7. 은퇴 후 임대수입은 얼마나 중요합니까?
연금과 함께 지속적인 현금흐름을 제공하는 중요한 소득원이 될 수 있습니다.
Q8. 은퇴 후 주택을 줄여야 하나요?
생활비 절감과 자산 활용 측면에서 검토할 수 있지만 개인의 생활환경에 따라 달라집니다.
Q9. 은퇴 후 가장 피해야 할 투자는 무엇인가요?
고수익만을 기대하는 무리한 투자나 검증되지 않은 투자상품은 신중해야 합니다.
Q10. 은퇴 후 현금은 얼마나 보유하는 것이 좋나요?
생활비와 비상자금을 고려하여 일정 수준의 유동성을 확보하는 것이 좋습니다.
Q11. 은퇴 후 부동산과 금융자산의 비중은 어떻게 하는 것이 좋나요?
한쪽에 집중하기보다 분산투자를 통해 위험을 줄이는 것이 바람직합니다.
Q12. 은퇴 후 공장이나 창고 투자는 괜찮은가요?
입지와 임대수요, 관리 능력을 충분히 검토한다면 안정적인 수익원이 될 수도 있습니다.
Q13. 은퇴 후 농지를 구입해도 되나요?
농지법과 취득 요건을 충분히 확인하고 실제 이용 목적에 맞게 검토해야 합니다.
Q14. 은퇴 후 가장 중요한 자산은 무엇인가요?
건강과 안정적인 현금흐름, 그리고 예측 가능한 생활비 관리입니다.
Q15. 은퇴 후 부채는 얼마나 유지하는 것이 좋나요?
가능한 한 과도한 부채를 줄여 금융 부담을 최소화하는 것이 바람직합니다.
Q16. 은퇴 후 투자에서 가장 중요한 원칙은 무엇인가요?
원금 보전과 안정적인 수익, 장기적인 자산 관리를 우선하는 것입니다.
Q17. 은퇴 후 의료비는 얼마나 준비해야 하나요?
고령화에 따라 의료비 증가 가능성을 고려하여 별도의 예비자금을 마련하는 것이 좋습니다.
Q18. 은퇴 후 자녀에게 자산을 미리 증여하는 것이 좋나요?
가족의 재정 상황과 세금 문제를 함께 고려하여 전문가와 상담 후 결정하는 것이 바람직합니다.
Q19. 은퇴 후 가장 안정적인 소득 구조는 무엇인가요?
국민연금, 퇴직연금, 개인연금, 임대수입, 금융자산 수익 등 다양한 소득원을 함께 갖추는 것이 이상적입니다.
Q20. 성공적인 은퇴 설계를 위한 핵심은 무엇인가요?
무리한 고수익 투자보다 안정적인 현금흐름, 분산투자, 건강관리, 그리고 장기적인 자산관리 계획을 함께 실천하는 것이 성공적인 은퇴의 핵심입니다.
XI. 결론
30년간 공인중개사 실무와 경영학 연구를 통해 얻은 결론은 명확하다.
은퇴 후 월300만원대 만드는 방법은 은퇴의 성공은 자산 규모가 아니라 현금흐름 구조가 결정한다.
국민연금, 임대수입, 배당수입이 조화를 이루는 구조를 만든다면 자산을 급격히 소진하지 않고도 안정적인 노후생활을 이어갈 가능성이 높아진다.
은퇴는 인생의 끝이 아니라 새로운 시작이다.
오늘 준비한 1년이 앞으로의 20년을 바꿀 수 있다.
참고자료(References)
- 「2025 고령자 통계」
- 대한민국의 고령인구 비중, 고령자의 소득·빈곤·생활환경 등 노후생활 관련 주요 지표를 종합적으로 제시한 공식 통계자료이다.
- 바로가기: 바로가기
- 「2023년 연금통계 결과」
- 65세 이상 연금 수급률, 월평균 연금수급액, 중위 수급액 및 가구별 연금수입 등을 분석한 공식 통계자료이다.
- 바로가기: 바로가기
- 「국민연금공단 공개자료 및 노후준비 서비스」
- 국민연금 예상연금액 확인과 노후소득·재무설계 등에 활용할 수 있는 국민연금공단 중앙노후준비지원센터의 공식 자료이다.
- 바로가기: 바로가기
- 「관련 연금 및 세법 자료」
- 「조상현 공인중개사 30년 실무 경험 및 현장 상담 기록」
- 은퇴자·예비 은퇴자의 국민연금, 부동산 임대수입, 현금흐름 및 노후자산 설계와 관련한 현장 상담 사례를 개인정보 비식별화하여 활용한 실무 자료이다.
- 바로가기: 바로가기