H1. 제16부 공장·창고 매각과 투자회수 전략(공인중개사 30년 실무 경험) — 가치평가·매도준비·실사·협상·세금·EXIT까지
부제: 토지구입부터 개발·허가·건축·준공·운영·임대까지 만들어 온 산업용 부동산의 가치를 최종적으로 실현하는 매각전략
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
공장·창고 개발사업의 마지막은 건축도 아니고 준공도 아니다.
투자자의 관점에서는 최종적으로
얼마를 투자하였고,
보유기간 동안 얼마의 현금흐름을 만들었으며,
얼마에 매각하고,
세금·대출·거래비용을 공제한 뒤
얼마의 자기자본을 회수했는가가 중요하다.
토지를 잘 샀더라도 매각전략이 잘못되면 수익을 충분히 실현하지 못할 수 있다.
반대로 건축연도가 다소 오래되었더라도
좋은 입지
- 안정적인 임차인
- 높은 NOI
- 적절한 시설관리
- 명확한 공부
- 투명한 운영자료
를 갖춘 자산은 매수자의 위험을 줄일 수 있다.
따라서 산업용 부동산의 매각은 단순히
“가격을 정하고 광고하는 것” 이 아니다.
자산정리 → 가치평가 → 매각자료 구축 → 매수자 선정 → 실사 → 가격협상 → 계약 → 거래신고 → 세금 → 잔금·등기 → 공장등록·사업 인계 → 투자수익 확정
이라는 하나의 경영 프로젝트다.
제16부의 핵심 원칙은 다음과 같다.
“공장·창고의 투자수익은 살 때 결정되기 시작하지만, 매각을 완료해야 비로소 확정된다.”
H2. 0. 초록(Abstract)

산업용 부동산 매각의 목적은 단순히 가장 높은 호가를 제시하는 것이 아니다.
실제 매수자가 받아들일 수 있는 가치와 거래구조를 만들고, 법률·세무·기술적 위험을 사전에 정리해 최종 회수금액을 극대화하는 것이 중요하다.
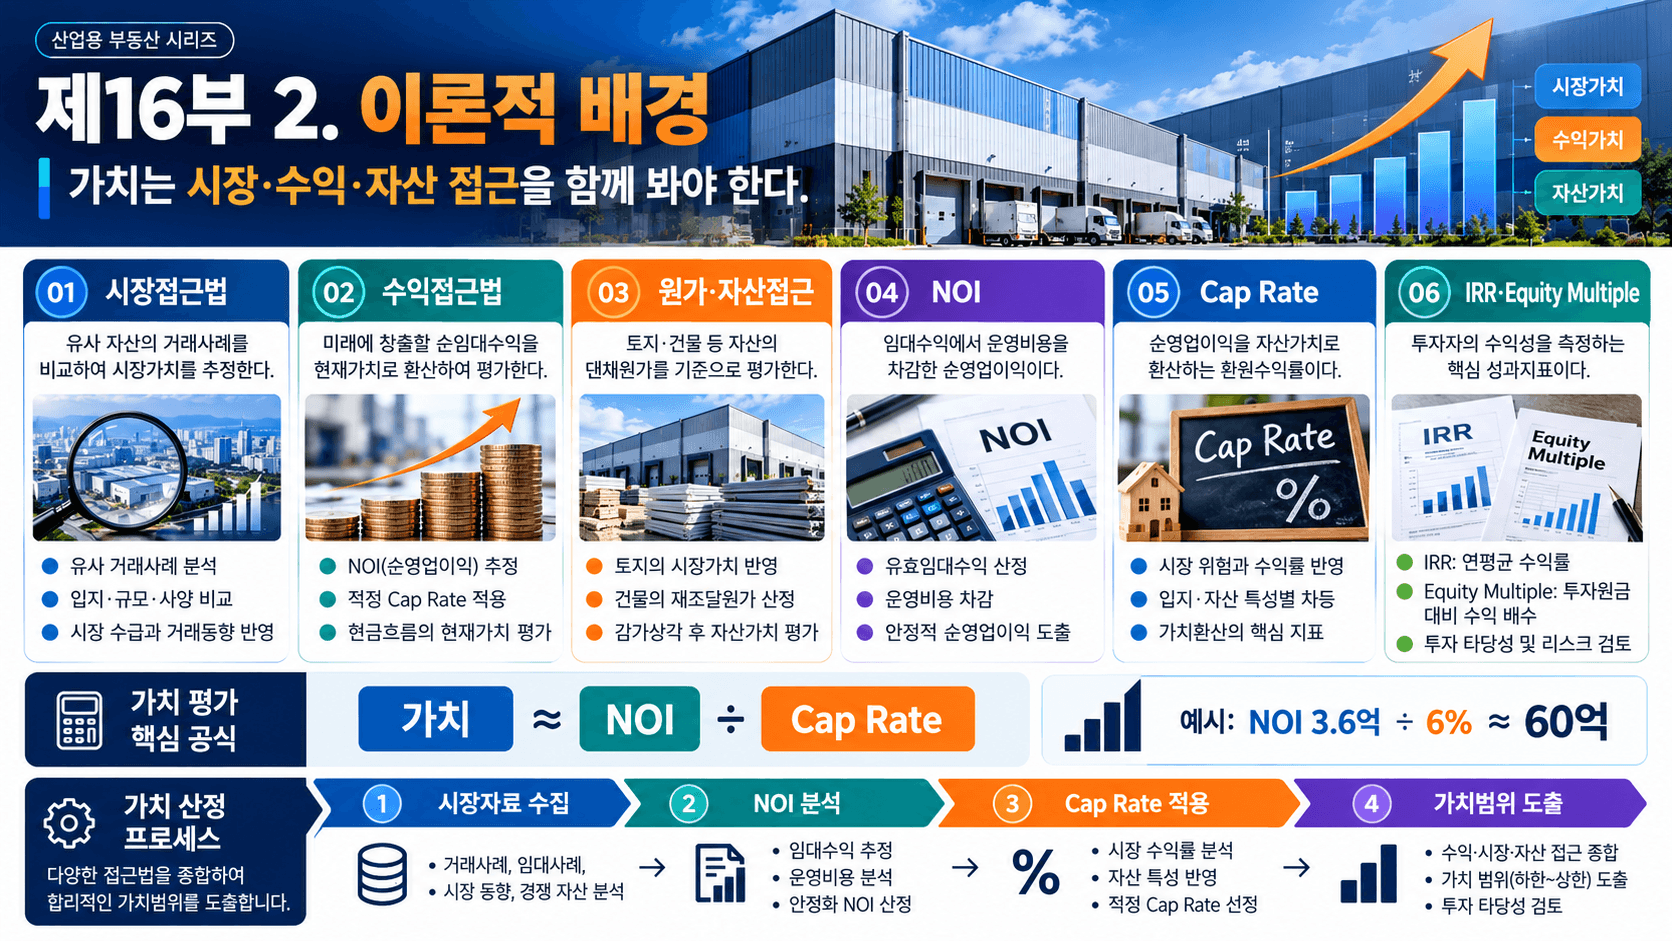
공장·창고 매각가치는 크게 세 가지 관점에서 접근할 수 있다.
시장접근법 → 유사 공장·창고 실제 거래사례와 비교
수익접근법 → 임대료·공실·운영비를 반영한 NOI를 자본환원
원가·자산접근 → 토지가치와 건물·설비의 현재가치를 검토 이다.
특히 임대수익을 발생시키는 공장·창고에서는 제15부에서 분석한 NOI가 매각가격을 설명하는 중요한 자료가 될 수 있다.
단순화하면 다음과 같다.
자산가치 ≈ NOI ÷ 시장 Cap Rate
그러나 실제 매각가격은
토지가격
건축물 상태
입지
임차인 신용
잔여 임대기간
전력
공장등록
환경조건
향후 CAPEX
금리
거래사례
등의 영향을 함께 받는다.
법률적으로는 매매계약 이후 부동산거래신고 절차도 중요하다.
현행 「부동산 거래신고 등에 관한 법률」은 부동산 매매계약을 체결한 경우 실제 거래가격 등 법정사항을 계약 체결일부터 30일 이내 신고하도록 하고 있다. 개업공인중개사가 거래계약서를 작성·교부한 중개거래라면 해당 개업공인중개사가 신고해야 한다.
공인중개사가 공장·창고를 중개할 때는 비주거용 건축물용 중개대상물 확인·설명서를 사용하며, 소재지·면적·용도·구조와 소유권·저당권·임차권 등 권리관계를 확인·설명해야 한다.
세금은 매도인의 형태와 거래구조에 따라 달라진다.
개인 소유자가 토지·건물을 양도하는 경우 토지와 건물의 양도로 발생한 소득은 「소득세법」상 양도소득의 범위에 포함된다. 적용세율과 필요경비·장기보유 관련 판단은 자산과 보유상황에 따라 달라진다.
법인이 소유한 공장·창고를 매각하면 그 손익은 기본적으로 법인의 각 사업연도 소득과 연결되며, 비사업용 토지 등 법이 정한 특정 토지·건물에는 별도의 토지등 양도소득 과세특례가 적용될 수 있으므로 개별 분석이 필요하다.
부가가치세도 중요한 쟁점이다.
현행 「부가가치세법」은 토지의 공급을 면세 대상으로 규정한다. 반면 사업자가 토지와 건물을 함께 공급하는 경우에는 건물·구축물 등의 공급가액을 별도로 정하는 체계를 두고 있다.
다만 사업에 관한 권리·의무가 법령상 요건에 맞게 포괄적으로 승계되는 사업양도에 해당하면 부가가치세법 제10조에 따라 재화의 공급으로 보지 않는 구조가 적용될 수 있다. 단순히 “공장과 사업을 함께 판다”는 문구만으로 인정되는 것이 아니므로 세무검토가 필요하다.
따라서 매각의 최종 목표는
높은 매매가격
이 아니라
높은 순매각회수액
이다.
용어정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
뜻과 실무적 의미 |
|---|---|---|
| 투자회수 (投資回收) |
EXIT · Exit Strategy /ˈeksɪt ˈstrætədʒi/ |
보유자산을 매각하여 투자금과 수익을 최종적으로 회수하는 전략 |
| 실사 (實査) |
DD · Due Diligence /ˌduː ˈdɪlɪdʒəns/ |
매수자가 권리·건축·세금·설비·환경·수익자료를 종합 검토하는 과정 |
| 순운영수익 (純運營收益) |
NOI · Net Operating Income /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
임대수입에서 정상 운영비를 차감한 부동산 운영수익 |
| 자본환원율 (資本還元率) |
Cap Rate /ˌkæpɪtəlaɪˈzeɪʃən reɪt/ |
NOI와 자산가치의 관계를 나타내는 수익률 지표 |
| 순매각회수액 (純賣却回收額) |
Net Sale Proceeds /net seɪl ˈproʊsiːdz/ |
매매가격에서 대출·세금·거래비용 등을 제외하고 실제 회수하는 금액 |
| 매각가치 (賣却價値) |
Exit Value /ˈeksɪt ˈvæljuː/ |
투자종료시점에 시장에서 실현 가능한 예상 자산가치 |
| 투자수익률 (投資收益率) |
ROI · Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자자금 대비 얻은 수익의 정도 |
| 내부수익률 (內部收益率) |
IRR · Internal Rate of Return /ɪnˈtɜːrnəl reɪt əv rɪˈtɜːrn/ |
투자기간 전체 현금흐름의 현재가치를 0으로 만드는 할인율 |
| 현금회수배수 (現金回收倍數) |
Equity Multiple /ˈekwəti ˈmʌltɪpəl/ |
최초 자기자본 대비 전체 회수현금의 배수 |
| 매매사례비교법 (賣買事例比較法) |
Sales Comparison Approach /seɪlz kəmˈpærɪsən əˈproʊtʃ/ |
유사 부동산 실제 거래가격과 비교하여 가치를 분석하는 방법 |
| 수익환원법 (收益還元法) |
Income Approach /ˈɪnkʌm əˈproʊtʃ/ |
부동산이 창출할 수익을 현재가치로 환원하는 가치평가 방법 |
| 데이터룸 (資料室) |
Data Room /ˈdeɪtə ruːm/ |
매수자 실사를 위해 권리·도면·임대·설비·세무자료 등을 정리한 자료공간 |
| 우선협상대상자 (優先協商對象者) |
Preferred Bidder /prɪˈfɜːrd ˈbɪdər/ |
복수 매수후보 중 우선적으로 조건을 협상하는 상대방 |
| 포괄양도 (包括讓渡) |
Business Transfer /ˈbɪznəs ˈtrænsfɜːr/ |
사업의 동일성을 유지하면서 사업관련 권리·의무 등을 포괄승계하는 구조 |
| 종결 (終結) |
Closing /ˈkloʊzɪŋ/ |
잔금·등기·인도·채무정산 등을 완료하여 거래를 최종 종료하는 단계 |
H2. 1. 서론(Introduction)

공장·창고의 매각은 아파트 매매보다 검토할 항목이 훨씬 많을 수 있다.
토지
건물
공장등록
임차인
전력
소방
환경
생산설비
대출
세금
이 하나의 자산 안에 연결되어 있기 때문이다.
특히 매도인은 흔히 다음과 같이 생각하기 쉽다.
“이 지역 공장이 최근 50억원에 팔렸으니 내 공장도 50억원이다.”
그러나 실제로는
토지면적이 같은가?
건축면적이 같은가?
진입도로가 같은가?
건물연식이 같은가?
전력용량이 같은가?
임대료가 같은가?
공장등록과 업종이 같은가?
대형차 진입성이 같은가?
를 비교해야 한다.
따라서
비슷하게 보이는 공장 ≠ 동일한 가치 이다.
매각전략은 가장 높은 가격을 부르는 것보다
가격을 논리적으로 설명할 수 있는 자산을 만드는 것
에서 시작한다.
H2. 2. 이론적 배경(Literature Review)
2.1 산업용 부동산의 세 가지 가치평가 관점
공장·창고 매각가격은 하나의 공식만으로 정해서는 안 된다.
첫째, 시장접근법이다.
유사한 지역에서 실제로 얼마에 거래되었는지를 비교한다.
토지가격
건축연도
건축면적
도로
전력
용도
등을 조정해야 한다.
둘째, 수익접근법이다.
임대수익형 공장은 NOI를 기준으로 분석할 수 있다.
자산가치 ≈ NOI ÷ Cap Rate
예를 들어 연간 NOI가 3억6,000만원이고 비교 가능한 시장위험을 반영한 Cap Rate가 6%라고 가정하면
3억6,000만원 ÷ 0.06 = 약 60억원 이다.
이 공식의 목적은 NOI와 가치의 관계를 이해하는 것이다.
Cap Rate를 임의로 정하면 결과도 크게 달라지므로 실제 거래사례와 금융시장·임차위험을 함께 검토해야 한다.
셋째, 원가·자산관점이다.
토지가치
- 건축물 현재가치
- 부대설비가치
를 검토한다.
그러나 오래된 건축물에서는 실제 시장가격과 단순 재조달원가가 크게 다를 수 있으므로 시장접근과 수익접근을 함께 비교하는 것이 좋다.
2.2 순매각회수액
매도인은 계약서상의 매매가격만 보면 안 된다.
실제로 투자자에게 돌아오는 돈은 다음과 같다.
순매각회수액 = 매매대금
- 대출상환액
- 세금
- 중개·법무·자문비
- 매각 전 보수비
- 기타 거래비용
예를 들어
매매가격 60억원
대출잔액 20억원
세금·거래비용 5억원
이라고 가정하면
순매각회수액 = 60억원 – 20억원 – 5억원
= 35억원 이다.
따라서
매매가격과
실제 투자회수금
은 반드시 구분해야 한다.
2.3 Equity Multiple(자기자본 회수배수)
투자성과를 이해하기 위한 간단한 지표다.
Equity Multiple
= 투자기간 전체 회수현금 ÷ 최초 자기자본
예를 들어 최초 자기자본 20억원을 투자해 보유기간 임대현금흐름과 최종 매각대금을 합쳐 총 40억원을 회수했다면
40억원 ÷ 20억원 = 2.0배 이다.
이는 시간가치를 직접 반영하지 않는다는 한계가 있다.
2.4 IRR(내부수익률)
IRR은 투자기간과 현금흐름의 시점을 함께 고려한다.
원리는 다음과 같다.
초기투자금
→ 매년 운영현금흐름
→ 최종 매각현금흐름
을 할인했을 때 순현재가치가 0이 되는 할인율이 IRR이다.
즉
NPV = 0
이 되는 할인율 = IRR
이다.
IRR은 투자기간이 다른 두 프로젝트를 비교하는 데 유용하지만 미래 현금흐름 예상치에 따라 결과가 크게 달라질 수 있다.
2.5 Exit Cap Rate
장래 매각가치를 예상할 때 사용하는 방법 중 하나다.
예상 매각가치
≈ 매각 다음 해 예상 NOI ÷ Exit Cap Rate
예를 들어 5년 후 다음 연도 예상 NOI가 4억원이고 Exit Cap Rate를 6.5%로 가정한다면
4억원 ÷ 0.065 ≈ 61억5천만원 이다.
그러나 Exit Cap Rate는 확정된 숫자가 아니다.
금리
부동산시장
건물연식
임차인
지역위험
등이 변하면 달라질 수 있으므로 민감도 분석을 해야 한다.
H2. 3. 관계 법령 및 제도 분석

3.1 부동산 거래신고 — 계약 후 30일
현행 부동산거래신고법은 부동산 매매계약을 체결한 경우 실제 거래가격 등 법에서 정한 사항을 계약체결일부터 30일 이내 신고하도록 한다.
개업공인중개사가 거래계약서를 작성·교부한 경우에는 원칙적으로 해당 개업공인중개사가 거래신고를 한다. 공동중개의 경우에는 관련 개업공인중개사가 공동으로 신고하는 구조다.
따라서
계약체결
→ 실거래 신고
→ 잔금
→ 소유권이전등기
일정을 하나의 Closing Schedule(거래종결 일정)로 관리하는 것이 좋다.
3.2 공인중개사의 확인·설명
2026년 8월 28일부터 시행 중인 공인중개사법 시행령 제21조는 개업공인중개사가 중개대상물의
종류
소재지
지번
지목
면적
용도
구조
건축연도
및 소유권·저당권·지상권·임차권 등의 권리관계를 확인·설명하도록 규정한다.
공장·창고는 비주거용 건축물이므로 시행규칙상 비주거용 건축물 확인·설명서가 사용된다.
그러나 산업용 부동산 실무에서는 법정 서식 외에도
공장등록
전력
소방
환경
임대차
설비
대형차 진입
을 추가적으로 확인하면 거래위험을 줄이는 데 도움이 된다.
3.3 개인 소유 공장·창고의 양도소득
소득세법 제94조는 토지와 건물의 양도로 발생하는 소득을 양도소득의 범위에 포함한다.
실제 양도소득세는
취득가액
양도가액
필요경비
보유기간
토지의 성격
미등기 여부
등에 따라 달라진다.
따라서 매도희망가격을 정할 때 세후 회수금액을 미리 계산해야 한다.
3.4 법인 소유 공장·창고의 매각
법인세법은 내국법인의 각 사업연도 소득을 법인세 과세대상으로 규정한다.
또한 특정 주택·비사업용 토지 등 법이 정한 토지·건물에는 토지등 양도소득 관련 추가 과세규정이 존재한다.
따라서 법인 명의 공장이라고 해서
매각차익 × 하나의 단일세율
로 계산해서는 안 된다.
자산 장부가액
감가상각
세무조정
비사업용 토지 여부
법인의 다른 손익
등을 함께 검토해야 한다.
3.5 토지와 건물의 부가가치세
부가가치세법 제26조는 토지 공급을 부가가치세 면세대상으로 규정한다.
사업자가 토지와 지상의 건물을 함께 공급하는 경우에는 건물·구축물 등의 공급가액을 구분하는 규정이 존재한다. 실제 토지와 건물가액 구분이 불분명하거나 법정기준과 큰 차이가 있는 경우에는 안분계산 문제가 발생할 수 있다.
따라서 계약서에는 필요에 따라
토지가액
건물가액
부가가치세
를 명확하게 검토해 기재할 필요가 있다.
3.6 사업의 포괄양도 여부
부가가치세법 제10조제9항은 법에서 정한 사업양도를 재화의 공급으로 보지 않도록 규정하고 있다.
하지만 대법원과 조세실무에서 말하는 사업양도는 단순히
“부동산과 사업을 같이 판다.”
는 의미가 아니다.
사업용 재산과 사업에 관한 권리·의무 등을 포괄적으로 승계하여 사업의 동일성이 유지되는지 등을 살펴본다.
따라서 임대 중인 공장이나 사업장을 매각할 때
일반 부동산매매
인지
사업양도
인지
를 계약 전에 세무전문가와 검토해야 한다.
3.7 공장등록의 변경
등록공장을 양수하거나 임차하는 경우 산업집적법 시행규칙상 공장등록 변경 절차에서 양수 또는 임차 사실을 증명하는 서류가 요구될 수 있다.
또한 산업집적법 제16조는 법에서 정한 등록사항이 변경된 경우 원칙적으로 2개월 이내 변경등록을 신청하도록 규정하고 있다.
따라서 공장을 매도하면서
“소유권이전등기를 했으니 공장 관련 행정도 자동으로 모두 끝났다.”
라고 생각해서는 안 된다.
매수자의 업종과 공장등록 상태를 별도로 확인해야 한다.
3.8 중개광고의 정확성
2026년 7월 3일부터 시행 중인 국토교통부의 「부당한 중개대상물 표시·광고행위의 유형 및 기준」은 공장 및 공장재단을 포함한 중개대상물의 표시·광고에도 적용된다.
따라서
허가가능
증축가능
전력증설 가능
공장등록 가능
등 불확실한 사항을 검증 없이 확정적으로 광고하지 않는 것이 중요하다.
H2. 4. 핵심 이론 분석
4.1 첫 번째 원칙: 매각은 계약 전에 시작한다
매각은 매수자가 나타난 뒤 준비해서는 늦을 수 있다.
좋은 매각은
6개월~1년 전
부터 다음 항목을 정리하는 데서 시작한다.
등기
건축물대장
토지이용계획
공장등록
임대차계약
전력
소방
환경
시설관리이력
세금
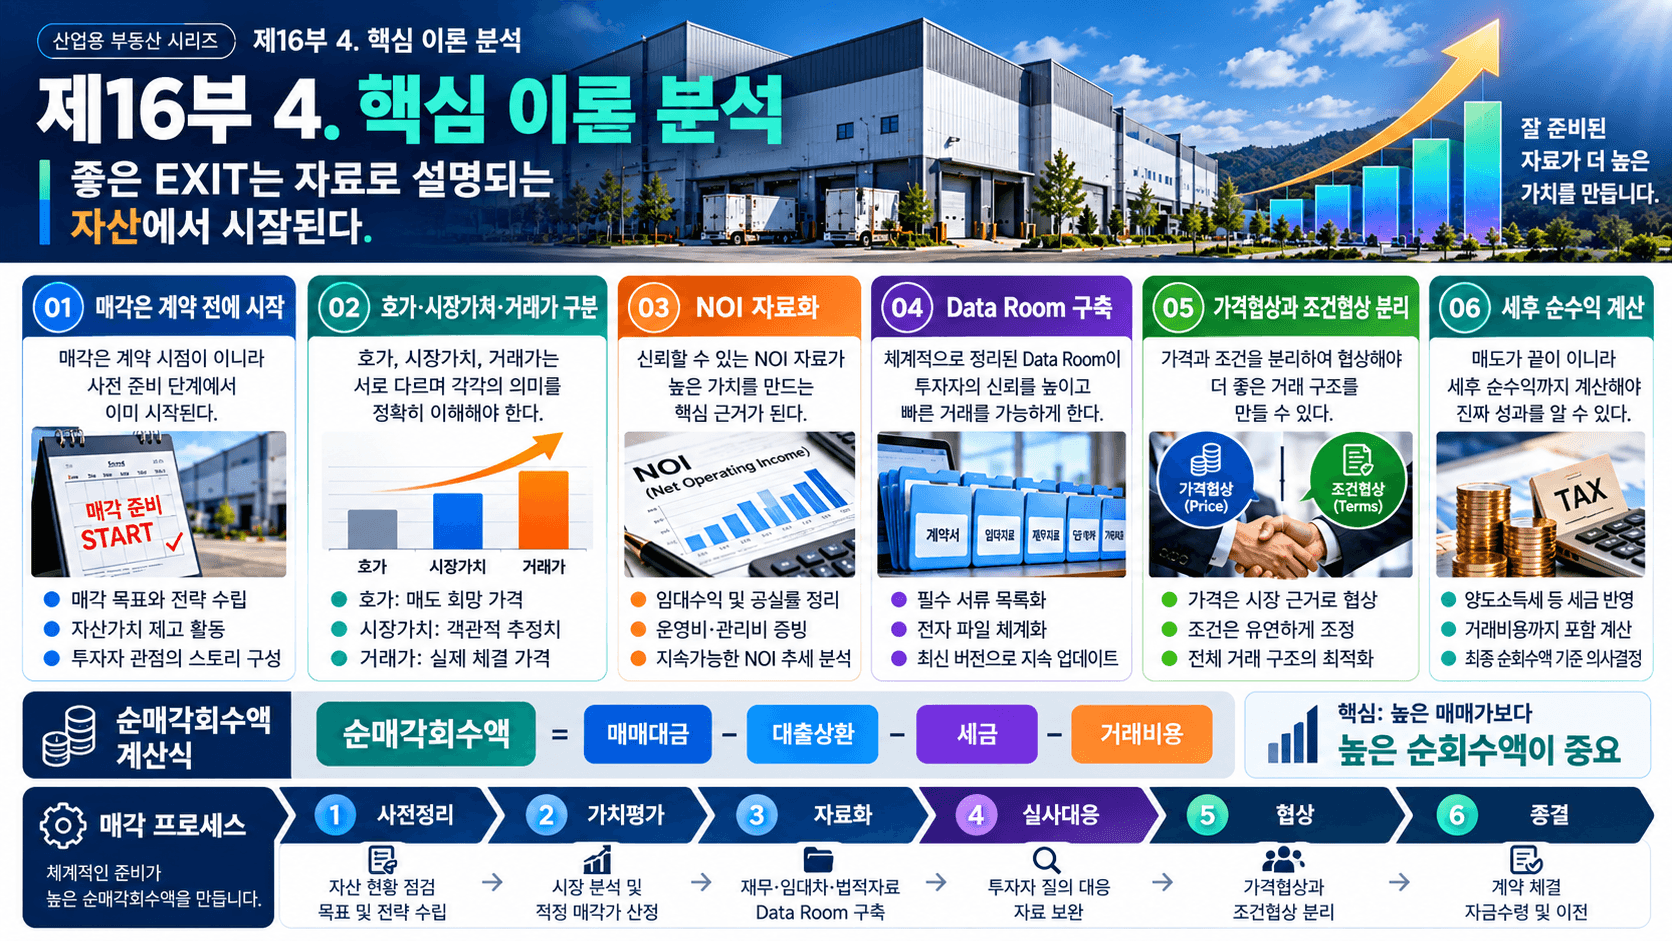
4.2 두 번째 원칙: Asking Price와 Market Value를 구분한다
Asking Price(호가)는 매도자가 원하는 가격이다.
Market Value(시장가치)는 시장 참여자가 판단하는 가치다.
Transaction Price(실제 거래가격)는 최종 협상결과다.
따라서
호가 ≠ 시장가치 ≠ 거래가격
이다.
매도전략은 세 숫자의 차이를 이해하는 것에서 시작한다.
4.3 세 번째 원칙: 가장 좋은 거래사례만 골라서는 안 된다
공장 매도가격을 설명할 때 자신보다 비싸게 거래된 사례만 모으면 판단오류가 발생한다.
최소한
입지
계약일
토지면적
건축면적
건축연도
도로조건
전력
용도
임대상태
를 비교해야 한다.
국토교통부 실거래가 공개시스템은 실제 가격사례 확인의 중요한 기초자료이며, 한국부동산원 R-ONE의 부동산거래현황 통계와는 활용목적·집계기준이 서로 다르다. R-ONE은 신고일 기준 거래량 통계이고 국토교통부 공개시스템은 계약일 기준 실거래 참고정보라는 차이가 있다.
4.4 네 번째 원칙: NOI를 매도자료로 만든다
임대 중인 공장을 매각한다면 단순히
“월세 3,000만원입니다.”
라고 설명하는 것보다
연간 계약임대료
공실
관리비
소유자 운영비
NOI
임대차 잔여기간
임차인 현황
을 표준화하는 것이 좋다.
Rent Roll + NOI
는 수익형 산업용 부동산의 핵심 매도자료다.
4.5 다섯 번째 원칙: 매각 전 CAPEX를 선택적으로 실시한다
모든 하자를 완벽하게 고친 뒤 매도할 필요는 없다.
그러나 다음과 같이 거래가격과 실사에 큰 영향을 미치는 항목은 우선 검토해야 한다.
누수
전기안전
소방
구조
배수
도로
불법증축
공부불일치
공장등록
매각 전 투자 여부는 다음과 같이 판단할 수 있다.
예상 가치상승액
보수비 + 공사위험 + 소요기간 비용
이라면 보수가 경제적일 가능성이 있다.
4.6 여섯 번째 원칙: 매수자의 유형을 구분한다
공장·창고의 매수자는 모두 같은 가격논리로 접근하지 않는다.
자가사용 기업
→ 생산·물류 효율 중시
임대 투자자
→ NOI·공실·Cap Rate 중시
개발사업자
→ 토지개발가능성 중시
법인·기관투자자
→ 실사·수익성·법적 안정성 중시
따라서 같은 자산도 누구에게 매각하느냐에 따라 강조해야 할 가치가 달라진다.
4.7 일곱 번째 원칙: Data Room을 만든다
매도인은 매수자가 물어볼 때마다 자료를 찾는 것이 아니라 사전에 데이터룸을 만들어야 한다.
권리자료
→ 등기부·토지·건축물대장
인허가자료
→ 건축허가·사용승인·공장등록
임대자료
→ 임대차계약·Rent Roll
설비자료
→ 전력·소방·기계·환경
재무자료
→ 임대료·운영비·NOI
시설자료
→ 수선·하자·점검이력
이렇게 정리하면 실사기간을 줄일 수 있다.
4.8 여덟 번째 원칙: 가격협상과 조건협상을 분리한다
매매계약은 가격만 협상하는 것이 아니다.
잔금일
인도일
임차인 승계
보증금 승계
부가가치세
하자책임
설비 포함범위
명도
공장등록
환경시설
대출말소
등을 함께 협상해야 한다.
때로는 매매가격 1억원 차이보다 인도조건이나 세금부담조건이 더 큰 경제적 영향을 줄 수 있다.
4.9 아홉 번째 원칙: 세후 순수익을 계산한다
매도인의 최종성과는 세전 매매차익이 아니다.
개념적으로
세후 투자회수액
= 매매대금
- 대출상환
- 매각세금
- 거래비용
- 보수비
- 보유기간 누적 순현금흐름
으로 볼 수 있다.
이 공식은 투자 전체의 최종성과를 이해하는 관리식이며 실제 세액계산식은 아니다.
4.10 열 번째 원칙: EXIT는 다음 투자와 연결한다
매각의 목적은 단순히 현금을 확보하는 데 그치지 않을 수 있다.
회수자금을
다른 산업용 부동산
기업설비
사업확장
부채상환
포트폴리오 재편
에 어떻게 재배치할 것인지까지 결정해야 한다.
즉
EXIT → Capital Recycling(자본 재배치)
으로 연결되어야 한다.
H2. 5. 실무 사례 연구(Case Study)
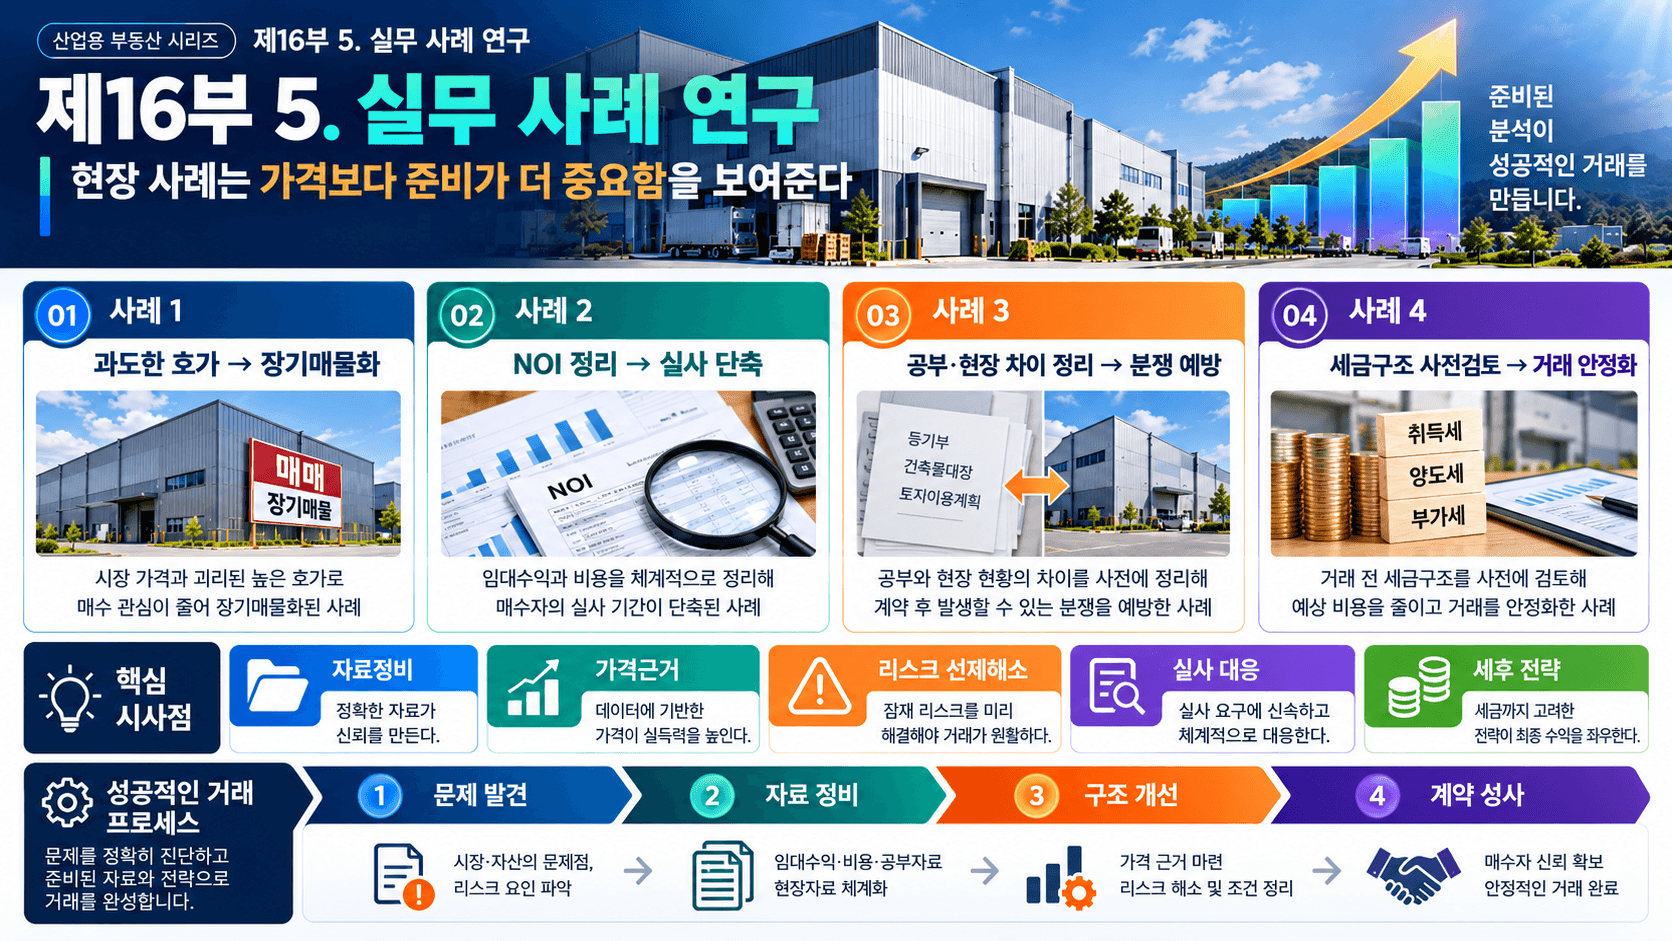 공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 본 블로그는 경기도 광주(곤지암, 도척, 초월 등)를 중심으로 토지, 공장, 물류창고 개발 및 인허가 현장에서 30년간 직접 발로 뛰며 체득한 실무 경험과 노하우를 기록하는 공간입니다. 오랫동안 일군 공장이나 창고를 마침내 매각하고 유동화하는 마지막 관문은 생각보다 많은 변수로 가득 차 있습니다. 본 포스팅에서는 비현실적인 호가의 늪을 피하는 법, NOI와 렌트롤(Rent Roll) 데이터로 매수자의 마음을 사로잡는 법, 매각 전 공부와 현장의 오차를 선제 정리하는 노하우, 그리고 부가가치세 및 사업양도 구조의 세무적 함정을 다룹니다. 현업 실무자분들께 실질적인 시행착오를 줄이는 나침반이 되기를 바랍니다.
공장·창고 매각 및 자산 유동화 단계에서 마주하는 4가지 변수와 교훈
사례 1. “소문난 잔치에 먹을 것 없듯, 터무니없는 호가는 자산을 지치게 한다” — 매각 가격 책정의 함정
A공장의 소유자는 자산을 정리하며 시장에 내놓을 때 주변에서 들은 가장 최고가 거래 사례만을 기준 삼아 높고 꼿꼿한 호가를 불렀다. “우리 건물도 이 정도는 받아야지”라는 기대감 때문이었다. 하지만 시장의 반응은 냉랭했다. 실수요자와 투자자들은 과도하게 부풀려진 가격표를 외면했고, 매물은 시장에서 장기간 방치되며 ‘팔리지 않는 악고가 매물’이라는 낙인이 찍히고 말았다. 결국 시간이 한참 지나서야 현실적인 비교 거래 사례와 실제 임대 수익률을 바탕으로 가격을 대폭 낮추고 나서야 비로소 정상적인 협상 테이블이 차려졌다.
-
초기 호가 ➔ 매수자 반응 부족 ➔ 장기 매물화 ➔ 가격 반복조정 ➔ 협상력 저하
-
실무 교훈: 주변의 일시적인 최고 거래가가 내 자산의 가치를 자동으로 보증해주지 않는다. 시장이 수용할 수 있는 객관적인 데이터와 수익률에 기반한 합리적 가격이 곧 가장 빠른 매각 지름길이다.
사례 2. “수십 장의 건물 사진보다, 한 장의 완벽한 렌트롤(Rent Roll)이 매수자를 움직인다” — 현금흐름 데이터의 위력
B창고는 오랜 기간 우량 임차인이 들어와 있어 매달 안정적인 월세를 내뿜는 알짜배기 자산이었다. 하지만 소유자는 그동안 대강의 월세 입금 내역만 대충 파악하고 있었을 뿐, 체계적인 운영 데이터를 관리하지 않았다. 막상 매각을 결심하고 매수인을 맞이하려니 보여줄 만한 객관적 지표가 빈약해 실사 과정에서 매수인의 의심과 검증 기간만 길어졌다. 급히 노선을 바꿔 렌트롤, 공실 이력, OPEX(운영비), NOI(순운영수익), 잔여 임대차 기간을 일목요연하게 표로 정리해 제시하자 상황은 반전되었다.
-
자료 정비 ➔ 매수자 실사 ➔ 현금흐름 확인 ➔ 위험평가 단축 ➔ 가격협상 성공
-
실무 교훈: 수익형 공장과 창고를 매각할 때, 번지르르한 건물 외관 사진보다 자산의 미래 현금흐름을 명증하게 증명하는 데이터가 매수자의 의심을 지우고 협상을 단숨에 단축시킨다.
사례 3. “매수자가 발견하기 전에 내가 먼저 찾는 공부의 오차” — 사전 실사와 행정 정비
C공장은 매각을 앞두고 혹시 모를 상황에 대비해 건축물대장과 실제 현장 시설을 꼼꼼히 대조해 보았다. 그 결과, 시공 당시 미세하게 달라졌거나 증축 과정에서 누락되었던 일부 공부상 기재 내용의 미세한 차이를 발견했다. 중개업자와 건축사 등 관련 전문가를 불러 곧바로 현장을 실측하고 필요한 행정적 정비 절차를 선제적으로 완료한 뒤에야 본격적인 매각 절차를 밟았다.
-
현장 측정 ➔ 건축물대장·허가도면 확인 ➔ 전문가 검토 ➔ 필요한 행정정리 ➔ 매각 진행
-
실무 교훈: 실사 과정에서 매수인이 먼저 하자와 공부 불일치를 발견하게 되면 협상 주도권을 완전히 뺏기게 된다. 매각 전 소유자가 먼저 발견하고 깨끗하게 정비해 두는 것이 훨씬 유리하다.
사례 4. “계약서에 도장을 찍기 전에 세무 구조를 짜야 분쟁이 없다” — 부가가치세와 사업양도의 지혜
D자산은 토지와 건물 소유권뿐만 아니라 기존에 정상 가동되던 임대 사업자 지위가 함께 얽혀 있는 복잡한 구조였다. 매도자와 매수인은 처음엔 가볍게 일반적인 부동산 매매 계약처럼 접근했다. 하지만 계약금을 주고받기 전, 혹시 몰라 세무 전문가와 함께 거래 구조를 세밀하게 뜯어보았다. 토지와 건물의 안분 계산, 포괄적 사업양수도 해당 여부, 기존 임대차 보증금의 승계 조건에 따른 부가가치세 처리 방식을 사전에 명확히 구분하여 계약서 특약에 박아 넣었다.
-
세무 검토 ➔ 거래구조 확정 ➔ 계약서 반영 ➔ 세금 분쟁위험 사전 차단
-
실무 교훈: 공장과 창고의 매매는 단순한 물건 거래를 넘어 사업과 세무가 복잡하게 얽혀 있다. 계약금 잉크가 마르기 전에 세무 구조를 미리 검토해야만 수천만 원의 세금 폭탄과 법적 분쟁을 예방할 수 있다.
H2. 6. 실무 체크리스트
- 매각목적을 명확하게 정했는가?
- 희망 매각시기를 정했는가?
- 등기부 권리관계를 확인했는가?
- 근저당 말소금액을 확인했는가?
- 토지면적과 경계를 확인했는가?
- 건축물대장과 실제 건물을 대조했는가?
- 불법 증·개축 여부를 확인했는가?
- 사용승인 자료를 확보했는가?
- 공장등록 현황을 확인했는가?
- 실제 제조업종과 등록업종을 확인했는가?
- 산업단지 입주계약이 있다면 확인했는가?
- 환경 인허가·시설을 확인했는가?
- 소방·전기·기계설비 자료를 확보했는가?
- 최근 시설점검과 수선이력을 정리했는가?
- 임차인이 있다면 모든 임대차계약을 정리했는가?
- 임대보증금 승계금액을 확인했는가?
- Rent Roll을 작성했는가?
- 연간 NOI를 계산했는가?
- 주변 실제 매매사례를 분석했는가?
- 토지가격과 건물가치를 각각 분석했는가?
- 적정 매도희망가격을 정했는가?
- 최저 수용가격을 내부적으로 정했는가?
- 개인·법인 세금구조를 검토했는가?
- 토지·건물 부가가치세를 검토했는가?
- 사업양도 해당 가능성을 검토했는가?
- 매수자에게 제공할 Data Room을 만들었는가?
- 하자와 위험요인을 사전에 공개·정리했는가?
- 계약조건과 특약을 검토했는가?
- 계약 후 30일 거래신고 일정을 확인했는가?
- 잔금·등기·공장등록·임차인 인계까지 Closing Checklist를 만들었는가?
전체 매각 흐름은 다음과 같다.
EXIT 목표 설정 → 자산실사 → 가치평가 → 세금검토 → 매도자료 구축 → 마케팅 → 매수자 검토 → 실사 → 가격·조건협상 → 계약 → 거래신고 → 잔금·등기 → 행정인계 → 투자수익 확정
H2. 7. 자주 묻는 질문(FAQ)
Q1. 공장 매도가격은 토지가격에 건축비를 더하면 됩니까?
그렇게 단순하게 결정하기 어렵다.
입지·건축연도·시설상태·전력·임대수익·공장등록·시장거래사례 등을 함께 평가해야 한다.
Q2. 임대 중인 공장은 빈 공장보다 무조건 비싸게 팔립니까?
아니다.
임차인의 신용, 임대료 수준, 계약기간과 계약조건에 따라 달라진다.
좋은 임차인이 시장수준의 임대료로 장기간 계약되어 있다면 투자형 매수자에게 긍정적일 수 있지만, 지나치게 낮은 임대료나 불리한 장기계약은 오히려 가치에 부담이 될 수 있다.
Q3. 공장·창고 매매계약도 실거래 신고를 해야 합니까?
그렇다.
부동산 매매계약은 원칙적으로 계약체결일부터 30일 이내 신고대상이다. 개업공인중개사가 거래계약서를 작성·교부한 중개거래라면 개업공인중개사가 신고의무를 부담한다.
Q4. 개인이 공장을 팔면 양도소득세가 발생합니까?
토지와 건물의 양도로 발생하는 소득은 소득세법상 양도소득 범위에 포함된다.
실제 세액은 양도가액, 취득가액, 필요경비, 보유기간과 토지 성격 등에 따라 달라진다.
Q5. 법인 공장을 팔면 개인 양도소득세처럼 계산합니까?
같지 않다.
법인은 기본적으로 법인세법에 따라 각 사업연도 소득을 계산하며 자산 처분손익도 그 체계에서 검토한다. 특정 비사업용 토지 등은 추가과세 가능성도 별도로 확인해야 한다.
Q6. 공장 매매가격 전체에 부가가치세가 붙습니까?
일률적으로 그렇지 않다.
토지 공급은 부가가치세 면세대상이다. 사업자가 건물 등을 공급하는 경우 건물분의 부가가치세 문제가 별도로 발생할 수 있으므로 토지와 건물가액 및 거래주체를 구분해서 검토해야 한다.
Q7. 포괄양수도라고 계약서에 쓰면 부가가치세가 없어집니까?
문구만으로 결정되는 것은 아니다.
법령상 사업양도 요건과 사업의 동일성·권리의무 승계구조 등을 실질적으로 검토해야 한다.
Q8. 매각 전에 공장등록을 폐쇄해야 합니까?
모든 거래에서 일률적으로 폐쇄하는 것은 아니다.
매수자가 공장을 인수해 계속 운영하는지, 업종이 동일한지, 등록사항 변경이 필요한지 등에 따라 달라질 수 있다. 산업집적법상 양수·임차 사실을 증명해 변경등록을 진행하는 절차가 존재한다.
Q9. 매도 전에 수리비를 많이 들이면 매각가격이 모두 올라갑니까?
그렇지 않다.
보수비용보다 실제 가치상승 효과가 큰 항목을 선택적으로 처리해야 한다.
특히 법적 하자·누수·안전·전기·소방·공부불일치 문제를 우선적으로 검토하는 것이 좋다.
Q10. 공장 매각에서 가장 중요한 한 가지는 무엇입니까?
매수자가
“이 가격을 왜 지불해야 하는가?”
라는 질문에 자료로 답할 수 있어야 한다.
즉 가격 자체보다
가격의 근거
가 중요하다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사로 공장·창고 현장에서 오랫동안 일하면서 매도인과 매수인의 생각이 가장 크게 다른 부분이 가격이라는 점을 많이 경험했다.
매도인은 과거를 본다.
내가 얼마에 토지를 샀는가?
건축비가 얼마 들었는가?
그동안 얼마나 관리했는가?
매수인은 미래를 본다.
앞으로 이 공장에서 무엇을 할 수 있는가?
추가비용이 얼마나 필요한가?
임대료는 얼마인가?
향후 얼마에 팔 수 있는가?
따라서 매각은 과거 투자비를 설명하는 것만으로는 부족하다.
미래의 경제적 효용을 설명해야 한다.
제가 공장·창고의 가격을 검토할 때 중요하게 보는 것은 단순한 m²당 가격이 아니다.
입지
도로
전력
건물
공장등록
임차인
NOI
관리상태
향후 개발가능성
을 함께 본다.
특히 공장·창고 매매에서는 매수자가 실제 현장을 보는 순간 가격판단이 달라지는 경우가 많다.
대형차가 실제로 회전할 수 있는지,
기계 설치가 가능한지,
전력이 충분한지,
바닥과 지붕 상태가 어떤지,
주변 민원 가능성이 있는지
같은 조건은 숫자만으로 표현하기 어렵기 때문이다.
컴퓨터공학적 관점에서는 산업용 부동산 매각도 Data Integration(데이터 통합)의 문제다.
등기데이터
건축데이터
공장등록데이터
임대데이터
시설데이터
시장데이터
를 하나로 연결해야 한다.
경영학적으로는 투자프로젝트의 마지막 Capital Allocation(자본배분) 의사결정이다.
부동산학적으로는 토지와 건축물의 물리적 가치를 시장의 교환가치로 실현하는 단계다.
그리고 공인중개 실무에서는 매도인과 매수인의 서로 다른 가치기준을 조정해 실제 계약으로 연결하는 과정이다.
공인중개사 30년 실무 경험에서 강조하고 싶은 원칙은 다음과 같다.
“좋은 매각은 가장 높은 호가를 부르는 것이 아니라 자산의 가치를 정확한 자료로 증명하고 그 가치를 인정하는 매수자를 찾는 것이다.”
H2. 9. 정책 제언 및 투자 전략

9.1 매각 1년 전 EXIT Review 실시
보유기간 마지막에 갑자기 매도하지 말고 1년 전부터 다음을 점검할 필요가 있다.
시장
세금
임대차
대출
시설
공장등록
을 종합검토한다.
9.2 공장·창고 Data Room 표준화
산업용 부동산 거래에서도 다음 자료를 표준화하면 좋다.
Legal → 등기·건축·인허가
Technical → 시설·전기·소방·환경
Commercial → 임대차·NOI·시장
Tax → 취득가액·감가상각·부가가치세
9.3 실거래가와 현장자료 결합
국토교통부 실거래정보는 개별 거래가격 비교의 기초가 되고, 한국부동산원 R-ONE은 지역별 거래량·지가 등 시장의 거시적 흐름을 파악하는 자료로 활용할 수 있다. 두 자료의 집계기준이 다르므로 목적에 맞게 구분하여 사용해야 한다.
9.4 KOSIS와 산업수요 분석
지역 제조업체 수
종사자 수
생산
물류
고용
산업구조
변화를 함께 분석하면 단순 부동산가격만으로 파악하기 어려운 장기 산업수요를 이해할 수 있다.
바로가기: 국가통계포털 KOSIS
9.5 Factory On과 매수기업 분석
공장등록정보는 해당 지역의 업종분포와 산업집적 정도를 분석하는 중요한 자료가 될 수 있다.
매수자의 업종이 해당 입지와 공장에 맞는지를 사전에 검토하면 거래종결 가능성을 높일 수 있다.
9.6 NOI 개선 후 매각 전략
매각 직전 무조건 가격을 낮추기 전에
공실해소
임대료 정상화
운영비 절감
시설개선
을 통해 NOI를 높일 수 있는지를 검토할 필요가 있다.
이론적으로
가치 ≈ NOI ÷ Cap Rate
이므로 NOI 개선은 가치상승과 연결될 수 있다.
9.7 매수자별 마케팅 전략
자가사용 기업에게는
입지·전력·도로·확장성
투자자에게는
Rent Roll·NOI·임차인
개발사업자에게는
토지·용도·개발가능성
을 중심으로 정보를 구성한다.
하나의 홍보자료를 모든 매수자에게 동일하게 사용하는 것보다 효과적일 수 있다.
9.8 세후 EXIT 시나리오 비교
매각희망가격을
50억원
55억원
60억원
으로 가정하고 각각
세금
대출상환
거래비용
을 차감해 실제 회수금액을 비교하는 것이 좋다.
표면가격보다 세후현금이 의사결정의 기준이 되어야 한다.
9.9 매각과 보유 시나리오 비교
매각 여부 역시 경제적으로 비교해야 한다.
보유 시 현재가치
vs
현재 매각 순회수액
을 비교한다.
보유가치에는 향후
NOI
CAPEX
공실위험
미래 매각가
를 포함한다.
현재 매도가격이 낮다고 무조건 보유가 옳거나, 가격이 올랐다고 무조건 매도가 옳은 것은 아니다.
9.10 자본 재배치 전략
최종 EXIT 후 회수자금은 다시 투자전략과 연결된다.
공장 매각
→ 부채상환
→ 신규 공장취득
→ 토지개발
→ 창고투자
→ 사업확장
등 선택지가 있다.
따라서 매각은 프로젝트의 종료이면서 새로운 자본운용의 시작이다.
H2. 10. 결론(Conclusion)
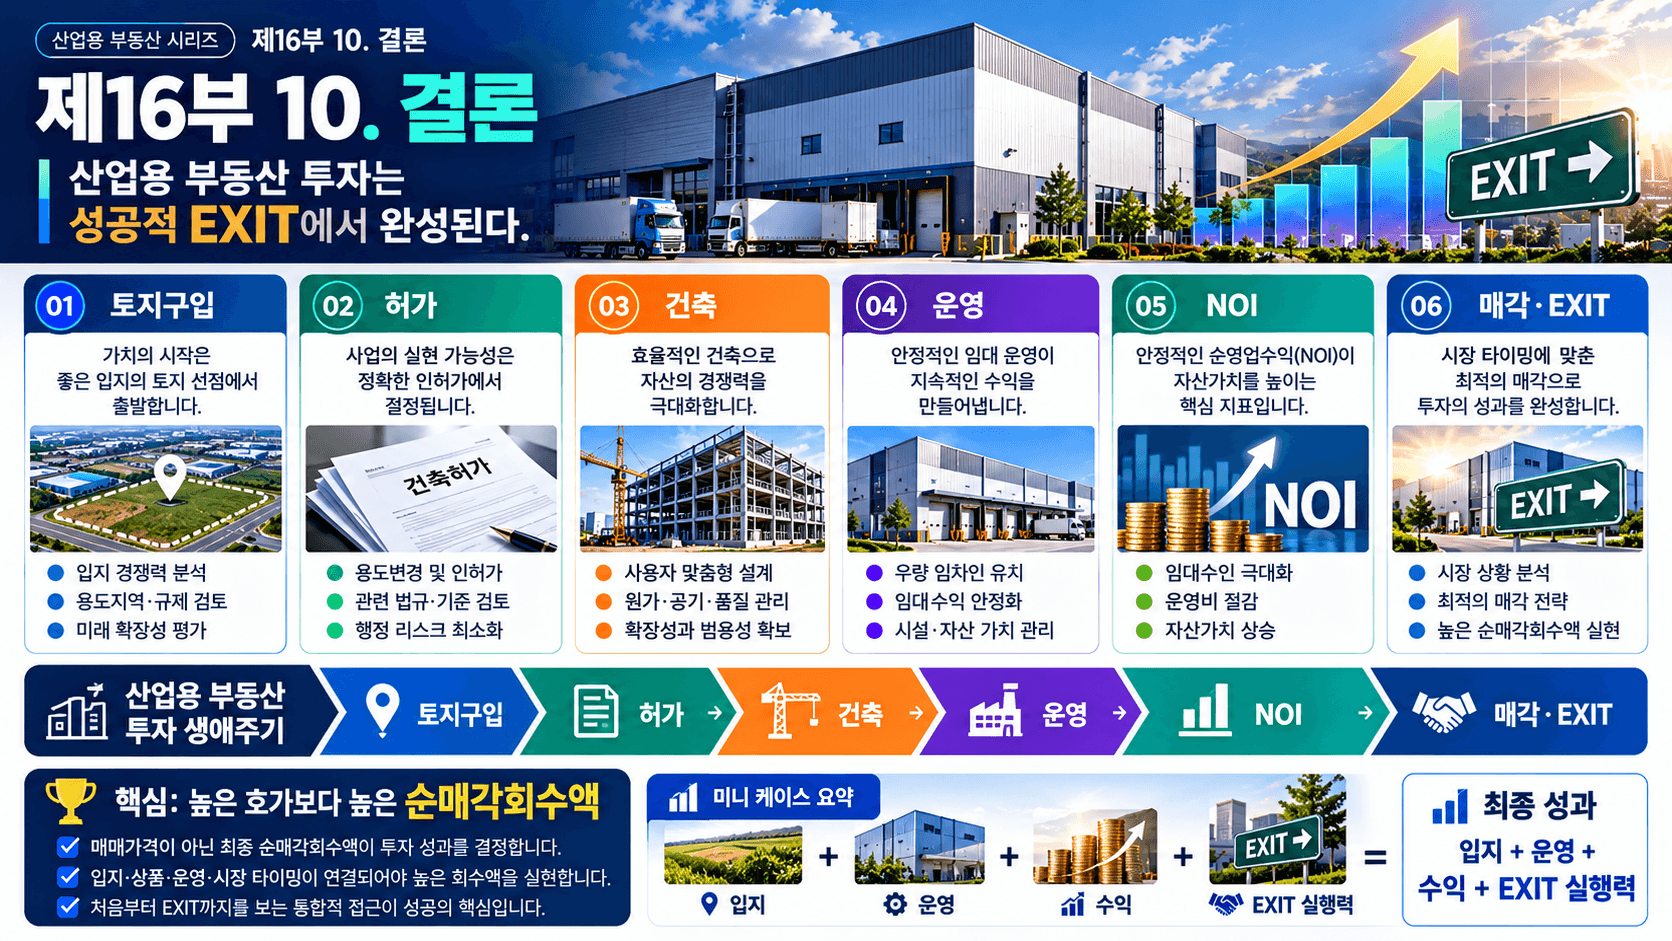
공장·창고 매각은 부동산 개발과 투자의 마지막 단계다.
제1부에서 토지를 구입하기 위한 사업계획을 세우고,
입지를 분석하고,
토지를 실사하고,
계약하고,
개발행위허가를 받고,
공장설립과 건축허가를 진행하고,
건물을 건축하고,
전기·소방·환경설비를 설치하고,
준공과 사용승인을 받고,
공장등록을 하고,
시설을 관리하고,
임대수익과 NOI를 만들어 왔다.
그리고 제16부에서 그 모든 과정이 하나의 시장가격으로 평가된다.
전체 16부의 흐름은 다음과 같이 완성된다.
사업계획 → 입지선정 → 토지실사 → 매매계약 → 개발행위허가 → 공장설립 → 건축설계 → 건축허가 → 시공계약 → 건축공사 → 설비 → 종합검사 → 준공·공장등록 → 시설관리 → 임대·수익관리 → 매각·EXIT
특히 제16부에서는 다음 여섯 가지 원칙이 중요하다.
첫째, 호가 ≠ 시장가치
둘째, 매매가격 ≠ 순매각회수액
셋째, 과거 투자비 ≠ 현재 시장가치
넷째, 높은 NOI ≠ 무조건 높은 매각가격
다섯째, 계약체결 ≠ 거래종결
여섯째, 매각완료 ≠ 투자전략의 종료
이다.
공장·창고의 투자수익은
토지를 잘 사고,
허가를 잘 받고,
건물을 잘 짓고,
잘 관리하고,
좋은 임차인을 확보하고,
안정적인 NOI를 만들고,
마지막에 적절한 매수자에게 제대로 매각할 때
비로소 완성된다.
제16부와 16부작 전체의 핵심을 한 문장으로 정리하면 다음과 같다.
“산업용 부동산 투자는 토지를 사는 데서 시작하지만, 입지·허가·건축·운영·수익·관리의 가치를 하나로 증명하여 성공적으로 EXIT할 때 비로소 완성된다.”
H2. 11. 참고문헌(References)
- 국가법령정보센터, 「부동산 거래신고 등에 관한 법률」
부동산 매매계약 체결 후 실거래가격 등의 신고의무와 계약체결일부터 30일 이내 신고기준, 개업공인중개사의 신고의무 등을 규정하는 핵심 법률이다.
바로가기: 부동산 거래신고 등에 관한 법률
- 국가법령정보센터, 「공인중개사법」 및 시행령·시행규칙
공장·창고 매매중개 과정에서 개업공인중개사가 확인·설명해야 하는 소재지, 면적, 용도, 구조, 권리관계와 비주거용 건축물 확인·설명서의 근거가 되는 공식 법령자료다.
바로가기: 공인중개사법
- 국가법령정보센터, 「소득세법」
개인이 토지·건물을 양도할 때 발생하는 양도소득의 범위와 세율체계를 확인하는 법률이다. 공장·창고의 실제 양도세는 취득·보유·양도조건에 따라 달라진다.
바로가기: 소득세법
- 국가법령정보센터, 「법인세법」
법인이 보유한 공장·창고 매각손익의 법인세 처리와 비사업용 토지 등 특정 자산에 대한 토지등 양도소득 과세특례를 검토하는 공식 법률자료다.
바로가기: 법인세법
- 국가법령정보센터, 「부가가치세법」
토지 공급의 면세, 건물 등의 공급가액, 사업양도의 부가가치세 처리 등 공장·창고 매매계약의 세금구조를 검토하는 핵심 법률이다.
바로가기: 부가가치세법
- 국가법령정보센터, 「산업집적활성화 및 공장설립에 관한 법률」 및 시행규칙
등록공장의 양수·임차와 등록사항 변경, 공장등록 관리절차 등을 확인하는 공식 자료다. 매매 후 공장운영을 계속하려는 매수자에게 중요한 법령이다.
바로가기: 산업집적활성화 및 공장설립에 관한 법률
- 국토교통부 실거래가 공개시스템
공장·창고 등의 실제 매매가격을 비교하는 기초자료다. 개별 거래의 가격 참고자료로 활용하되 신고변경·해제와 물건별 조건 차이를 함께 확인해야 한다.
바로가기: 국토교통부 실거래가 공개시스템
- 한국부동산원 R-ONE 부동산통계정보시스템
지가변동률과 부동산거래현황 등 시장 전반의 국가승인통계를 제공한다. R-ONE 거래통계와 국토교통부 실거래 공개자료는 집계기준과 활용목적이 서로 다르므로 구분해서 활용해야 한다.
바로가기: 한국부동산원 R-ONE
- 국가통계포털 KOSIS
제조업·기업·건설·물류·고용·지역경제 관련 국가통계를 제공하여 공장·창고의 장기 수요와 지역 산업기반을 분석하는 기초자료로 활용할 수 있다.
바로가기: 국가통계포털 KOSIS
- 한국산업단지공단 Factory On
공장등록·기업·산업단지와 관련된 공식 정보를 확인하여 매수기업의 업종·입지 적합성과 공장등록 변경 가능성을 검토하는 자료로 활용할 수 있다.
바로가기: Factory On 공장설립온라인지원시스템
- 조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지 취득, 공장·창고 개발, 인허가, 건축, 임대, 시설관리, 가격협상 및 매매계약 과정에서 축적한 현장경험을 사례연구와 매각 체크리스트의 실무적 기초로 활용하였다.
바로가기: 조상현 공인중개사 실무 연구자료
실무 유의사항:
공장·창고의 실제 매매가격은 동일지역이라도 토지형상, 접도조건, 건축연도, 층고, 전력, 공장등록, 임차상태, 환경조건과 향후 개발가능성에 따라 크게 달라질 수 있다.
NOI ÷ Cap Rate 방식은 수익형 부동산 가치를 이해하기 위한 대표적 분석모형이지 개별 부동산의 확정가격이나 감정평가액을 자동 산출하는 공식이 아니다.
개인과 법인의 부동산 양도세 구조는 서로 다르며 비사업용 토지 여부, 감가상각, 필요경비와 다른 사업손익 등에 따라 실제 세부담이 달라질 수 있다.
공장·창고 매매에서 부가가치세는 토지·건물의 구분, 매도인의 사업자 여부와 거래구조, 사업양도 해당 여부 등에 따라 달라질 수 있으므로 계약체결 전에 세무전문가의 검토가 필요하다.
공장등록, 환경허가, 소방·전기설비 관련 절차가 소유권이전과 동시에 자동 승계된다고 단정해서는 안 된다. 매수자의 업종과 실제 운영계획을 기준으로 관계 행정기관에 확인해야 한다.
법령·세율·행정절차는 개정될 수 있으므로 실제 매매계약을 체결하는 날짜의 현행 법령을 다시 확인해야 한다.
AI는 거래사례 정리, NOI·IRR·Exit Value 분석, 매수자 비교, Data Room 분류와 투자시나리오 분석을 지원하는 도구이며 최종 법률·세무·감정평가·투자판단을 대신하지 않는다.