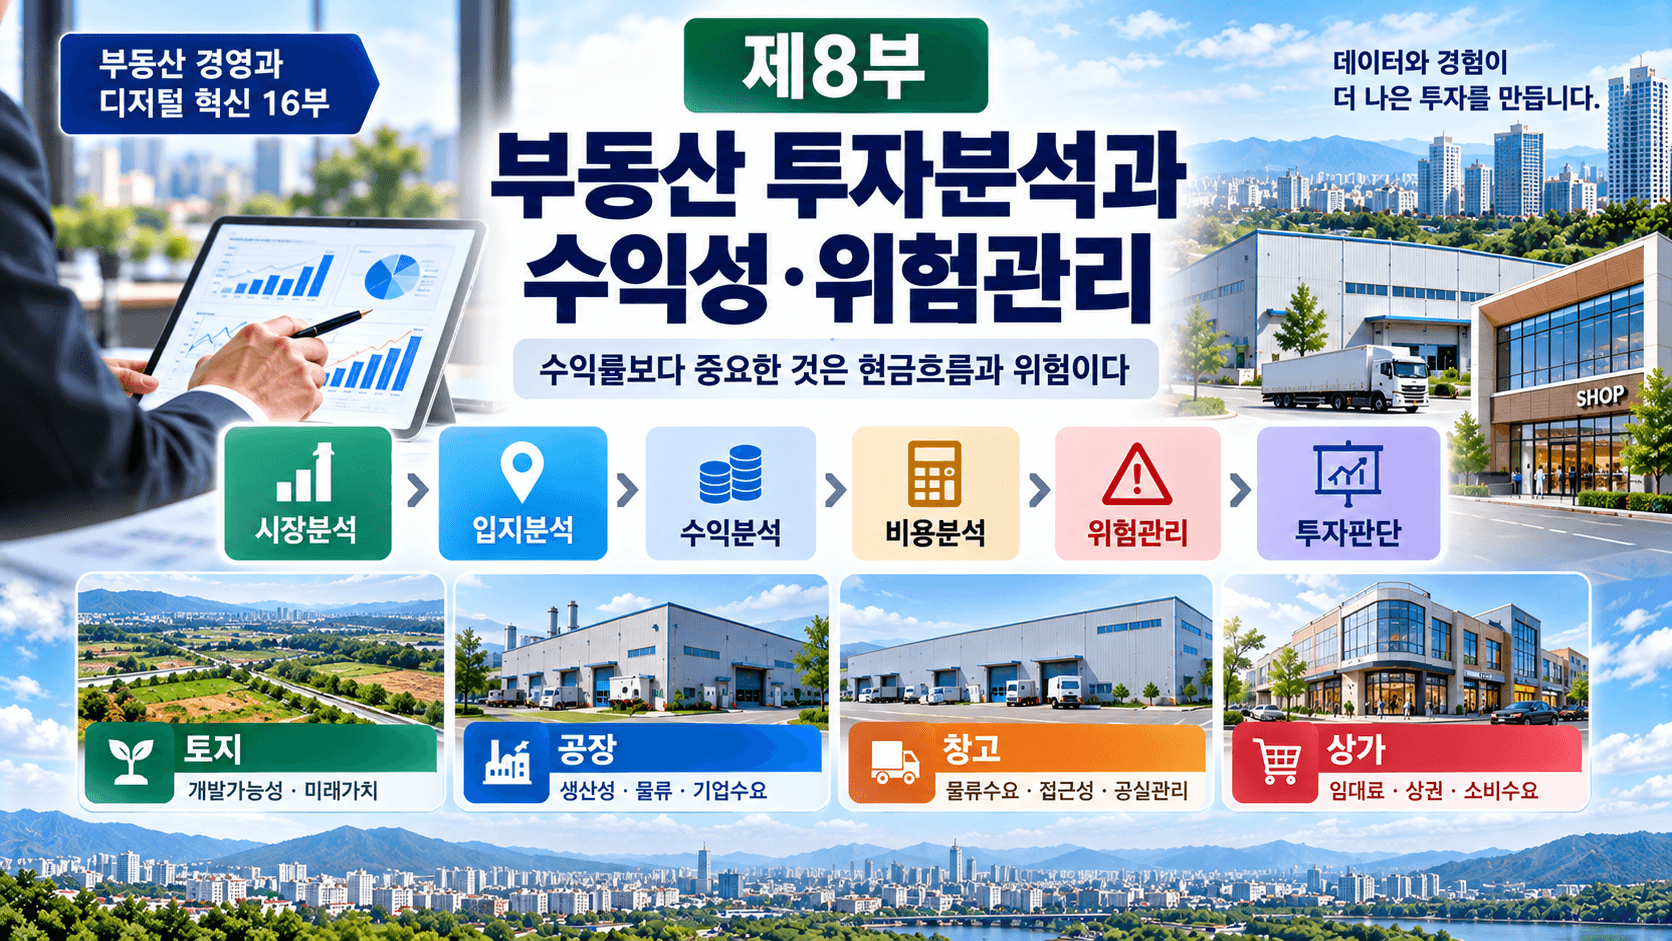
H1. 제8부 부동산 투자분석과 수익성·위험관리 (공인중개사 30년 실무 경험)
부제: 수익률보다 중요한 현금흐름·총투자비·위험·출구전략의 통합 분석
총제목: 「부동산 경영과 디지털 혁신 16부」
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다. 컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
본 연구는 공인중개사 30년 실무 경험에서 축적된 현장지식과 판단기준을 부동산학·경영학·재무·데이터·AI의 관점에서 체계화하여, 부동산 및 경영 관련 종사자·실무자·연구자·투자자와 미래 세대를 위한 실무 지식자산으로 유용하게 사용되기를 바랍니다.
H2. 0. 초록(Abstract)
부동산 투자에서 가장 많이 사용되는 질문 가운데 하나는 “수익률이 얼마인가?”이다.
그러나 수익률 하나만으로 좋은 투자를 판단하기는 어렵다.
동일한 6%의 표면수익률을 가진 부동산이라도 공실, 관리비, 금융비용, 수선비, 세금, 향후 자본적 지출, 임차인의 안정성 및 매각 가능성에 따라 실제 투자성과는 크게 달라질 수 있다.
따라서 투자분석은 단순한 매입가격과 임대료의 비교를 넘어 다음 구조로 발전해야 한다.
매입가격 → 취득부대비용 → 금융비용 → 임대수입 → 운영비 → 공실 → 순영업소득 → 현금흐름 → 위험 → 매각가치 → 최종수익
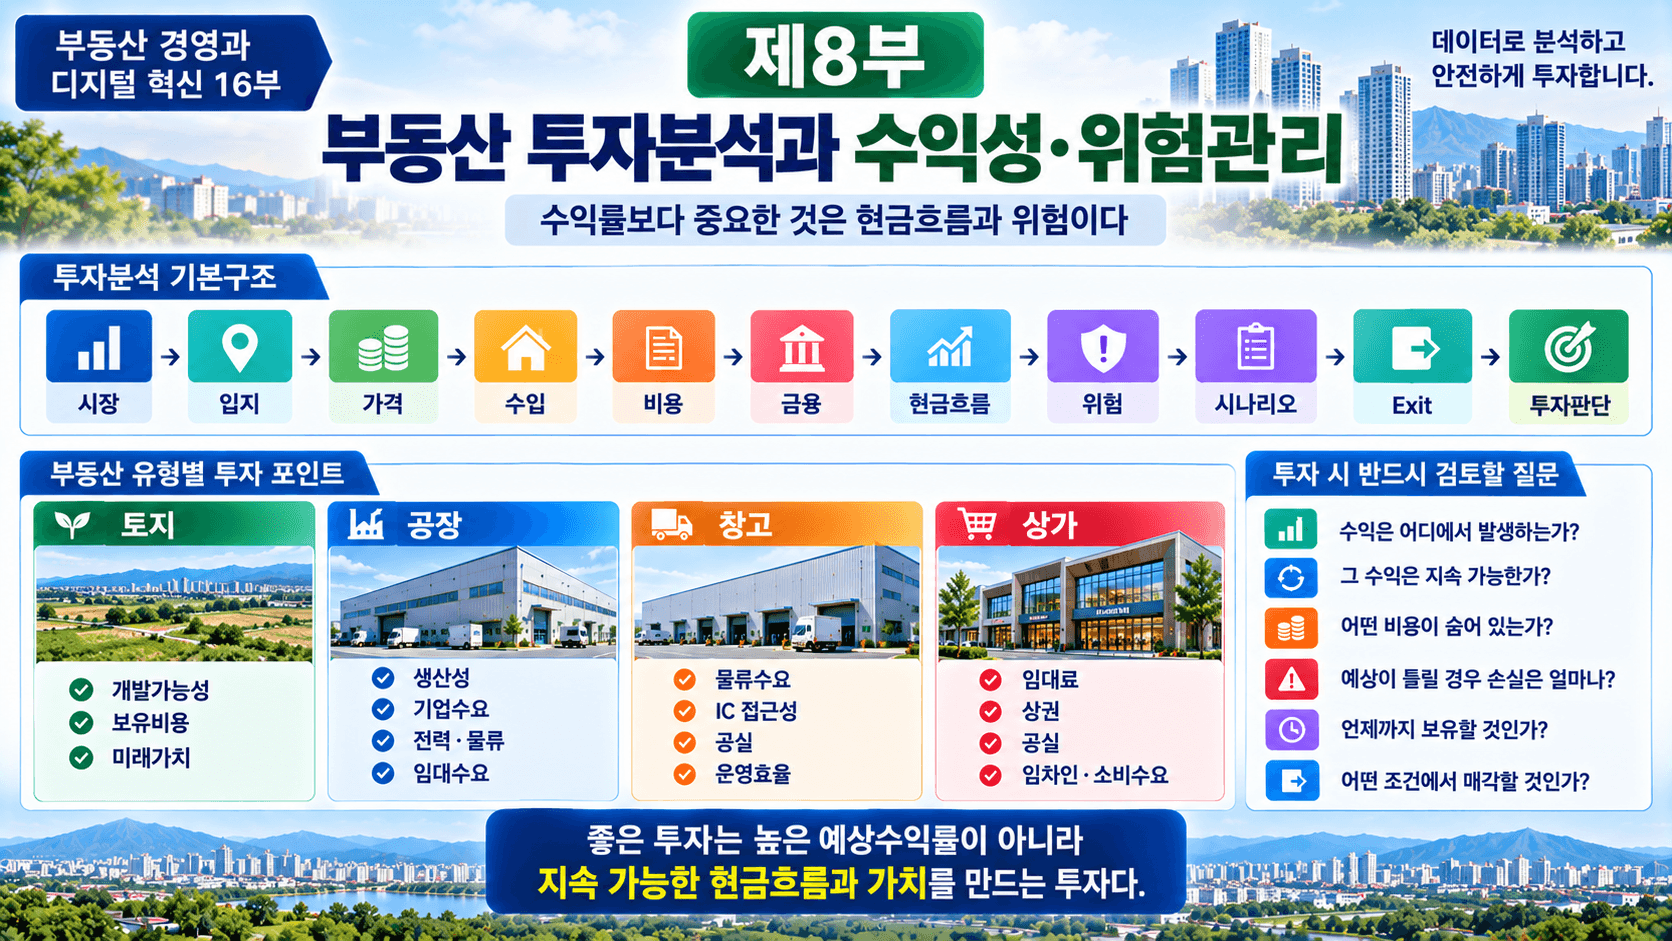
특히 토지·공장·창고·상가는 각각 수익을 만들어내는 구조가 다르다.
토지 → 개발가능성·보유비용·미래가치
공장 → 생산성·기업수요·전력·물류·임대수요
창고 → 물류수요·IC 접근성·공실·운영효율
상가 → 임대료·상권·공실·임차인·소비수요
따라서 부동산 투자분석에서 중요한 것은 높은 수익률을 찾는 것만이 아니다.
수익은 어디에서 발생하는가?
그 수익은 지속 가능한가?
어떤 비용이 숨어 있는가?
예상이 틀릴 경우 얼마나 손실이 발생할 수 있는가?
언제까지 보유할 것인가?
어떤 조건에서 매각할 것인가?
이러한 질문을 동시에 검토해야 한다.
본 연구에서는 투자분석의 기본구조를 다음과 같이 정의한다.
시장 → 입지 → 가격 → 수입 → 비용 → 금융 → 현금흐름 → 위험 → 시나리오 → Exit → 투자판단
제8부의 핵심 명제는 다음과 같다.
“좋은 투자는 높은 예상수익률을 제시하는 투자가 아니라 위험을 감수하고도 지속 가능한 현금흐름과 가치를 만들어낼 수 있는 투자다.”
핵심 용어 정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
뜻 + 부동산 실무 의미 |
|---|---|---|
| 투자수익률 (投資收益率) |
ROI·Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자금 대비 어느 정도의 수익을 얻는지 보는 지표 |
| 순영업소득 (純營業所得) |
NOI·Net Operating Income /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
유효총소득에서 운영비를 차감한 부동산 자체의 영업소득 |
| 자본환원율 (資本還元率) |
Cap Rate·Capitalization Rate /ˌkæpɪtəlaɪˈzeɪʃən reɪt/ |
NOI를 부동산가격으로 나눈 수익성 비교지표 |
| 현금흐름 (現金흐름) |
CF·Cash Flow /kæʃ floʊ/ |
투자에서 실제 들어오고 나가는 현금의 흐름 |
| 내부수익률 (內部收益率) |
IRR·Internal Rate of Return /ɪnˈtɜːrnəl reɪt əv rɪˈtɜːrn/ |
보유기간 전체 현금흐름을 반영한 투자수익률 |
| 순현재가치 (純現在價値) |
NPV·Net Present Value /net ˈprezənt ˈvæljuː/ |
미래 현금흐름을 현재가치로 환산한 투자평가 값 |
| 현금흐름할인법 (現金흐름割引法) |
DCF·Discounted Cash Flow /ˈdɪskaʊntɪd kæʃ floʊ/ |
미래 현금흐름을 할인하여 현재가치를 평가하는 방법 |
| 레버리지 (借入活用) |
Leverage /ˈlevərɪdʒ/ |
차입금을 활용하여 투자규모와 수익구조를 확대하는 방식 |
| 공실률 (空室率) |
Vacancy Rate /ˈveɪkənsi reɪt/ |
임대 가능한 공간 중 비어 있는 비율 |
| 운영비용 (運營費用) |
OPEX·Operating Expense /ˈɑːpəreɪtɪŋ ɪkˈspens/ |
부동산 운영 과정에서 지속적으로 발생하는 비용 |
| 자본적 지출 (資本的支出) |
CAPEX·Capital Expenditure /ˈkæpɪtəl ɪkˈspendɪtʃər/ |
건물·시설의 가치유지나 개선을 위한 장기적 지출 |
| 할인율 (割引率) |
Discount Rate /ˈdɪskaʊnt reɪt/ |
미래 현금흐름을 현재가치로 환산할 때 적용하는 비율 |
| 손익분기점 (損益分岐點) |
BEP·Break-even Point /breɪk ˈiːvən pɔɪnt/ |
수입과 비용이 같아져 손익이 0이 되는 기준점 |
| 민감도 분석 (敏感度分析) |
Sensitivity Analysis /ˌsensəˈtɪvəti əˈnæləsɪs/ |
금리·임대료·공실 등 변수 변화가 투자결과에 미치는 영향을 분석 |
| 출구전략 (出口戰略) |
Exit Strategy /ˈeksɪt ˈstrætədʒi/ |
언제 어떤 조건으로 투자금을 회수하거나 매각할지 정하는 전략 |
H2. 1. 서론(Introduction)
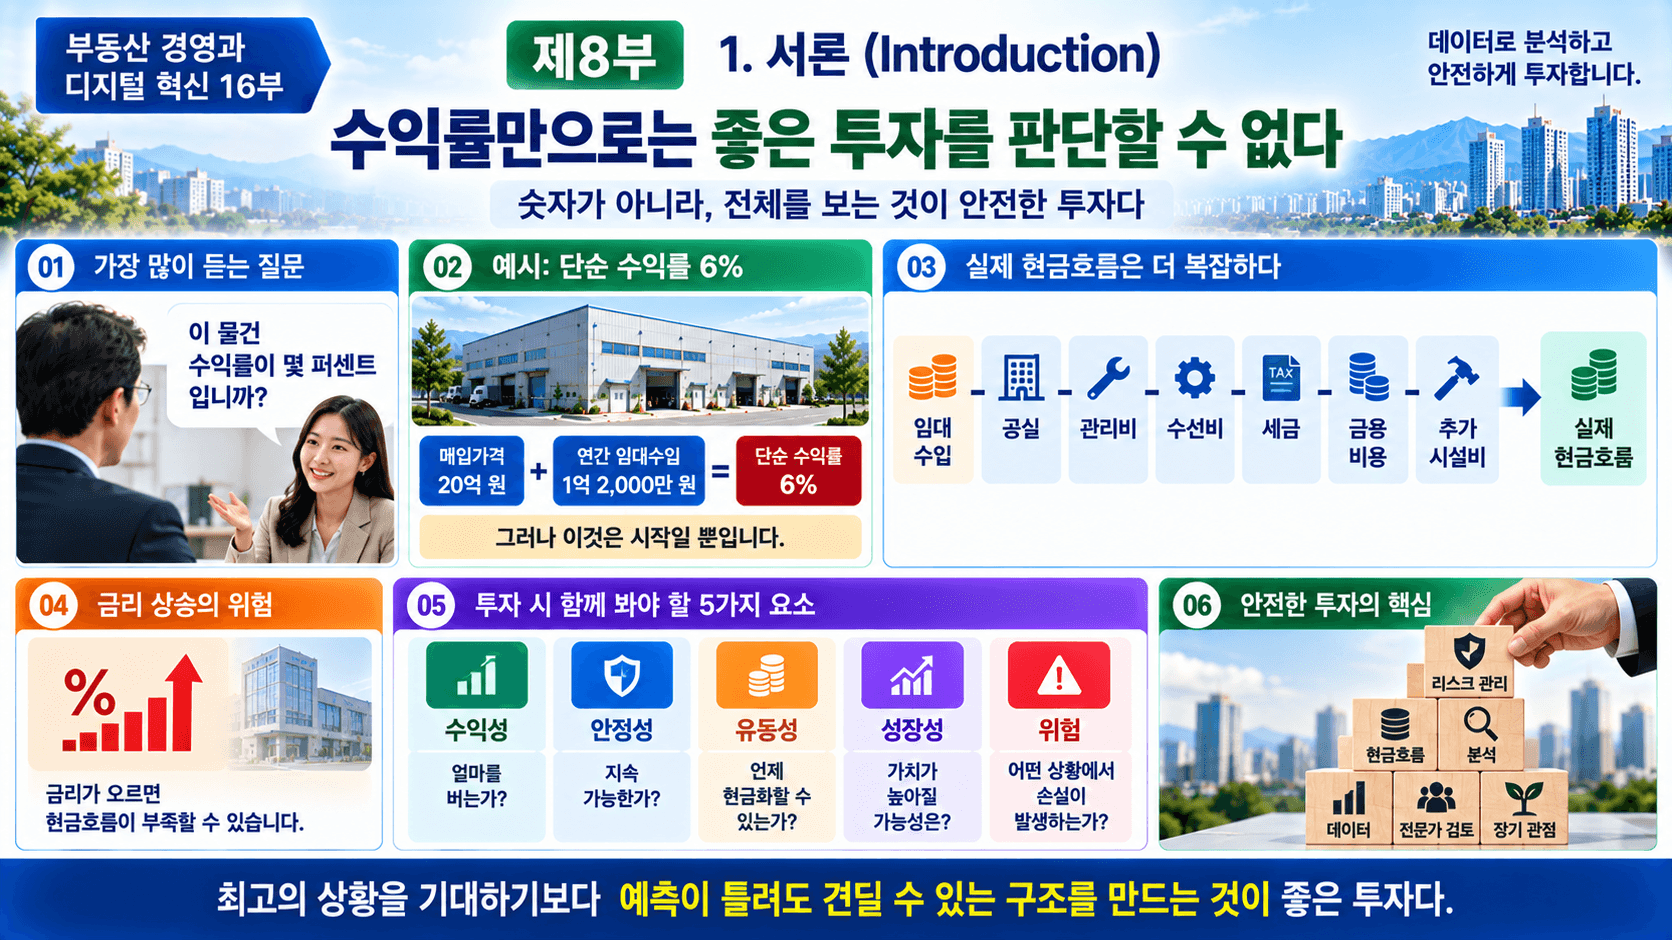
부동산 투자상담에서 흔히 듣는 질문은 다음과 같다.
“이 물건 수익률이 몇 퍼센트입니까?”
중요한 질문이다.
그러나 30년 실무를 경험하면서 수익률이라는 숫자 하나만으로 투자대상을 판단하는 것은 상당히 위험할 수 있다는 사실을 반복해서 확인했다.
예를 들어 매입가격이 20억 원이고 연간 임대수입이 1억 2,000만 원이라면 단순 계산으로 6%라는 숫자가 나온다.
그러나 실제 투자자는 여기에서 멈추어서는 안 된다.
임대수입 → 공실 → 관리비 → 수선비 → 세금 → 금융비용 → 추가시설비 → 실제 현금흐름
을 확인해야 한다.
특히 대출을 활용하면 금리 변화가 투자성과를 크게 바꿀 수 있다.
금리가 낮을 때에는 안정적으로 보였던 투자가 금리상승 이후에는 이자부담 증가로 현금흐름이 악화될 수 있다.
따라서 투자자는 “얼마를 버는가?”와 함께 “어떤 상황에서 손실이 발생하는가?”를 물어야 한다.
수익성 + 안정성 + 유동성 + 성장성 + 위험
이 다섯 요소를 함께 분석해야 한다.
부동산 투자에서 중요한 것은 최고의 상황만을 상상하는 것이 아니다.
예상이 틀렸을 때도 견딜 수 있는 구조를 만드는 것이 중요하다.
H2. 2. 이론적 배경(Literature Review)
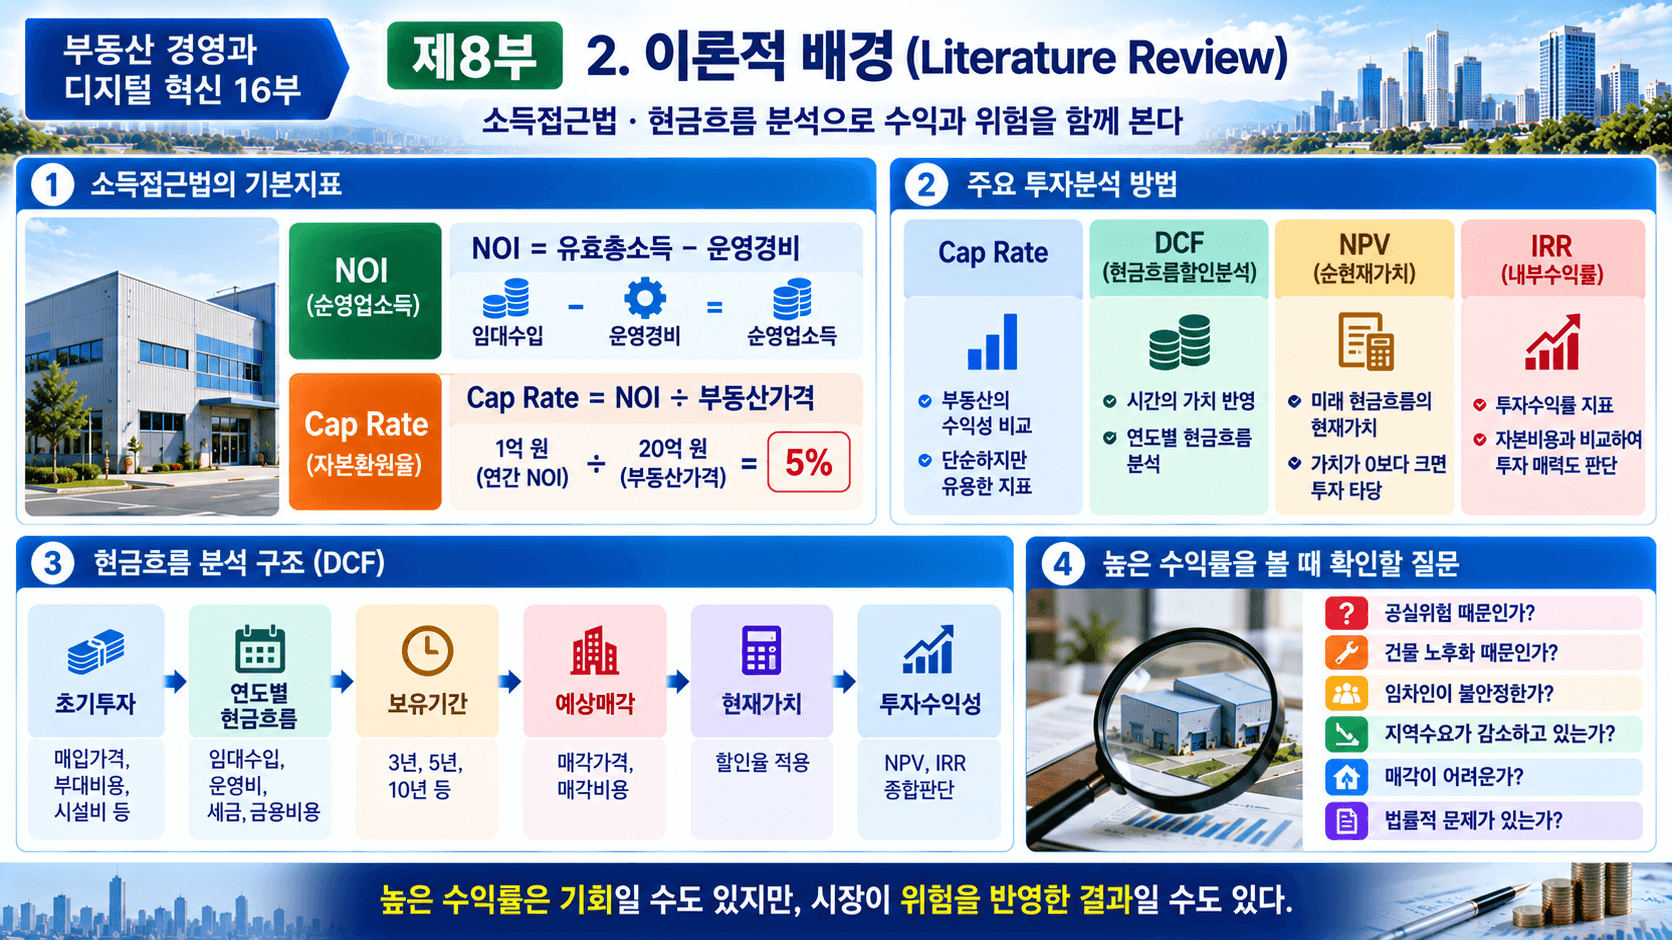
부동산 투자분석에서는 소득접근법과 현금흐름 분석이 중요한 이론적 기반을 제공한다.
대표적인 지표가 NOI와 Cap Rate다.
NOI는 일반적으로 다음과 같이 이해할 수 있다.
NOI = 유효총소득 − 운영경비
Cap Rate는 다음과 같다.
Cap Rate = NOI ÷ 부동산가격
예를 들어 부동산가격이 20억 원이고 연간 NOI가 1억 원이라면 단순 Cap Rate는 5%이다.
그러나 Cap Rate만으로 장기적인 투자성과 전체를 설명하기는 어렵다.
부동산은 여러 해 동안 보유하는 경우가 많고, 그 과정에서 임대료·공실·비용·금리·매각가격이 변할 수 있기 때문이다.
따라서 장기 분석에서는 DCF, NPV, IRR 등을 함께 사용할 수 있다.
초기투자 → 연도별 현금흐름 → 보유기간 → 예상매각 → 현재가치 → 투자수익성
또한 현대 재무관리에서는 수익과 위험을 함께 평가한다.
높은 기대수익이 항상 좋은 투자라는 의미는 아니다.
전문가는 높은 수익률을 볼 때 먼저 다음을 질문해야 한다.
왜 수익률이 높은가?
공실위험 때문인가?
건물이 노후화되었는가?
임차인이 불안정한가?
지역수요가 감소하는가?
매각이 어려운가?
추가 CAPEX가 큰가?
법률적·인허가상의 문제가 있는가?
높은 수익률은 기회일 수도 있지만 시장이 위험을 가격에 반영한 결과일 수도 있다.
H2. 3. 관계 법령 및 제도 분석
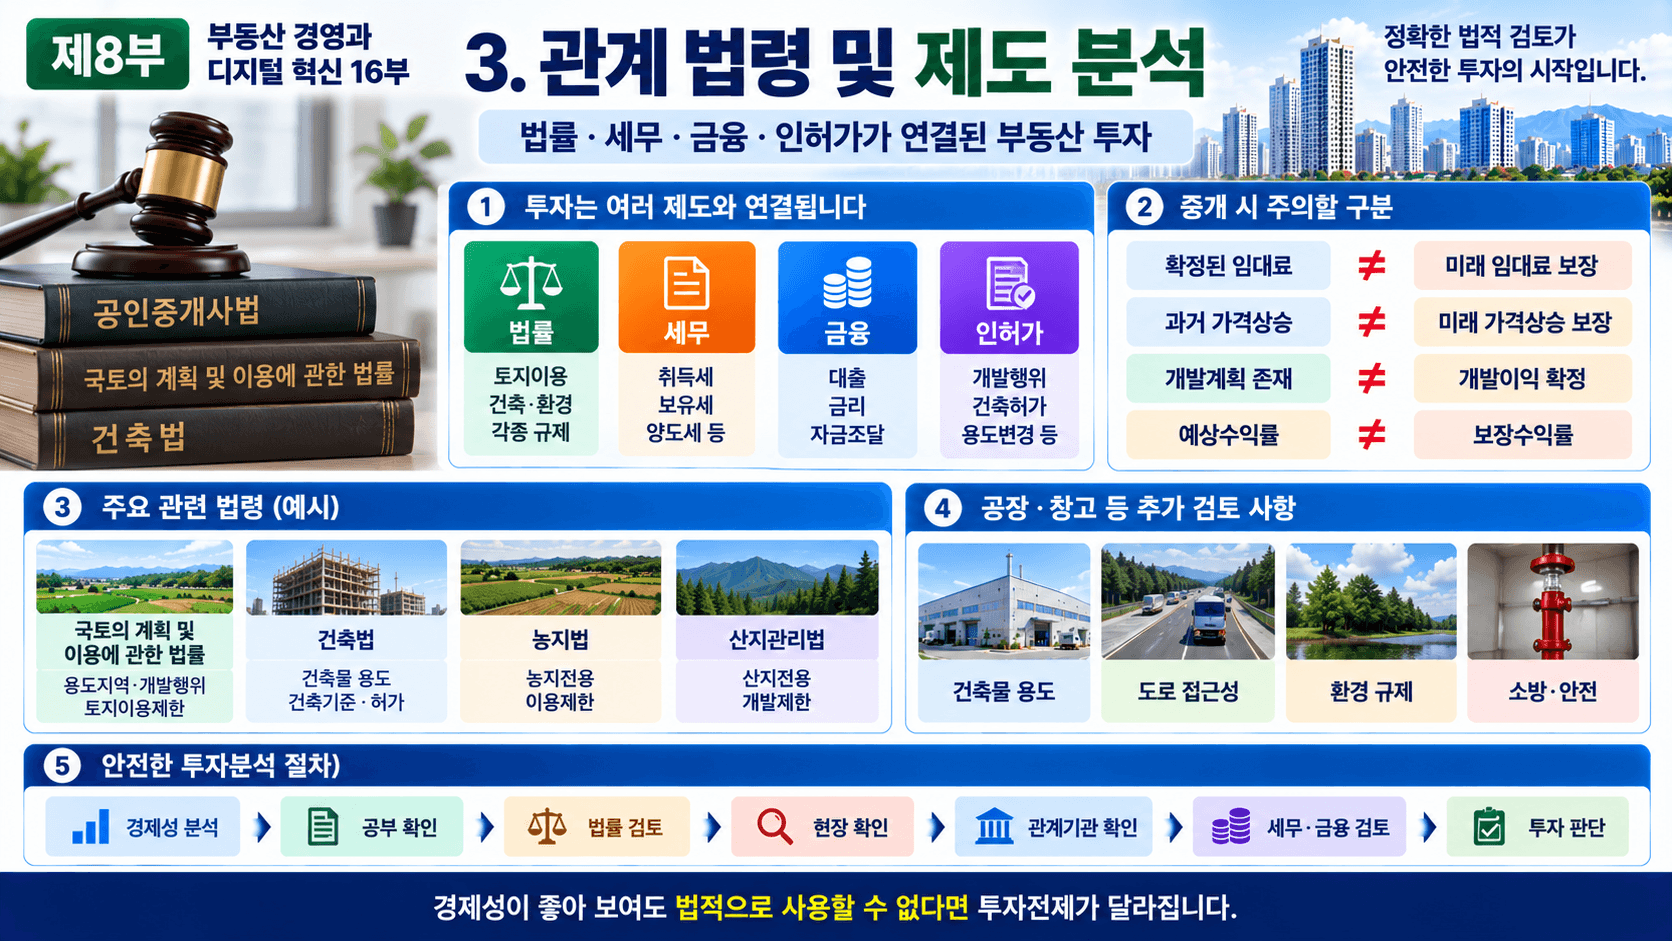
투자분석은 경제적 판단이지만 실제 부동산 투자는 법률·세무·금융·인허가와 연결된다.
특히 중개과정에서는 투자수익 전망과 중개대상물의 확인·설명을 구별해야 한다.
개업공인중개사는 「공인중개사법」에 따른 중개대상물 확인·설명의무를 충실하게 이행해야 하며, 권리관계 및 법령에 따른 거래·이용제한 등 확인대상 사항을 정확하게 설명해야 한다.
따라서 다음을 명확하게 구별해야 한다.
확정된 임대료 ≠ 미래 임대료 보장
과거 가격상승 ≠ 미래 가격상승 보장
개발계획 존재 ≠ 개발이익 확정
예상수익률 ≠ 보장수익률
토지투자는 「국토의 계획 및 이용에 관한 법률」, 「건축법」, 「농지법」, 「산지관리법」 등 개별 토지의 조건에 따라 추가 검토가 필요할 수 있다.
공장·창고 역시 건축물 용도, 토지이용, 도로, 환경, 소방, 인허가 등 실제 사용목적에 맞는 법률검토가 중요하다.
따라서 투자분석은 다음의 흐름으로 연결하는 것이 안전하다.
경제성 분석 → 공부 확인 → 법률검토 → 현장확인 → 관계기관 확인 → 세무·금융 검토 → 투자판단
경제성이 좋아 보여도 법률적으로 사용할 수 없다면 투자전제 자체가 달라진다.
H2. 4. 핵심 이론 분석
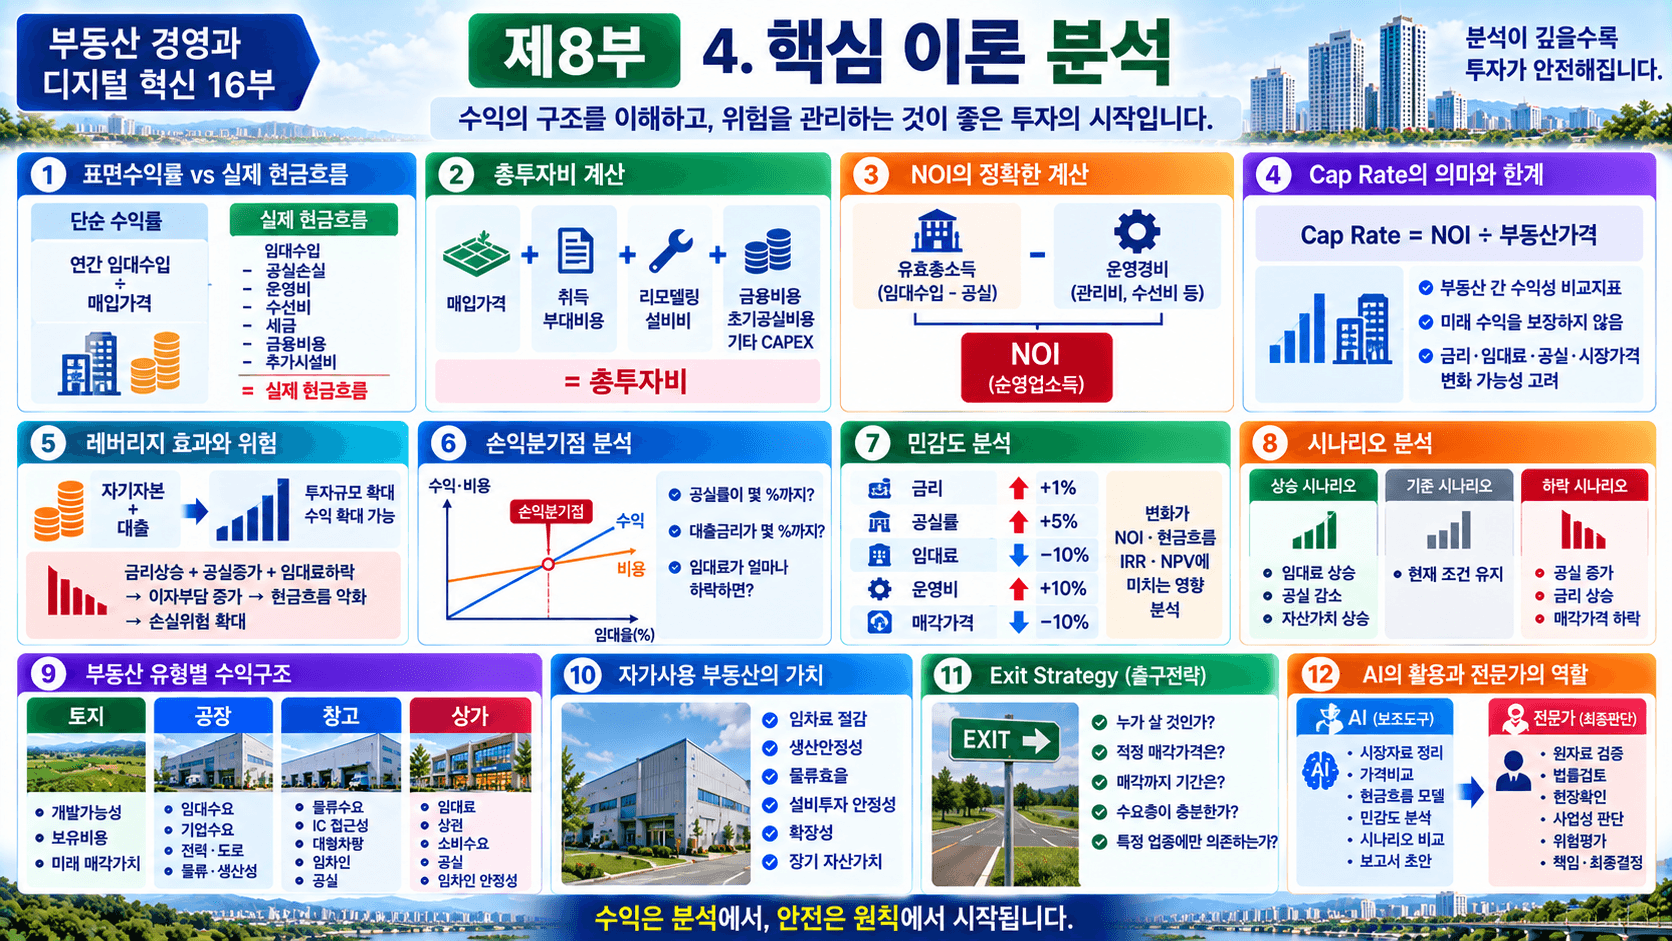
첫째, 표면수익률과 실제 현금흐름을 구별해야 한다.
단순 수익률은 다음처럼 계산할 수 있다.
연간 임대수입 ÷ 매입가격
그러나 실제 투자판단에서는 다음 항목이 빠져서는 안 된다.
임대수입 − 공실손실 − 운영비 − 수선비 − 세금 − 금융비용 − 추가시설비 = 실제 현금흐름
즉, 수익률은 출발점일 뿐 투자판단의 결론이 아니다.
둘째, 매입가격보다 총투자비를 계산해야 한다.
매입가격이 싸다고 해서 실제 투자원가까지 낮은 것은 아니다.
매입가격 + 취득부대비용 + 리모델링비 + 설비비 + 금융비용 + 초기공실비용 + 기타 CAPEX = 총투자비
예를 들어 3,300㎡(1,000py)의 토지가 주변보다 저렴하더라도 성토·옹벽·진입도로·배수·전력·상하수도 등에 큰 비용이 필요하다면 실제 총투자비는 주변 토지보다 높아질 수 있다.
셋째, NOI를 정확하게 계산해야 한다.
임대수입이 높더라도 운영비와 공실이 크면 부동산 자체의 소득창출능력은 낮을 수 있다.
따라서 총임대수입보다 유효총소득과 운영경비를 구별해야 한다.
넷째, Cap Rate는 비교지표이지 미래를 보장하는 수치가 아니다.
Cap Rate는 부동산 간 수익성을 비교하는 데 유용하다.
그러나 금리·임대료·공실·시장가격·매각조건 등이 미래에 변할 수 있기 때문에 단일 Cap Rate만으로 투자 전체를 평가해서는 안 된다.
다섯째, 레버리지는 수익과 손실을 동시에 확대할 수 있다.
자기자본 + 대출 → 투자규모 확대
금리가 낮고 NOI가 안정적이라면 자기자본수익률을 높이는 효과가 있을 수 있다.
그러나,
금리상승 + 공실증가 + 임대료하락 → 이자부담 증가 → 현금흐름 악화
가 발생하면 레버리지는 손실위험도 확대한다.
여섯째, 손익분기점을 사전에 계산해야 한다.
좋은 투자분석은 “현재 수익률이 얼마인가?”만 묻지 않는다.
공실률이 몇 %까지 올라가면 손실로 전환되는가?
대출금리가 몇 %까지 올라가면 현금흐름이 마이너스로 바뀌는가?
임대료가 어느 정도 하락하면 손익분기점에 도달하는가?
를 함께 계산해야 한다.
일곱째, 민감도 분석을 해야 한다.
예를 들어 다음과 같은 변화를 가정할 수 있다.
금리 +1%
공실률 +5%
임대료 −10%
운영비 +10%
매각가격 −10%
이러한 변화가 NOI·현금흐름·IRR·NPV에 어떤 영향을 미치는지 확인해야 한다.
여덟째, 시나리오 분석을 해야 한다.
상승 시나리오 → 임대료 상승 + 공실 감소 + 자산가치 상승
기준 시나리오 → 현재 조건 유지
하락 시나리오 → 공실 증가 + 금리 상승 + 매각가격 하락
하나의 전망에만 의존하지 않고 복수의 가능성을 검토하는 것이 위험관리의 핵심이다.
아홉째, 부동산 유형별 수익구조를 구별해야 한다.
토지 → 개발가능성 + 보유비용 + 미래 매각가치
공장 → 임대수요 + 기업수요 + 전력 + 도로 + 물류 + 생산성
창고 → 물류수요 + IC 접근성 + 대형차량 + 임차인 + 공실
상가 → 임대료 + 상권 + 소비수요 + 공실 + 임차인 안정성
같은 수익률이라도 수익의 원인과 위험구조는 전혀 다를 수 있다.
열째, 자가사용 부동산에서는 임대수익률만으로 평가해서는 안 된다.
예를 들어 제조기업이 1,650㎡(500py)의 공장을 매입할 경우 임대투자수익률이 높지 않더라도,
임차료 절감 + 생산안정성 + 물류효율 + 설비투자 안정성 + 확장성 + 장기 자산가치
가 기업 전체의 경영성과에 영향을 줄 수 있다.
열한째, Exit Strategy는 투자 전에 세워야 한다.
좋은 투자자는 매수 전에 매각을 생각해야 한다.
누가 이 부동산을 다시 살 것인가?
어떤 가격대에서 매각 가능성이 있는가?
매각까지 얼마나 걸릴 수 있는가?
수요층이 충분한가?
특정 업종에만 의존하는가?
투자의 시작과 출구는 서로 연결되어 있다.
열두째, AI는 투자분석의 보조도구로 활용해야 한다.
AI → 시장자료 정리 → 가격비교 → 현금흐름 모델 → 민감도 분석 → 시나리오 비교 → 보고서 초안
Human Professional → 원자료 검증 → 법률검토 → 현장확인 → 사업성 판단 → 위험평가 → 책임 → 최종결정
AI가 좋은 투자와 나쁜 투자를 대신 결정하는 것이 아니라 전문가의 분석범위를 넓히고 반복계산을 줄이는 방향으로 활용해야 한다.
H2. 5. 실무 사례 연구(Case Study)
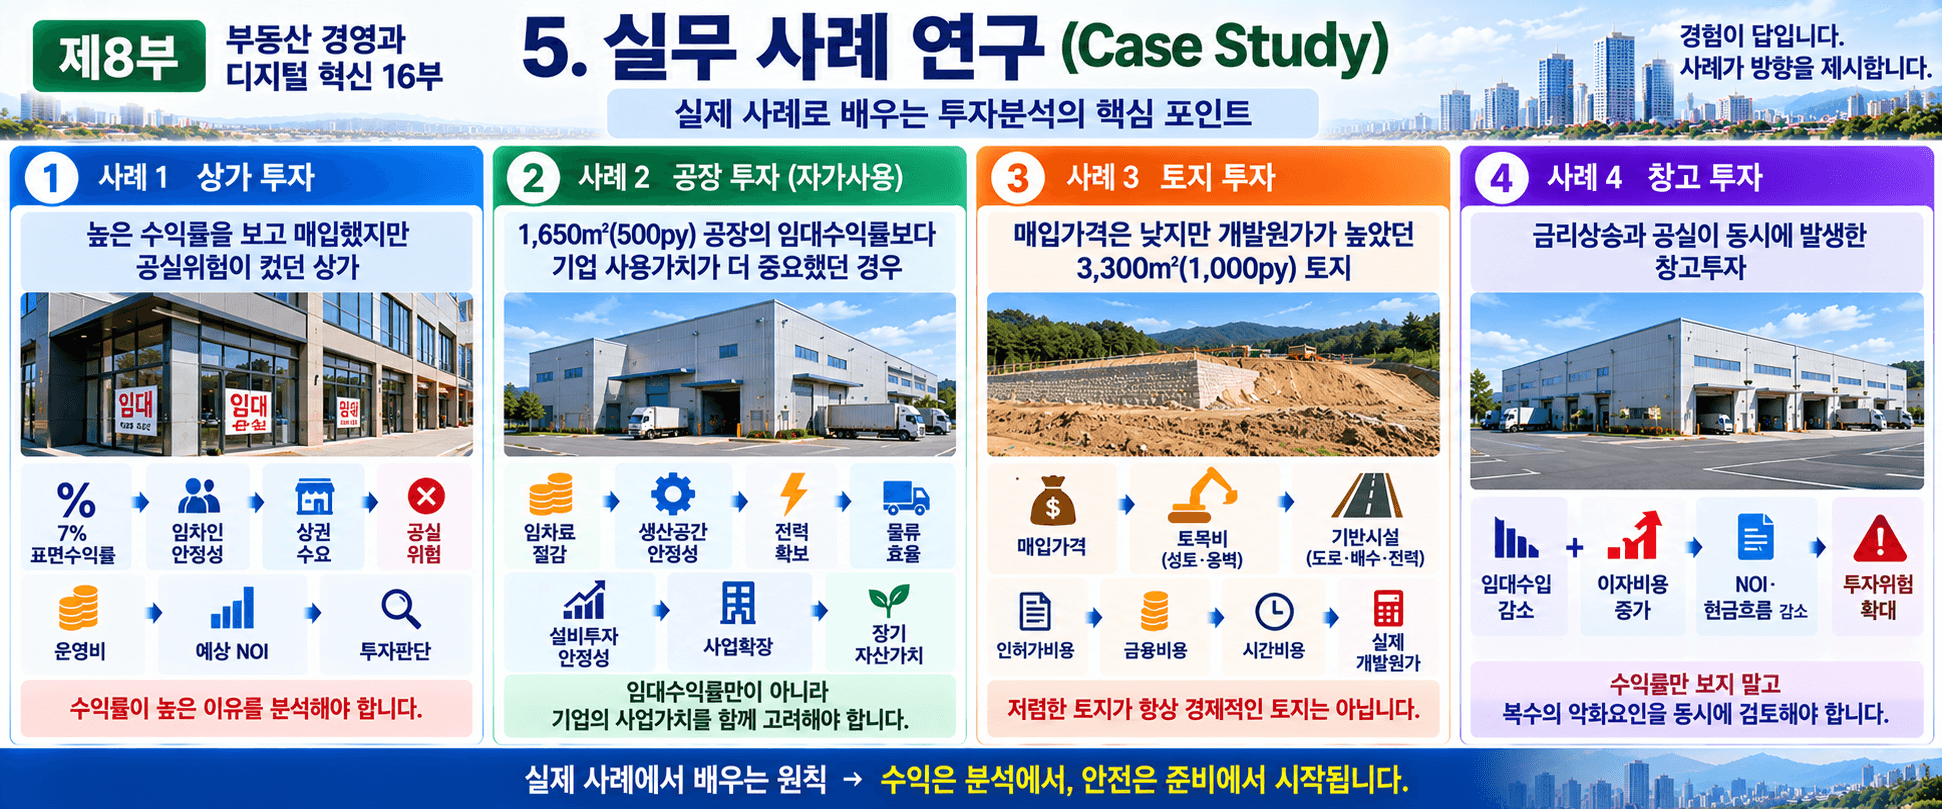
[실무 칼럼] 공인중개사 30년 현장에서 목격한 부동산 투자 함정과 의사결정의 허를 찌르는 진실
얼마 전 곤지암과 도척 지역에서 상가와 공장 매물을 보며 “표면 수익률만 믿고 계약했다가 큰코다칠 뻔했다”며 저를 찾아온 투자자 분이 있었습니다. 부동산 시장에서 흔히 범하는 오류는 숫자에만 현혹되어 ‘진짜 리스크’를 보지 못한다는 점입니다. 공인중개사 30년 현장 경험 속에서 마주한 네 가지 결정적 사례를 통해 성공적인 투자 의사결정의 기준을 다시 세워봅니다.
사례 1. 높은 수익률을 보고 매입했지만 공실 위험이 컸던 상가
상가 A는 표면 수익률이 무려 7%에 달했습니다. 인근 상가들과 비교해도 눈에 띄게 높은 수치라 투자자들의 이목을 집중시키기에 충분했습니다. “조 박사님, 이 정도 수익률이면 당장 잡아야 하지 않겠습니까?”라며 계약을 서두르셨죠.
그러나 직접 현장을 꼼꼼히 뜯어보니 전혀 다른 그림이 펼쳐졌습니다. 주변 상권은 오히려 공실이 점차 증가하는 추세였고, 현재 입점해 있는 임차인의 영업 상태 역시 위태로웠습니다. 향후 임대료를 이 수준으로 유지하기란 사실상 불가능에 가까운 상황이었습니다.
-
7% 표면수익률 ➔ 임차인 안정성 ➔ 상권수요 위축 ➔ 공실위험증대 ➔ 운영비 및 관리 리스크 ➔ 예상 NOI 하락 ➔ 최종 투자 보류
결국 부동산 투자에서 중요한 것은 “수익률 숫자가 높다는 사실 자체”가 아니라, “왜 이토록 높은 수익률을 기록할 수밖에 없는가”에 대한 근본적인 원인을 파악하는 일입니다. 높은 수익률 뒤에는 통상 그에 상응하는 거대한 리스크가 숨어 있기 마련입니다.
사례 2. 임대수익률보다 ‘기업의 실제 사용가치’가 절대적으로 중요했던 경우
제조업을 운영하는 어느 대표가 1,650㎡(500py) 규모의 공장 매물을 두고 단순 임대수익형 부동산과 저울질하며 고민하고 있었습니다. 순수하게 임대 투자 관점에서만 접근하면 해당 공장의 예상 임대수익률은 그리 매력적인 수준이 아니었습니다.
하지만 이 공장을 투자가 아닌 ‘기업의 자가 사용(Self-Use)’ 목적으로 전환하여 분석하자 완전히 새로운 가치가 도출되었습니다.
-
임차료 절감 효과 ➔ 안정적인 자체 생산공간 확보 ➔ 필수 전력 용량 안정적 확보 ➔ 설비투자(CAPEX) 안정성 유지 ➔ 물류 동선 효율화 ➔ 사업 확장성 ➔ 장기적 기업 자산가치 상승
기업용 부동산의 투자 분석은 일반적인 임대수익률 공식에만 갇혀서는 안 됩니다. 기업의 본업인 생산성과 물류 효율, 그리고 사업의 지속 가능성을 지탱해 주는 ‘사업적 가치’가 무엇보다 우선되어야 한다는 것을 보여주는 대표적 현장입니다.
사례 3. 매입 가격은 파격적으로 낮았지만 개발 원가가 폭탄이었던 토지
3,300㎡(1,000py) 규모의 토지가 인근 시세에 비해 터무니없이 저렴한 가격으로 시장에 나왔습니다. 서류상 가격만 놓고 보면 당장이라도 계약금을 치러야 할 만큼 매력적인 ‘급매물’처럼 보였습니다.
그러나 현장에 나가 정밀 조사를 진행해 보니 그 싼 가격의 이유가 뼈저리게 드러났습니다. 도로와의 고저차가 극심하여 대규모 성토 작업이 필요했고, 사방에 옹벽을 쌓아야 했으며, 진입 도로는 좁고 배수 및 전력 등 기반시설 인입에만 막대한 추가 자금이 소요되는 상황이었습니다.
-
낮은 매입가격 + 과도한 토목비 + 기반시설 인입비 + 금융비용 + 인허가비용 + 시간가치 손실 = 실제 총개발원가 폭등
결국 세상에 공짜는 없습니다. ‘표면적으로 저렴한 토지’와 ‘모든 부대비용을 상쇄하고도 남을 만큼 경제적인 토지’는 하늘과 땅 차이임을 공인중개사 30년 현장 경험을 통해 뼈저리게 실감했습니다.
사례 4. 금리 상승과 공실이 동시 습격했을 때 창고 투자를 지킨 교훈
대출을 최대로 활용하여 대형 창고를 매입한 투자자가 있었습니다. 매입 당시에는 탄탄한 임대 수입이 들어오고 있었기에 매달 들어오는 월세로 이자 상환을 하고도 남는 안정적인 구조로 보였습니다.
하지만 시중 금리가 가파르게 상승하는 것과 동시에, 기존 임차인이 경영 악화를 이유로 창고 면적의 절반을 반환하면서 대규모 공실이 터져 나왔습니다.
-
임대수입 급감 + 이자비용 폭등 ➔ 순영업소득(NOI) 및 현금흐름 악화 ➔ 원리금 상환 압박 가중 ➔ 투자 위험성 극대화
이 사례가 주는 교훈은 명확합니다. 투자를 검토할 때는 ‘지금 당장의 호황기 수익률’만 믿고 방심해서는 안 됩니다. 금리 상승, 공실 발생, 임대료 하락 등 복수의 악화 요인들이 동시에 덮치더라도 버텨낼 수 있는 체력(Stress Testing)이 있는지 사전에 철저히 검증해야만 자산을 지킬 수 있습니다.
[맺음말] 성공적인 부동산 중개와 투자는 화려한 수익률 광고나 겉포장으로 이루어지지 않습니다. 숫자의 이면에 숨은 리스크를 직시하고 현장의 진실을 꿰뚫어 보는 지혜만이 내 자산을 지키는 가장 강력한 방패입니다.
H2. 6. 실무 체크리스트
투자목적이 명확한가?
임대수익·자가사용·개발·시세차익 중 무엇이 핵심인가?
매입가격을 실거래자료와 비교했는가?
취득부대비용을 포함했는가?
총투자비를 계산했는가?
임대수입의 실제 근거를 확인했는가?
공실률을 반영했는가?
운영비를 반영했는가?
수선비와 CAPEX를 반영했는가?
NOI를 계산했는가?
금융비용을 반영했는가?
금리상승 시나리오를 분석했는가?
손익분기점을 확인했는가?
민감도 분석을 했는가?
상승·기준·하락 시나리오를 비교했는가?
권리관계를 확인했는가?
법률적 이용 가능성을 확인했는가?
현장을 직접 확인했는가?
미래 매수자와 매각 가능성을 검토했는가?
Exit Strategy가 있는가?
AI 분석결과를 원자료와 현장으로 다시 검증했는가?
H2. 7. 자주 묻는 질문(FAQ)
Q1. 수익률이 높으면 좋은 부동산인가?
반드시 그렇지는 않다. 높은 수익률 뒤에 공실·노후화·임차인·지역수요·매각위험이 존재하는지 확인해야 한다.
Q2. Cap Rate만으로 투자판단이 가능한가?
Cap Rate는 중요한 비교지표지만 장기적인 현금흐름, 금융비용과 매각가치까지 모두 설명하지는 못한다.
Q3. NOI가 왜 중요한가?
부동산 자체의 실질적인 소득창출능력을 비교하는 데 중요한 기준이기 때문이다.
Q4. 대출을 많이 활용하면 수익률이 높아지는가?
조건에 따라 자기자본수익률을 높일 수 있지만 금리상승이나 공실 발생 시 손실위험도 확대된다.
Q5. 토지에도 현금흐름 분석이 필요한가?
필요하다. 다만 임대형 부동산과 달리 보유비용·개발비·금융비용·시간비용·미래매각가치를 함께 분석해야 한다.
Q6. 공장투자에서 중요한 것은 무엇인가?
전력·도로·층고·물류·기업수요·임대수요·건축물 상태와 실제 사용 가능성을 함께 분석해야 한다.
Q7. 창고투자의 핵심위험은 무엇인가?
물류입지, IC 접근성, 대형차량 진입, 임차인의 안정성, 공실, 시설경쟁력과 금융비용이 중요하다.
Q8. 민감도 분석은 왜 필요한가?
금리·공실·임대료·매각가격 등 하나의 조건만 변해도 투자결과가 크게 달라질 수 있기 때문이다.
Q9. AI로 투자분석을 할 수 있는가?
자료정리·수익성 계산·비교·시나리오 분석에는 활용할 수 있지만 법률·현장·사업성·자료의 정확성은 반드시 검증해야 한다.
Q10. 가장 중요한 투자원칙은 무엇인가?
기대수익만 계산하지 말고 예상이 틀릴 경우 감당해야 할 손실과 대응방법까지 함께 계산하는 것이다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
30년 동안 부동산 현장에서 많은 투자상담을 경험하면서 가장 위험하다고 느낀 경우는 투자자가 예상수익만 보고 손실 가능성을 계산하지 않을 때였다.
부동산 투자는 미래를 완벽하게 맞히는 게임이 아니다.
금리가 변한다.
정책이 변한다.
산업구조가 변한다.
지역의 인구와 기업수요가 변한다.
임차인이 바뀐다.
따라서 좋은 투자전략은 예측의 정확성만을 전제로 만들어서는 안 된다.
예상수익 → 위험 → 손실한도 → 대응방법 → 대안 → Exit
를 함께 준비해야 한다.
30년의 실무경험이 투자분석에서 제공하는 가장 중요한 가치는 숫자를 대신하는 데 있지 않다.
숫자 뒤의 현실을 질문하게 만드는 데 있다.
왜 이 부동산의 수익률이 높은가?
왜 이 토지는 주변보다 저렴한가?
왜 오랫동안 팔리지 않았는가?
현재 임차인은 안정적인가?
어떤 추가투자비가 필요한가?
수요가 없어지면 누가 다시 살 것인가?
이 질문이 투자분석의 깊이를 만든다.
특히 토지·공장·창고는 아파트처럼 표준화된 상품이 아니다.
같은 면적과 같은 가격이라도 도로·전력·건축물 상태·물류·기반시설·개발비와 기업수요에 따라 실제 가치는 크게 달라질 수 있다.
따라서 부동산 투자분석은 숫자와 현장을 분리해서는 안 된다.
Data → Pattern
Field → Reality
Experience → Interpretation
이 세 가지를 결합해야 한다.
H2. 9. 정책 제언 및 투자 전략
첫째, 부동산 투자분석을 단순 수익률 비교에서 현금흐름·위험·Exit 중심으로 발전시킬 필요가 있다.
둘째, 실거래·임대료·공실·금리·산업·인구 데이터를 통합하여 분석해야 한다.
셋째, 투자대상별 표준 현금흐름 모델을 구축할 필요가 있다.
넷째, 투자 전 하락 시나리오와 손익분기점 검토를 기본절차로 만들어야 한다.
다섯째, 토지·공장·창고와 같은 전문부동산은 현장정보와 기업수요 데이터를 체계적으로 기록해야 한다.
여섯째, CAPEX와 유지보수비를 장기 투자분석에 포함해야 한다.
일곱째, 금융비용 변화가 투자수익에 미치는 영향을 지속적으로 관리해야 한다.
여덟째, Exit Strategy를 매입 전에 검토하는 원칙이 필요하다.
아홉째, AI를 반복계산과 대량자료 분석에 활용하되 공식자료와 실제 현장을 다시 검증해야 한다.
열째, 장기적으로 다음과 같은 투자분석 시스템을 구축할 필요가 있다.
공공데이터 + 실거래 + CRM + GIS + 금융데이터 + 현장경험 + AI → 현금흐름 분석 → 시나리오 → 위험관리 → 투자판단 → Exit
H2. 10. 결론(Conclusion)
부동산 투자에서 가장 위험한 질문은 “얼마나 오를 것인가?”만 묻는 것이다.
그 질문과 동시에 다음 질문이 필요하다.
현재 실제 현금흐름은 얼마인가?
공실이 늘어나면 어떻게 되는가?
금리가 상승해도 감당할 수 있는가?
예상하지 못한 시설비나 수선비는 없는가?
부동산가격이 하락한다면 손실을 감당할 수 있는가?
매각이 필요할 때 누가 살 것인가?
따라서 미래형 부동산 투자분석은 다음 구조로 발전해야 한다.
매입가격 → 총투자비 → 수입 → 비용 → NOI → 금융 → 현금흐름 → 위험 → 민감도 분석 → 시나리오 → Exit → 최종판단
30년 실무경험 또한 감각에만 머물러서는 안 된다.
투자경험 → 기록 → 성공사례 → 실패사례 → 데이터 → 위험패턴 → 판단기준 → 투자모델
로 체계화할 필요가 있다.
특히 실패사례가 중요하다.
왜 공실이 발생했는가?
왜 금융비용을 과소평가했는가?
왜 예상보다 개발비가 증가했는가?
왜 매각이 늦어졌는가?
이러한 질문과 결과가 기록되어야 다음 투자에서 같은 오류를 줄일 수 있다.
AI는 이 과정에서 강력한 보조도구가 될 수 있다.
AI → 데이터 정리 → 수익성 계산 → 민감도 분석 → 시나리오 비교 → 보고서 초안
Human Professional → 원자료 확인 → 법률검토 → 현장검증 → 사업성 해석 → 위험평가 → 책임 → 최종결정
이라는 역할분담이 중요하다.
따라서 미래형 부동산 투자 의사결정은 다음과 같이 정리할 수 있다.
데이터 + 재무분석 + 법률 + 현장 + 30년 실무경험 + AI → 수익성 분석 → 위험관리 → 투자판단 → 지속가능한 가치
제8부의 핵심 명제는 다음과 같다.
“수익률만 계산하지 말고 그 수익이 만들어지는 구조와 그 수익이 무너질 수 있는 위험까지 계산하라.”
좋은 투자는 가장 높은 예상수익률을 가진 투자가 아니다.
예상이 맞았을 때 충분한 수익을 얻을 수 있고, 예상이 틀렸을 때에도 감당할 수 있으며, 상황이 달라졌을 때 대응하거나 빠져나올 수 있는 투자다.
참고문헌 (References)
- 「공인중개사법」
- 부동산 투자 중개에서 중개대상물의 상태·입지·권리관계 및 법령상 거래·이용제한사항 등을 확인·설명해야 하는 법적 책임의 근거가 된다.
- 바로가기: 국가법령정보센터 「공인중개사법」
- 「국토의 계획 및 이용에 관한 법률」
- 토지의 용도지역·용도지구·용도구역과 개발행위 등 토지의 법률상 이용 가능성과 개발가능성을 판단하는 핵심 법률이다.
- 바로가기: 국가법령정보센터 「국토의 계획 및 이용에 관한 법률」
- 「건축법」
- 건축물의 용도·건축기준·허가 및 사용과 관련한 기본 법률로 공장·창고·상가 등의 실제 이용 가능성을 확인할 때 중요하다.
- 바로가기: 국가법령정보센터 「건축법」
- 「농지법」
- 농지의 소유·이용·전용 등에 관한 기준을 규정하여 농지를 포함한 토지투자의 이용 가능성을 검토할 때 필요한 법률이다.
- 바로가기: 국가법령정보센터 「농지법」
- 「산지관리법」
- 산지전용·산지이용과 관련된 기준을 규정하며 임야 개발 및 토지투자 분석에서 중요한 검토대상이다.
- 바로가기: 국가법령정보센터 「산지관리법」
- 「국토교통부 실거래가 공개시스템」
- 토지·공장·창고·상업·업무용 등 실제 신고 거래가격을 확인하여 매입가격의 시장 적정성과 비교사례를 분석하는 기초자료로 활용할 수 있다.
- 바로가기: 국토교통부 실거래가 공개시스템
- 「한국부동산원 부동산통계정보시스템 R-ONE」
- 부동산 가격·거래·지가·상업용 부동산 등 시장통계를 제공하여 투자시장 흐름과 위험을 분석하는 공공자료다.
- 바로가기: 한국부동산원 R-ONE
- Brueggeman, W. B. & Fisher, J. D., 「Real Estate Finance and Investments」
- 부동산 금융·DCF·NPV·IRR·레버리지·현금흐름과 위험분석을 다루는 대표적인 부동산 금융·투자 전문교재다.
- 바로가기: McGraw Hill 「Real Estate Finance and Investments」
[실무 유의사항]
- 법령·세제·금융제도는 개정될 수 있으므로 실제 투자·계약 시점의 현행 기준을 다시 확인해야 한다.
- 예상수익률·예상임대료·미래가격은 투자성과를 보장하는 수치가 아니다.
- 토지·공장·창고·상가는 공부와 법령 검토뿐 아니라 도로·전력·배수·기반시설·건축물 상태 등 현장조건을 반드시 함께 확인해야 한다.
- 법률·세무·건축·금융과 관련하여 전문적인 판단이 필요한 경우 해당 분야 전문가의 검토를 병행해야 한다.
- AI가 생성한 투자분석은 참고자료로 활용하고, 원자료·법령·현장조건을 전문가가 최종적으로 검증해야 한다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
6-51.제16편: 부동산경영 및 자산관리 실무론 총정리
다음 글은 16주 대학강의의 부록이므로 1주차부터 16주차까지의 전체 연구 흐름을 연결한다.
6-52.부록: 부동산경영 및 산업용·토지 자산관리 실무론 통합 연구
부동산 경영과 디지털 혁신 16부
부제: 경영전략·전문중개·데이터·AI 융합 연구
6-53. 제1부 부동산 경영의 패러다임 변화
6-65.제13부 PropTech와 부동산 디지털 전환
향후연재 (일반테스트)
6-67.제15부 AI·데이터 기반 미래형 전문중개
6-68.제16부 미래형 부동산 통합경영과 지속가능 성장
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지·공장·창고의 입지분석, 개발 가능성 및 기업용 부동산의 실무 타당성 검토 상담
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.