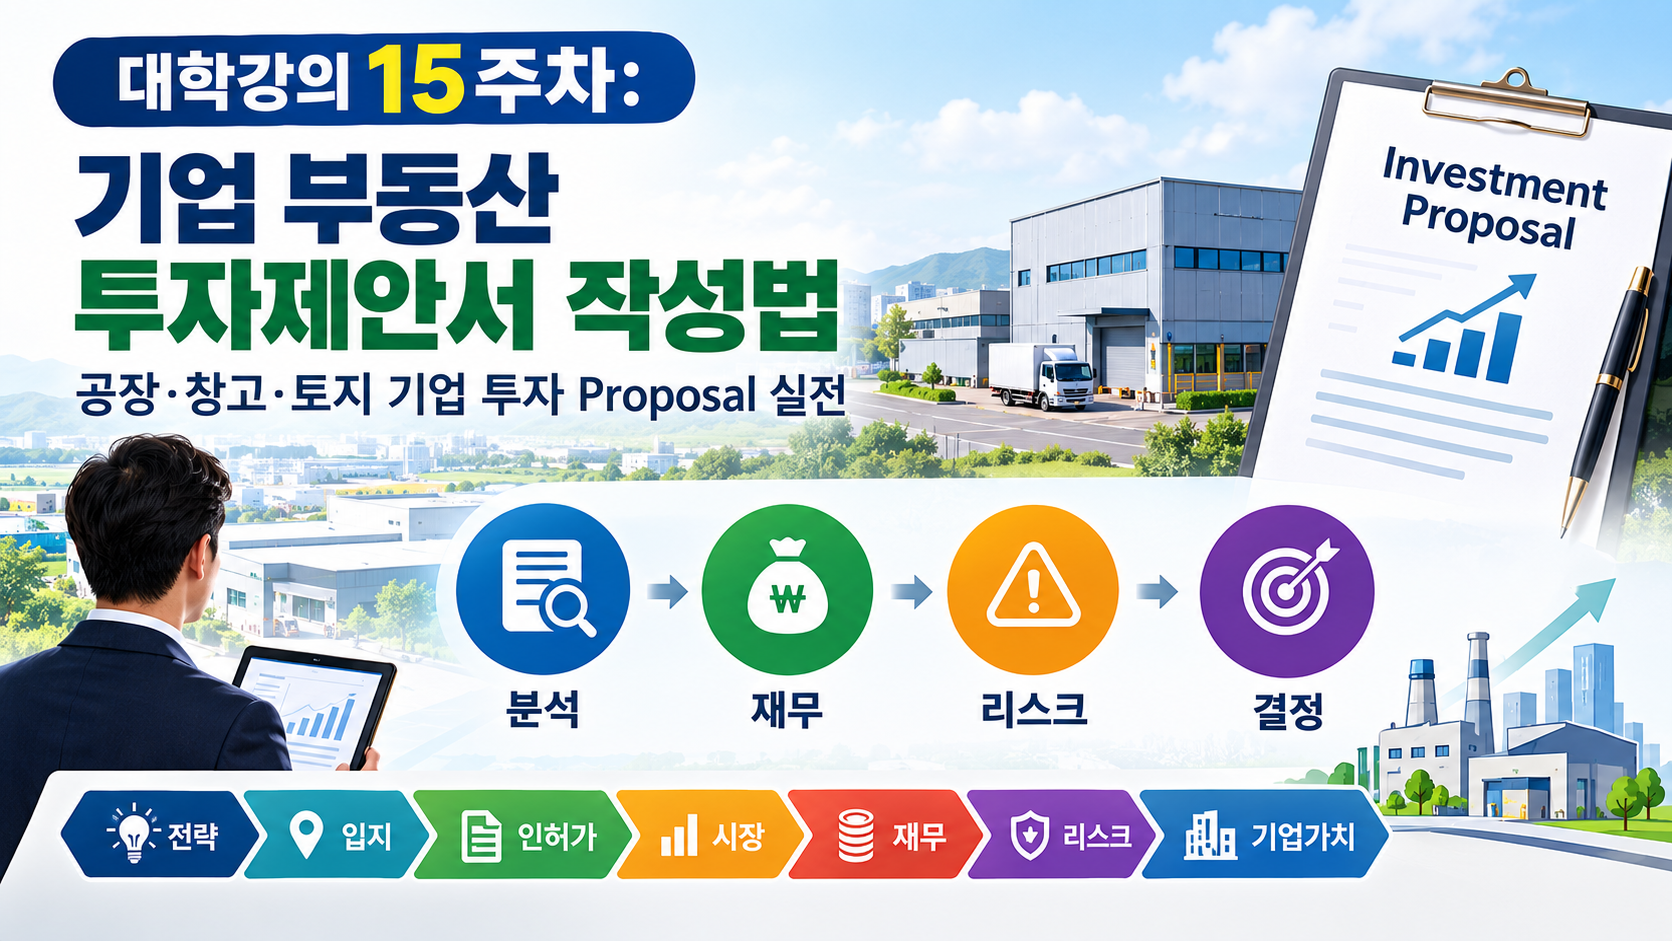
H1. 대학강의 15주차: 투자자를 움직이는 기업 부동산 투자제안서 작성법 공장·창고·토지 기업 투자 Proposal 실전
부제: 공적장부 → 입지 → 인허가 → 시장성 → 개발비 → NOI·ROI·NPV·IRR → 리스크 → 실행계획을 하나의 기업 투자제안서로 완성하는 방법
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다. 컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
H2. 0. 초록(Abstract)
좋은 부동산 투자제안서는 매물의 장점만 강조하는 광고자료가 아니다.
특히 토지·공장·창고와 같은 기업용 부동산은 아파트보다 개별성이 강하기 때문에 단순히 면적·가격·사진만 제시해서는 전문적인 투자판단 자료가 될 수 없다.
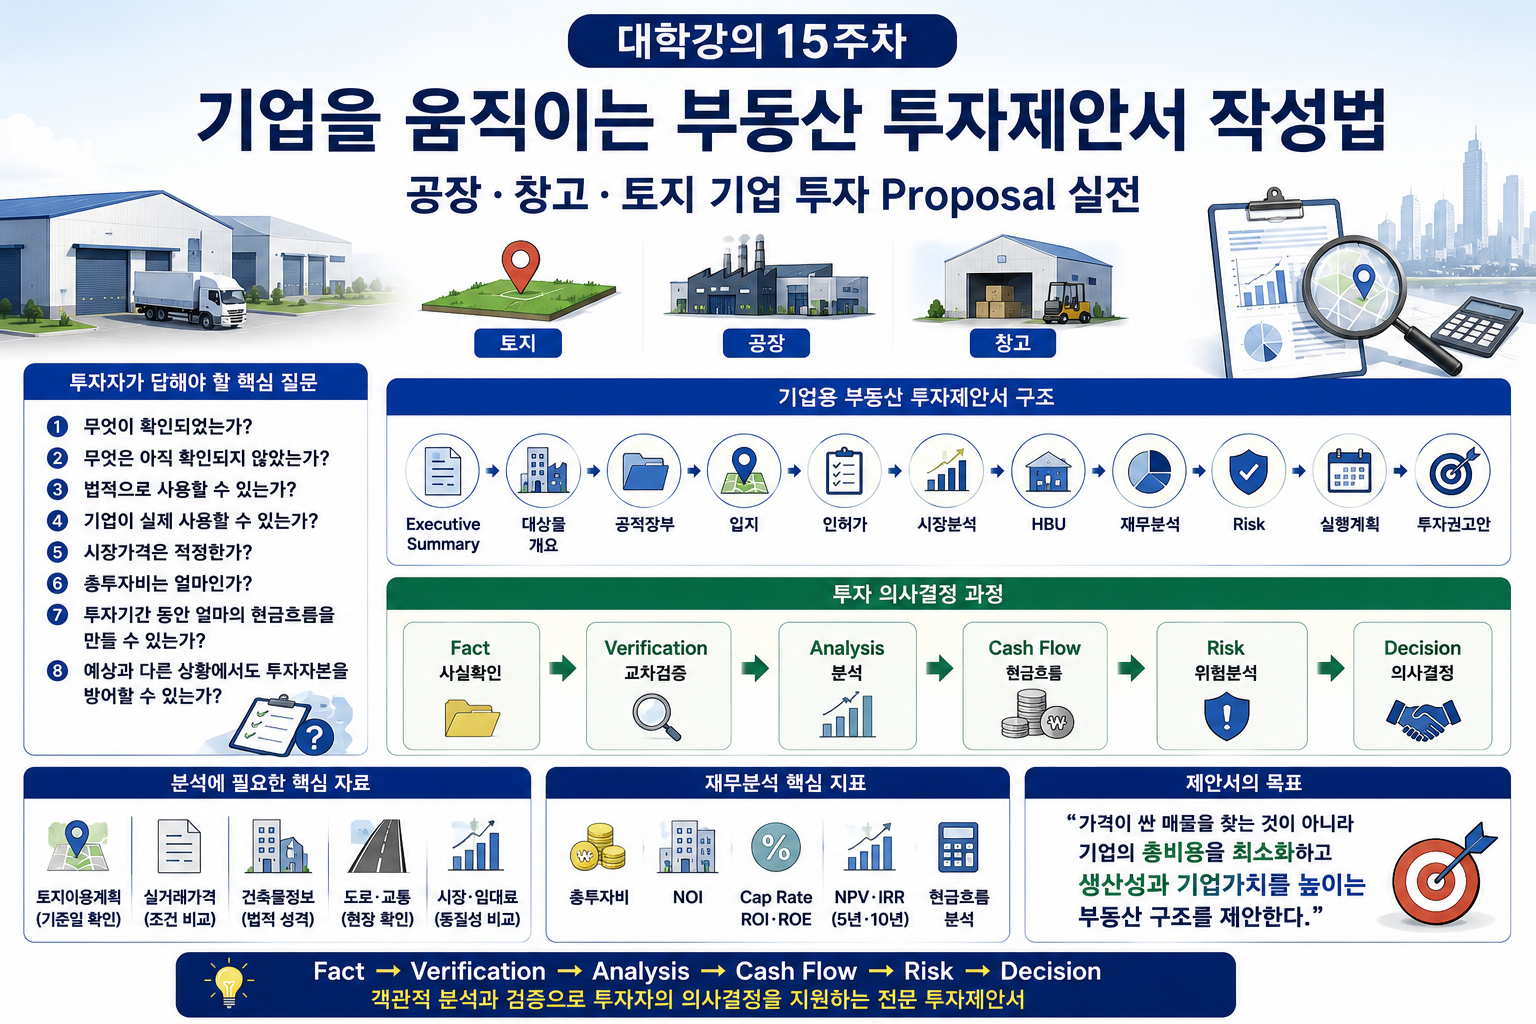
기업 투자자는 다음과 같은 질문에 답할 수 있어야 한다.
무엇이 확인되었는가?
무엇은 아직 확인되지 않았는가?
법적으로 사용할 수 있는가?
기업이 실제 사용할 수 있는가?
시장가격은 적정한가?
총투자비는 얼마인가?
투자기간 동안 얼마의 현금흐름을 만들 수 있는가?
예상과 다른 상황에서도 투자자본을 방어할 수 있는가?
따라서 기업용 부동산 투자제안서는 다음 구조로 발전해야 한다.
Executive Summary → 대상물 개요 → 공적장부 → 입지 → 인허가 → 시장분석 → HBU → 재무분석 → Risk → 실행계획 → 투자권고안
이를 하나의 투자 의사결정 과정으로 정리하면 다음과 같다.
Fact → Verification → Analysis → Cash Flow → Risk → Decision
특히 토지이용계획, 실거래가격, 건축물정보 등의 자료는 자료의 기준일과 법적 성격을 확인해야 한다. 실거래 사례 역시 거래일·면적·용도지역·도로조건·건물상태·거래해제 여부 등을 비교해야 하므로 단순한 가격 숫자만으로 투자결정을 내려서는 안 된다.
본 강의에서는 공장·창고·산업용 토지를 중심으로 지금까지 학습한 공적장부, 인허가, 시장분석, 재무분석, AI·프롭테크, HBU, CRE 전략을 하나의 기업 투자제안서로 통합하는 실무적 방법을 분석한다.
핵심 용어 정리
| 한글(한자) | 영어 원어·약어·IPA | 쉬운 뜻 + 부동산 실무 의미 |
|---|---|---|
| 투자제안서(投資提案書) | Investment Proposal · IP · /ɪnˈvestmənt prəˈpoʊzəl/ | 투자조건 정리 문서 → 투자 의사결정 |
| 요약보고서(要約報告書) | Executive Summary · ES · /ɪɡˈzekjətɪv ˈsʌməri/ | 핵심 내용을 요약 → 경영진 신속 판단 |
| 실사(實査) | Due Diligence · DD · /ˌduː ˈdɪlɪdʒəns/ | 투자 전 사실 확인 → 계약위험 검증 |
| 핵심투자논리(核心投資論理) | Investment Thesis · IT · /ɪnˈvestmənt ˈθiːsɪs/ | 투자해야 할 핵심 이유 → 투자논리 제시 |
| 위험행렬(危險行列) | Risk Matrix · RM · /rɪsk ˈmeɪtrɪks/ | 위험의 크기 분류 → 대응 우선순위 결정 |
| 민감도분석(敏感度分析) | Sensitivity Analysis · SA · /ˌsensəˈtɪvəti əˈnæləsɪs/ | 변수 변화 영향 분석 → 금리·임대료 위험검토 |
| 기초가정(基礎假定) | Assumption · AS · /əˈsʌmpʃən/ | 분석의 기본 전제 → NPV·IRR 신뢰성 결정 |
| 투자권고안(投資勸告案) | Investment Recommendation · IR · /ɪnˈvestmənt ˌrekəmenˈdeɪʃən/ | 분석에 따른 최종 의견 → 매입·보류·철회 결정 |
| 투자조건(投資條件) | Investment Terms · ITM · /ɪnˈvestmənt tɜːrmz/ | 투자에 필요한 조건 → 가격·자금·계약 검토 |
| 재무모형(財務模型) | Financial Model · FM · /faɪˈnænʃəl ˈmɑːdl/ | 수익과 비용을 수치화 → 투자수익성 분석 |
| 투자위험(投資危險) | Investment Risk · RISK · /ɪnˈvestmənt rɪsk/ | 예상과 달라질 가능성 → 손실 가능성 검토 |
| 스트레스테스트(壓力試驗) | Stress Test · ST · /stres test/ | 악조건에서 투자성 검증 → 위기 대응력 판단 |
| 협상전략(協商戰略) | Negotiation Strategy · NS · /nɪˌɡoʊʃiˈeɪʃən ˈstrætədʒi/ | 거래조건 협상방법 → 가격·계약조건 조정 |
| 투자결정(投資決定) | Investment Decision · ID · /ɪnˈvestmənt dɪˈsɪʒən/ | 투자 여부 최종 판단 → 매입·보류·철회 선택 |
| 검증자료(檢證資料) | Supporting Evidence · SE · /səˈpɔːrtɪŋ ˈevɪdəns/ | 판단을 뒷받침하는 근거 → 제안서 신뢰성 확보 |
원문의 핵심 용어 체계와 정의를 최신 표 형식에 맞추어 재배치하였다.
H2. 1. 서론(Introduction)
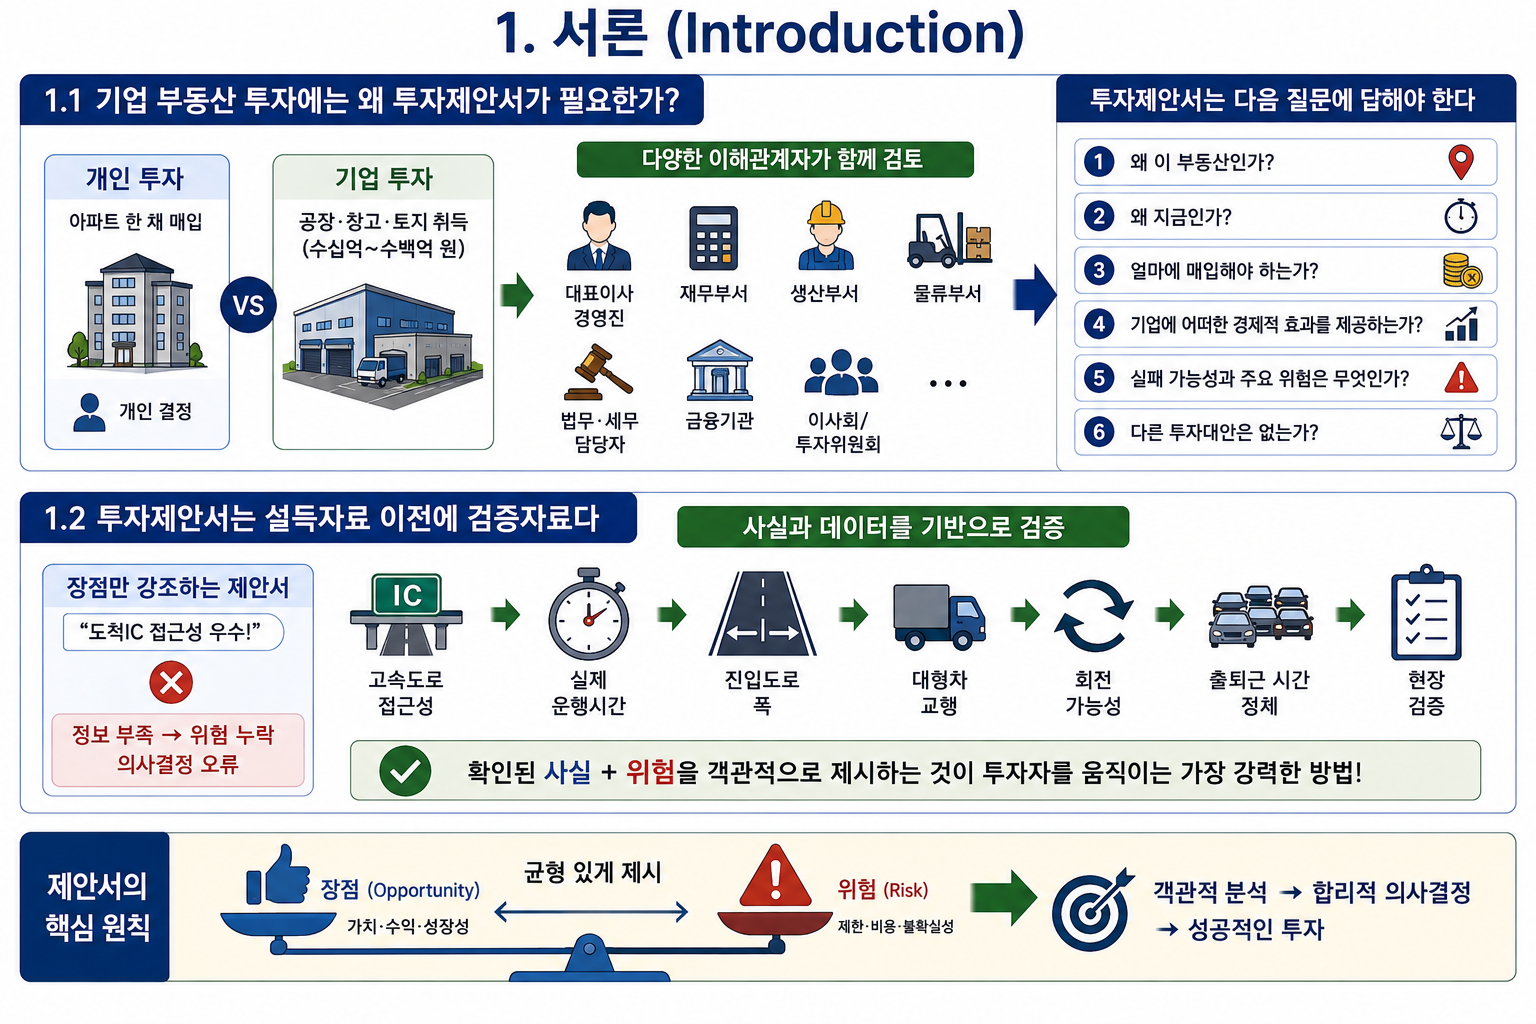
H3. 1.1 기업 부동산 투자에는 왜 투자제안서가 필요한가
개인 투자자가 아파트 한 채를 매입하는 것과 기업이 수십억 원에서 수백억 원 규모의 공장·창고·토지를 취득하는 것은 의사결정 구조가 다르다.
기업의 부동산 투자는 대표이사뿐 아니라 경영진, 재무부서, 생산부서, 물류부서, 법무·세무 담당자, 금융기관, 이사회 또는 투자위원회 등이 함께 검토할 수 있다.
따라서 전문적인 투자제안서는 다음 질문에 논리적으로 답해야 한다.
왜 이 부동산인가?
왜 지금인가?
얼마에 매입해야 하는가?
기업에 어떠한 경제적 효과를 제공하는가?
실패 가능성과 주요 위험은 무엇인가?
다른 투자대안은 없는가?
H3. 1.2 투자제안서는 설득자료 이전에 검증자료다
전문적인 제안서는 장점만 강조하지 않는다.
예를 들어
도척IC 접근성 우수
라는 표현만으로는 부족하다.
고속도로 접근성 → 실제 운행시간 → 진입도로 폭 → 대형차 교행 → 회전 가능성 → 출퇴근 시간 정체 → 현장검증
까지 분석해야 한다.
즉 투자자를 움직이는 가장 강력한 방법은 장점을 과장하는 것이 아니라 확인된 사실과 위험을 객관적으로 보여주는 것이다. 원문 역시 제안서에서 장점과 위험을 동시에 제시하는 것을 핵심 원칙으로 설명하고 있다.
H2. 2. 이론적 배경(Literature Review)
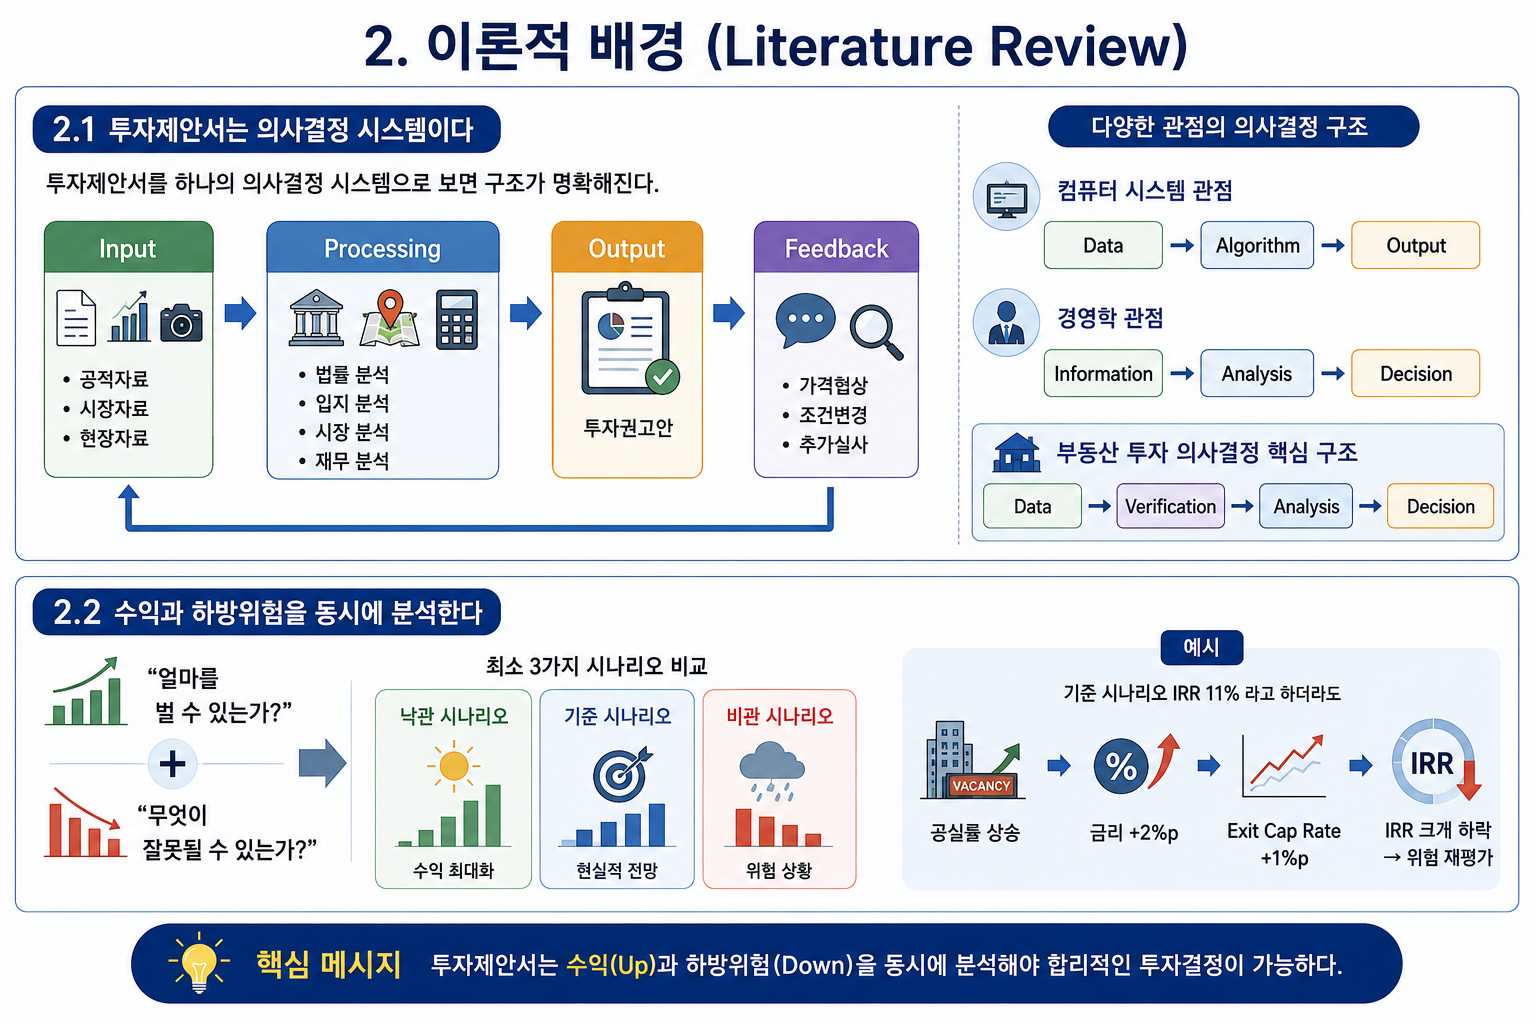
H3. 2.1 투자제안서는 의사결정 시스템이다
투자제안서를 하나의 의사결정 시스템으로 보면 구조가 명확해진다.
Input → 공적자료·시장자료·현장자료
Processing → 법률·입지·시장·재무 분석
Output → 투자권고안
Feedback → 가격협상·조건변경·추가실사
컴퓨터 시스템 관점에서는
Data → Algorithm → Output
경영학 관점에서는
Information → Analysis → Decision
부동산 투자에서는 여기에 Verification이 추가된다.
따라서 기업 부동산 투자제안서의 핵심 구조는
Data → Verification → Analysis → Decision
이다.
H3. 2.2 수익과 하방위험을 동시에 분석한다
전문적인 투자자는
“얼마를 벌 수 있는가?”
뿐만 아니라
“무엇이 잘못될 수 있는가?”
를 함께 질문한다.
따라서 최소한
낙관 시나리오 → 기준 시나리오 → 비관 시나리오
를 비교해야 한다.
예를 들어 기준 IRR이 11%라고 하더라도
공실률 상승 → 금리 +2%p → Exit Cap Rate +1%p
상황에서 IRR이 크게 하락한다면 투자위험을 다시 평가해야 한다.
H2. 3. 관계 법령 및 제도 분석
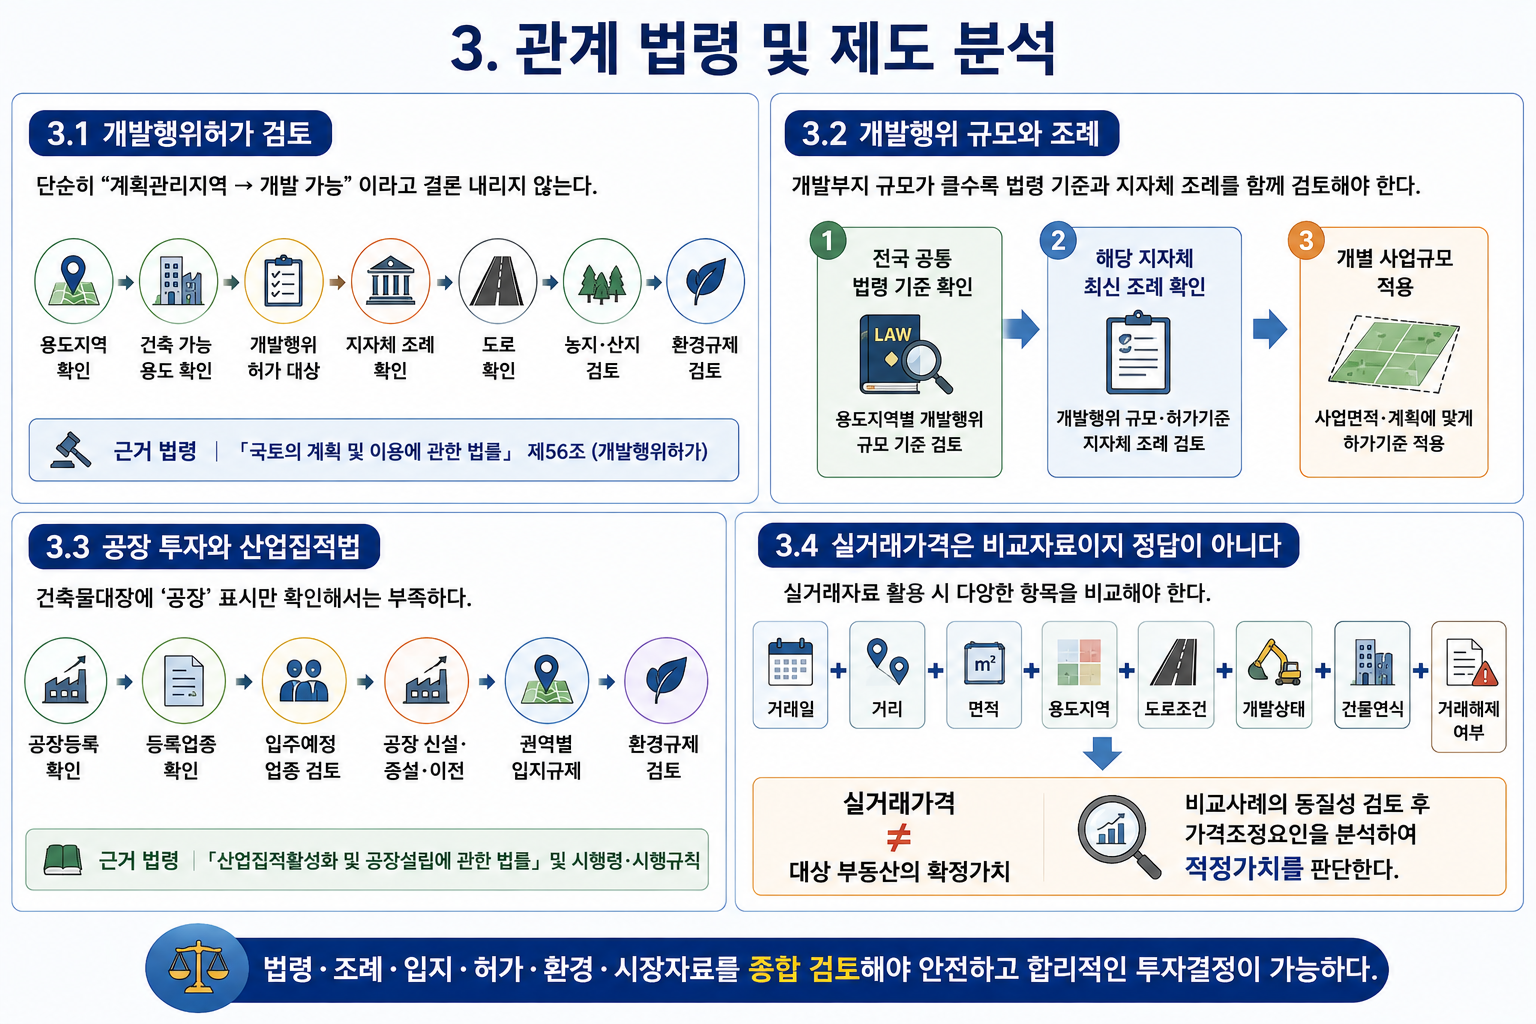
H3. 3.1 개발행위허가 검토
토지개발 투자제안서에서는 단순히
계획관리지역 → 개발 가능
이라고 결론 내리지 않는다.
용도지역 → 건축 가능 용도 → 개발행위허가 → 지자체 조례 → 도로 → 농지·산지 → 환경규제
순으로 검토해야 한다.
원문은 「국토의 계획 및 이용에 관한 법률」 제56조에 따른 개발행위허가 검토를 기업 투자제안서의 기본적인 법률 검토사항으로 제시하고 있다.
H3. 3.2 개발행위 규모와 조례
개발부지의 규모가 커질수록 용도지역별 개발행위 규모와 해당 지방자치단체의 조례를 함께 검토해야 한다.
따라서 전국 공통 법령기준 확인 → 해당 지자체 최신 조례 확인 → 개별 사업규모 적용
순서가 필요하다.
H3. 3.3 공장 투자와 산업집적법
공장 투자제안서는 건축물대장에 단순히 ‘공장’이라고 표시되어 있는지만 확인해서는 부족하다.
공장등록 → 등록업종 → 입주예정 업종 → 공장 신설·증설·이전 → 권역별 입지규제 → 환경규제
를 함께 검토해야 한다.
H3. 3.4 실거래가격은 비교자료이지 정답이 아니다
실거래자료를 활용할 때는
거래일 → 거리 → 면적 → 용도지역 → 도로 → 개발상태 → 건물연식 → 거래해제 여부
등을 함께 비교해야 한다.
즉,
실거래가격 ≠ 대상 부동산의 확정가치
이며 비교사례의 동질성을 검토한 뒤 가격조정요인을 분석해야 한다.
H2. 4. 핵심 이론 분석
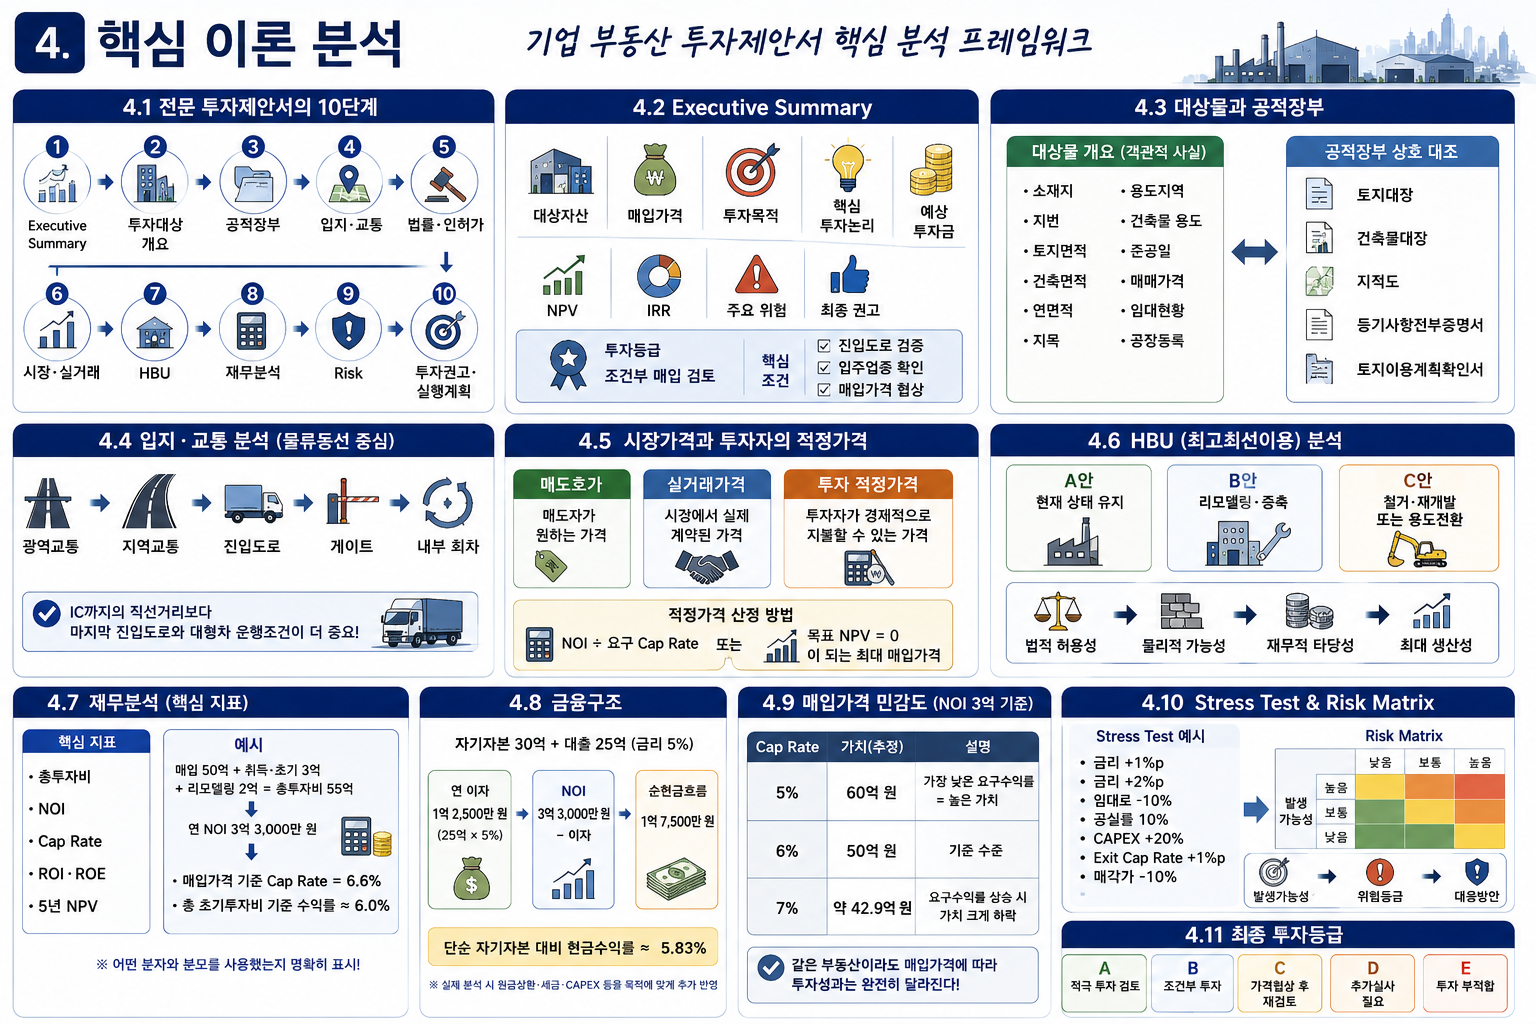
H3. 4.1 전문 투자제안서의 10단계
기업용 투자제안서는 다음 구조로 작성할 수 있다.
Executive Summary → 투자대상 개요 → 공적장부 → 입지·교통 → 법률·인허가 → 시장·실거래 → HBU → 재무분석 → Risk → 투자권고·실행계획
H3. 4.2 Executive Summary
경영자가 첫 페이지에서 파악해야 할 핵심은 다음과 같다.
대상자산 → 매입가격 → 투자목적 → 핵심 투자논리 → 예상 투자금 → NPV → IRR → 주요 위험 → 최종 권고
예를 들면
투자등급 → 조건부 매입 검토
핵심 조건 → 진입도로 검증 + 입주업종 확인 + 매입가격 협상
처럼 명확하게 표현할 수 있다.
H3. 4.3 대상물과 공적장부
대상물 개요에서는 분석보다 객관적 사실을 먼저 제시한다.
소재지 → 지번 → 토지면적 → 건축면적 → 연면적 → 지목 → 용도지역 → 건축물 용도 → 준공일 → 매매가격 → 임대현황 → 공장등록
그리고
토지대장 → 건축물대장 → 지적도 → 등기사항전부증명서 → 토지이용계획확인서
를 상호 대조한다.
H3. 4.4 입지·교통 분석
기업용 부동산의 입지는 단순한 지도상의 거리가 아니다.
광역교통 → 지역교통 → 진입도로 → 게이트 → 내부 회차
순으로 실제 물류동선을 분석한다.
특히 공장·창고에서는 IC까지의 직선거리보다 마지막 진입도로와 실제 대형차 운행조건이 중요한 경우가 많다.
H3. 4.5 시장가격과 투자자의 적정가격
투자제안서에서는 다음 세 가격을 구별해야 한다.
매도호가 → 매도자가 원하는 가격
실거래가격 → 시장에서 실제 계약된 가격
투자 적정가격 → 해당 투자자가 경제적으로 지불할 수 있는 가격
적정가격은
NOI ÷ 요구 Cap Rate
또는
목표 NPV = 0이 되는 최대 매입가격
등으로 역산할 수 있다.
H3. 4.6 HBU 분석
현재 이용상태만 분석해서는 안 된다.
A안 → 현재 상태 유지
B안 → 리모델링·증축
C안 → 철거·재개발 또는 용도전환
을 비교하고
법적 허용성 → 물리적 가능성 → 재무적 타당성 → 최대 생산성
순으로 평가한다.
H3. 4.7 재무분석
기업 투자제안서에는 최소한
총투자비 → NOI → Cap Rate → ROI → ROE → 5년 NPV → 10년 NPV → IRR → Payback Period → Debt Service → LTV
등을 검토할 수 있다. 필요하다면 ICR과 DSCR도 추가한다.
예를 들어
매입가격 50억 원 → 취득·초기비용 3억 원 → 리모델링 2억 원 → 총투자비 55억 원 → 연 NOI 3억 3,000만 원
이라면,
매입가격 기준 Cap Rate = 6.6%
총 초기투자비 기준 수익률 ≈ 6.0%
이다.
따라서 수익률을 제시할 때는 어떤 분자와 분모를 사용했는지 명확하게 표시해야 한다.
H3. 4.8 금융구조
자기자본 30억 원 → 대출 25억 원 → 금리 5%
라면 단순 연 이자는 1억 2,500만 원이다.
NOI 3억 3,000만 원에서 이자만 차감하면 1억 7,500만 원이 남는다.
단순 자기자본 대비 현금수익률은 약 5.83%다.
다만 실제 분석에서는 원금상환·세금·CAPEX 등을 목적에 따라 추가해야 한다.
H3. 4.9 매입가격 민감도
NOI 3억 원을 기준으로 하면
Cap Rate 5% → 가치 60억 원
Cap Rate 6% → 가치 50억 원
Cap Rate 7% → 약 42억 8,600만 원
이다.
같은 부동산이라도 매입가격에 따라 투자성과는 완전히 달라진다.
H3. 4.10 Stress Test와 Risk Matrix
투자제안서는 기준 시나리오만 제시해서는 안 된다.
금리 +1%p → 금리 +2%p → 임대료 -10% → 공실률 10% → CAPEX +20% → Exit Cap Rate +1%p → 매각가 -10%
등을 분석한다.
그리고
발생가능성 × 영향도 → 위험등급 → 대응방안
의 Risk Matrix로 연결한다.
H3. 4.11 최종 투자등급
A → 적극 투자 검토
B → 조건부 투자
C → 가격협상 후 재검토
D → 추가실사 필요
E → 투자 부적합
그러나 중요한 것은 등급 그 자체가 아니라
“왜 그 등급인가?”
를 자료와 수치로 설명하는 것이다.
H2. 5. 실무 사례 연구(Case Study)
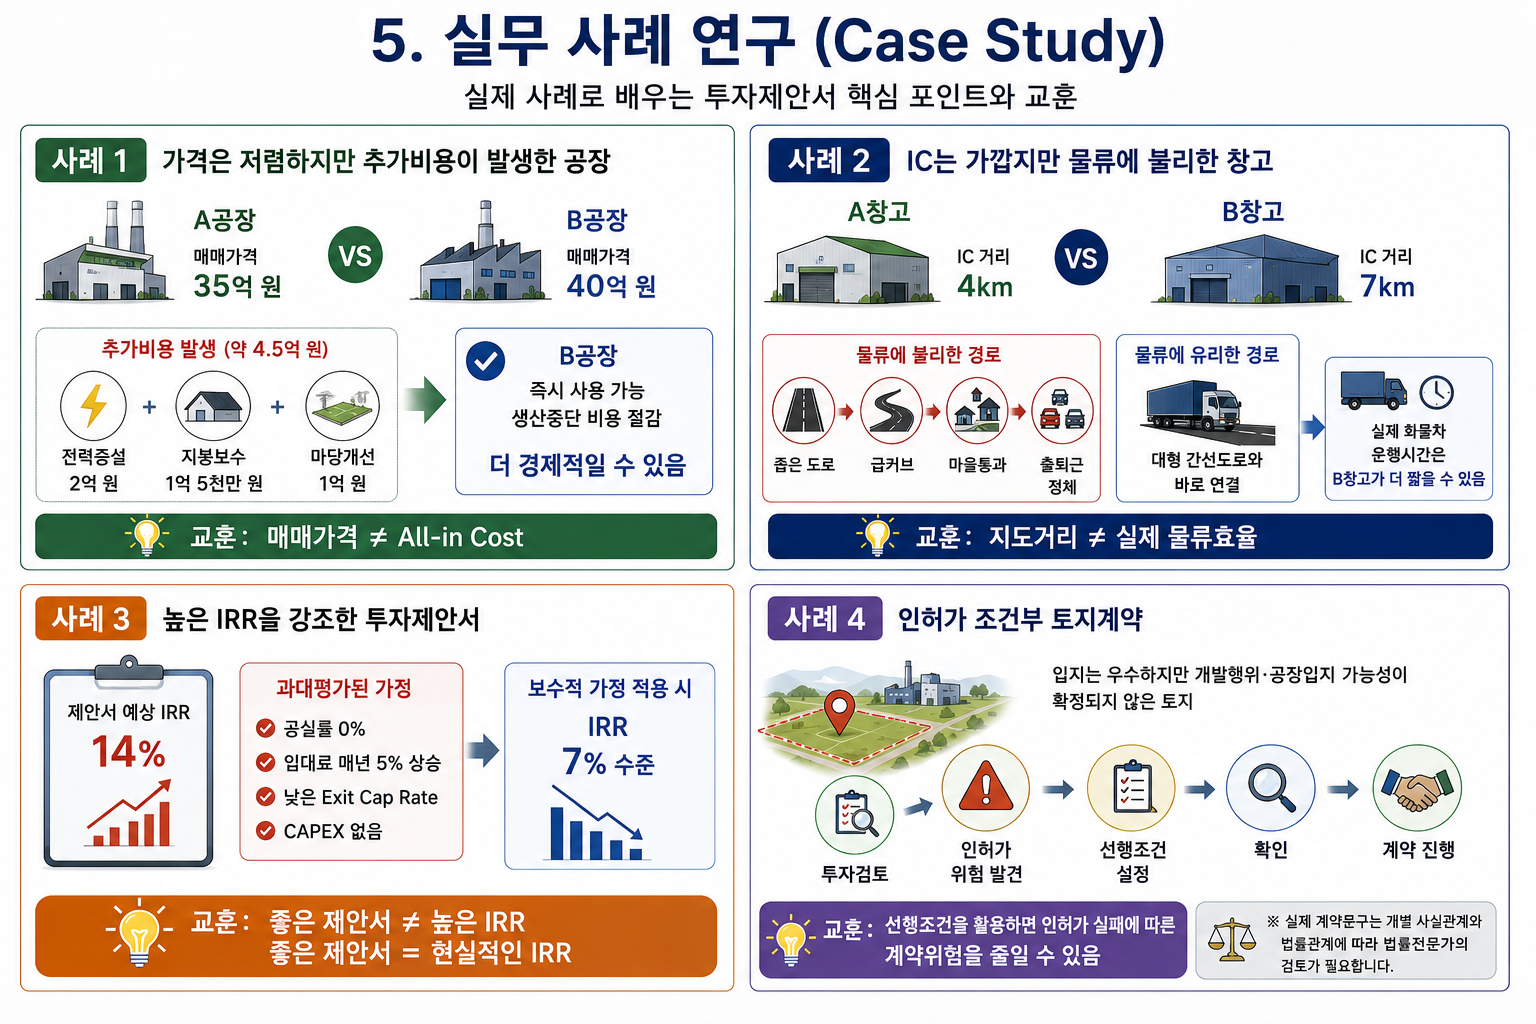
투자제안서와 계약 실무 현장에서 마주한 4가지 치명적인 착각과 교훈
부동산 시장이나 산업용 자산 취득 현장에서 수십 년간 수많은 투자자와 법인 대표들을 마주하다 보면, “매매가격이 눈에 띄게 저렴하니 이 물건이 무조건 최고다”, “지도상으로 IC가 가까우니 물류 효율은 완벽하다”, “투자제안서에 수익률(IRR)이 14%라고 찍혀 있으니 대박 보장이다”, “입지가 마음에 드니 일단 계약서부터 도장을 찍고 인허가는 나중에 풀면 된다”는 단편적인 겉모습에 현혹되어 뼈아픈 실수를 저지르는 경우를 적지 않게 보게 됩니다. 부동산 거래와 투자 분석의 진정한 실력은 화려한 표면적 숫자나 광고성 제안서에 휘둘리지 않고, 눈에 보이지 않는 추가 개보수 비용, 실제 도로 동선의 물리적 한계, 보수적 가정을 적용한 실질 수익률, 그리고 계약서상의 안전장치(조건부 계약)를 꼼꼼히 챙기는 현장 검증력에서 판가름 납니다. 공인중개사로서 30년간 현장을 지켜오며 체득한 암묵지와 경영학적 분석의 노하우를 바탕으로, 투자 계약을 체결할 때 반드시 거쳐야 할 치명적인 함정 4가지를 생생한 사례로 짚어보고자 합니다.
사례 1. 가격은 저렴하지만 추가비용이 발생한 공장
제조업 법인을 운영하는 대표 A 씨는 확장 공장을 매입하기 위해 두 개의 매물을 놓고 저울질했습니다. A 공장은 매매가격이 35억 원인 반면, B 공장은 40억 원으로 A 공장보다 5억 원이나 더 비쌌습니다. A 씨는 “시작부터 5억 원을 아끼는 A 공장이 무조건 남는 장사”라며 계약을 서둘렀습니다.
하지만 현장을 정밀 실사해 보니 A 공장은 겉보기만 저렴할 뿐이었습니다. 노후된 전력설비를 증설하는 데 2억 원, 무너져가는 지붕을 보수하는 데 1억 5,000만 원, 흙먼지가 날리는 마당을 콘크리트로 포장하는 데 1억 원 등 총 4억 5,000만 원이라는 막대한 추가 개보수 비용이 숨어 있었습니다. 설상가상으로 공사 기간 동안 발생하는 생산 중단 손실까지 더하면, 곧바로 입주해 가동할 수 있는 40억 원짜리 B 공장을 사는 것이 결과적으로 훨씬 더 경제적이었음을 뒤늦게 깨달았습니다.
-
실무적 검증 흐름: 표면 매매가 비교(35억 원 vs 40억 원) -> 공장 상태 정밀 실사 -> 숨은 추가 비용 산출(전력증설·지붕보수·마당개선 등 약 4억 5,000만 원) -> 생산중단 비용 포함 All-in Cost 종합 비교
-
교훈: 부동산 거래에서 겉보기의 ‘매매가격’이 곧 ‘최종 투입 비용(All-in Cost)’을 의미하지는 않습니다. 싼 가격 뒤에 숨겨진 막대한 시설 개선 비용과 생산 중단 손실을 계산하지 않으면 싼 게 비지떡이라는 뼈아픈 진실을 마주하게 됩니다.
사례 2. IC는 가깝지만 물류에 불리한 창고
물류 유통 법인의 실무자 B 씨는 수도권 인근의 신규 창고 부지를 물색하던 중 두 곳의 후보지를 지도상에서 비교했습니다. A 창고는 고속도로 인터체인지(IC)까지의 직선 거리가 불과 4km였고, B 창고는 7km로 거리가 다소 멀었습니다. 지도만 보면 당연히 A 창고가 물류의 압승처럼 보였습니다.
하지만 현장 답사를 나가 실제 대형 25톤 화물차를 몰고 두 지점을 왕복해 보고는 생각이 180도 뒤집혔습니다. A 창고로 향하는 길은 폭이 좁고 급커브가 많았으며, 주민들이 밀집한 구불구불한 마을 안길을 통과해야 하는 데다 출퇴근 시간마다 극심한 정체까지 겹쳐 실제 운행 시간이 턱없이 오래 걸렸습니다. 반면 거리가 멀어 보였던 B 창고는 왕복 6차선의 넓은 간선도로와 다이렉트로 연결되어 있어 대형 트럭이 시원하게 속도를 낼 수 있었고, 실제 화물 운송 시간은 B 창고가 훨씬 더 짧았습니다.
-
실무적 검증 흐름: 지도상 직선 거리 비교 (A창고 4km vs B창고 7km) -> 대형 화물차 실차 테스트 -> 도로 폭·급커브·마을 통과 여부 및 출퇴근 정체 구간 조사 -> 실제 화물 운송 소요 시간 정밀 측정
-
교훈: 지도상의 ‘직선 거리’가 곧 ‘물류 효율성’을 대변하지는 않습니다. 대형 화물차가 통과할 수 있는 진입도로의 실질적 스펙과 교통 흐름을 현장에서 직접 발로 뛰며 검증해야 합니다.
사례 3. 높은 IRR을 강조한 투자제안서
부동산 펀드 운용역 C 씨는 대형 상업용 빌딩 인수를 검토하며 매각 주관사가 가져온 투자제안서(IM)를 펼쳐 들었습니다. 제안서 맨 앞장에는 내부수익률(IRR)이 무려 14%에 달한다는 화려한 장밋빛 수치가 적혀 있어 심사역들의 눈을 사로잡았습니다.
하지만 깐깐한 C 씨는 제안서의 ‘가정(Assumption)’ 부분을 돋보기로 들여다보기 시작했습니다. 놀랍게도 그 환상적인 IRR은 ‘공실률 제로(0%)’, ‘매년 임대료 5% 폭등’, ‘매각 시점의 비현실적으로 낮은 Exit Cap Rate’, ‘향후 10년간 시설 유지보수비(CAPEX) 제로’라는 눈을 의심케 할 만큼 비현실적인 가정들을 기초로 만들어진 허상에 불과했습니다. 시장의 냉정한 현실을 반영해 보수적인 가정으로 다시 시뮬레이션을 돌려보자, 실질 IRR은 7% 수준으로 반토막이 나 버렸습니다.
-
실무적 검증 흐름: 투자제안서(IM) 상의 IRR(14%) 확인 -> 수익률 산출의 세부 가정(공실률·임대료 상승률·Exit Cap·CAPEX) 정밀 해부 -> 시장 기준에 맞춘 보수적 시나리오 재설정 -> 실질 IRR(7%) 산출 및 검증
-
교훈: 세상에 무조건 높은 수익률을 보장하는 투자제안서는 없습니다. 화려한 IRR 퍼센티지 뒤에 숨겨진 조작된 가정들을 걷어내고, 오직 냉정하고 보수적인 시뮬레이션 결과만을 믿어야 합니다.
사례 4. 인허가 조건부 토지계약
시행사업을 추진하던 D 씨는 수도권 요충지에 공장을 신축하기에 완벽한 조건을 갖춘 나대지를 발견했습니다. 매도인은 “지금 계약하지 않으면 다른 사람에게 넘어간다”며 당장 계약금부터 입금하라고 다그쳤습니다. 입지가 너무 탐났기에 D 씨는 마음이 급해졌습니다.
하지만 30년 현장 경험의 노하우를 가진 전문가의 조언을 받아들여, D 씨는 무모한 계약 대신 ‘인허가 조건부 계약’ 이라는 안전장치를 선택했습니다. “계약은 체결하되, 향후 3개월 이내에 관할 행정기관으로부터 공장설립 승인 및 개발행위허가를 득하는 것을 계약의 선행조건으로 하며, 만약 인허가가 불반려되거나 거부될 경우 계약은 무효로 하고 계약금은 즉시 전액 반환한다”는 단서를 특약사항에 명시했습니다. 다행히 인허가 과정에서 예상치 못한 규제 장벽이 발견되어 계약이 안전하게 해제됨으로써 수십억 원의 투자금을 허공에 날릴 뻔한 위기를 극복할 수 있었습니다. (※ 실제 계약 문구는 개별 거래의 사실관계에 따라 반드시 법률전문가의 검토가 필요합니다.)
-
실무적 검증 흐름: 우수한 입지의 토지 발굴 -> 무조건적 계약 체결 유혹 차단 -> 인허가 리스크 발견 -> 계약서 내 선행조건(Conditions Precedent) 및 계약금 반환 특약 명시 -> 인허가 결과에 따른 계약 확정 또는 해제 프로세스 가동
-
교훈: 입지가 아무리 뛰어나도 인허가가 나지 않으면 토지는 쓸모없는 흙더미에 불과합니다. 불확실성이 큰 개발 부지 거래에서는 철저한 ‘인허가 조건부 계약’이라는 안전장치를 통해 치명적인 계약 리스크를 원천 차단해야 합니다.
H2. 6. 실무 체크리스트

기업용 부동산 투자제안서는 다음 순서로 검토한다.
투자목적 → 기업 요구조건 → 대상 지번 → 현장답사 → 토지대장 → 건축물대장 → 지적도 → 등기사항전부증명서 → 토지이용계획 → 건축물 용도 → 공장등록 → 업종 → 개발행위 → 수도권 규제 → 환경 → 농지·산지 → 도로 → 대형차 → 전력 → 용수·오수 → 층고 → 바닥하중 → 시설노후 → 실거래 → 매도호가 → 유사사례 → 임대료 → 공실률 → 총투자비 → NOI → Cap Rate → ROI → ROE → DCF → NPV → IRR → HBU → Stress Test → Risk Matrix → 가격협상 → 계약조건 → 실행일정 → 최종 투자권고
이 모든 내용을 보고서 본문에 길게 넣어야 한다는 의미는 아니다.
핵심은 실제 Due Diligence 과정에서 중요한 항목을 빠뜨리지 않는 것이다.
H2. 7. 자주 묻는 질문(FAQ)
H3. Q1. 기업 투자제안서는 몇 페이지가 적당합니까?
정해진 페이지 수보다 Executive Summary와 상세 근거자료를 구분하는 것이 중요하다. 경영진용 핵심 요약은 간결하게 작성하고 상세 실사자료는 충분한 근거를 제시하는 방식이 효과적이다.
H3. Q2. 투자제안서에서 가장 중요한 부분은 무엇입니까?
Investment Thesis, 재무분석, 주요 Risk, 최종 투자권고안이다.
H3. Q3. 실거래가격만으로 시장가격을 판단할 수 있습니까?
그렇지 않다. 면적·용도지역·도로·건물상태·거래시점 등 비교사례와 대상물의 차이를 분석해야 한다.
H3. Q4. 토지이음만으로 개발 가능 여부를 확정할 수 있습니까?
최종 인허가 판단과 동일하게 볼 수 없다. 관계 법령·조례·공식 자료와 관계기관 확인이 추가로 필요하다.
H3. Q5. 기존 공장등록이 있으면 새로운 기업도 바로 사용할 수 있습니까?
반드시 그렇지는 않다. 입주기업의 업종과 입지·환경·공장 관련 규제를 다시 검토해야 한다.
H3. Q6. 가장 높은 IRR을 가진 물건을 선택하면 됩니까?
아니다. NPV·투자규모·현금흐름 안정성·재무가정·위험까지 함께 분석해야 한다.
H3. Q7. 투자제안서에 단점도 작성해야 합니까?
필요하다. 위험을 숨기기보다 위험요인과 대응방안을 함께 제시하는 것이 투자제안서의 신뢰도를 높인다.
H3. Q8. 투자제안서 작성에 AI를 활용할 수 있습니까?
시장자료 정리, 비교분석, Risk 분류, 보고서 초안 등에 활용할 수 있다. 다만 법령·공적자료·계산결과는 원자료로 검증해야 한다.
H3. Q9. 공장·창고 제안서에서는 어떤 사진이 중요합니까?
장식적인 사진보다 진입도로·게이트·마당·층고·전력설비·상하차 공간·주변환경 등 실제 투자판단에 필요한 사진이 중요하다.
H3. Q10. 최종 투자권고는 어떻게 작성하는 것이 좋습니까?
단순히 “매입 추천”이라고 쓰기보다
“매입가격 50억 원 이하 + 입주업종 확인 + 진입도로 검증을 조건으로 매입 검토”
처럼 가격과 선행조건을 함께 제시하는 것이 전문적이다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무에서 기업 고객에게 공장·창고·토지를 제안할 때 중요한 것은
“이 부동산이 좋습니다.”
라고 말하는 것이 아니다.
기업이 스스로
“왜 이 부동산이어야 하는가?”
를 이해할 수 있도록 객관적인 근거를 제공해야 한다.
기업대표는 부동산 가격만 보는 것이 아니다.
생산 → 물류 → 인력 → 금융비용 → 세금 → 사업확장 → 5년·10년 후 기업가치
를 함께 생각한다.
따라서 공장 하나를 제안하더라도
현재 공장 대비 물류비 절감 → 생산공간 증가 → 상하차 효율 → 초기 CAPEX → 증축 가능성 → 10년 NPV → 주요 Risk
까지 분석해야 한다.
그리고 투자제안서에서 가장 경계해야 할 것은 결론을 먼저 정해놓고 숫자를 맞추는 것이다.
정확한 분석순서는 반대다.
자료 → 법률 → 시장 → 비용 → 현금흐름 → 위험 → 결론
결론은 분석의 출발점이 아니라 결과여야 한다.
H2. 9. 정책 제언 및 투자 전략
앞으로 기업용 부동산 투자제안서는 단순한 PDF 보고서를 넘어 데이터 기반 의사결정 시스템으로 발전할 가능성이 크다.
GIS → 입지분석
공공데이터 → 산업·공장 분포
토지이용정보 → 규제분석
실거래자료 → 시장분석
교통데이터 → 물류시간
AI → 자료정리·Risk 추출
Excel·재무모델 → NPV·IRR
을 하나의 분석체계로 연결할 수 있다.
특히 기업 투자에서는 세 가지 가격을 구별해야 한다.
Seller Price → 매도자가 원하는 가격
Market Price → 시장 비교사례가 보여주는 가격
Investment Value → 해당 기업이 경제적으로 지불할 수 있는 가격
시장가치가 60억 원이라고 하더라도 기업의 요구수익률과 사업구조를 적용한 최대 투자금액이 52억 원이라면
“좋은 부동산이지만 우리 기업이 60억 원에 매입할 부동산은 아니다.”
라는 결론을 내릴 수 있다.
이것이 기업부동산 투자에서 필요한 합리적인 자본배분의 관점이다.
H2. 10. 결론(Conclusion)
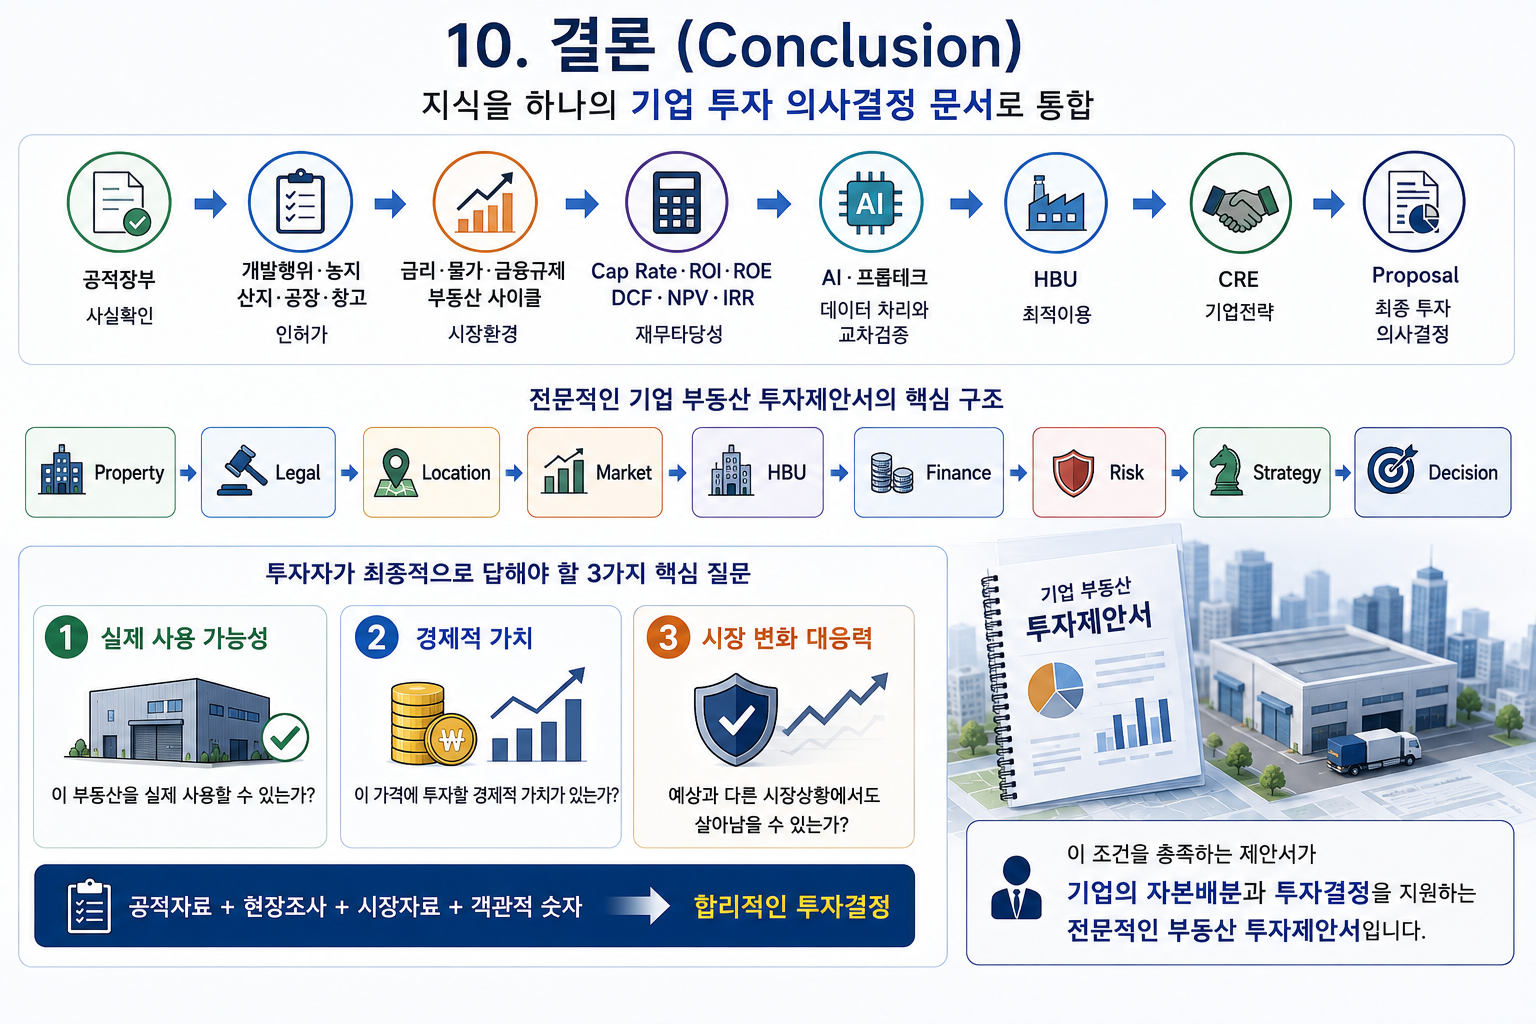
대학강의 15주차의 핵심은 지금까지 학습한 부동산 지식을 하나의 기업 투자 의사결정 문서로 통합하는 것이다.
공적장부 → 사실확인
개발행위·농지·산지·공장·창고 → 인허가
금리·물가·금융규제·부동산 사이클 → 시장환경
Cap Rate·ROI·ROE·DCF·NPV·IRR → 재무타당성
AI·프롭테크 → 데이터 처리와 교차검증
HBU → 최적이용
CRE → 기업전략
Proposal → 최종 투자 의사결정
으로 연결된다. 원문에서도 제15주차를 앞선 강의 내용을 Proposal로 통합·완성하는 단계로 정리하고 있다.
따라서 전문적인 기업 부동산 투자제안서는
Property → Legal → Location → Market → HBU → Finance → Risk → Strategy → Decision
의 구조를 갖추어야 한다.
그리고 최종적으로 투자자는 세 가지 질문에 답할 수 있어야 한다.
첫째, 이 부동산을 실제 사용할 수 있는가?
둘째, 이 가격에 투자할 경제적 가치가 있는가?
셋째, 예상과 다른 시장상황에서도 살아남을 수 있는가?
이 세 가지 질문에 공적자료, 현장조사, 시장자료와 객관적인 숫자로 답할 수 있다면 그 문서는 단순한 매물소개서가 아니다.
기업의 자본배분과 투자결정을 지원하는 전문적인 부동산 투자제안서다.
H2. 11. 참고문헌(References)
- 「국토의 계획 및 이용에 관한 법률」 제56조
- 건축물의 건축·공작물 설치, 토지의 형질변경, 토석 채취, 토지분할 등 개발행위허가 대상을 규정하는 핵심 조문이다. 투자제안서 작성 시 대상 토지의 개발 가능성을 법적으로 검토하는 출발점이 된다.
- 바로가기: 국가법령정보센터 – 국토계획법 제56조
- 「국토의 계획 및 이용에 관한 법률 시행령」 제55조
- 개발행위허가의 규모와 관련된 세부기준을 검토하는 하위법령이다. 투자제안서에서는 용도지역과 개발규모를 함께 검토하고 해당 지방자치단체 조례까지 연결하여 확인해야 한다.
- 바로가기: 국가법령정보센터 – 국토계획법 시행령
- 「산업집적활성화 및 공장설립에 관한 법률」
- 공장설립·증설·이전·업종변경, 공장등록 및 산업단지 관리 등을 검토하는 산업용 부동산의 핵심 법률이다. 공장 투자제안서의 법적·입지적 타당성을 검토하는 기본 근거가 된다.
- 바로가기: 국가법령정보센터 – 산업집적활성화 및 공장설립에 관한 법률
- 「산업집적활성화 및 공장설립에 관한 법률 시행령」
- 공장설립과 입지, 공장의 범위 및 산업단지 입주·관리 등에 관한 구체적인 적용기준을 검토하는 하위법령이다. 투자대상 공장의 실제 사용 가능성을 판단할 때 법률과 함께 확인해야 한다.
- 바로가기: 국가법령정보센터 – 산업집적법 시행령
- 「산업집적활성화 및 공장설립에 관한 법률 시행규칙」
- 공장설립 신청·변경신고·공장등록 등 실제 행정절차와 관련 서식을 확인하는 자료다. 투자제안서의 Due Diligence 단계에서 행정절차와 등록상태를 확인하는 데 활용한다.
- 바로가기: 국가법령정보센터 – 산업집적법 시행규칙
- 국토교통부 「토지이음」
- 용도지역·용도지구·용도구역과 각종 토지이용규제를 확인하는 대표적인 공공정보 시스템이다. 투자제안서에서는 대상 부동산의 법적 입지조건을 조사하는 기초자료로 활용한다.
- 바로가기: 국토교통부 토지이음 공식 홈페이지
- 국토교통부 「실거래가 공개시스템」
- 실제 신고된 부동산 거래가격을 조사하는 공식 시스템이다. 투자제안서에서는 대상 부동산과 입지·면적·용도 등이 유사한 거래사례를 조사하여 시장가격과 매입가격의 적정성을 비교하는 자료로 활용한다.
- 바로가기: 국토교통부 실거래가 공개시스템
- 「경기도 광주시 공장등록 현황」
- 경기도 광주시의 등록공장에 관한 공식 공공데이터다. 회사명·공장주소·생산품 등의 정보를 제공하므로 광주시 산업용 부동산의 공장 분포와 지역별 산업입지를 조사하는 보조자료로 활용할 수 있다.
- 바로가기: 공공데이터포털 – 경기도 광주시 공장등록 현황
- [실무 유의사항]
- 투자제안서(Investment Proposal)는 매물의 장점만 설명하는 광고자료가 아니라 Property → Legal → Location → Market → Finance → Risk → Strategy → Recommendation을 객관적인 근거자료로 검증하여 제시하는 의사결정 문서로 작성하는 것이 중요합니다.
- 토지·공장·창고 투자에서는 토지이음이나 프롭테크의 화면만으로 최종 판단하지 않고 등기사항전부증명서 → 토지대장 → 지적도 → 건축물대장 → 토지이용계획 → 현장 → 도로 → 개발행위 → 공장등록·업종 → 환경규제 → 실거래 → 투자재무를 종합적으로 교차검증해야 합니다.
- 법률·시행령·시행규칙·지방자치단체 조례 및 산업단지 관리계획은 개정될 수 있으므로 실제 매입·계약·개발·공장설립 시점에는 반드시 최신 규정을 다시 확인해야 합니다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
“부동산이라는 실물자산을 통해 경영 의사결정을 체험한다.”
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.