H1. 대학강의 3주차: 농지법·산지관리법과 토지개발 전략 — 농지취득·전용·8년 자경과 산지개발의 실무 분석
부제: 농지취득자격증명·농지대장·농지전용·산지전용·부담금·세금·토목비를 하나의 부동산경영 의사결정 구조로 분석하는 방법
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다. 컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
H2. 0. 초록(Abstract)
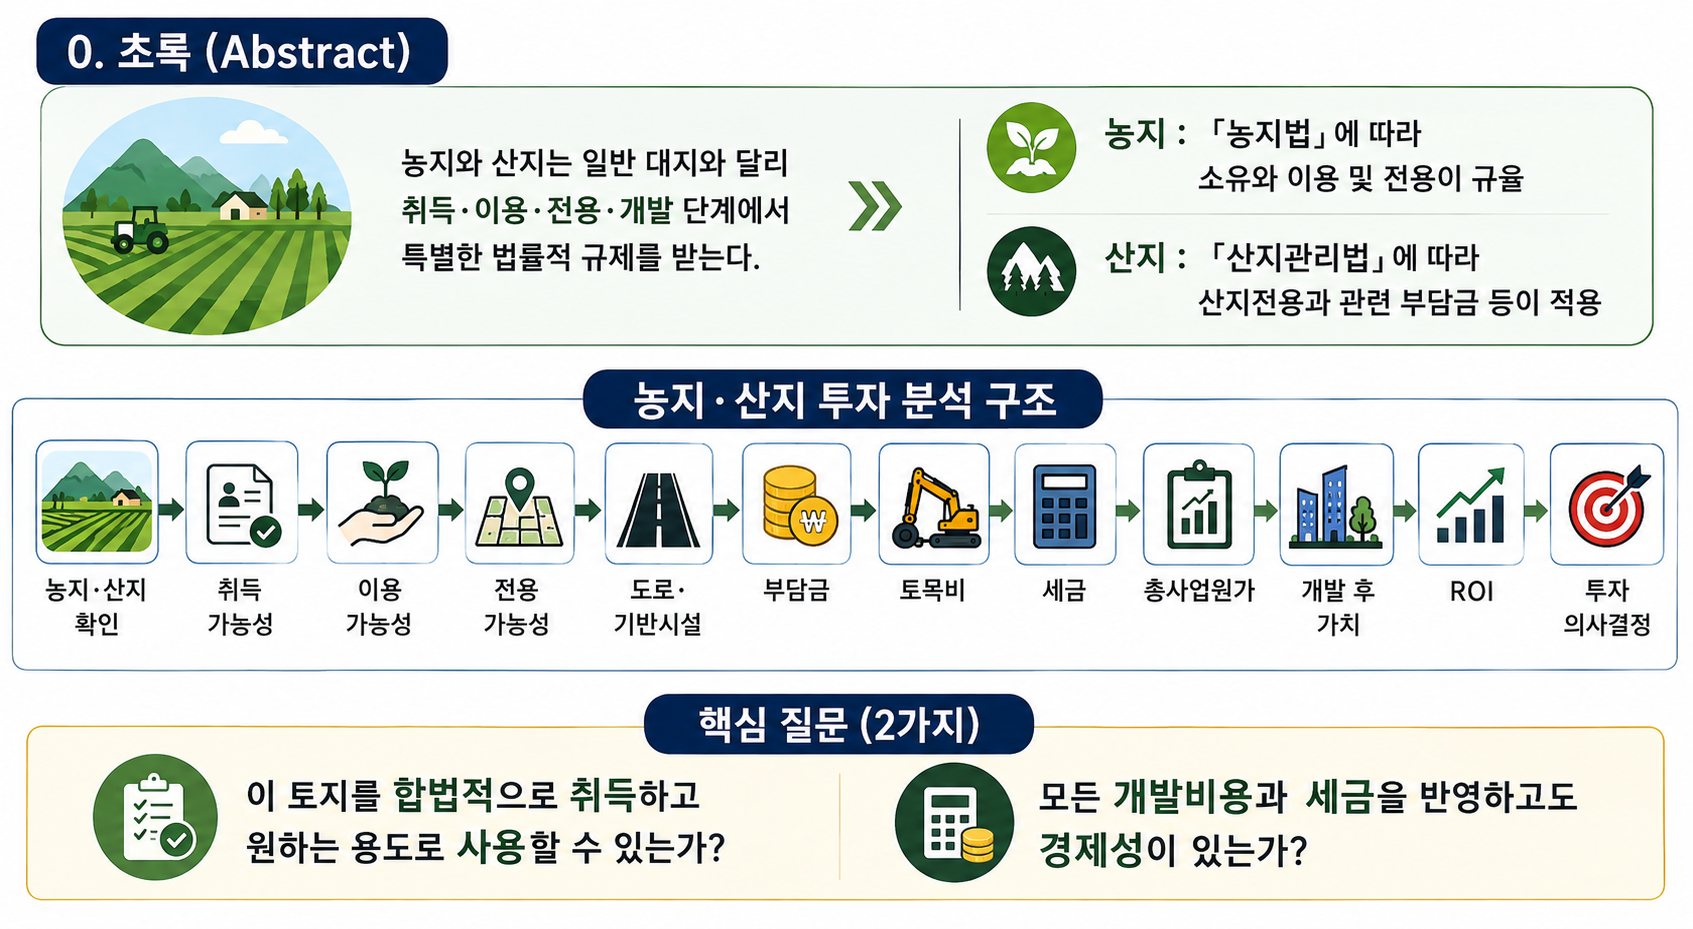
농지와 산지는 일반 대지와 달리 취득·이용·전용·개발 단계에서 특별한 법률적 규제를 받는다.
농지는 「농지법」에 따라 소유와 이용 및 전용이 규율되고, 산지는 「산지관리법」에 따라 산지전용과 관련 부담금 등이 적용된다.
따라서 농지·산지 투자는 단순히 가격이 저렴한지를 판단하는 것이 아니라 다음의 구조로 분석해야 한다.
농지·산지 확인 → 취득 가능성 → 이용 가능성 → 전용 가능성 → 도로·기반시설 → 부담금 → 토목비 → 세금 → 총사업원가 → 개발 후 가치 → ROI → 투자 의사결정
핵심은 다음 두 가지 질문이다.
“이 토지를 합법적으로 취득하고 원하는 용도로 사용할 수 있는가?”
“모든 개발비용과 세금을 반영하고도 경제성이 있는가?”
핵심 용어 정리
| 한글 용어 | 영어 원어 · 약어 · IPA | 쉬운 뜻 + 부동산 실무 의미 |
|---|---|---|
| 농지(農地) | Farmland /ˈfɑːrmlænd/ | 농작물 경작 등에 이용되는 토지. 일반 대지와 달리 소유·이용·전용에 「농지법」상 규제가 적용되므로 매입 전에 농지 여부와 이용목적을 확인한다. |
| 농지취득자격증명(農地取得資格證明) | Farmland Acquisition Qualification Certificate /ˈfɑːrmlænd ˌækwɪˈzɪʃən ˌkwɑːlɪfɪˈkeɪʃən sərˈtɪfɪkət/ | 농지를 취득할 자격이 있는지를 확인하는 행정증명. 농지 매매에서 취득 가능성을 사전에 검토하는 핵심 요소다. |
| 농지전용(農地轉用) | Farmland Conversion /ˈfɑːrmlænd kənˈvɜːrʒən/ | 농지를 농업생산 외의 목적으로 사용하는 것. 농지에 공장·창고·주택 등을 개발할 때 반드시 검토해야 할 핵심 절차다. |
| 농지전용허가(農地轉用許可) | Farmland Conversion Permit /ˈfɑːrmlænd kənˈvɜːrʒən ˈpɜːrmɪt/ | 농지를 다른 용도로 전용하기 위해 받는 허가. 개발계획과 토지매입 전에 허가 대상·가능성·조건을 확인해야 한다. |
| 농업진흥지역(農業振興地域) | Agricultural Promotion Area /ˌæɡrɪˈkʌltʃərəl prəˈmoʊʃən ˈeriə/ | 농지를 효율적으로 이용·보전하기 위해 지정된 지역. 개발행위와 농지전용 가능성을 판단할 때 중요한 규제사항이다. |
| 자경(自耕) | Self-Cultivation /self ˌkʌltɪˈveɪʃən/ | 농지소유자가 직접 농작업에 종사하는 것. 농지의 이용과 일부 세제요건 등을 검토할 때 실제 자경 여부가 중요하다. |
| 농지보전부담금(農地保全負擔金) | Farmland Preservation Charge /ˈfɑːrmlænd ˌprezərˈveɪʃən tʃɑːrdʒ/ | 농지전용에 따라 부과될 수 있는 부담금. 토지가격과 별도로 개발 총사업비에 포함하여 투자성을 분석해야 한다. |
| 산지(山地) | Forest Land /ˈfɔːrɪst lænd/ | 산림 및 산림과 관련된 일정한 토지. 임야라고 단순히 개발 가능성을 판단하지 말고 「산지관리법」상 산지구분과 규제를 확인해야 한다. |
| 보전산지(保全山地) | Conservation Forest Land /ˌkɑːnsərˈveɪʃən ˈfɔːrɪst lænd/ | 산림의 보전 등을 위해 이용이 제한되는 산지. 개발 목적의 토지라면 보전산지 해당 여부를 우선 확인해야 한다. |
| 준보전산지(準保全山地) | Semi-Conservation Forest Land /ˌsemi ˌkɑːnsərˈveɪʃən ˈfɔːrɪst lænd/ | 보전산지가 아닌 산지. 그렇다고 자동으로 개발 가능한 것은 아니며 산지전용·개발행위·도로·경사도 등을 추가 검토해야 한다. |
| 산지전용(山地轉用) | Forest Land Conversion /ˈfɔːrɪst lænd kənˈvɜːrʒən/ | 산지를 본래 용도 외의 다른 목적으로 사용하는 것. 임야에 공장·창고·주택 등을 개발할 때 핵심 인허가 사항이다. |
| 산지전용허가(山地轉用許可) | Forest Land Conversion Permit /ˈfɔːrɪst lænd kənˈvɜːrʒən ˈpɜːrmɪt/ | 산지를 다른 목적으로 이용하기 위해 필요한 허가. 산지구분·경사·입지·도로 등 실제 허가조건을 함께 검토해야 한다. |
| 대체산림자원조성비(代替山林資源造成費) | Forest Resource Replacement Charge /ˈfɔːrɪst rɪˈsɔːrs rɪˈpleɪsmənt tʃɑːrdʒ/ | 산지전용 등에 따라 부담할 수 있는 산림자원 조성 관련 비용. 산지개발의 총사업비와 수익성 계산에 반영해야 한다. |
| 개발행위허가(開發行爲許可) | Development Permit /dɪˈveləpmənt ˈpɜːrmɪt/ | 토지 형질변경·건축 등 일정한 개발행위에 필요한 허가. 농지전용이나 산지전용 가능성만으로 개발을 확정하지 말고 개발행위허가와 연계하여 검토한다. |
| 사업타당성(事業妥當性) | Feasibility Study (FS) /ˌfiːzəˈbɪləti ˈstʌdi/ | 사업의 법적·물리적·재무적 실행 가능성과 수익성을 종합적으로 검토하는 분석. 농지·산지 매입가격뿐 아니라 전용비·토목비·부담금 등을 포함하여 최종 투자 여부를 판단한다. |
H2. 1. 서론(Introduction)

H3. 1.1 농지와 산지는 왜 일반 토지보다 분석이 어려운가
같은 농지라도 도로조건, 농업진흥지역 여부, 용도지역, 기반시설, 개발 가능성에 따라 가치가 크게 달라진다.
산지도 마찬가지다.
완경사·도로접면·낮은 토목비 → 개발 가능성 상승
급경사·진입도로 부족·대규모 절토와 옹벽 → 개발비 증가
따라서 농지와 산지는 단순한 지목이 아니라 다음 요소를 함께 분석해야 한다.
법률 → 입지 → 취득 → 전용 → 개발 가능성 → 토목비 → 세금 → 최종 수익성
이는 원자료가 강조하는 농지·산지 가치판단의 기본 구조다.
H3. 1.2 농지는 이용 목적이 중요한 토지다
농지는 일반적인 투자상품과 달리 농업생산이라는 공익적 기능을 가지고 있으므로 취득부터 이용·임대·전용·처분까지 농지법상 검토가 필요하다.
따라서 중요한 것은
“농지를 살 수 있는가?”에서 끝나는 것이 아니라
“취득 후 적법하게 어떻게 이용할 것인가?” 까지 확인하는 것이다.
H3. 1.3 연구 목적
본 연구는 다음과 같은 실무 의사결정 체계를 제시하는 것을 목적으로 한다.
농지·산지 확인 → 법률 검토 → 취득 가능성 → 전용 가능성 → 개발비 산정 → 세금 검토 → 개발 후 가치 → 수익성 → 투자판단
H2. 2. 이론적 배경(Literature Review)
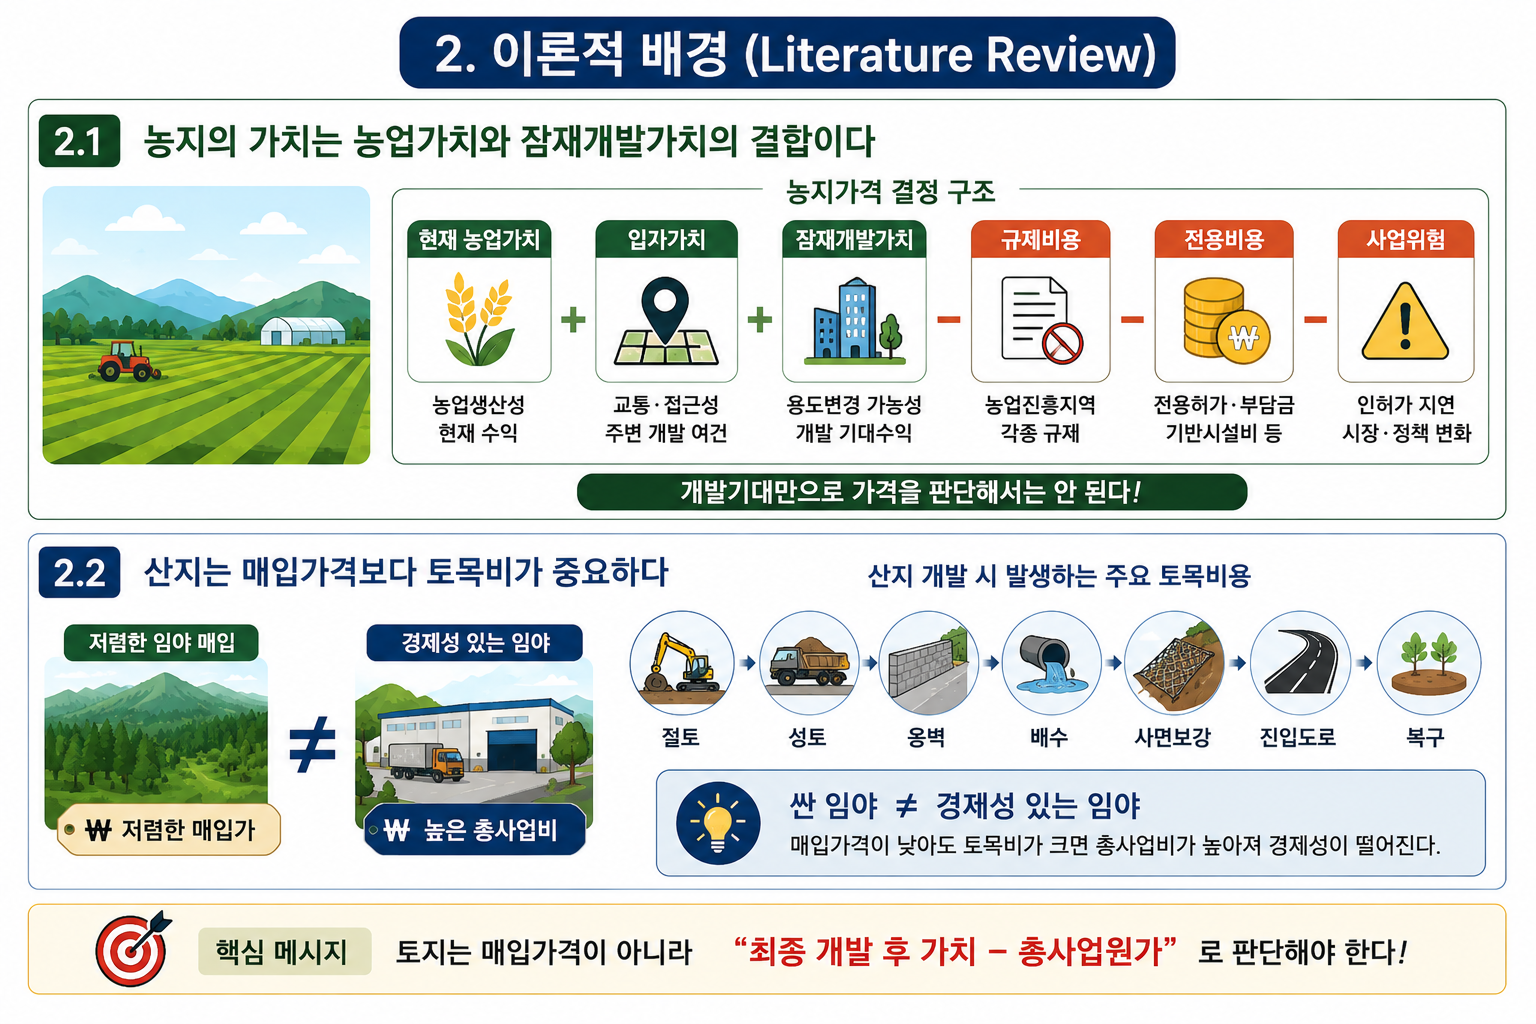
H3. 2.1 농지의 가치는 농업가치와 잠재개발가치의 결합이다
농지가격은 단순히 현재 농업생산성만으로 결정되지 않는다.
현재 농업가치 + 입지가치 + 잠재개발가치 – 규제비용 – 전용비용 – 사업위험
이라는 구조로 이해할 수 있다.
따라서 개발기대만으로 가격을 판단해서는 안 된다.
H3. 2.2 산지는 매입가격보다 토목비가 중요하다
산지는 저렴하게 매입하더라도
절토 → 성토 → 옹벽 → 배수 → 사면보강 → 진입도로 → 복구
과정에서 막대한 비용이 발생할 수 있다.
따라서
싼 임야 ≠ 경제성 있는 임야 라는 원칙이 중요하다.
H2. 3. 관계 법령 및 제도 분석

H3. 3.1 농지취득자격증명
농지를 취득할 때는 농지취득 목적, 실제 영농 가능성, 농업경영계획, 전용목적 취득 여부 등을 종합적으로 검토해야 한다.
따라서 농취증 발급 ≠ 자유로운 농지 이용이다.
H3. 3.2 농지대장
농지대장은 농지의 소유 및 이용 현황을 파악하는 중요한 행정자료다.
그러나 농지대장 하나만으로 판단하지 않고
농지대장 ↔ 등기사항전부증명서 ↔ 토지대장 ↔ 토지이용계획 ↔ 현장을 교차검증해야 한다.
H3. 3.3 농지전용
농지를 공장·창고·상가·주택 등의 부지로 이용하려면 농지전용과 함께 다른 인허가를 연결하여 검토해야 한다.
농지전용 → 개발행위허가 → 건축허가 → 도로 → 배수 → 기반시설
따라서 농지전용 가능성만으로 전체 개발 가능성을 판단해서는 안 된다.
H3. 3.4 8년 자경 양도소득세 감면
중요한 원칙은
8년 보유 ≠ 자동 감면이다.
보유기간 → 실제 자경기간 → 재촌요건 → 이용상태 → 도시지역 편입 → 소득요건 → 감면한도 → 증빙
등을 종합적으로 검토해야 한다.
H3. 3.5 산지전용과 대체산림자원조성비
임야 개발은 산지전용 가능성만 확인해서는 부족하다.
산지전용 → 개발행위 → 건축 가능성 → 도로 → 경사 → 대체산림자원조성비 → 토목비 → 사업성
으로 연결해야 한다.
H2. 4.핵심 이론 분석

H3. 4.1 농지투자 7단계 분석모델
1단계 농지 여부 확인
→ 실제 농지인가?
2단계 취득 가능성
→ 필요한 취득요건을 충족할 수 있는가?
3단계 농업진흥지역 여부
→ 보전규제는 어느 정도인가?
4단계 전용 가능성
→ 원하는 용도로 전환할 수 있는가?
5단계 기반시설
→ 도로·상하수도·전기 등이 가능한가?
6단계 개발비
→ 부담금·토목비·건축비는 얼마인가?
7단계 세후수익성
→ 모든 비용과 세금을 반영해도 투자성이 있는가?
H3. 4.2 산지개발 7단계 분석모델
산지구분 → 용도지역 → 산지전용 → 경사·표고·입목 → 도로 → 토목·복구비 → 사업성
산지는 특히 경사와 토목비가 최종 수익성에 큰 영향을 미친다.
H3. 4.3 농지·산지의 총사업원가
농지:
매입가격 + 전용비용 + 부담금 + 기반시설 + 건축비 + 금융비용 + 세금 = 총사업원가
산지:
매입가격 + 산지전용비용 + 대체산림자원조성비 + 토목비 + 옹벽·배수 + 도로 + 금융비용 = 총사업원가
결국 중요한 것은 “얼마에 샀는가”가 아니라 “사용 가능한 상태까지 얼마가 필요한가”이다.
H2. 5. 실무 사례 연구(Case Study)

농지와 임야 개발 현장에서 마주한 4가지 치명적인 착각과 교훈
부동산 시장에서 수십 년간 수많은 투자자와 기업을 마주하다 보면, “농지는 대지보다 무조건 싸다”, “오랫동안 가지고 있었으니 세금을 감면받을 것이다”, “임야는 가격이 저렴하니 토목공사를 좀 해도 남는다”는 식의 단순한 선입견 때문에 낭패를 보는 경우를 수없이 보게 됩니다. 겉보기의 싼 가격이나 막연한 기대감만 믿고 계약을 서두르면, 예상치 못한 전용부담금과 거대한 토목비 폭탄, 혹은 세무적 리스크에 직면하게 됩니다. 공인중개사로서 30년간 현장을 지켜오며 체득한 암묵지와 실무 검증의 노하우를 바탕으로, 농지와 임야를 개발할 때 반드시 거쳐야 할 치명적인 함정 4가지를 생생한 사례로 짚어보고자 합니다.
사례 1. 가격이 싼 농지
투자자 A 씨는 인근의 대지 시세에 비해 평당 가격이 훨씬 저렴하게 나온 농지를 발견하고 “이것이야말로 최고의 알짜 투자”라며 큰 기대를 품었습니다.
하지만 막상 그 농지를 공장이나 창고, 혹은 근린생활시설 부지로 개발하려고 구체적인 단계를 밟아보니 생각지도 못한 비용들이 눈덩이처럼 불어났습니다. 농지를 다른 용도로 바꾸기 위한 농지전용부담금은 물론이고, 진입도로를 법적 기준에 맞게 넓히는 도로확폭 공사, 건축 부지를 맞추기 위한 대규모 성토 작업, 우수를 처리하기 위한 배수시설 설치 비용까지 합산해 보니, 놀랍게도 최종 완성원가는 주변에 이미 개발되어 있는 토지와 별반 차이가 없거나 오히려 더 비싸져 버렸습니다.
-
실무적 검증 흐름: 저렴한 매입가 확인 → 농지전용부담금 산정 → 도로확폭 비용 검토 → 성토 및 토목비 산정 → 배수시설 비용 반영 → 최종 총사업원가 비교 검토
-
교훈: 토지 투자에서 가장 경계해야 할 것은 ‘표면적인 매입가격의 저렴함’입니다. 매입가격에서 멈추지 말고, 전용비용과 토목비를 모두 더한 ‘총사업원가’를 기준으로 개발 후 가치를 따져보는 냉철한 사고가 필수적입니다.
사례 2. 8년 이상 보유한 농지
농지를 장기간 소유해 온 매도인 B 씨는 “내가 무려 8년이 넘도록 이 땅을 가지고 있었으니, 당연히 양도소득세 감면(자경농지 감면)을 받아 세금을 거의 내지 않을 것”이라고 굳게 믿고 매매 계약을 추진했습니다.
그러나 세법과 실무에서 말하는 ‘8년 이상 자경농지 감면’은 단순히 등기부상에 이름을 올리고 세월이 흘렀다고 해서 자동으로 주어지는 혜택이 아닙니다. 농지의 소유자가 실제로 농사를 지었는지 여부(실제 자경), 농지 소재지에 거주했는지 여부(재촌), 공부상 지목뿐만 아니라 실제 농지 상태를 유지했는지 여부, 그리고 도시지역 편입 여부 등에 이르기까지 까다로운 요건을 모두 충족해야 합니다. 만약 이를 뒷받침할 객관적인 증빙자료를 제시하지 못한다면, 세무 신고 과정에서 감면이 배제되어 거액의 양도소득세 폭탄을 맞게 됩니다.
-
실무적 검증 흐름: 등기부 보유 기간 확인 → 실제 자경 여부 검증 → 재촌(거주지) 요건 확인 → 농지 상태 및 이용현황 조사 → 도시지역 편입 시기 확인 → 객관적 증빙자료(농지원부, 직불금 수령 내역 등) 대조
-
교훈: 장기 보유 농지라고 해서 세제 혜택을 당연시해서는 안 됩니다. 계약 체결 전에 실제 자경과 재촌 요건을 입증할 수 있는 서류와 법적 기준을 철저히 검증해야만 예상치 못한 세금 리스크를 예방할 수 있습니다.
사례 3. 저렴한 임야의 함정
투자자 C 씨는 산으로 둘러싸인 넓은 임야가 평당 단가가 매우 저렴하게 나온 것을 보고, 이를 매입하여 물류창고나 야적장으로 활용하려는 원대한 계획을 세웠습니다.
하지만 임야 투자의 진짜 무서운 점은 매입가격의 싼 맛 뒤에 숨겨진 막대한 개발 토목비에 있습니다. 경사진 산지 특성상 땅을 깎아내는 절토 공사, 깎아낸 절개지의 무너짐을 막기 위한 사면보강과 대규모 옹벽 설치, 우기철 토사 유출을 방지하기 위한 배수시설, 그리고 대형 차량이 진입할 수 있는 진입도로 개설 비용까지 계산해 보니, 임야를 싸게 사서 아낀 금액보다 토목 공사에 투입되는 비용이 훨씬 더 커져 버리는 배보다 배꼽이 더 큰 상황이 벌어졌습니다.
-
실무적 검증 흐름: 저렴한 매입가 확인 → 산지 경사도 및 지형 분석 → 절토 및 성토 계획 수립 → 사면보강 및 옹벽 설치비 산정 → 배수시설 및 진입도로 공사비 산정 → 총 토목비와 매입가 절감액 비교
-
교훈: 임야는 평지와 달리 토목공사의 난이도가 곧 사업의 성패를 가릅니다. 겉보기의 싼 토지가격에 현혹되지 말고, 사면보강과 옹벽, 배수비용이 매입가 절감액을 초과하지 않는지 면밀하게 따져봐야 합니다.
사례 4. 법인의 농지개발
제조업을 영위하는 법인 D 사는 공장 부지를 확장하기 위해 마음에 드는 농지를 먼저 덜컥 계약하고 나서, 나중에 관청에 들어가 공장설립 승인과 농지전용 허가를 받으려 했습니다.
그러나 일반 개인과 달리 법인이 농지를 취득하고 전용하는 절차는 훨씬 까다롭고 엄격한 법적 순서를 요구합니다. 법인이 농지를 취득할 수 있는 자격 요건과 농지취득자격증명(농취증) 발급 구조부터 검토하지 않고 섣부르게 계약을 맺었다가는, 농지전용 허가의 벽에 부딪혀 농취증조차 발급받지 못하고 계약금을 날리거나 소유권을 이전받지 못하는 진퇴양난에 빠지게 됩니다. 법인 명의의 농지 개발은 반드시 계약 체결 전에 인허가 순서와 리스크를 완벽하게 설계해야 합니다.
-
실무적 검증 흐름: 법인 농지취득 가능성 검토 → 농지전용 허가 요건 분석 → 개발행위허가 적합성 검토 → 공장입지 및 건축허가 가능성 타진 → 단계별 계약 조건 설계(인허가 선행 조건부 계약 등)
-
교훈: 법인의 부동산 개발은 순서가 뒤바뀌면 모든 것이 수포로 돌아갑니다. 계약서에 도장을 찍기 전에 ‘법인 농지취득 → 농지전용 → 개발행위 → 공장입지 및 건축허가’로 이어지는 전체 타임라인과 계약 구조를 치밀하게 짜야 합니다.
H2. 6. 실무 체크리스트

농지·산지 개발의 핵심 체크 흐름은 다음과 같다.
투자목적 → 토지대장·지적도·등기 → 토지이용계획 → 현장답사 → 농지·산지 구분 → 취득 가능성 → 농업진흥지역·산지구분 → 전용 가능성 → 도로 → 개발행위 → 경사·배수 → 기반시설 → 부담금 → 토목비 → 건축비 → 세금 → 금융비용 → 개발 후 가치 → ROI → 최종 투자판단
특히 계약 전에 반드시 다음 질문을 해야 한다.
“허가가 된다면 얼마의 수익이 발생하는가?”
그리고 동시에
“허가가 되지 않는다면 계약을 어떻게 종료할 것인가?”
까지 계약구조에 반영해야 한다.
H2. 7. 자주 묻는 질문(FAQ)
-
농지는 누구나 자유롭게 살 수 있습니까?
아니다. 농지법상 취득 및 소유에 관한 요건을 확인해야 한다.
-
농취증을 받으면 자유롭게 개발할 수 있습니까?
아니다. 취득과 전용·개발은 별개의 문제다.
-
농지에 바로 공장을 지을 수 있습니까?
농지전용·개발행위·건축허가·도로·공장입지 등을 함께 검토해야 한다.
-
농지대장만 확인하면 됩니까?
아니다. 등기·토지대장·토지이용계획·현장을 교차검증해야 한다.
-
농지를 8년 보유하면 세금이 자동 감면됩니까?
아니다. 실제 자경 등 법정요건을 충족해야 한다.
-
자경은 어떻게 입증합니까?
실제 영농을 뒷받침할 객관적 자료를 체계적으로 관리할 필요가 있다.
-
임야는 농지보다 개발하기 쉽습니까?
반드시 그렇지 않다. 산지전용·경사·도로·토목비 등이 중요하다.
-
산지전용에는 별도 비용이 발생합니까?
대체산림자원조성비 등 관련 비용을 검토해야 한다.
-
주변 임야가 개발되었으면 내 임야도 개발할 수 있습니까?
그렇다고 단정할 수 없다. 대상 필지별 규제를 확인해야 한다.
-
농지와 산지 중 어느 것이 투자에 유리합니까?
지목이 아니라 총사업원가와 개발 후 가치 및 위험을 비교해야 한다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무에서 농지·산지를 분석할 때 가장 중요한 원칙은 다음과 같이 정리할 수 있다.
“현재의 지목이 아니라 최종 사용 가능성을 산다.”
따라서 투자자의 사고방식도 발전해야 한다.
저가매입 중심 → 개발가능성 중심 → 총사업원가 중심 → 세후수익 중심
농지와 산지의 가격이 싸다는 사실보다 중요한 것은 취득할 수 있는가, 원하는 용도로 사용할 수 있는가, 전용 가능한가, 도로가 있는가, 개발비와 세금은 얼마인가, 그리고 완성 후 가치가 얼마인가이다.
H2. 9. 정책 제언 및 투자 전략
향후 농지·산지 투자분석은 공적 데이터와 GIS·AI를 결합하는 방향으로 발전할 수 있다.
농지공간정보 + 토지이용정보 + 지적정보 + 실거래가 + GIS + AI → 예비 투자분석
그러나 최종 의사결정은
AI 예비분석 → 공적 장부 → 관계법령 → 지자체 조례 → 행정기관 협의 → 세무·법률 검토 → 투자결정
순으로 이루어져야 한다.
H2. 10. 결론(Conclusion)

농지와 산지는 가격이 낮다는 이유만으로 좋은 투자대상이 되는 것이 아니다.
농지는
취득 → 이용 → 전용 → 개발 → 세금 → 수익성
산지는
산지구분 → 전용 → 경사·도로 → 토목 → 부담금 → 개발가치 → 수익성
의 구조로 분석해야 한다.
따라서 농지·산지 투자의 핵심 공식은 다음과 같다.
매입가격 + 전용비용 + 부담금 + 토목비 + 기반시설비 + 금융비용 + 세금 → 총사업원가
총사업원가 → 개발 후 시장가치 → 예상이익 → ROI → 투자 의사결정
제1주차에서 부동산을 “읽는 방법”을 배우고, 제2주차에서 토지의 “개발 가능성”을 판단했다면, 제3주차에서는 농지와 산지라는 규제형 토지를 대상으로 법률·개발·세금·재무를 통합하는 의사결정을 학습한다.
공적 장부 판독 → 개발 가능성 → 농지·산지 규제 → 총사업원가 → 세후수익 → 경영 의사결정
이 연결구조를 이해하는 것이 대학강의 3주차의 최종 학습목표이다.
H2. 11. 참고문헌(References)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
“부동산이라는 실물자산을 통해 경영 의사결정을 체험한다.”
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.