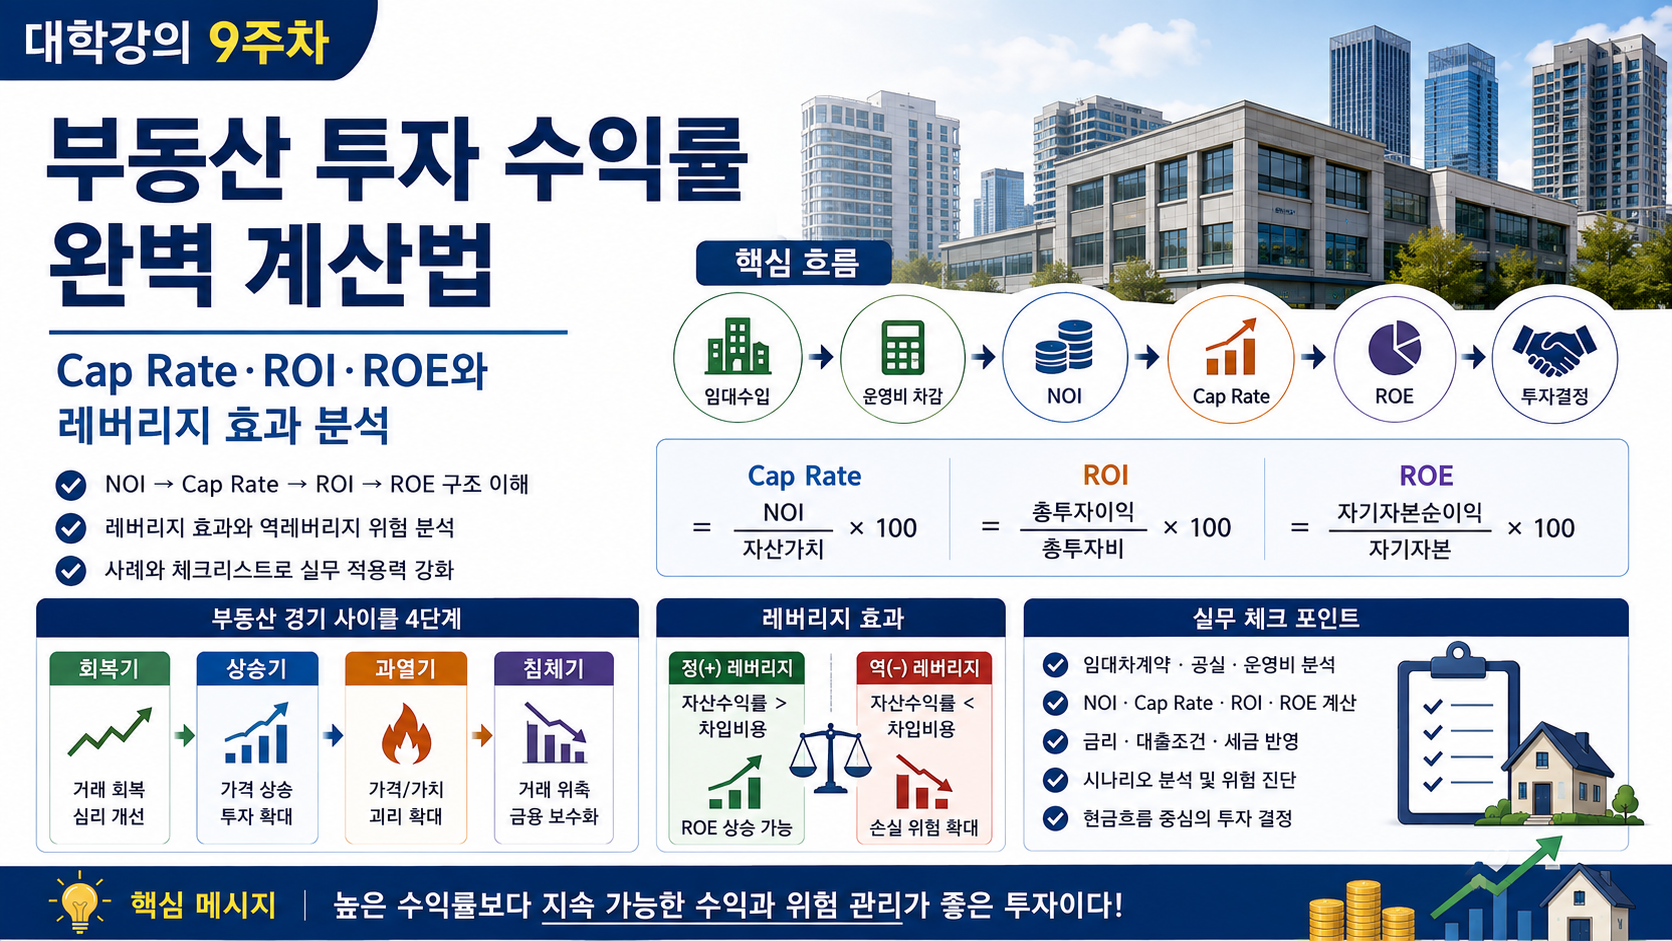
H1. 대학강의 9주차: 부동산 투자 수익률 완벽 계산법 Cap Rate·ROI·ROE와 레버리지 효과 분석
부제: NOI에서 자산수익률·자기자본수익률·대출금리·역레버리지까지 연결하는 부동산 투자 타당성 실전 분석
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다. 컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
H2. 0. 초록(Abstract)
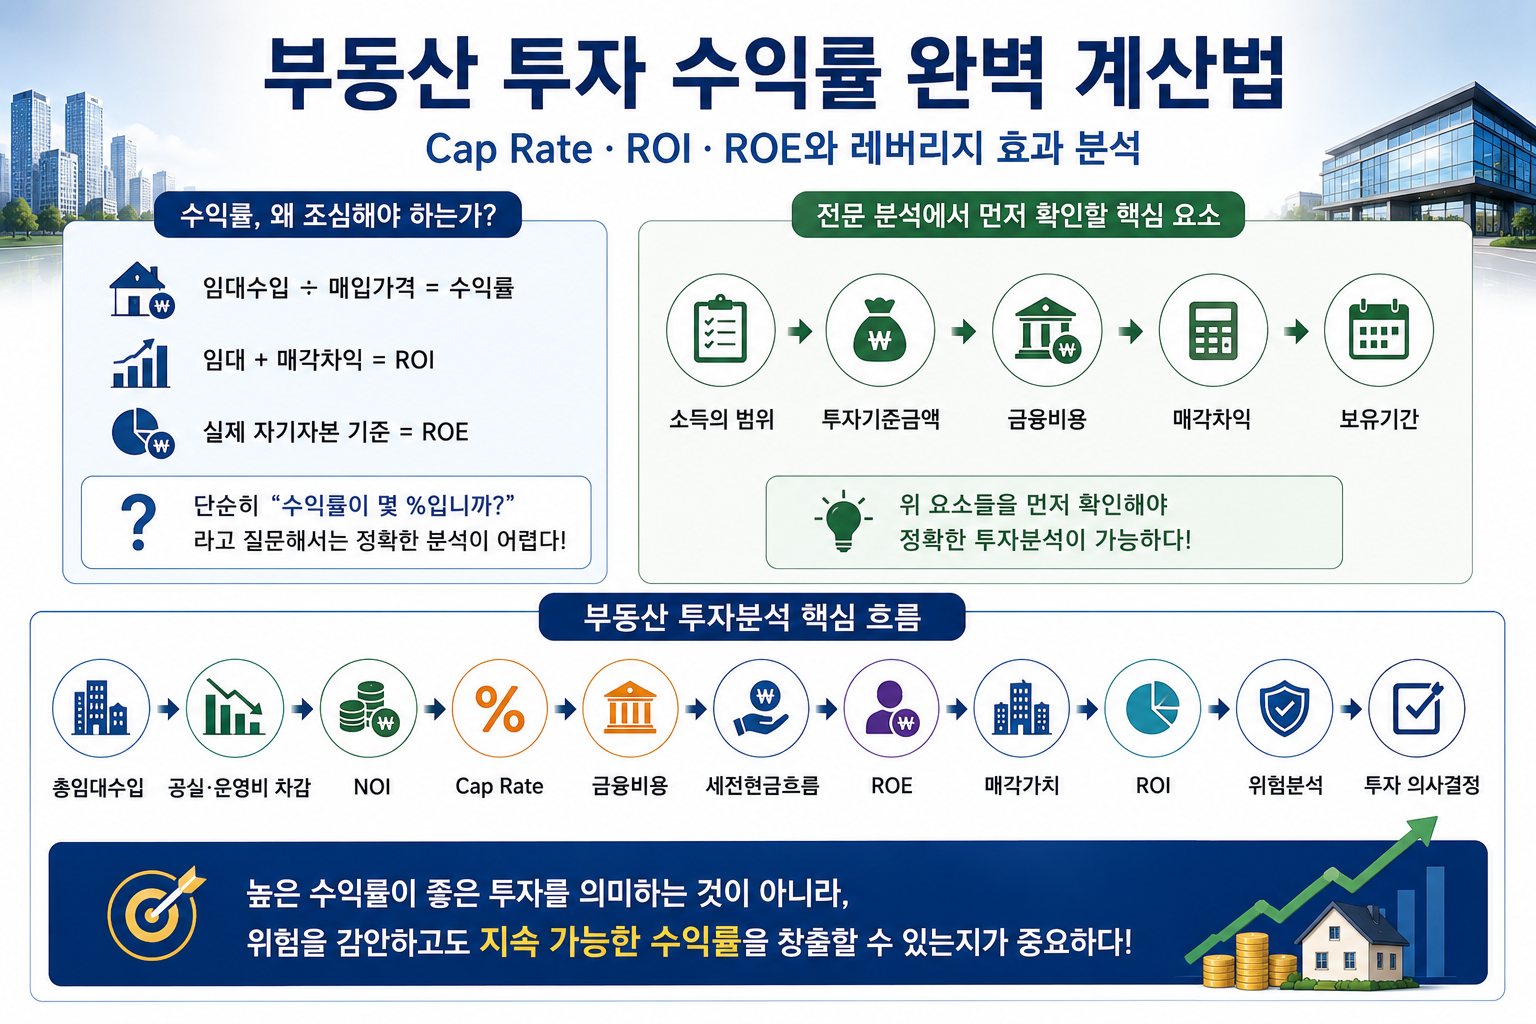
부동산 투자에서 가장 많이 사용하는 표현 가운데 하나가 ‘수익률’이다. 그러나 실무에서 수익률이라는 단어는 매우 조심해서 사용해야 한다.
같은 부동산이라도 어떤 투자자는 임대수입을 매입가격으로 나누어 수익률을 계산하고, 다른 투자자는 매각차익까지 포함하여 ROI를 계산하며, 또 다른 투자자는 실제 투입한 자기자본을 기준으로 ROE를 계산한다.
따라서 단순히
“수익률이 몇 %입니까?”
라고 질문해서는 정확한 투자분석이 어렵다.
전문적인 분석에서는
소득의 범위 → 투자기준금액 → 금융비용 → 매각차익 → 보유기간
을 먼저 확인해야 한다.
부동산 투자분석의 핵심 흐름은 다음과 같다.
총임대수입 → 공실·운영비 차감 → NOI → Cap Rate → 금융비용 → 세전현금흐름 → ROE → 매각가치 → ROI → 위험분석 → 투자 의사결정
결국 높은 수익률 자체가 좋은 투자를 의미하는 것이 아니라 위험을 감안하고도 지속 가능한 수익률을 창출할 수 있는지가 중요하다.
핵심 용어 정리
| 한글 용어 | 영어 원어·약어·IPA | 쉬운 뜻 + 부동산 실무 의미 |
|---|---|---|
| 순영업소득(純營業所得) | Net Operating Income · NOI · /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ | 운영수입에서 운영비를 뺀 소득 → 수익가치 분석 기준 |
| 자본환원율(資本還元率) | Capitalization Rate · Cap Rate · /ˌkæpɪtəlaɪˈzeɪʃən reɪt/ | NOI 대비 자산가치 비율 → 수익형 부동산 비교 |
| 투자수익률(投資收益率) | Return on Investment · ROI · /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ | 총투자비 대비 수익률 → 투자성과 평가 |
| 자기자본수익률(自己資本收益率) | Return on Equity · ROE · /rɪˈtɜːrn ɑːn ˈekwəti/ | 자기자본 대비 수익률 → 자본효율 평가 |
| 레버리지(槓杆效果) | Leverage · LEV · /ˈlevərɪdʒ/ | 대출을 활용한 투자 → 수익과 위험을 함께 확대 |
| 공실률(空室率) | Vacancy Rate · VR · /ˈveɪkənsi reɪt/ | 임대공간 중 빈 공간 비율 → NOI에 직접 영향 |
| 잠재총소득(潛在總所得) | Potential Gross Income · PGI · /pəˈtenʃəl ɡroʊs ˈɪnkʌm/ | 완전 임대 시 예상수입 → 임대수익 분석 출발점 |
| 유효총소득(有效總所得) | Effective Gross Income · EGI · /ɪˈfektɪv ɡroʊs ˈɪnkʌm/ | 공실·대손을 반영한 수입 → NOI 계산의 기초 |
| 운영비용(運營費用) | Operating Expenses · OPEX · /ˈɑːpəreɪtɪŋ ɪkˈspensɪz/ | 부동산 운영·관리비 → NOI 계산 시 차감 |
| 부채상환액(負債償還額) | Debt Service · DS · /det ˈsɜːrvɪs/ | 대출 원금과 이자 상환액 → 금융부담 판단 |
| 부채상환비율(負債償還比率) | Debt Service Coverage Ratio · DSCR · /det ˈsɜːrvɪs ˈkʌvərɪdʒ ˈreɪʃioʊ/ | NOI 대비 원리금 상환능력 → 대출 안정성 평가 |
| 현금수익률(現金收益率) | Cash-on-Cash Return · CoC · /kæʃ ɑːn kæʃ rɪˈtɜːrn/ | 자기자본 대비 현금수익 → 실제 투자수익 확인 |
| 자본적지출(資本的支出) | Capital Expenditure · CAPEX · /ˈkæpɪtəl ɪkˈspendɪtʃər/ | 대수선·설비교체 비용 → 실제 투자비 증가요인 |
| 요구수익률(要求收益率) | Required Rate of Return · RRR · /rɪˈkwaɪərd reɪt əv rɪˈtɜːrn/ | 투자자가 요구하는 최소수익률 → 투자 여부 판단기준 |
| 투자위험(投資危險) | Investment Risk · RISK · /ɪnˈvestmənt rɪsk/ | 실제수익이 예상과 달라질 위험 → 수익률·가격 결정에 반영 |
H2. 1. 서론(Introduction)
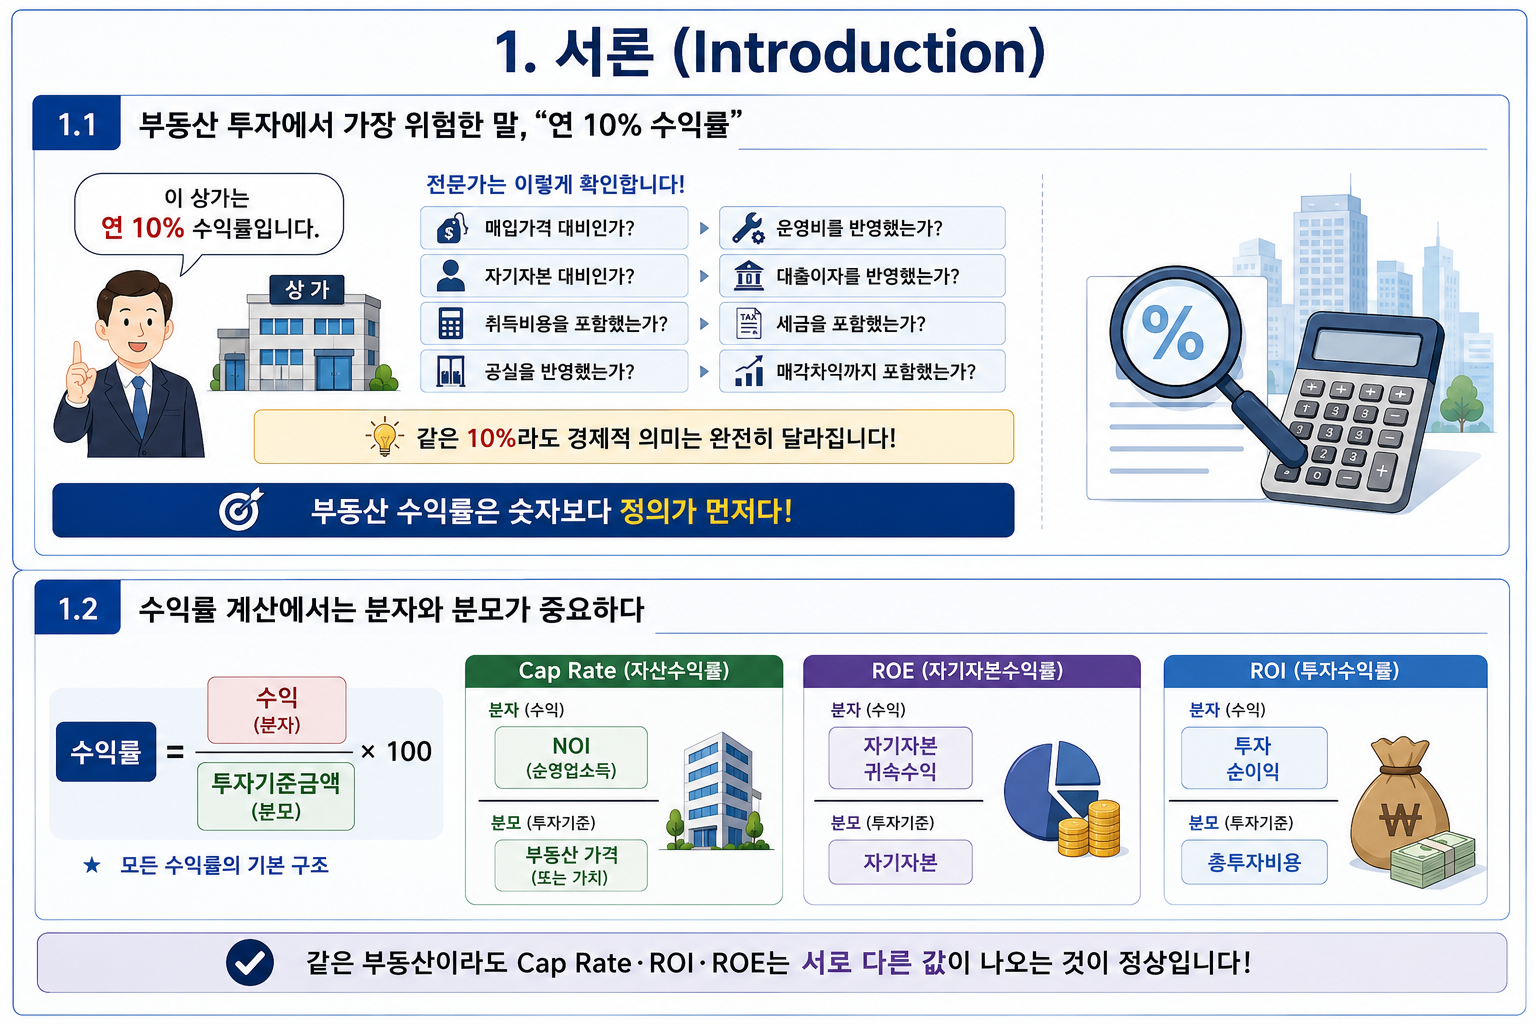
H3. 1.1 부동산 투자에서 가장 위험한 말, “연 10% 수익률”
투자자가
“이 상가는 연 10% 수익률입니다.”
라고 말한다면 전문가는 먼저 그 10%가 어떻게 계산되었는지를 확인해야 한다.
매입가격 대비인가? → 자기자본 대비인가? → 취득비용을 포함했는가? → 공실을 반영했는가? → 운영비를 반영했는가? → 대출이자를 반영했는가? → 세금을 포함했는가? → 매각차익까지 포함했는가?
이에 따라 같은 10%라도 경제적 의미는 완전히 달라진다.
따라서 부동산 수익률은 숫자보다 정의가 먼저다.
H3. 1.2 수익률 계산에서는 분자와 분모가 중요하다
모든 수익률의 기본구조는
수익률 = 수익 ÷ 투자기준금액 × 100
이다.
그러나 Cap Rate는 일반적으로 NOI와 부동산 가격을 비교하고, ROE는 자기자본 귀속수익과 자기자본을 비교하며, ROI는 투자 순이익과 총투자비를 비교한다.
따라서 같은 부동산이라도 Cap Rate·ROI·ROE가 서로 다른 것은 정상이다.
H2. 2. 이론적 배경(Literature Review)
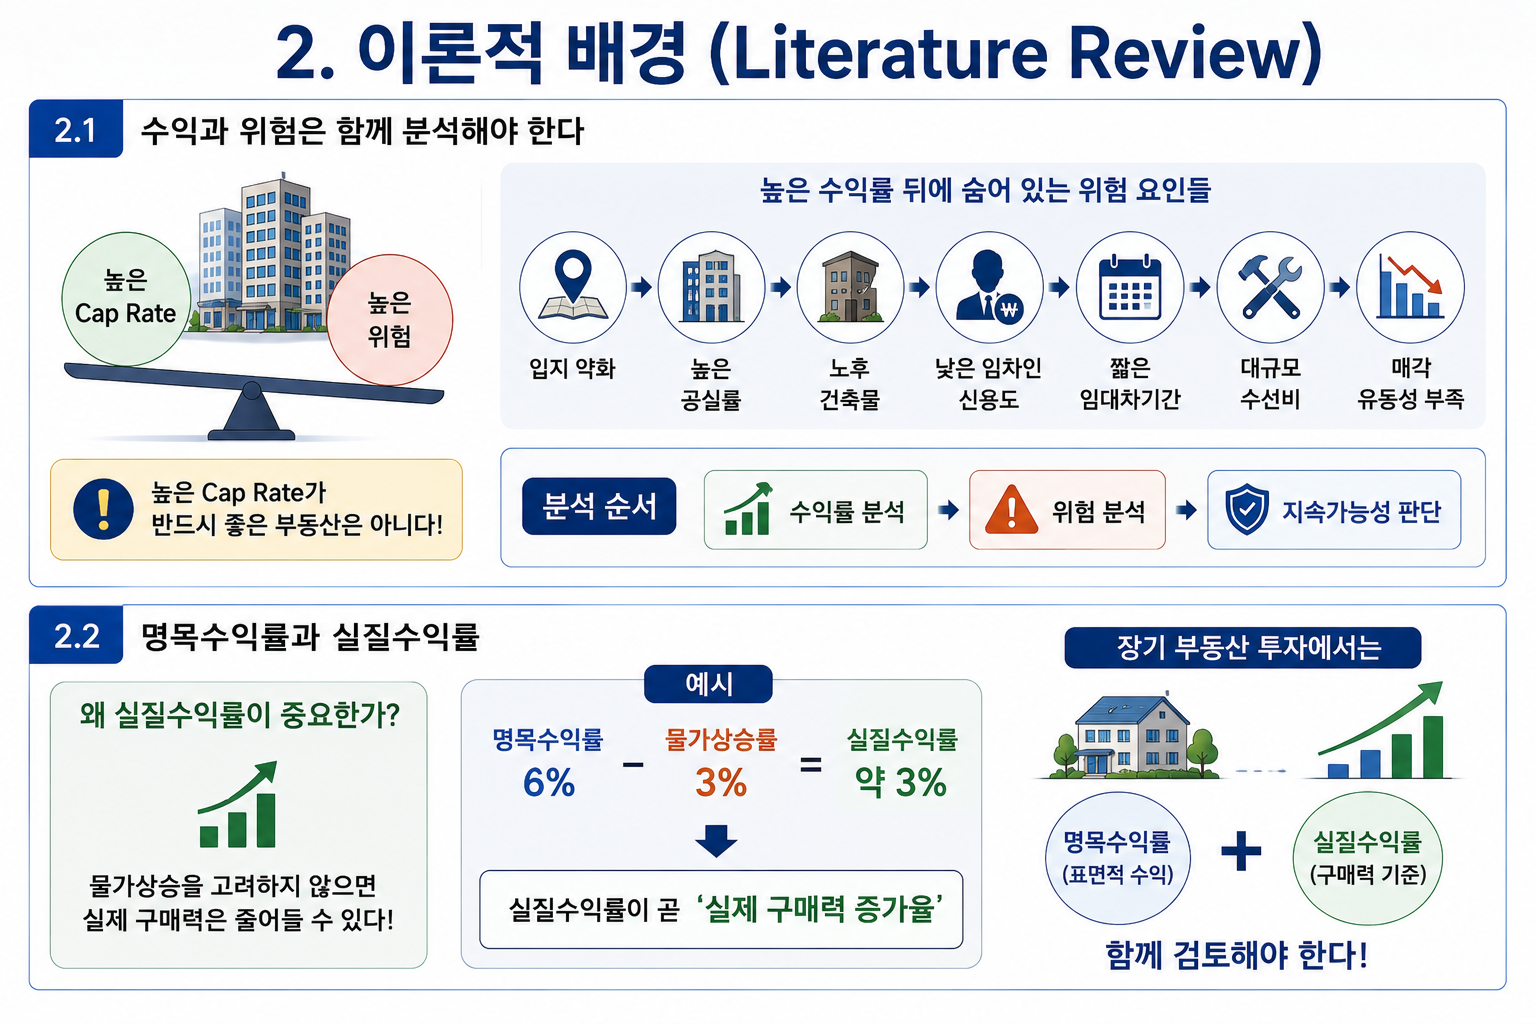
H3. 2.1 수익과 위험은 함께 분석해야 한다
높은 Cap Rate가 반드시 좋은 부동산을 의미하지 않는다.
높은 수익률 뒤에는
입지 약화 → 높은 공실률 → 노후 건축물 → 낮은 임차인 신용도 → 짧은 임대차기간 → 대규모 수선비 → 매각 유동성 부족
등의 위험이 숨어 있을 수 있다.
따라서
수익률 → 위험 → 지속가능성
순으로 분석해야 한다.
H3. 2.2 명목수익률과 실질수익률
장기투자에서는 물가를 고려해야 한다.
예를 들어 명목수익률이 6%이고 물가상승률이 3%라면 단순 근사적 관점에서 구매력 기준 실질수익은 약 3% 수준으로 볼 수 있다.
따라서 장기 부동산투자에서는 명목수익률과 함께 실질수익률도 검토해야 한다.
H2. 3. 관계 법령 및 제도 분석
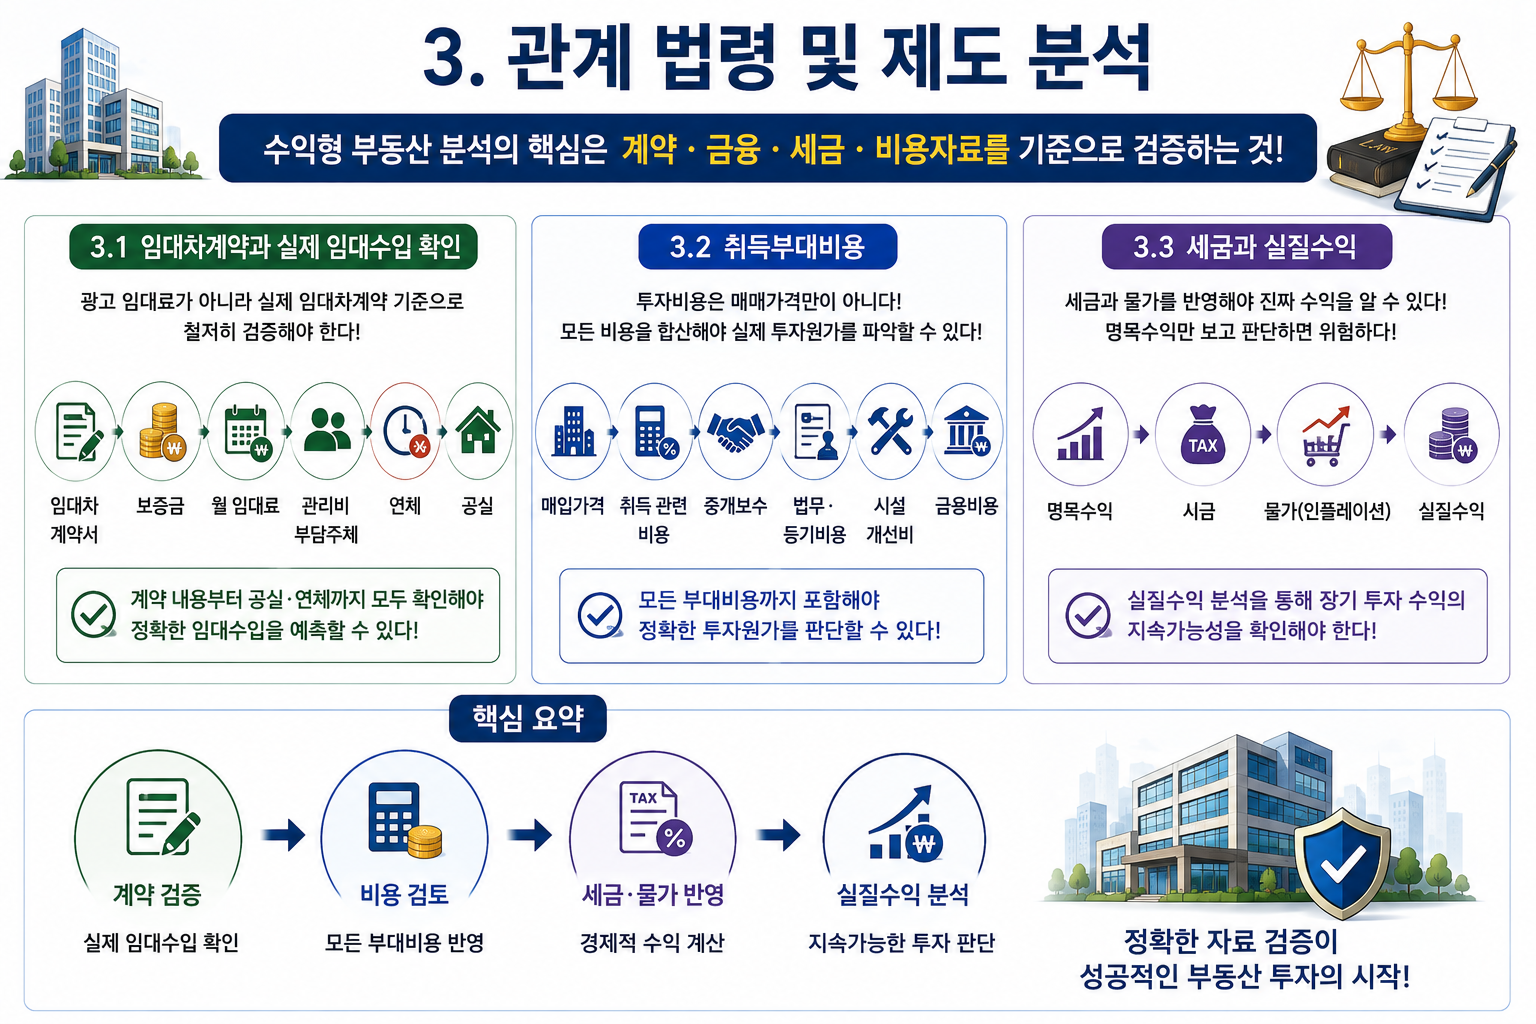
이번 주차의 핵심은 특정 인허가법의 적용보다는 수익형 부동산을 분석할 때 계약·금융·세금·비용자료를 어떤 기준으로 검증할 것인지에 있다.
H3. 3.1 임대차계약과 실제 임대수입 확인
수익률 분석은 광고에 표시된 임대료가 아니라 실제 임대차계약을 기준으로 해야 한다.
임대차계약서 → 보증금 → 월 임대료 → 관리비 부담주체 → 연체 → 공실
을 검증해야 한다.
H3. 3.2 취득부대비용
투자비용은 매매가격만을 의미하지 않는다.
매입가격 → 취득 관련 비용 → 중개보수 → 법무·등기비용 → 시설개선비 → 금융비용
까지 검토해야 실제 투자원가를 판단할 수 있다.
H3. 3.3 세금과 실질수익
명목수익이 높더라도 세금과 물가를 반영하면 실제 투자자의 경제적 수익은 달라질 수 있다.
따라서
명목수익 → 세금 → 물가 → 실질수익
으로 분석범위를 확대할 필요가 있다.
H2. 4. 핵심 이론 분석
H3. 4.1 총잠재임대수입(PGI)
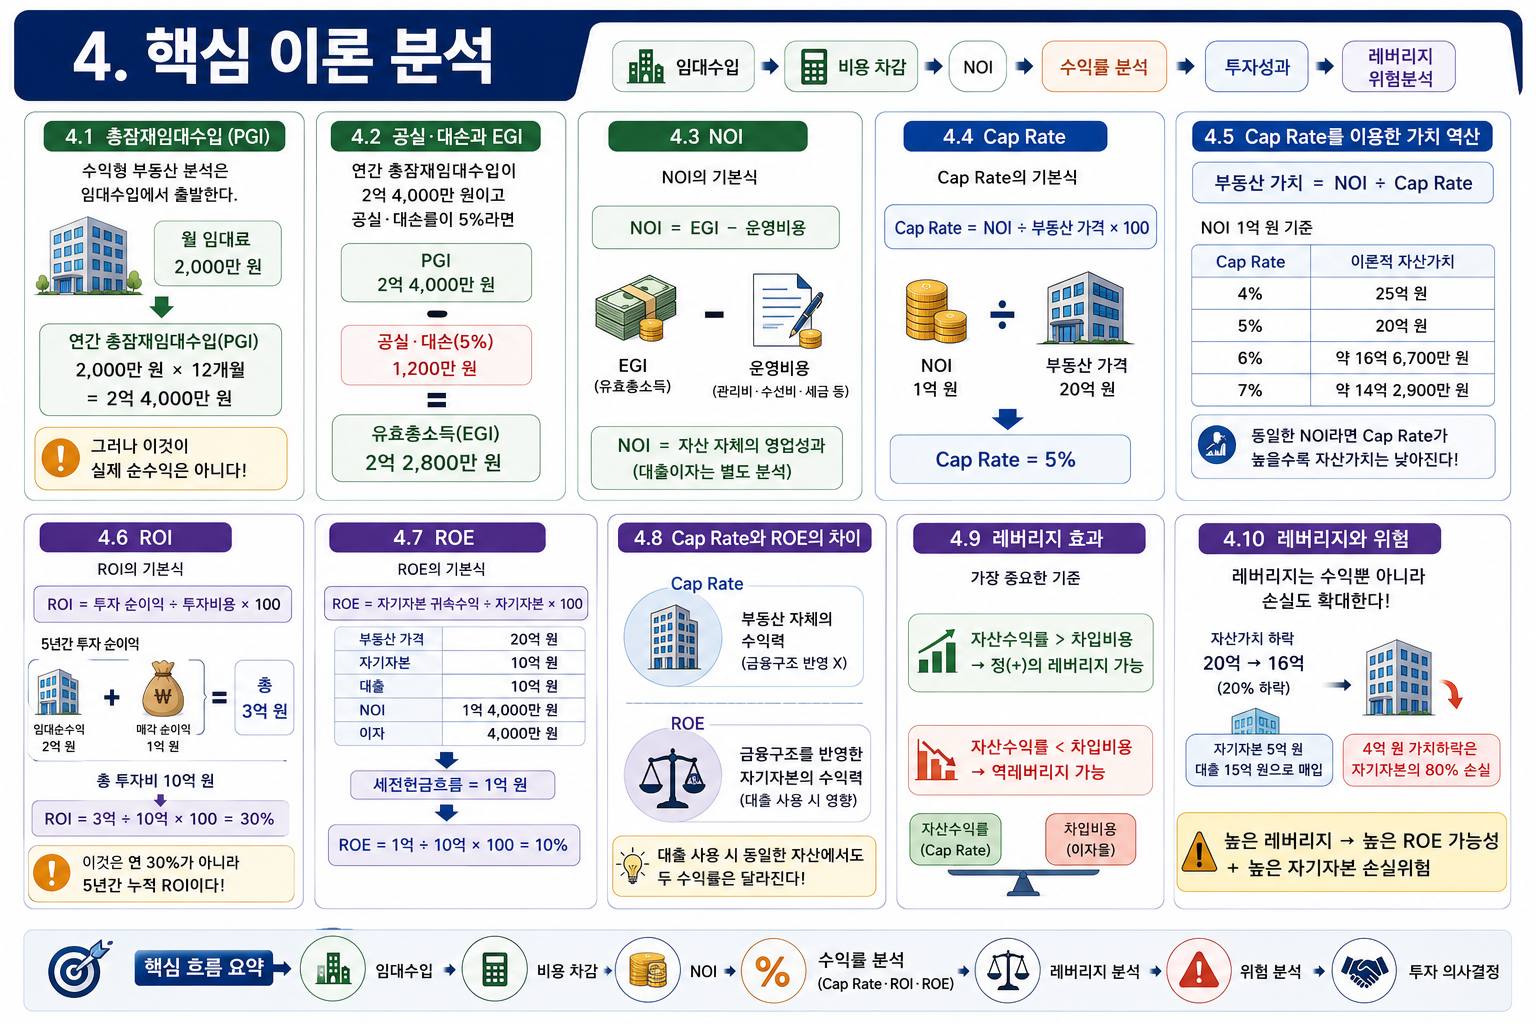
수익형 부동산 분석은 임대수입에서 출발한다.
월 임대료가 2,000만 원이라면
2,000만 원 × 12개월 = 연 2억 4,000만 원
이다.
그러나 이것이 실제 순수익은 아니다.
H3. 4.2 공실·대손과 EGI
연간 총잠재임대수입이 2억 4,000만 원이고 공실·대손률이 5%라면
공실·대손 = 1,200만 원
EGI = 2억 2,800만 원
으로 계산할 수 있다.
H3. 4.3 NOI
NOI의 기본식은
NOI = 유효총소득(EGI) – 운영비용
이다.
NOI는 자산 자체의 영업성과를 보기 위한 지표이므로 일반적인 투자분석에서는 대출이자를 별도로 분리하여 분석하는 경우가 많다.
H3. 4.4 Cap Rate
Cap Rate = NOI ÷ 부동산 가격 × 100
매입가격 20억 원, NOI 1억 원이라면
Cap Rate = 5%
이다.
H3. 4.5 Cap Rate를 이용한 가치 역산
부동산 가치 = NOI ÷ Cap Rate
NOI 1억 원을 기준으로 하면
Cap Rate 4% → 25억 원
Cap Rate 5% → 20억 원
Cap Rate 6% → 약 16억 6,700만 원
Cap Rate 7% → 약 14억 2,900만 원
이다.
따라서 동일한 NOI라면 시장 요구 Cap Rate가 상승할수록 이론적인 자산가치는 낮아진다.
H3. 4.6 ROI
ROI = 투자 순이익 ÷ 투자비용 × 100
총 투자비 10억 원에 5년간 임대순수익 2억 원, 매각 순이익 1억 원이라면 누적 단순 ROI는
3억 ÷ 10억 × 100 = 30%
이다.
그러나 이것은 연 30%가 아니라 5년간 누적 ROI라는 점을 구분해야 한다.
H3. 4.7 ROE
ROE = 자기자본 귀속수익 ÷ 자기자본 × 100
가격 20억 원, 자기자본 10억 원, 대출 10억 원, NOI 1억 4,000만 원, 이자 4,000만 원이라면
세전현금흐름 = 1억 원
ROE = 1억 ÷ 10억 × 100 = 10%
이다.
H3. 4.8 Cap Rate와 ROE의 차이
Cap Rate → 부동산 자체의 수익력
ROE → 금융구조를 반영한 자기자본의 수익력
이다.
따라서 대출을 사용하면 동일한 자산에서도 두 수익률이 달라질 수 있다.
H3. 4.9 레버리지 효과
가장 중요한 기준은
자산수익률 > 차입비용 → 정(+)의 레버리지 가능
자산수익률 < 차입비용 → 역레버리지 가능
이다.
H3. 4.10 레버리지와 위험
레버리지는 수익뿐 아니라 손실도 확대한다.
20억 원 부동산이 16억 원으로 하락하면 자산가치는 20% 하락한다.
그러나 자기자본 5억 원과 대출 15억 원으로 매입했다면 4억 원의 가치하락은 자기자본의 80%에 해당한다.
따라서
높은 레버리지 → 높은 ROE 가능성 + 높은 자기자본 손실위험
이라는 양면성을 이해해야 한다.
H3. 4.11 Cap Rate·ROI·ROE 비교
| 구분 | Cap Rate | ROI | ROE |
|---|---|---|---|
| 기준 | 자산가치 | 총투자비 | 자기자본 |
| 대표 분자 | NOI | 투자 순이익 | 자기자본 귀속수익 |
| 대출 영향 | 직접 반영하지 않는 것이 일반적 | 계산방식에 따라 반영 | 직접 영향 |
| 핵심 목적 | 자산의 수익력·가격 비교 | 전체 투자성과 | 자기자본 효율성 |
| 대표 위험 | NOI 추정 오류 | 투자기간 무시 | 과도한 레버리지 |
H2. 5. 실무 사례 연구(Case Study)
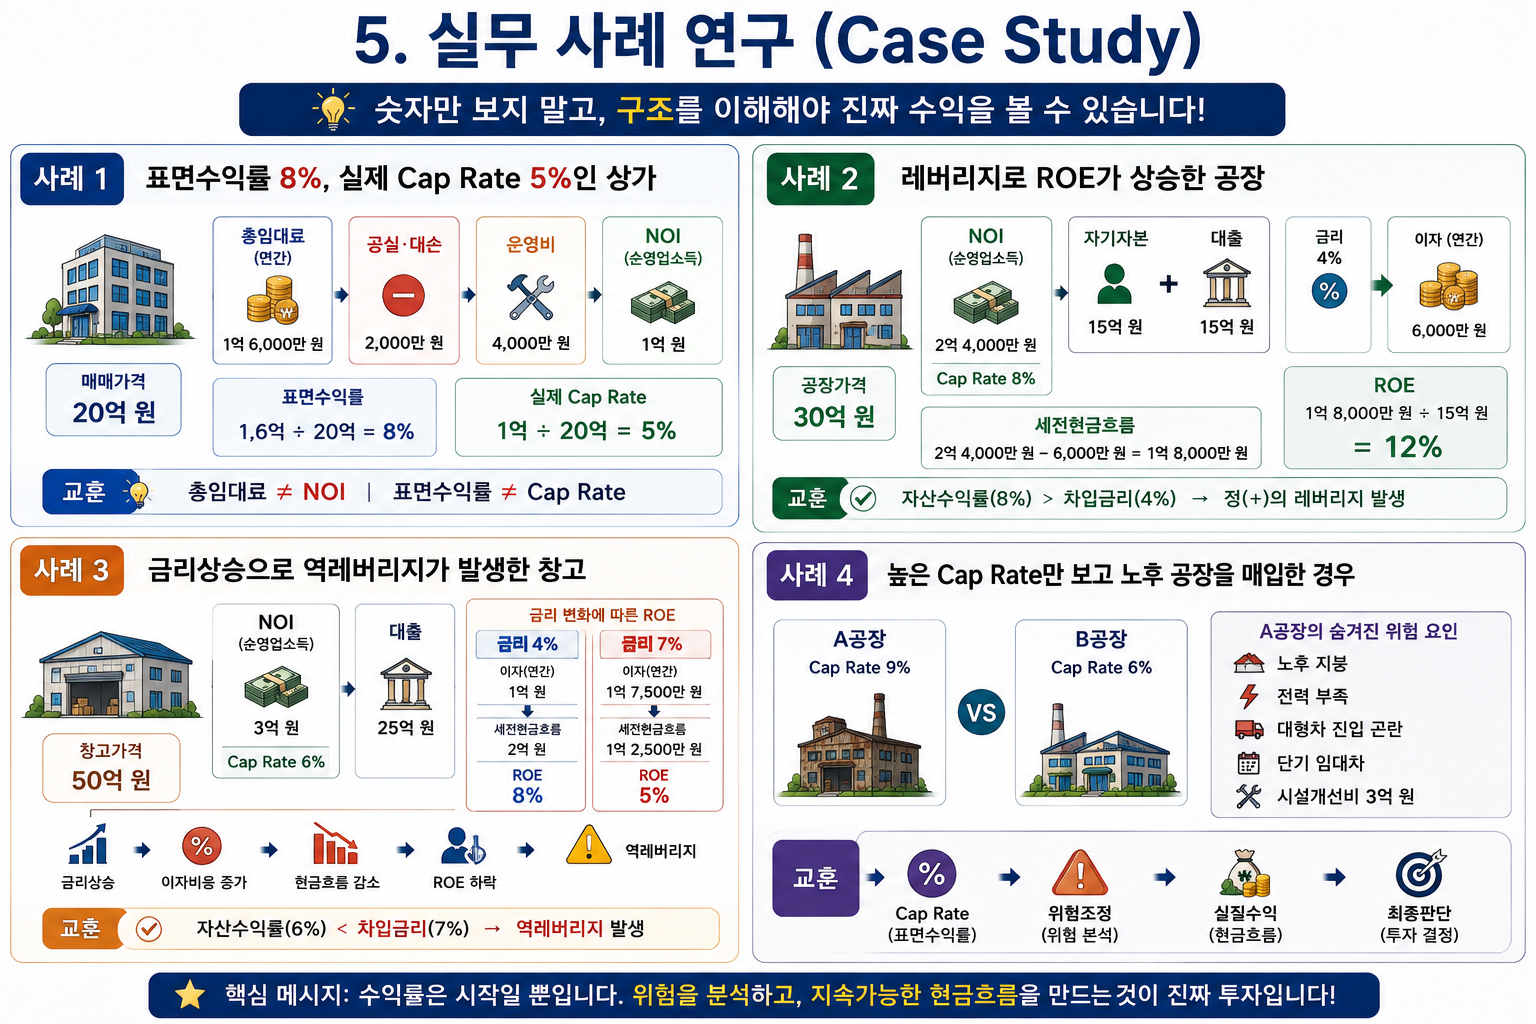
자본환원율(Cap Rate)과 레버리지 투자 현장에서 마주한 4가지 치명적인 착각과 교훈
부동산 시장이나 상업용·산업용 자산 취득 현장에서 수십 년간 수많은 투자자와 법인 대표들을 마주하다 보면, “매물 광고에 적힌 표면수익률이 8%라니 무조건 남는 장사다”, “대출을 많이 끼고 사면 자기자본수익률(ROE)이 무조건 올라간다”, “Cap Rate가 높으면 높을수록 무조건 우량한 자산이다”라는 식의 단편적인 숫자 놀음에 현혹되어 뼈아픈 실수를 저지르는 경우를 적지 않게 보게 됩니다. 부동산 자산의 진정한 가치와 수익성은 단순히 겉으로 포장된 표면적 비율이 아니라, 실제 운영비용, 금리와 자산수익률의 스프레드, 그리고 높은 수익률 뒤에 숨겨진 구조적 리스크의 본질을 꿰뚫어 볼 때 비로소 드러납니다. 공인중개사로서 30년간 현장을 지켜오며 체득한 암묵지와 경영학적 분석의 노하우를 바탕으로, 수익률과 레버리지를 분석할 때 반드시 거쳐야 할 치명적인 함정 4가지를 생생한 사례로 짚어보고자 합니다.
사례 1. 표면수익률 8%, 실제 Cap Rate 5%인 상가
부동산 투자를 처음 접하는 투자자 A 씨는 매매가격 20억 원짜리 상가 매물 광고에 “총임대료 연 1억 6,000만 원, 표면수익률 8% 보장”이라는 문구가 적혀 있는 것을 보고, 이것이야말로 두 말할 나위 없는 최고의 알짜 투자라며 서둘러 계약을 진행하려 했습니다.
그러나 현장을 직접 분석하고 실제 장부를 정밀하게 뜯어본 결과는 광고와 판이했습니다. 총임대료 1억 6,000만 원 중에서 주기적으로 발생하는 공실과 임대료 미납(대손)으로 약 2,000만 원이 비었고, 건물 유지보수, 재산세, 관리비 등 각종 운영비용으로 연간 4,000만 원이 고정 지출로 빠져나가고 있었습니다. 결과적으로 상가가 실제로 벌어들이는 순영업소득(NOI)은 1억 원에 불과했으며, 이를 매매가격으로 나눈 실제 자본환원율(Cap Rate)은 5%에 불과했습니다.
-
실무적 검증 흐름: 표면 임대료 확인 → 공실 및 대손충당금 차감 → 건물 운영비용(OPEX) 정밀 산정 → 순영업소득(NOI) 산출 $\rightarrow$ 실제 Cap Rate 계산 및 표면수익률과의 비교 검증
-
교훈: 부동산 시장에서 ‘총임대료’와 ‘순영업소득(NOI)’은 하늘과 땅 차이입니다. 운영비와 공실 리스크를 반영하지 않은 표면수익률은 투자자를 기만하는 허상에 불과하므로, 항상 실제 NOI를 기준으로 한 진정한 Cap Rate를 산출해야 합니다.
사례 2. 레버리지로 ROE가 상승한 공장
제조업 법인을 운영하는 대표 B 씨는 30억 원짜리 우량 공장을 매입하면서 전체 금액을 현금으로 지불하는 대신, 자기자본 15억 원에 은행 대출 15억 원(금리 연 4%)을 결합하는 레버리지 투자 전략을 세웠습니다.
해당 공장이 창출하는 연간 순영업소득(NOI)은 2억 4,000만 원으로, 자산 자체의 수익률(Cap Rate)은 8%에 달했습니다. 여기서 연간 대출이자 6,000만 원을 차감한 세전현금흐름은 1억 8,000만 원이 되었고, 이를 투입된 자기자본(15억 원)으로 나누어 계산한 자기자본수익률(ROE)은 무려 12%까지 치솟았습니다. 자산이 만들어내는 수익률이 차입금리보다 높을 때, 대출은 자기자본의 효율성을 극대화하는 강력한 지렛대 역할을 증명해 낸 모범적인 사례였습니다.
-
실무적 검증 흐름: 공장 매매가격 및 NOI 산출(Cap Rate 8%) -> 타인자본(대출) 규모 및 조달금리(4%) 설정 -> 연간 이자비용 계산 -> 세전현금흐름 산출 -> 자기자본수익률(ROE 12%) 도출
-
교훈: 자산이 창출하는 수익률(Cap Rate)이 차입금리보다 높을 때 대출을 활용하는 것은 자기자본수익률(ROE)을 극대화하는 가장 효과적인 경영 전략입니다. 정(+)의 레버리지 효과를 정확히 이해하면 투자 효율을 극대화할 수 있습니다.
사례 3. 금리상승으로 역레버리지가 발생한 창고
물류창고를 소유한 투자자 C 씨는 과거 저금리 시절에 50억 원짜리 창고를 매입하면서 25억 원을 대출받았습니다. 당시 창고의 NOI는 3억 원으로 Cap Rate는 6%였고, 대출금리는 4%였기에 ROE가 8%를 기록하며 쏠쏠한 현금흐름을 누리고 있었습니다.
그러나 거시경제 환경이 급변하여 기준금리 인상과 함께 대출금리가 7%로 가파르게 치솟으면서 상황은 180도 뒤집혔습니다. 창고의 순영업소득은 그대로인데 연간 이자부담이 눈덩이처럼 불어나면서, 자산이 벌어들이는 수익률(6%)보다 은행에 갖다 바치는 금리(7%)가 더 높아지는 ‘역레버리지(Negative Leverage)’ 구조에 빠졌습니다. 결과적으로 자기자본수익률(ROE)은 5%로 급감하여, 대출을 낄수록 오히려 수중의 현금흐름이 깎여 나가는 뼈아픈 역풍을 맞게 되었습니다.
-
실무적 검증 흐름: 자산 Cap Rate(6%) 산출 -> 금리 상승 시나리오 적용(대출금리 4%에서 7%로 인상) -> 이자비용 급증에 따른 세전현금흐름 재산정 -> ROE 하락세 분석 및 역레버리지 위험 진단
-
교훈: 저금리 시절의 화려한 레버리지 효과만 믿고 방심해서는 안 됩니다. 금리가 자산의 Cap Rate를 추월하는 순간, 대출은 자산을 살찌우는 지렛대가 아니라 수중의 피를 말리는 역레버리지의 부메랑으로 돌변하게 됩니다.
사례 4. 높은 Cap Rate만 보고 노후 공장을 매입한 경우
부동산 투자 분석가 D 씨는 시장에서 자본환원율(Cap Rate)이 무려 9%에 달하는 A 공장 매물을 발견하고, Cap Rate가 6%에 불과한 인근의 B 공장보다 훨씬 우수한 투자처라며 매입을 적극 검토했습니다.
그러나 현장을 직접 정밀 실사해 보니, A 공장의 높은 Cap Rate는 우수한 경영 성과 덕분이 아니라 끔찍한 리스크를 방치한 대가였습니다. 그 공장은 지붕 전체가 노후되어 비가 새고 있었고, 계약 전력이 턱없이 부족해 최신 기계를 돌릴 수 없었으며, 진입도로가 너무 좁아 대형 화물차 진입이 아예 불가능하여 장기 임차인을 구하기 힘든 상태였습니다. 결국 당장 시설개선비로만 3억 원 이상이 투입되어야 하는 부실 자산이었으며, 높은 Cap Rate는 자산의 우수함이 아니라 그만큼 ‘위험이 크다’는 시장의 냉혹한 경고장이었던 것입니다.
-
실무적 검증 흐름: 고수익률(Cap Rate 9%) 매물 발굴 -> 건물 물리적 상태(지붕·전력·도로) 정밀 실사 -> 향후 투입될 시설개선비 산정 -> 높은 수익률과 내재된 위험(Risk Premium)의 상관관계 분석 -> 최종 실질수익 평가
-
교훈: 부동산 시장에서 ‘이유 없이 높은 Cap Rate’란 존재하지 않습니다. 겉보기의 높은 수익률은 노후화, 공실 위험, 시설 개선 비용 등 심각한 위험 요소에 대한 보상(Risk Premium)일 확률이 높으므로, 반드시 위험조정 실질수익률의 관점에서 냉철하게 검증해야 합니다.
H3. 사례 1. 표면수익률 8%, 실제 Cap Rate 5%인 상가
매매가격 20억 원, 총임대료 1억 6,000만 원이면 표면적으로 8%처럼 보인다.
그러나
총임대료 1억 6,000만 원 → 공실·대손 2,000만 원 → 운영비 4,000만 원 → NOI 1억 원
이므로 실제 Cap Rate는
1억 ÷ 20억 = 5%
이다.
교훈:
총임대료 ≠ NOI
표면수익률 ≠ Cap Rate
H3. 사례 2. 레버리지로 ROE가 상승한 공장
공장가격 30억 원 → NOI 2억 4,000만 원 → Cap Rate 8%
자기자본 15억 원 → 대출 15억 원 → 금리 4% → 이자 6,000만 원
세전현금흐름은 1억 8,000만 원이므로
ROE = 12%
이다.
자산수익률보다 차입금리가 낮아 정(+)의 레버리지가 발생한 사례다.
H3. 사례 3. 금리상승으로 역레버리지가 발생한 창고
창고가격 50억 원, NOI 3억 원이면 Cap Rate는 6%다.
대출 25억 원의 금리가 4%일 때 ROE는 8%였지만 금리가 7%로 상승하면 ROE가 5%로 낮아진다.
따라서
금리상승 → 이자비용 증가 → 현금흐름 감소 → ROE 하락 → 역레버리지
로 이어질 수 있다.
H3. 사례 4. 높은 Cap Rate만 보고 노후 공장을 매입한 경우
A공장 Cap Rate 9%, B공장 Cap Rate 6%라고 해서 A공장이 반드시 우량자산인 것은 아니다.
A공장에
노후 지붕 → 전력 부족 → 대형차 진입 곤란 → 단기 임대차 → 시설개선비 3억 원
등의 문제가 있다면 높은 Cap Rate는 높은 위험에 대한 보상일 수 있다.
교훈:
Cap Rate → 위험조정 → 실질수익 → 최종판단
이 필요하다.
H2. 6. 실무 체크리스트
수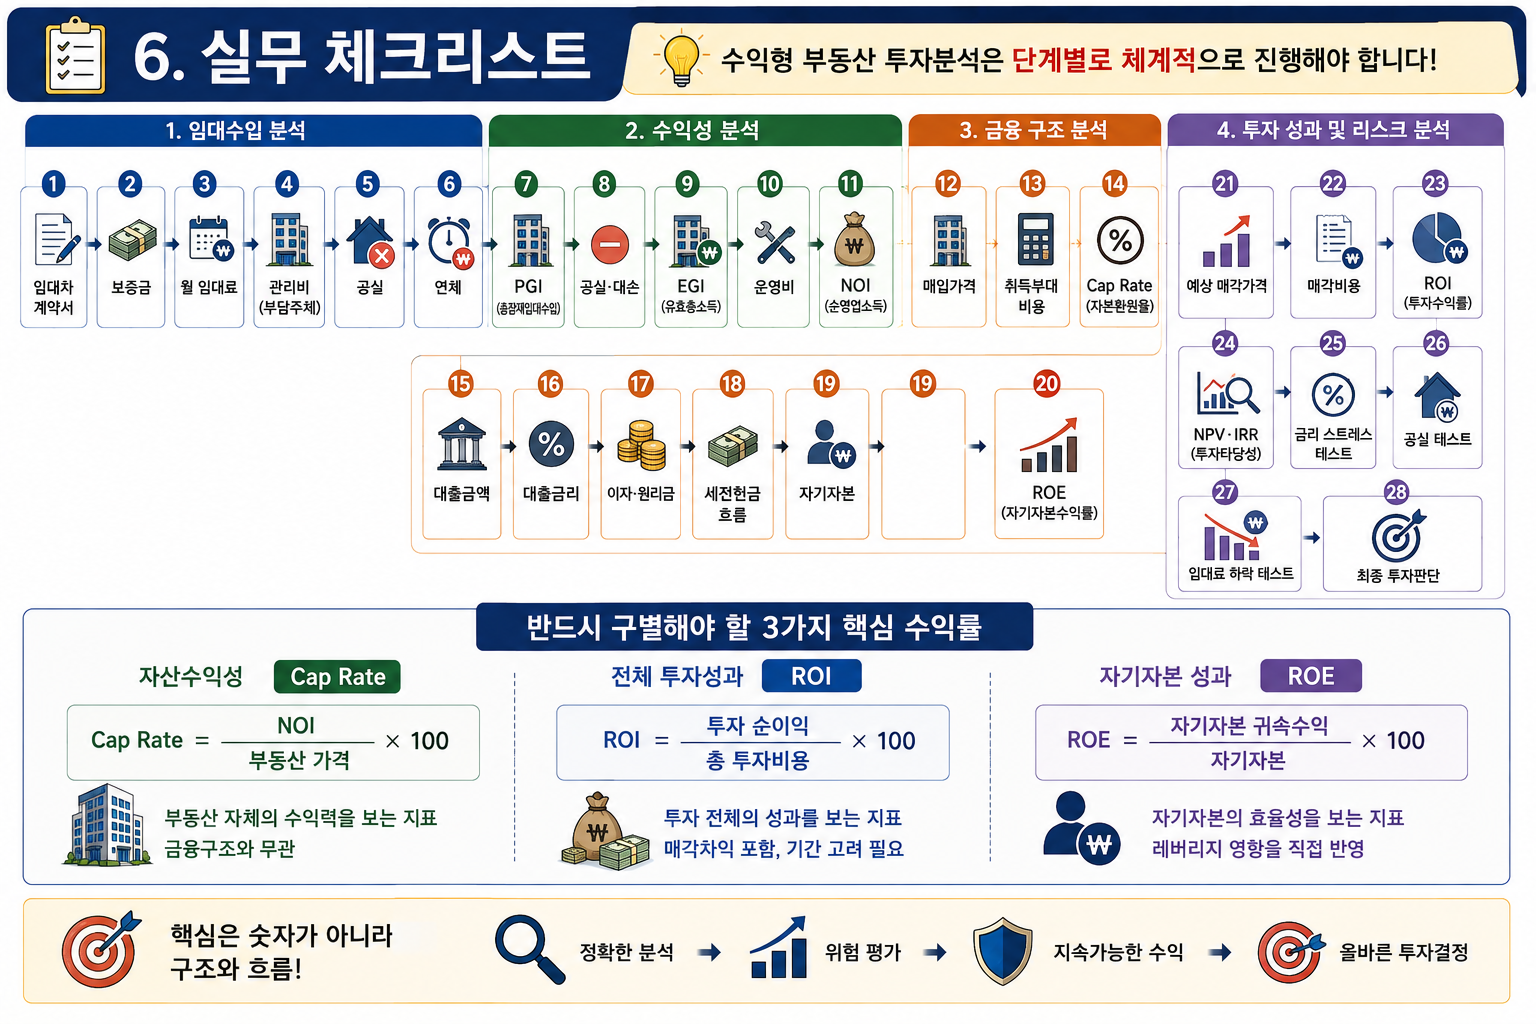 익형 부동산 투자분석은 다음 순서로 진행한다.
실제 임대차계약서 → 보증금 → 월 임대료 → 관리비 → 공실 → 연체 → PGI → 공실·대손 → EGI → 운영비 → NOI → 매입가격 → 취득부대비용 → Cap Rate → 대출금액 → 대출금리 → 이자·원리금 → 세전현금흐름 → 자기자본 → ROE → 예상 매각가격 → 매각비용 → ROI → NPV·IRR → 금리 스트레스 테스트 → 공실 테스트 → 임대료 하락 테스트 → 최종 투자판단
그리고 다음 세 가지 숫자를 반드시 구별해야 한다.
자산수익성 → Cap Rate
전체 투자성과 → ROI
자기자본 성과 → ROE
H2. 7. 자주 묻는 질문(FAQ)
- Cap Rate란 무엇입니까?
NOI를 부동산 가격 또는 가치와 비교하는 자본환원율이다. - Cap Rate와 단순 임대수익률은 같습니까?
아니다. Cap Rate는 일반적으로 공실과 운영비 등을 반영한 NOI를 사용한다. - Cap Rate가 높으면 좋은 투자입니까?
반드시 그렇지 않다. 높은 위험이 반영되어 있을 수 있다. - ROI와 Cap Rate의 차이는 무엇입니까?
Cap Rate는 자산의 NOI와 가치 관계를, ROI는 전체 투자성과를 분석한다. - ROE와 ROI는 같습니까?
아니다. ROE는 자기자본을 기준으로 한다. - 대출을 많이 받으면 ROE가 항상 상승합니까?
아니다. 차입비용이 자산수익률보다 높으면 역레버리지가 발생할 수 있다. - NOI에서 대출이자를 차감합니까?
일반적인 자산분석에서는 NOI와 금융비용을 분리하고 이후 자기자본 현금흐름 단계에서 대출비용을 반영한다. - ROI 30%는 연 30% 수익이라는 의미입니까?
아니다. 보유기간 전체의 누적수익률일 수 있으므로 기간을 확인해야 한다. - 세금과 물가도 고려해야 합니까?
장기 투자에서는 세후수익과 실질수익을 함께 검토하는 것이 중요하다. - 가장 중요한 수익률은 무엇입니까?
하나만으로 판단할 수 없다. Cap Rate·ROI·ROE를 투자목적에 맞게 함께 분석해야 한다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 실무에서 가장 흔한 오류 가운데 하나는 월세만 가지고 수익률을 계산하는 것이다.
30억 원 건물에서 월 임대료가 2,000만 원이면 연 임대료는 2억 4,000만 원이고 표면적으로 8%처럼 보인다.
그러나 실제 투자에서는
공실 → 연체 → 관리비 → 수선비 → 대출이자 → 취득비용 → 향후 매각가격
까지 확인해야 한다.
특히 공장·창고에서는
전력증설 → 지붕보수 → 바닥보강 → 소방시설 → 진입도로 → 냉동·냉장시설
등의 시설비가 투자수익률을 크게 바꿀 수 있다.
좋은 투자자는 가장 높은 수익률을 찾는 사람이 아니라 그 수익률이 왜 그렇게 계산되는지를 설명할 수 있는 투자자다.
H2. 9. 정책 제언 및 투자 전략
부동산 투자분석은 하나의 수익률에서 끝나서는 안 된다.
NOI → Cap Rate → ROE → ROI → NPV → IRR → Stress Test
순으로 분석 수준을 높여야 한다.
NOI → 자산의 실제 영업성과
Cap Rate → 매입가격과 자산수익력
ROE → 자기자본의 효율성
ROI → 전체 투자성과
NPV·IRR → 돈의 시간가치
Stress Test → 금리·공실·임대료·매각가격 위험
을 각각 분석한다.
따라서 대학의 부동산경영 교육도 단순 가격비교에서 현금흐름과 재무분석 중심으로 발전할 필요가 있다.
H2. 10. 결론(Conclusion)
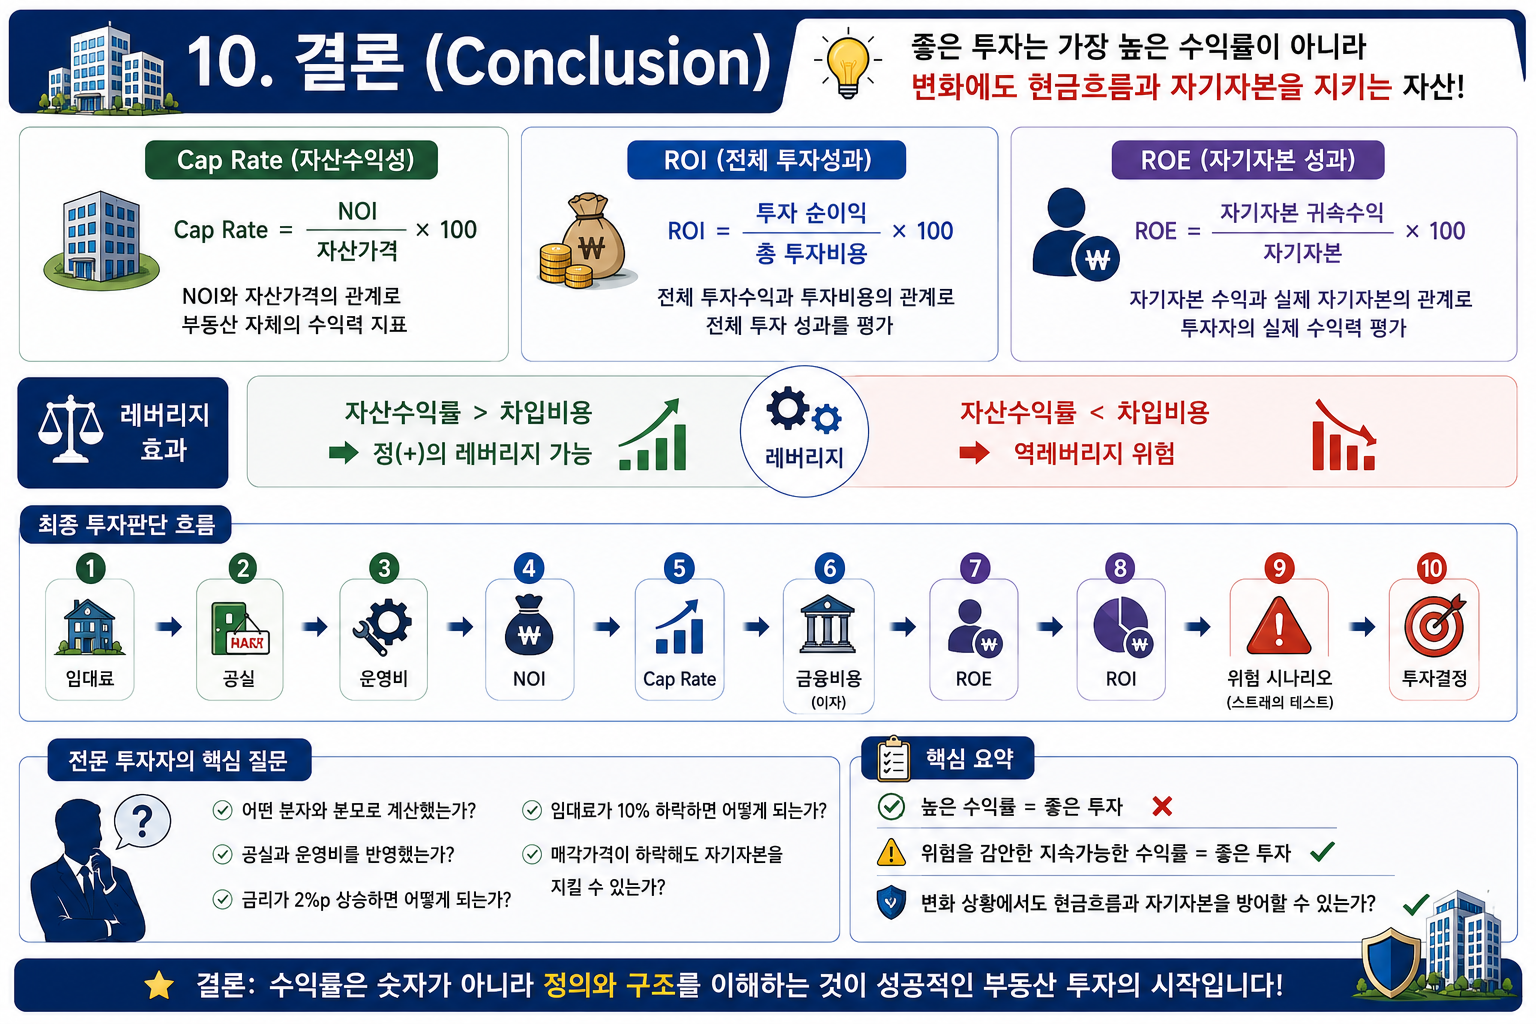
부동산 수익률 분석에서 중요한 것은 단순히 높은 숫자를 찾는 것이 아니다.
Cap Rate → NOI와 자산가격의 관계
ROI → 전체 투자수익과 투자비용의 관계
ROE → 자기자본 수익과 실제 자기자본의 관계
를 각각 이해해야 한다.
여기에 레버리지가 결합된다.
자산수익률 > 차입비용 → 정(+)의 레버리지 가능
자산수익률 < 차입비용 → 역레버리지 위험
따라서 최종 투자판단은
임대료 → 공실 → 운영비 → NOI → Cap Rate → 금융비용 → ROE → ROI → 위험 시나리오 → 투자결정
순으로 이루어져야 한다.
전문적인 투자자는 단순히
“수익률이 몇 %입니까?”
라고 묻지 않는다.
“어떤 분자와 분모로 계산했는가?”
“공실과 운영비를 반영했는가?”
“금리가 2%p 상승하면 어떻게 되는가?”
“임대료가 10% 하락하면 어떻게 되는가?”
“매각가격이 하락해도 자기자본을 지킬 수 있는가?”
까지 질문해야 한다.
결국 좋은 부동산 투자는 가장 높은 명목수익률을 제공하는 자산이 아니라 예상과 다른 시장상황에서도 현금흐름과 자기자본을 방어할 가능성이 높은 자산이다.
H2. 11. 참고문헌(References)
- 「RICS Discounted Cash Flow (DCF) Valuation」
- 부동산 가치평가에서 DCF 모델의 적절한 적용을 다루는 RICS 공식 전문자료다. 미래 현금흐름과 할인율을 이용하여 현재가치를 산정하는 구조를 이해하고, 수익형 부동산의 투자성과를 분석하는 데 중요한 자료다. RICS는 DCF 사용 여부가 자산과 평가목적 등에 따른 전문적 판단사항임을 설명한다.
- 바로가기: RICS – Discounted Cash Flow (DCF) Valuation
- 「RICS Valuation – Global Standards (Red Book)」
- 국제적인 부동산 가치평가에서 전문성·객관성·일관성·투명성을 확보하기 위한 RICS의 핵심 평가기준이다. 최신 Red Book에는 평가 접근법과 방법(VPS 3), 평가모델(VPS 5) 등에 관한 기준이 포함되어 있어 부동산 투자분석의 국제적 기준을 이해하는 데 중요하다.
- 바로가기: RICS – Valuation Global Standards (Red Book)
- 「RICS Property Valuation: Approaches, Methods and Models」
- 부동산 가치평가의 접근법(Approach), 방법(Method), 모델(Model)을 구분하여 설명하는 RICS 전문자료다. 특히 소득환원 방식과 DCF 방식의 차이를 이해하고 NOI·Cap Rate·현금흐름을 이용한 수익형 부동산 분석체계를 학습하는 데 유용하다.
- 바로가기: RICS – Property Valuation: Approaches, Methods and Models
- 「U.S. SEC Investor.gov – Annual Return」
- 1년 동안 투자에서 발생한 이익 또는 손실을 수익률로 나타내는 연간수익률의 기본개념을 설명하는 미국 증권거래위원회(SEC)의 투자자 교육자료다. 부동산 투자에서는 연간 투자성과와 장기간 누적 투자성과를 구분하여 분석하는 데 참고할 수 있다.
- 바로가기: Investor.gov – Annual Return
- 「U.S. SEC Investor.gov – Real Return」
- 세금과 인플레이션을 고려한 실질수익률(Real Return)의 개념을 설명한다. 명목수익률만으로 부동산 투자성과를 판단하지 않고 물가상승에 따른 구매력 변화를 함께 고려하는 데 유용한 기초자료다.
- 바로가기: Investor.gov – Real Return
- 「U.S. SEC Investor.gov – Risk」
- 투자위험을 기대한 투자수익이 실현되지 않을 불확실성과 잠재적인 재무손실의 관점에서 설명한다. 일반적으로 투자위험이 높아질수록 투자자가 더 높은 수익을 요구한다는 위험과 요구수익률의 기본관계를 이해하는 데 활용할 수 있다.
- 바로가기: Investor.gov – What is Risk?
- 「RICS Valuation Approaches and Methods」
- 시장접근법·소득접근법·원가접근법 등 부동산 가치평가의 주요 접근법과 평가방법을 설명하는 전문자료다. 특히 임대수익이 발생하는 상업용·산업용 부동산에서는 투자방법(Investment Method)을 적용할 수 있으며, 비교자료의 신뢰성을 검증하는 것이 중요하다고 설명한다.
- 바로가기: RICS – Valuation Approaches and Methods
- 「RICS Valuation of Development Property」
- 개발부동산의 가치평가에 관한 RICS 전문기준으로 주거개발뿐 아니라 산업단지·상업시설·오피스·복합개발 등에도 적용할 수 있다. 개발부동산은 변동성과 불확실성이 높기 때문에 개발비·개발가치·수익률·위험 등을 종합적으로 검토하는 데 중요한 전문자료다.
- 바로가기: RICS – Valuation of Development Property
- [실무 유의사항]
- NOI → Cap Rate → ROI → ROE 등의 지표는 각각 분석목적과 계산구조가 다르므로 하나의 수익률만으로 부동산의 투자성을 판단해서는 안 된다.
- 수익형 부동산은 PGI → 공실·대손 → EGI → 운영비 → NOI → Cap Rate의 구조와 함께 자기자본 → 차입금 → 금융비용 → 현금흐름 → ROI·ROE를 연결하여 분석하는 것이 중요하다.
- 공장·창고·상가 등 산업용·수익형 부동산은 높은 Cap Rate가 반드시 좋은 투자를 의미하지 않는다. 높은 공실률·임차인 위험·노후화·CAPEX·입지위험 등이 높은 수익률에 반영되어 있는지를 반드시 함께 검토해야 한다.
- RICS 등 국제 평가기준은 개정될 수 있으므로 실제 가치평가와 투자분석 시점에는 최신판과 적용기준을 다시 확인해야 한다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
“부동산이라는 실물자산을 통해 경영 의사결정을 체험한다.”
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.