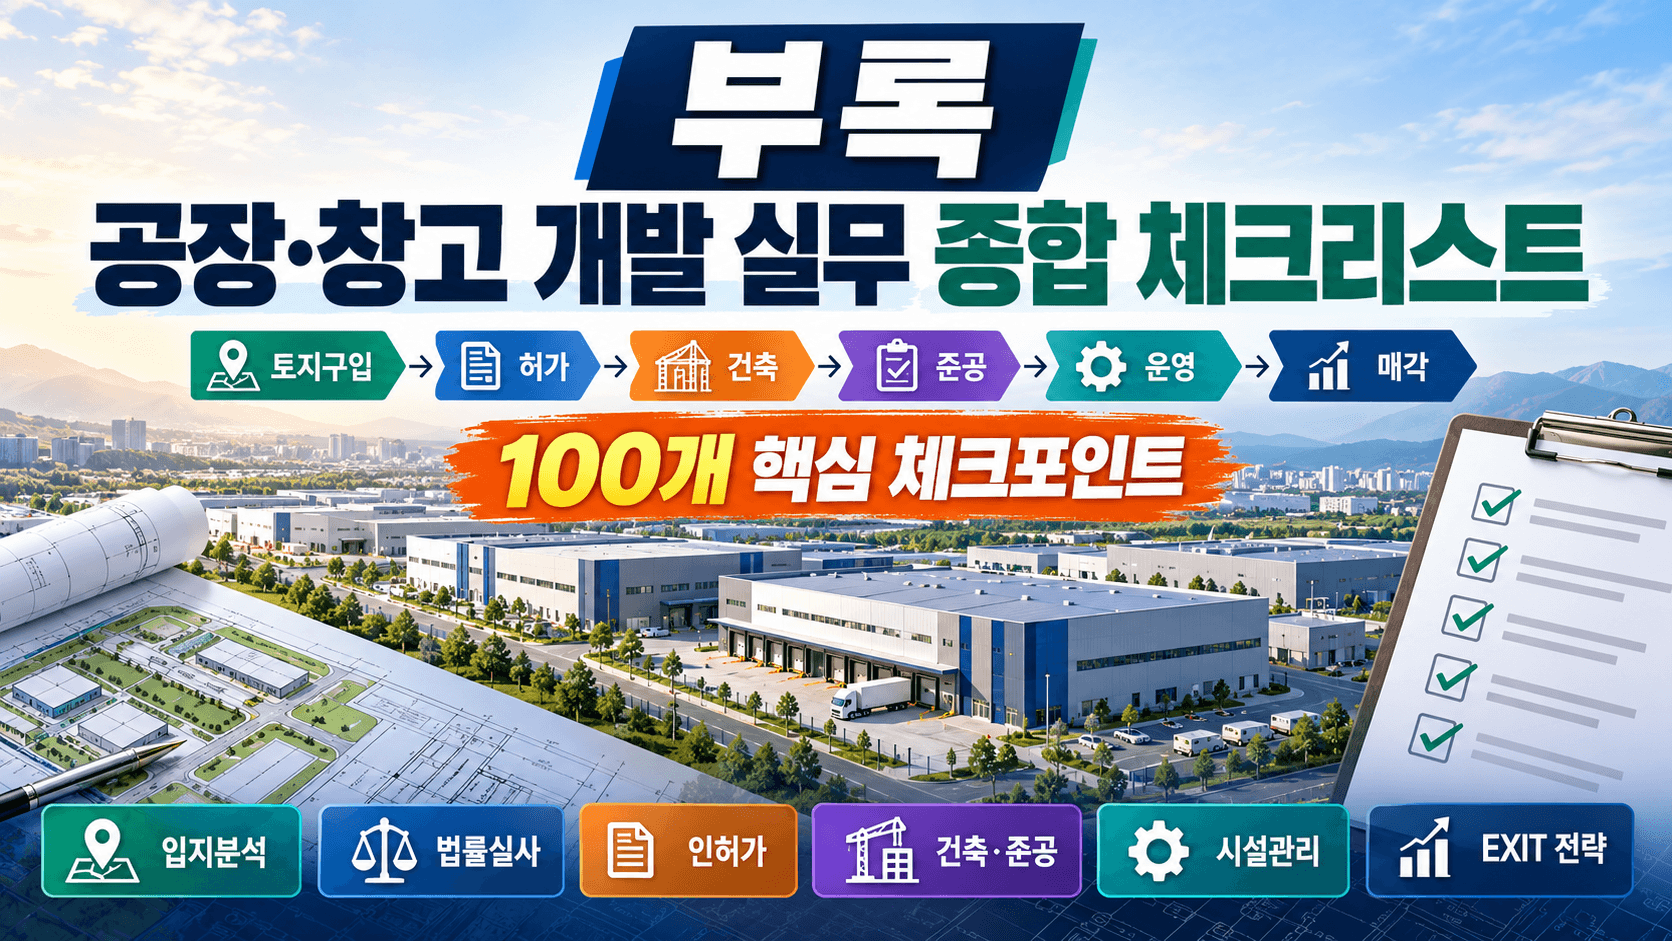
H1. 부록. 공장·창고 개발 실무 종합 체크리스트(공인중개사 30년 실무 경험) — 토지구입부터 허가·건축·준공·운영·매각·EXIT까지 100개 점검표
부제: 공장·창고 개발과 자산관리 전 과정 16부작을 한눈에 연결하는 산업용 부동산 실무 매뉴얼
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
공장·창고 개발은 단순히 토지를 매입하고 건물을 짓는 사업이 아니다.
사업계획 → 입지선정 → 토지실사 → 계약 → 개발행위 → 공장설립·창고개발 인허가 → 건축설계 → 건축허가 → 시공계약 → 토목·건축공사 → 설비 → 준공 전 검사 → 사용승인·공장등록 → 시설관리 → 임대·수익관리 → 매각·EXIT
까지 하나의 연속된 사업이다.
앞 단계에서 잘못된 판단이 발생하면 뒤 단계에서 비용과 시간이 크게 증가할 수 있다.
토지를 잘못 사면 허가가 어려워질 수 있고,
설계를 잘못하면 공사비가 증가하며,
공사를 잘못하면 준공이 지연되고,
관리를 소홀히 하면 임대경쟁력과 자산가치가 저하되며,
매각준비가 부족하면 만들어 놓은 가치가 시장에서 제대로 인정받지 못할 수 있다.
따라서 이 부록의 목적은 16편의 내용을 다시 설명하는 것이 아니다.
“지금 이 사업에서 무엇을 확인했는가?”
를 단계별로 즉시 점검할 수 있도록 하나의 통합 체크시스템으로 만드는 것이다.
핵심 흐름은 다음과 같다.
토지 → 허가 → 건축 → 준공 → 운영 → 수익 → 매각 → 재투자
H2. 0. 초록(Abstract)

공장·창고 개발사업은 Land Acquisition(토지취득), Development Approval(개발 인허가), Construction(건축), Operation(운영), Asset Management(자산관리), EXIT(투자회수)가 서로 연결된 생애주기 사업이다.
한국산업단지공단 Factory On도 개별입지의 공장설립에서 입지 예정지 선정 후 공장설립 승인과 관계기관 협의, 토목·건축, 제조시설 설치, 완료신고 및 공장등록으로 이어지는 일련의 절차를 안내하고 있다. 기계·장치 설치 완료 후 완료신고를 하고, 승인내용과 현장을 확인한 후 등록하는 구조이므로 “토지매입”과 “공장완성” 사이에는 상당히 많은 확인단계가 존재한다.
또한 산업용 부동산의 시장분석에서는 데이터의 성격을 구분해야 한다.
국토교통부 실거래가 공개시스템은 2026년 현재 “공장/창고 등”을 별도 유형으로 제공하여 실제 거래가격 확인에 사용할 수 있다.
반면 한국부동산원 R-ONE의 부동산거래현황은 국가승인통계로서 거래량 등의 시장 흐름을 분석하는 자료이며, R-ONE 스스로 국토교통부 실거래가 공개자료와 집계기준·공표기준·활용목적이 서로 다르다고 안내한다.
KOSIS에서는 전국사업체조사, 광업제조업조사 등을 통해 지역·산업별 사업체와 종사자, 생산활동 등을 분석할 수 있어 공장·창고 수요의 배경을 검토하는 기초자료로 활용할 수 있다.
따라서 산업용 부동산의 의사결정은 다음 네 가지 자료를 결합하는 것이 바람직하다.
법률·공적장부
- 현장조사
- 시장·산업 데이터
- 사업자의 실제 경영조건
이 부록에서는 이를 16단계, 100개의 점검항목으로 구체화한다.
용어정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
뜻과 실무적 의미 |
|---|---|---|
| 사업타당성 (事業妥當性) |
Feasibility Study /ˌfiːzəˈbɪləti ˈstʌdi/ |
토지·허가·공사비·수익을 종합하여 사업 실행 가능성을 검토 |
| 실사 (實査) |
DD · Due Diligence /ˌduː ˈdɪlɪdʒəns/ |
권리·법률·기술·시장·세무 위험을 계약 전에 조사 |
| 개발행위허가 (開發行爲許可) |
Development Permit /dɪˈveləpmənt ˈpɜːrmɪt/ |
토지 형질변경·건축 등을 위해 필요한 개발 관련 행정절차 |
| 공장등록 (工場登錄) |
Factory Registration /ˈfæktəri ˌredʒɪˈstreɪʃən/ |
완성된 제조공장을 행정적으로 등록·관리하는 절차 |
| 사용승인 (使用承認) |
Occupancy Approval /ˈɑːkjəpənsi əˈpruːvəl/ |
건축물이 허가도서 등에 맞게 완료되었음을 확인하는 절차 |
| 생애주기비용 (生涯週期費用) |
LCC · Life Cycle Cost /laɪf ˈsaɪkəl kɔːst/ |
취득부터 건축·운영·수선·매각까지의 총비용 |
| 자본적지출 (資本的支出) |
CAPEX /ˈkæpɪtəl ɪkˈspendɪtʃər/ |
건축·증축·대규모 설비교체 등 장기적 가치창출 투자 |
| 운영비 (運營費) |
OPEX /ˈɑːpəreɪtɪŋ ɪkˈspendɪtʃər/ |
유지관리·보험·관리 등 반복되는 운영비용 |
| 순운영수익 (純運營收益) |
NOI /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
유효총수입에서 정상 운영비를 차감한 수익 |
| 자본환원율 (資本還元率) |
Cap Rate /ˌkæpɪtəlaɪˈzeɪʃən reɪt/ |
NOI와 자산가치 관계를 나타내는 수익률 |
| 부채상환비율 (負債償還比率) |
DSCR /det ˈsɜːrvɪs ˈkʌvərɪdʒ ˈreɪʃioʊ/ |
부동산 수익이 원리금상환을 감당하는 정도 |
| 순현재가치 (純現在價値) |
NPV /net ˈprezənt ˈvæljuː/ |
미래 현금흐름을 현재가치로 환산한 투자판단 지표 |
| 내부수익률 (內部收益率) |
IRR /ɪnˈtɜːrnəl reɪt əv rɪˈtɜːrn/ |
투자기간 전체의 수익성을 시간가치까지 반영한 지표 |
| 자료실 (資料室) |
Data Room /ˈdeɪtə ruːm/ |
실사에 필요한 권리·허가·건축·임대·시설 자료의 통합체계 |
| 투자회수 (投資回收) |
EXIT /ˈeksɪt/ |
매각 등을 통해 투자금과 수익을 최종 회수하는 단계 |
H2. 1. 서론(Introduction)

공장·창고 개발에서 가장 위험한 말 가운데 하나는
“나중에 확인하면 됩니다.”
이다.
토지를 계약한 뒤 용도지역을 확인하고,
설계를 끝낸 뒤 전력용량을 확인하며,
건축 후 대형차 회전공간을 확인하고,
임대계약 후 업종의 적법성을 확인하면
문제가 발생했을 때 해결비용이 크게 증가할 수 있다.
따라서 산업용 부동산에서는
먼저 확인 → 다음 단계 실행
이라는 Gate Management(단계별 통과관리)가 필요하다.
예를 들어 토지매입 전 Gate는 다음과 같다.
권리관계 적합
- 용도지역 적합
- 도로 적합
- 공장·창고 가능성
- 토목비 감당 가능
- 사업성 확보
이 조건들이 충족되어야 계약단계로 넘어가는 방식이다.
이것이 본 부록의 기본 사상이다.
H2. 2. 이론적 배경(Literature Review)

2.1 부동산 개발은 순차적 의사결정 과정이다
공장·창고 개발의 각 단계는 독립되어 있지 않다.
입지조건 → 허가가능성 → 건축계획 → 사업비 → 운영효율 → 임대수익 → 매각가치
로 연결된다.
좋은 입지는 허가가능성과 물류효율을 높일 수 있고,
효율적인 설계는 건축비와 운영비에 영향을 미치며,
운영효율은 임차인의 선호와 NOI에 영향을 미치고,
NOI는 매각가치와 연결될 수 있다.
따라서 개발 초기에 EXIT까지 생각해야 한다.
2.2 Total Cost 관점
토지가격만 비교해서는 안 된다.
실제 사업원가는 개념적으로 다음과 같다.
총사업비
= 토지비
- 취득비용
- 설계·인허가비
- 토목비
- 건축비
- 설비비
- 금융비용
- 세금
- 예비비
예를 들어 토지는 5억원 저렴하지만 옹벽·성토·배수·진입도로에 8억원이 추가된다면 오히려 비싼 토지가 될 수 있다.
2.3 Life Cycle 관점
투자판단은 준공시점에서 끝나지 않는다.
토지취득 → 개발 → 건축 → 운영 → 수선 → 임대 → 매각
전체를 보아야 한다.
이를 Life Cycle Asset Management(생애주기 자산관리)라고 볼 수 있다.
H2. 3. 관계 법령 및 제도 분석
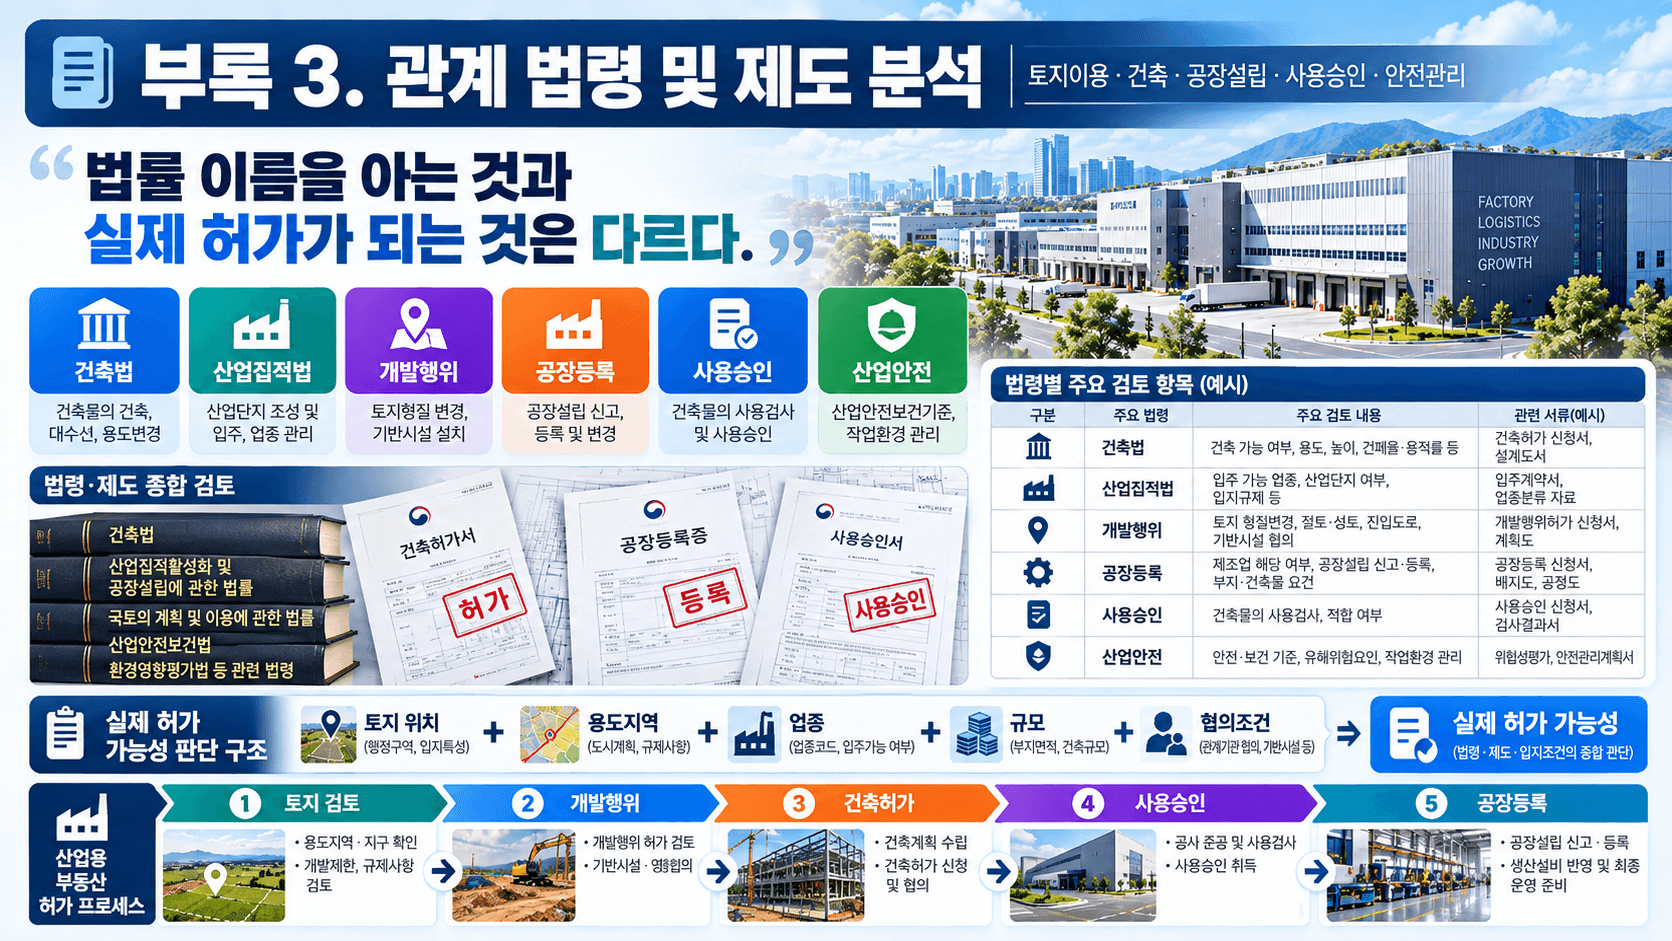
공장·창고 개발에는 하나의 법률만 적용되는 것이 아니다.
토지이용과 개발행위,
건축,
공장설립,
농지·산지,
소방,
전기,
기계설비,
환경,
산업안전,
임대차,
거래신고,
세금
등이 서로 연결된다.
건축공사를 완료한 후 건축물을 실제 사용하기 위한 사용승인은 「건축법」 체계에서 관리되고 있다.
공장설립과 공장등록은 「산업집적활성화 및 공장설립에 관한 법률」과 Factory On 행정절차를 함께 확인하는 것이 실무적이다. Factory On은 개별입지와 산업단지의 절차를 구분하여 안내하고 있으며, 개별입지에서는 공장설립 승인과 관계기관 협의 후 토목·건축, 제조시설 설치와 완료신고, 공장등록으로 이어진다.
따라서 가장 중요한 원칙은 다음과 같다.
법률 이름을 아는 것
≠ 해당 토지에 허가가 된다는 것
이다.
실제 판단은
토지 위치
- 용도지역
- 지목
- 도로
- 업종
- 시설규모
- 환경조건
- 관계기관 협의
를 결합해서 해야 한다.
H2. 4. 핵심 이론 분석
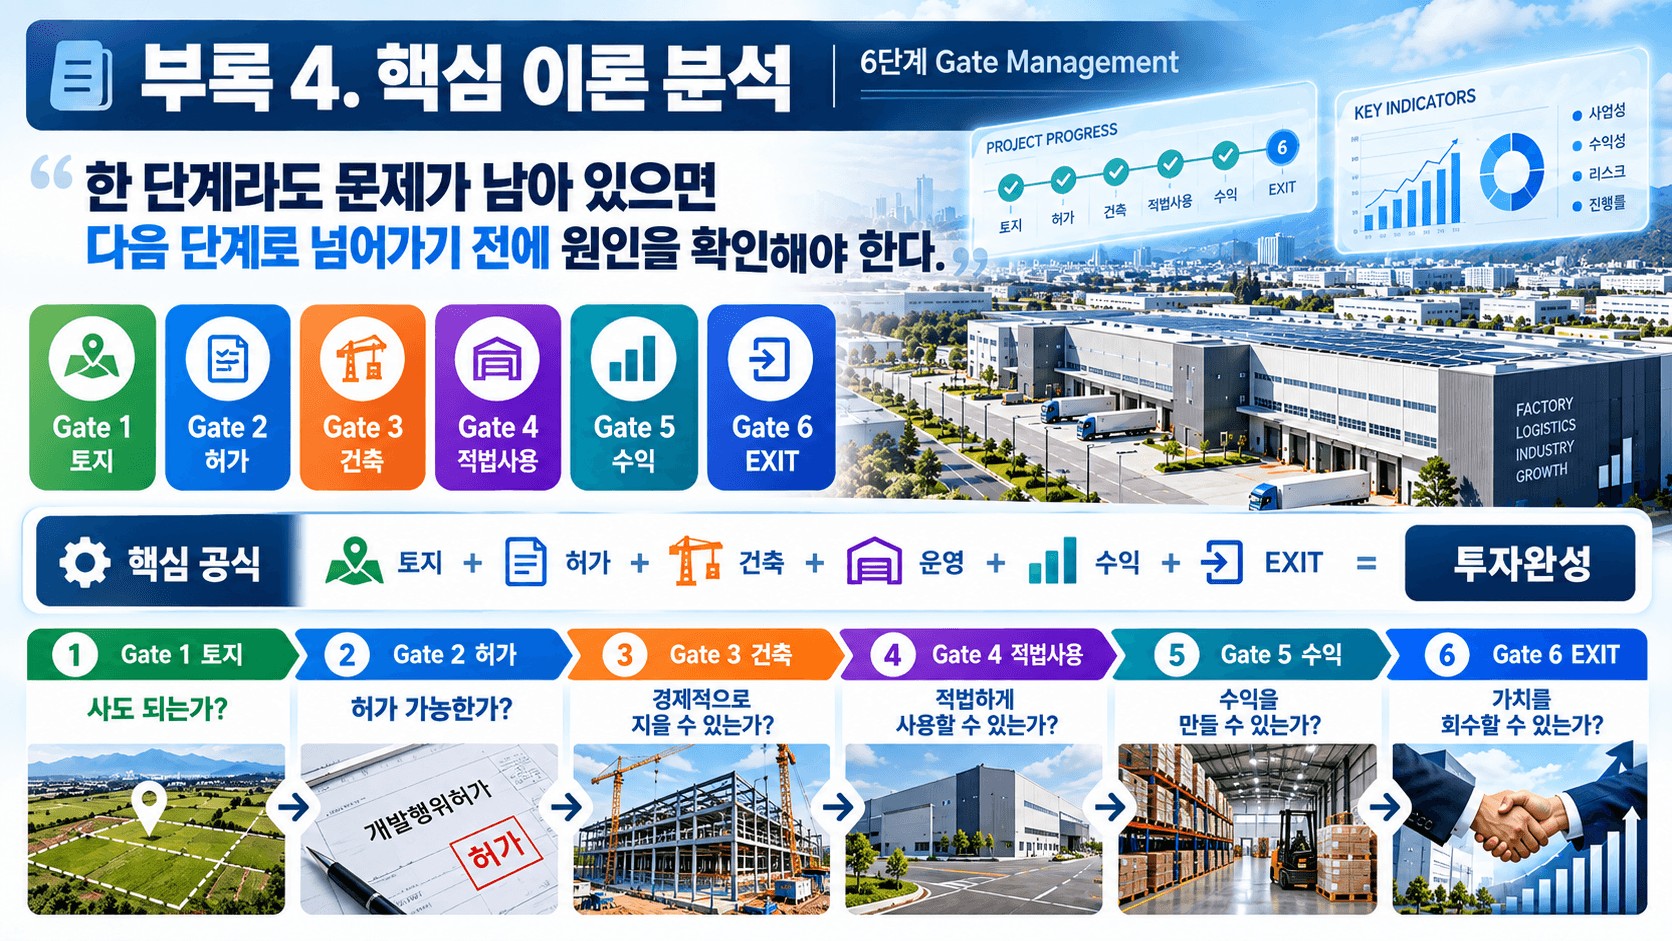
공장·창고 전체 개발과정을 다음 여섯 개 Gate로 압축할 수 있다.
Gate 1. 토지를 사도 되는가?
권리 + 입지 + 법률 + 사업성 → 통과
Gate 2. 허가를 받을 수 있는가?
개발행위 + 공장설립 + 건축 + 환경 → 통과
Gate 3. 경제적으로 지을 수 있는가?
설계 + 토목 + 건축 + 설비 + 금융 → 통과
Gate 4. 적법하게 사용할 수 있는가?
검사 + 사용승인 + 공장등록 → 통과
Gate 5. 수익을 만들 수 있는가?
운영 + 시설관리 + 임대 + NOI → 통과
Gate 6. 가치를 회수할 수 있는가?
시장가치 + 실사 + 세금 + 계약 + EXIT → 투자완성
이 여섯 Gate 가운데 하나라도 중요한 문제가 남아 있다면 다음 단계로 넘어가기 전에 원인을 확인해야 한다.
H2. 5. 실무 사례 연구(Case Study)

공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 본 블로그는 경기도 광주(곤지암, 도척, 초월 등)를 중심으로 토지, 공장, 물류창고 개발 및 인허가 현장에서 30년간 직접 발로 뛰며 체득한 실무 경험과 노하우를 기록하는 공간입니다. 산업용 부동산의 세계에서는 겉보기의 저렴함이나 화려한 위치만 믿었다가 낭패를 보는 경우가 적지 않습니다. 본 포스팅에서는 싼 땅의 함정을 깨닫게 하는 토목비의 진실, 입지와 업종 조건의 미스매치, 미래 매각을 결정짓는 준공 자료의 자산화, 그리고 표면적 월세가 아닌 순운영수익(NOI)으로 자산을 평가하는 지혜를 공유합니다. 현업 실무자분들께 실질적인 시행착오를 줄이는 나침반이 되기를 바랍니다.
산업용 부동산 현장에서 마주하는 4가지 핵심 변수와 교훈
사례 1. “싼 땅에 속지 말고, 땅을 파고 세울 ‘완성원가’를 보라” — 토목비의 무서운 함정
A토지는 주변 시세에 비해 매입 가격이 놀라울 정도로 저렴하게 나와 있었다. 소유자는 “이 가격이면 대박”이라며 덜컥 토지를 계약하려 했다. 하지만 현장을 꼼꼼히 뜯어보니 평탄한 겉모습과 달리, 건물을 올리려면 어마어마한 양의 성토 작업, 대규모 옹벽 설치, 그리고 복잡한 우·오수 배수공사가 선행되어야만 하는 악조건의 땅이었다.
-
저렴한 토지가격 ➔ 토목공사비 폭탄 ➔ 총사업비 급증 ➔ 예상수익률 대폭 하락
결국 아끼려던 토지 매입비의 몇 배에 달하는 토목 공사비가 터져 나오면서 전체 사업성은 바닥을 치고 말았다. 겉으로 보이는 땅값보다 공사가 끝났을 때의 ‘완성원가’를 계산해야 한다는 것을 뼈저리게 깨달은 순간이었다.
실무 교훈: 매입 시점의 토지가격에 현혹되지 마라. 토목 공사와 기반 시설 조성 비용까지 합친 ‘실제 완성원가’가 사업의 성패를 좌우한다.
사례 2. “고속도로 옆 번듯한 땅이라도, 내 업종이 들어오지 못하면 무용지물이다” — 입지와 인허가의 조건
B공장은 대형 물류와 제조업을 하기에 완벽한 고속도로 인접 요충지에 위치해 있었다. 도로 폭도 넓고 교통 여건이 좋아 당연히 최고의 자리라 생각했다. 하지만 입주를 준비하던 기업이 실제 제조 공정과 구체적인 배출시설 계획을 가지고 관청의 인허가 조건을 검토하자 예상치 못한 제동이 걸렸다. 해당 지역의 오염총량제와 업종 제한 규제 때문에 애초에 계획했던 공정을 그대로 가동할 수 없었던 것이다.
-
좋은 위치 ➔ 업종 제한 규제 ➔ 인허가 조건 충돌 ➔ 입주계획 전면 수정
목좋은 자리라는 환상만 믿고 계약했다가 대대적인 공정 설계 변경과 추가 인허가 홍역을 치를 뻔했다.
실무 교훈: 세상에 모든 기업에게 완벽하게 좋은 입지란 없다. 입지가 아무리 훌륭해도 내 사업의 업종과 구체적인 인허가 요건이 부합하지 않으면 아무 소용이 없다.
사례 3. “서랍 속에 쌓아둔 준공 서류가, 미래의 매각 협상을 단숨에 끝낸다” — 준공 자료의 자산화
C공장은 사용승인을 마친 뒤에도 그동안 거쳐왔던 건축도면, 공장등록증, 전기·소방 안전점검 자료, 임대차 계약서, 그리고 주요 시설물 수선 이력까지 단 하나도 버리지 않고 철저하게 아카이빙해 두었다. 몇 년 뒤 회사의 자산 전략에 따라 공장을 매각하게 되었을 때, 이 꼼꼼한 기록들은 진가를 발휘했다.
-
체계적 준공 자료 관리 ➔ 완벽한 Data Room 구축 ➔ 매수자 실사 질의 급감 ➔ 원만하고 빠른 가격 협상 성사
매수하러 온 기업 대표는 방대한 서류와 투명한 이력 증빙을 보고 자산에 대한 모든 신뢰를 가졌고, 불필요한 실사 공방 없이 만족스러운 조건으로 계약서에 도장을 찍었다.
실무 교훈: 준공 도서와 각종 관리 기록은 단순히 행정 처리를 위해 보관하고 버리는 서류가 아니라, 미래 부동산 매매 시 건물의 가치를 입증하는 가장 강력한 자산이다.
사례 4. “화려한 월세 액수보다, 알맹이 있는 NOI를 계산하라” — 순운영수익의 진실
D창고는 계약서상에 찍힌 월 임대료 액수가 주변 시세에 비해 꽤 높았다. 소유자는 “나는 알짜배기 고수익 건물을 가지고 있다”며 자부심에 차 있었다. 그러나 실무적으로 이 건물의 진짜 재무 상태를 뜯어보기 위해 유지관리비, 빈번하게 발생하는 건물 수선비, 그리고 임차인 교체 시 발생하는 공실 손실을 정밀하게 반영해 순운영수익(NOI)을 산출해 보았다.
-
높은 계약임대료 ➔ 높은 유지보수비 및 공실 반영 ➔ 실제 NOI 산출 ➔ 적정 자산가치 재검토
겉보기 월세는 높았지만 나가는 관리비와 수선비가 워낙 많아 실제 손에 쥐는 순운영수익은 시세 수준이거나 그 이하였다. 겉포장만 보고 자산가치를 오판할 뻔했던 것이다.
실무 교훈: 눈에 보이는 계약 임대료 숫자에 속지 마라. 운영비를 차감한 지속 가능한 ‘순운영수익(NOI)’만이 산업용 부동산의 진짜 가치를 판가름한다.
H2. 6. 실무 체크리스트 — 토지구입부터 EXIT까지 정확히 100개
제1부. 공장·창고 토지 구입의 시작 — 사업계획과 토지투자 전략
- 공장을 직접 사용할 것인지 임대·개발·매각할 것인지 사업목적을 정했는가?
- 필요한 토지와 건축물 규모를 m² 기준으로 산정했는가?
- 전체 투자예산과 자기자본 규모를 정했는가?
- 대출금·금리·금융비용을 사전에 추정했는가?
- 목표 투자수익률과 허용 가능한 최대 사업비를 정했는가?
- 최초 사업계획 단계부터 최종 EXIT 방법을 검토했는가?
제2부. 공장·창고 입지선정 — 좋은 토지를 고르는 핵심 조건
- 고속도로·IC·간선도로 접근성을 확인했는가?
- 대형 화물차의 실제 진입 가능성을 현장에서 확인했는가?
- 도로폭·회전반경·진출입 동선을 확인했는가?
- 근로자 출퇴근·대중교통·생활 인프라를 검토했는가?
- 주변 산업·물류기업 분포와 입지수요를 조사했는가?
- 향후 도로·산업단지·도시계획 변화 가능성을 확인했는가?
Factory On은 공장입지 분석 기능을 통해 공장설립 가능영역과 지도·거리·면적 등을 확인할 수 있도록 지원하고 있다.
제3부. 공장·창고 토지 법률실사 — 계약 전에 반드시 확인할 사항
- 등기부상 소유자와 매도인이 일치하는가?
- 근저당권·지상권·가압류·가처분 등 권리제한을 확인했는가?
- 토지의 지목·면적·경계를 확인했는가?
- 용도지역·용도지구·용도구역을 확인했는가?
- 농지·산지·보전규제 등 별도 규제를 검토했는가?
- 건축법상 도로·접도조건을 검토했는가?
- 현장 이용상태와 공적장부가 일치하는가?
제4부. 공장·창고용 토지 매매계약 — 계약부터 잔금까지 실무전략
- 허가 가능성을 전제로 한 계약조건이 필요한지 검토했는가?
- 계약금·중도금·잔금 일정을 사업일정과 연결했는가?
- 근저당 등 기존 권리의 말소방법과 시점을 정했는가?
- 토지 인도와 점유관계가 명확한가?
- 경계·현황·시설물·지장물 처리방법을 특약에 반영했는가?
- 잔금 전에 등기·토지이용·현장상태를 다시 확인하는가?
제5부. 공장·창고 개발행위허가 — 토목설계와 부지조성의 핵심
- 토지 형질변경 규모를 확인했는가?
- 절토·성토 계획을 검토했는가?
- 옹벽·비탈면의 구조와 비용을 검토했는가?
- 우수·오수 배수계획을 확인했는가?
- 진입도로와 부지 내부 차량동선을 설계했는가?
- 토목공사비를 토지가격과 합산하여 사업성을 다시 계산했는가?
제6부. 공장설립과 창고개발 인허가 — 업종과 입지규제 분석
- 공장인지 창고인지 사업의 법적 용도를 명확히 정했는가?
- 제조업인 경우 한국표준산업분류상 업종을 확인했는가?
- 해당 위치에서 계획업종이 가능한지 검토했는가?
- 공장건축면적과 관련한 승인·등록절차를 검토했는가?
- 환경·대기·수질·소음·진동 관련 시설 여부를 확인했는가?
- 산업단지라면 입주계약과 허용업종을 확인했는가?
- 공장설립 승인내용과 실제 사업계획이 일치하는가?
Factory On은 공장건축면적, 개별입지·계획입지, 등록상태 등에 따라 필요한 민원을 구분하여 안내하고 있다.
제7부. 공장·창고 건축설계 — 토지가치를 높이는 건축계획
- 건폐율·용적률을 효율적으로 활용했는가?
- 생산·물류공정에 적합한 층고를 확보했는가?
- 바닥하중과 기계기초 조건을 설계에 반영했는가?
- 차량·상하차·도크·야드의 동선이 효율적인가?
- 향후 증축과 건물 분할사용 가능성을 고려했는가?
- 전력·소방·기계·환경설비 공간을 초기 설계에 반영했는가?
제8부. 공장·창고 건축허가 — 관계 법령과 복합 인허가
- 최종 건축물 용도가 사업계획과 일치하는가?
- 관계기관 협의사항을 모두 확인했는가?
- 개발행위와 건축허가의 도면이 서로 일치하는가?
- 소방·전기·기계설비 설계가 건축설계와 충돌하지 않는가?
- 공사 중 변경될 가능성이 높은 사항을 사전에 검토했는가?
- 허가조건과 부관을 별도의 관리표로 정리했는가?
제9부. 공장·창고 건축비와 시공계약 — 사업비를 결정하는 방법
- 토목·건축·설비 공사비를 구분하여 비교했는가?
- 동일한 도면과 사양으로 여러 견적을 비교했는가?
- 계약금액에 포함·제외된 공사범위를 확인했는가?
- 설계변경에 따른 추가공사비 산정방법을 정했는가?
- 공사기간 지연과 책임에 관한 계약조건을 확인했는가?
- 전체 사업비에 적정한 예비비를 확보했는가?
제10부. 공장·창고 토목·건축공사 — 착공부터 골조·마감까지
- 착공 전 현장경계와 기준점을 확인했는가?
- 기초·철골·구조체가 설계도서에 따라 시공되는가?
- 지붕·외벽·창호의 누수 위험을 공정별로 점검하는가?
- 바닥의 균열·평활도·배수경사를 관리하는가?
- 토목·건축·설비 간 공정충돌을 조정하고 있는가?
- 공사 중 변경사항을 준공도면에 지속 반영하는가?
제11부. 공장·창고 소방·전기·환경설비 — 생산과 물류를 결정하는 기반시설
- 필요한 수전용량·변압기·배전설비를 확보했는가?
- 생산기계와 향후 증설에 필요한 전력여유를 검토했는가?
- 소방시설이 건물용도와 규모에 맞게 설치되고 있는가?
- 기계설비·급배수·환기시설을 실제 운영조건으로 검토했는가?
- 환경시설과 배출시설이 필요한 업종인지 확인했는가?
- 설비별 검사·시운전·운영매뉴얼을 확보했는가?
제12부. 공장·창고 준공 전 종합검사 — 시운전·검측·하자와 보완관리
- 건축허가 최종도면과 실제 현장을 대조했는가?
- 전기·소방·기계설비의 개별 시운전을 실시했는가?
- 설비 간 통합시운전을 실시했는가?
- 누수·배수·바닥·문·셔터·도크 상태를 확인했는가?
- Punch List를 만들어 보완사항을 책임자별로 관리했는가?
- 보완 후 재검측하고 사진·기록을 남겼는가?
제13부. 공장·창고 준공과 사용승인 — 건축물대장·등기·공장등록까지
- 사용승인을 완료했는가?
- 건축물대장의 용도·면적·구조·층수를 확인했는가?
- 취득 관련 세금의 기준일과 신고기한을 확인했는가?
- 신축건물의 소유권보존등기 절차를 완료했는가?
- 제조시설·기계장치 설치가 승인내용과 일치하는가?
- 공장설립 완료신고 대상과 기한을 확인했는가?
- 공장등록 내용이 실제 현장·업종과 일치하는가?
Factory On은 공장설립 완료 단계에서 제조시설 설치 후 완료신고를 하고 승인사항과의 일치 여부를 확인해 공장등록으로 진행하는 체계를 안내한다.
제14부. 공장·창고 운영과 시설관리 — 유지보수·안전·에너지·자산관리
- 법정점검 대상을 시설별로 확인했는가?
- 연간 예방정비계획을 수립했는가?
- 지붕·배수·전기·소방·기계설비를 정기점검하는가?
- 설비별 고장·수리·교체이력을 기록하는가?
- 월별 에너지사용량과 운영비를 관리하는가?
- 향후 5~10년 CAPEX 계획을 세우고 있는가?
사업주에게는 설비와 작업환경의 위험요인을 확인하고 개선하는 산업안전 관리도 중요하다. 현행 산업안전보건법은 건설물·기계·설비 등에서 발생할 수 있는 유해·위험요인을 평가하고 개선대책을 수립·이행하도록 규정하고 있다.
제15부. 공장·창고 임대·수익 및 자산가치 관리 — 운영수익을 높이는 부동산 경영전략
- 임차기업의 업종과 신용상태를 검토했는가?
- 임대료·보증금·관리비·수선책임을 명확히 정했는가?
- 공실률과 실제 임대료 수납률을 관리하는가?
- 연간 NOI를 산출하고 전년과 비교하는가?
- 금융을 이용한다면 DSCR을 분석하는가?
- CAPEX가 임대료·공실·자산가치에 미치는 효과를 분석하는가?
제16부. 공장·창고 매각과 투자회수 전략 — 가치평가·실사·협상·세금·EXIT
- 매각목적과 목표시점을 정했는가?
- 국토교통부 실거래가 등을 이용해 비교가능 거래사례를 조사했는가?
- 임대자산이라면 Rent Roll과 NOI를 정리했는가?
- 권리·건축·공장등록·시설·임대·세금 자료를 Data Room으로 정리했는가?
- 매수자가 발견할 위험을 매도 전에 자체실사했는가?
- 매매가격이 아니라 대출·세금·비용을 뺀 순매각회수액을 계산했는가?
- EXIT 후 부채상환·재투자·신규사업 등 자본 재배치 계획을 세웠는가?
국토교통부 실거래가 공개시스템은 공장·창고 등의 실제 거래가격 확인 기능을 제공하므로, 매각가격 분석에서는 호가보다 실제 거래사례를 우선적으로 참고할 필요가 있다.
100개 체크리스트 사용방법
100개 모든 항목이 모든 사업에 동일한 중요도를 갖는 것은 아니다.
따라서 각 항목을 다음 네 단계로 표시하는 방식을 권한다.
○ 완료
△ 확인 중
× 문제 있음
N/A 해당 없음
그리고 “× 문제 있음” 항목은 다시
A — 계약·허가·안전에 직접 영향을 미치는 핵심사항
B — 사업비·수익에 중대한 영향을 미치는 사항
C — 보완 가능한 일반사항
으로 분류한다.
우선순위는
A → B → C
순이다.
이 점검방식은 법정 공식평가표가 아니라 산업용 부동산 프로젝트를 체계적으로 관리하기 위한 실무관리 도구다.
H2. 7. 자주 묻는 질문(FAQ)
Q1. 이 100개를 모두 확인해야 토지를 살 수 있습니까?
토지매입 단계에서는 제1~4부 항목의 비중이 가장 크다. 그러나 장래의 건축·운영·매각까지 영향을 미치는 조건이 보이면 뒤 단계도 선제적으로 검토하는 것이 좋다.
Q2. 공장용 토지를 고를 때 가장 먼저 확인할 것은 무엇입니까?
가격보다 “계획한 공장을 실제로 만들 수 있는 토지인가”를 먼저 확인해야 한다.
Q3. 공장설립 승인과 건축허가는 같은 것입니까?
같은 제도가 아니다. Factory On 역시 공장설립 승인 후 토목공사·건축허가를 거쳐 제조시설 설치와 완료신고·공장등록으로 진행되는 별도 단계로 안내한다.
Q4. 토지가 싸면 개발사업에 유리합니까?
반드시 그렇지 않다. 옹벽·성토·배수·도로·기반시설 비용을 포함한 완성원가로 판단해야 한다.
Q5. 공장·창고 실제 거래가격은 어디에서 확인합니까?
국토교통부 실거래가 공개시스템은 “공장/창고 등”을 별도 유형으로 제공한다.
Q6. R-ONE과 국토교통부 실거래가는 같은 자료입니까?
아니다. 한국부동산원은 R-ONE 거래현황통계와 국토교통부 실거래가 공개자료가 목적·집계기준·공개방식이 서로 다르다고 명시하고 있다.
Q7. 공장을 준공하면 모든 행정절차가 끝납니까?
아니다. 사용승인, 건축물대장, 세금·등기, 공장설립 완료신고·공장등록 등 사업에 적용되는 후속절차를 확인해야 한다.
Q8. 공장의 자산가치는 무엇이 가장 중요합니까?
토지·건물뿐 아니라 입지, 도로, 전력, 허가, 임차인, 시설상태, NOI와 미래 CAPEX가 함께 영향을 미친다.
Q9. 100개 항목 가운데 하나라도 문제가 있으면 사업을 포기해야 합니까?
그렇지 않다. 문제의 성격과 해결비용을 분석해야 한다. 핵심은 “문제가 있다는 사실을 계약 전 알고 가격·조건·사업계획에 반영했는가”이다.
Q10. 이 부록의 가장 중요한 사용법은 무엇입니까?
한 번 체크하고 끝내지 않는 것이다.
계약 전 → 허가 전 → 착공 전 → 준공 전 → 임대 전 → 매각 전
각 단계에서 다시 확인해야 한다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사로 산업용 부동산을 오랫동안 다루면서 가장 크게 느끼는 점은 좋은 결과가 하나의 뛰어난 판단에서 만들어지는 것이 아니라는 것이다.
오히려 작은 확인을 계속 반복하는 사람이 큰 실수를 줄이는 경우가 많다.
부동산에서는 한번 잘못 결정하면 수정비용이 크다.
토지매입의 실수는 계약금 수준에서 끝나지 않을 수 있다.
건축설계의 실수는 건축비 증가로 이어질 수 있고,
시설관리의 실수는 운영손실로 연결되며,
임대차관리의 실수는 공실과 법률분쟁으로 이어질 수 있다.
그래서 30년 실무 경험을 하나의 공식으로 압축한다면 다음과 같이 표현하고 싶다.
좋은 산업용 부동산
= 좋은 토지선정
- 정확한 법률검토
- 경제적인 설계·건축
- 안정적인 운영
- 지속 가능한 수익
- 계획된 EXIT
컴퓨터공학적으로 보면 이것은 하나의 System Lifecycle(시스템 생애주기)다.
입력단계의 오류가 마지막 출력까지 영향을 준다.
경영학적으로 보면 Capital Allocation(자본배분) 과정이다.
토지·건물·설비에 투자한 자본이 어느 정도의 현금흐름과 최종 회수액을 만드는지를 관리하는 것이다.
부동산학적으로는
입지
- 법적 이용가능성
- 물리적 이용가능성
- 경제적 이용가능성
이 통합되어 자산가치가 형성되는 과정이다.
따라서 이 100개 체크리스트의 목적은 사람의 경험을 대신하는 것이 아니다.
경험을 빠뜨리지 않고 반복적으로 활용하기 위한 구조를 만드는 것이다.
H2. 9. 정책 제언 및 투자 전략
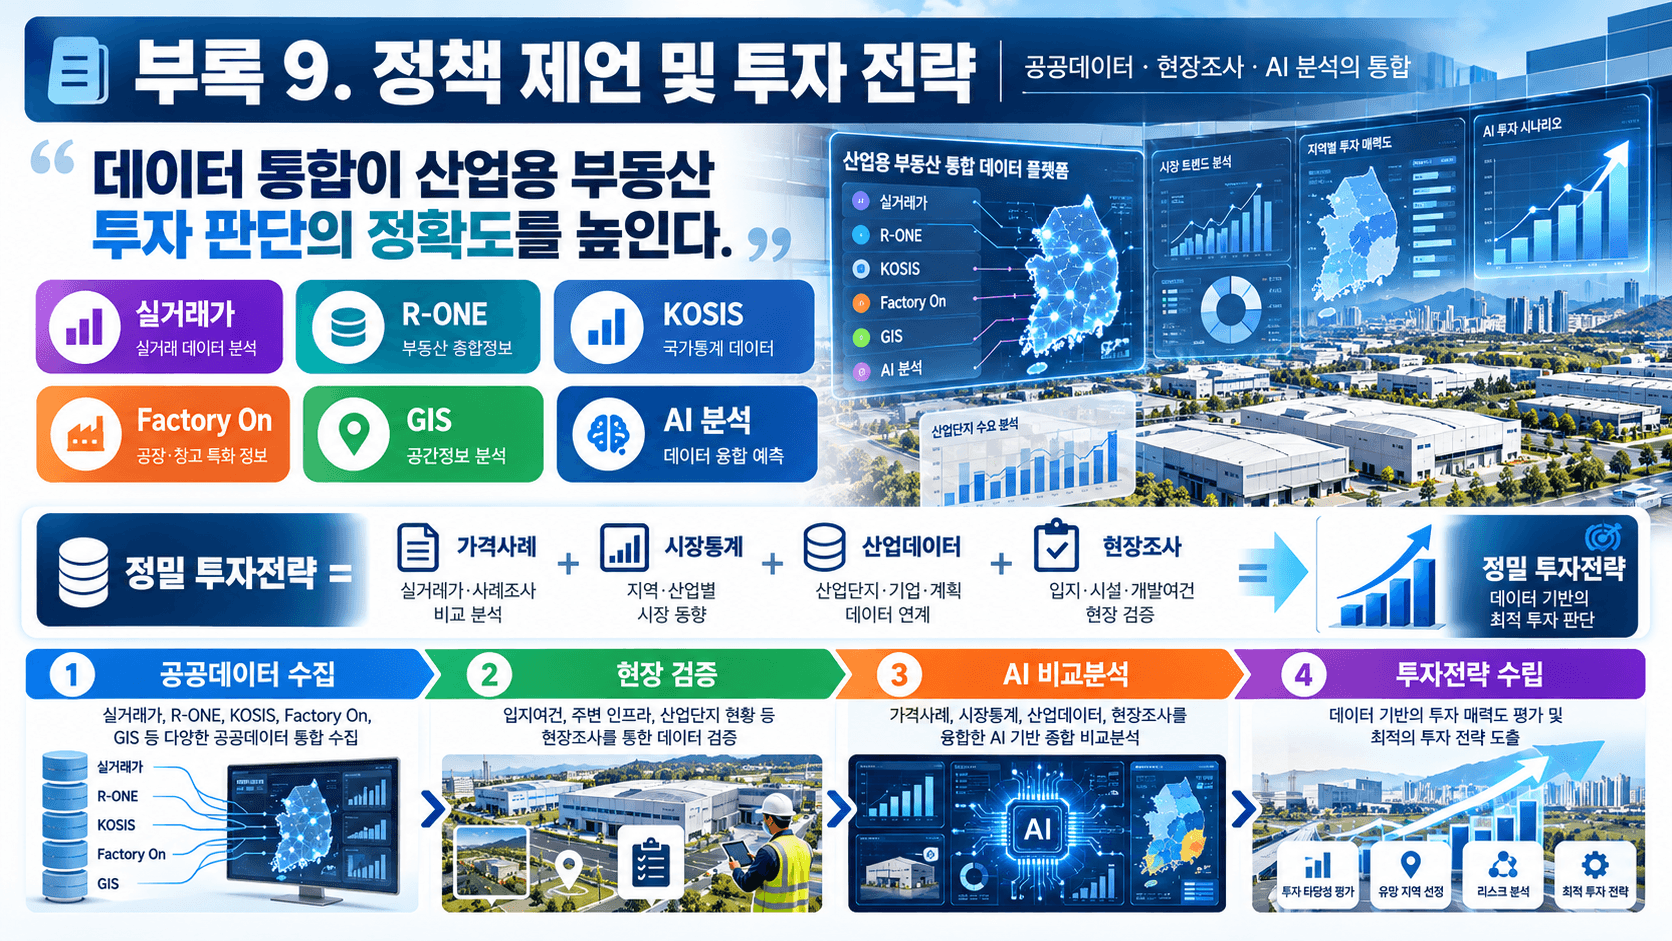
첫째, 산업용 부동산의 공적·민간 데이터를 하나의 분석체계로 연결할 필요가 있다.
실거래가
- Factory On
- 건축정보
- GIS
- 기업·산업통계
- 현장조사
를 통합하면 경험만으로 판단하던 영역을 보다 객관적으로 분석할 수 있다.
둘째, Factory On 데이터를 입지검토 초기부터 활용할 필요가 있다. Factory On은 공장설립 가능영역과 공장설립 민원·등록체계를 지원하는 공식 시스템이다.
셋째, 거래가격 데이터와 시장통계를 분리해 활용해야 한다.
개별 가격사례
→ 국토교통부 실거래가 공개시스템
지역별 거래량·지가·시장추세
→ 한국부동산원 R-ONE
산업·사업체·종사자 등 배후수요
→ KOSIS
로 구분하면 분석 목적이 명확해진다.
넷째, 공장·창고의 장기적인 가치평가 연구에서는 단순 매매가격뿐 아니라
도로
전력
건축연도
층고
바닥하중
대지·건물 면적
공장등록
업종
임대료
NOI
등을 함께 데이터화할 필요가 있다.
다섯째, AI는 이러한 데이터를 정리하고 비교하는 데 활용할 수 있다.
토지후보 비교
→ 허가 체크
→ 비용 시나리오
→ 임대료·NOI 분석
→ 매각시나리오
를 연결하면 산업용 부동산의 의사결정 품질을 높이는 보조수단이 될 수 있다.
H2. 10. 결론(Conclusion)
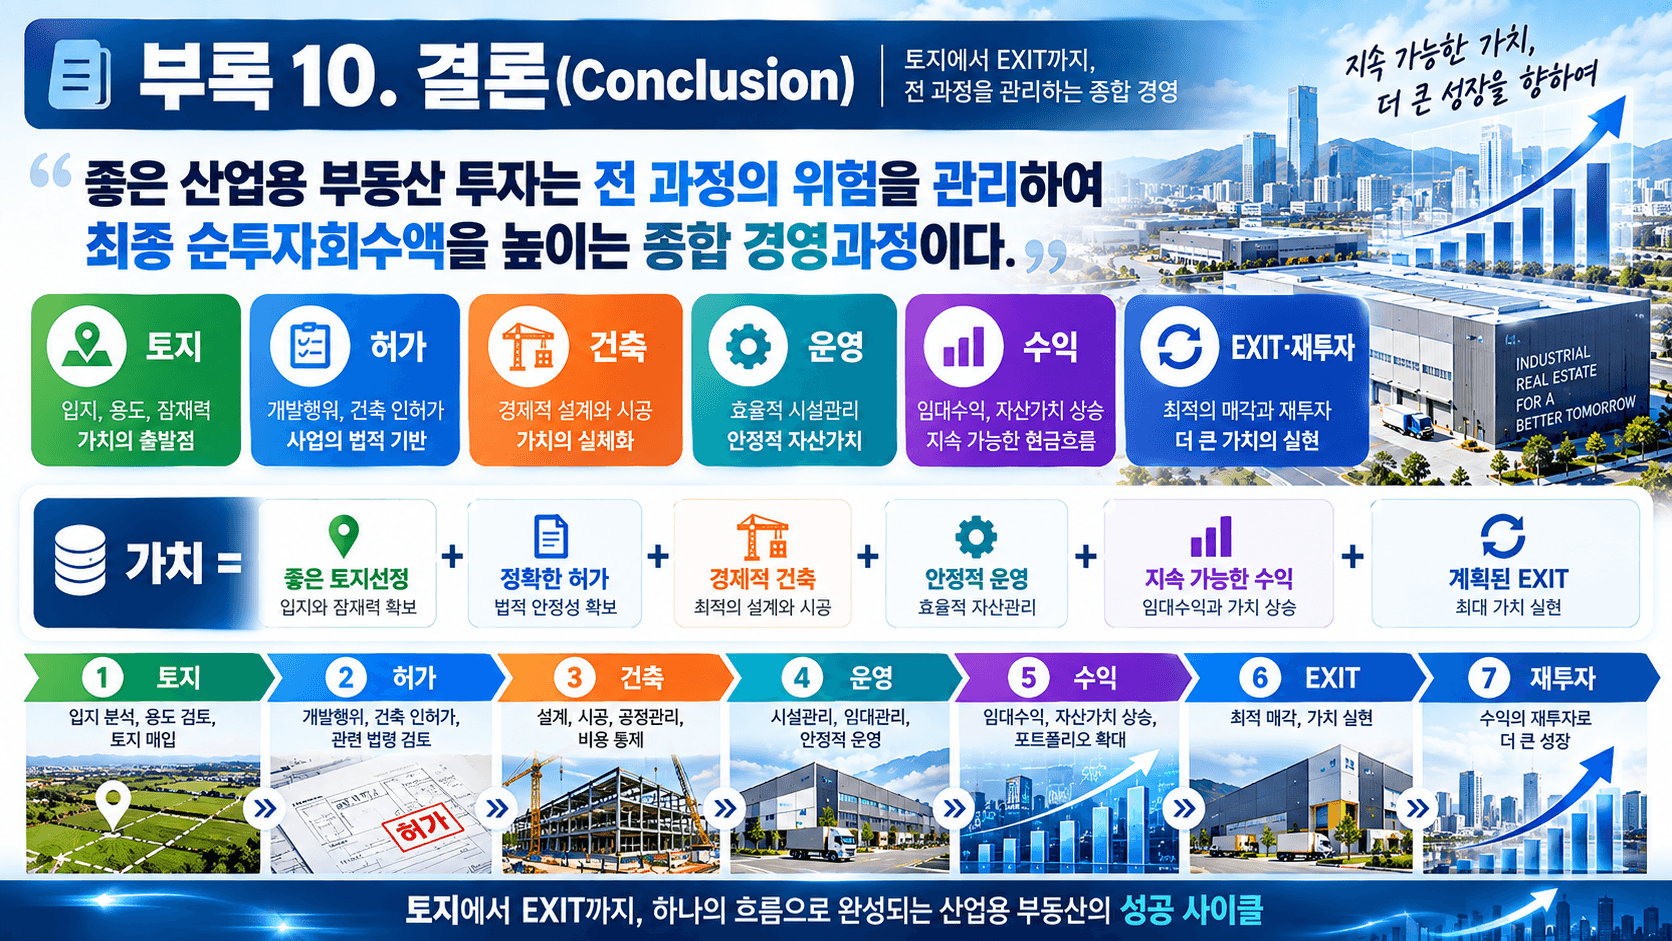
「공장·창고 개발과 자산관리 전 과정」 16부작의 시작은 토지였다.
그러나 최종 목적은 토지를 사는 것이 아니었다.
토지를
사용 가능한 부지로 만들고,
허가 가능한 사업으로 만들고,
건축물로 만들고,
기업이 사용할 수 있는 운영자산으로 만들고,
수익을 창출하는 투자자산으로 만들고,
마지막에는 다시 현금과 투자성과로 전환하는 것이 전체 과정이다.
16단계 전체 흐름은 다음과 같다.
제1단계 사업계획
→ 제2단계 입지선정
→ 제3단계 법률실사
→ 제4단계 토지계약
→ 제5단계 개발행위허가
→ 제6단계 공장·창고 인허가
→ 제7단계 건축설계
→ 제8단계 건축허가
→ 제9단계 건축비·시공계약
→ 제10단계 토목·건축공사
→ 제11단계 소방·전기·환경설비
→ 제12단계 준공 전 종합검사
→ 제13단계 사용승인·등기·공장등록
→ 제14단계 시설관리
→ 제15단계 임대·수익·자산가치 관리
→ 제16단계 매각·투자회수
이를 더욱 짧게 압축하면 다음과 같다.
토지 → 허가 → 건축 → 운영 → 수익 → EXIT → 재투자
그리고 전체 16부작과 부록의 핵심을 한 문장으로 정리하면 다음과 같다.
“좋은 산업용 부동산 투자는 싸게 사는 기술이 아니라 토지구입부터 허가·건축·준공·운영·수익·매각까지 모든 단계의 위험을 확인하고 관리하여 최종 순투자회수액을 높이는 종합 경영과정이다.”
H2. 11. 참고문헌(References)
- 국가법령정보센터, 「건축법」
건축허가·착공·사용승인 등 공장·창고 건축물의 법적 완성과 관련된 기본법이다. 특히 사용승인 단계는 실제 건축과 허가도서의 적합성을 최종적으로 확인하는 중요한 절차다.
건축법 공식 원문 바로가기
- 국가법령정보센터, 「산업집적활성화 및 공장설립에 관한 법률」
공장설립 승인·완료신고·공장등록과 산업단지 입주 등에 관한 핵심 법률이다.
산업집적법 공식 원문 바로가기
- 한국산업단지공단, Factory On 공장설립온라인지원시스템
개별입지·산업단지 공장설립 절차, 공장등록, 완료신고와 입지분석 등을 지원하는 산업용 부동산의 핵심 행정·정보시스템이다. 공장설립 승인부터 제조시설 설치·완료신고·공장등록까지 공식적인 절차 안내를 제공한다.
Factory On 바로가기
- 국토교통부, 실거래가 공개시스템
토지뿐 아니라 공장·창고 등의 실제 거래가격을 조회할 수 있는 공식 공개시스템으로, 공장·창고의 시장가치 및 매각가격 분석에 활용할 수 있다.
실거래가 공개시스템 바로가기
- 한국부동산원, R-ONE 부동산통계정보시스템
지가변동률·부동산거래현황 등 국가승인통계를 제공한다. 개별 실거래가격을 제공하는 국토교통부 시스템과 목적과 집계기준이 다르므로 시장추세 분석용으로 구분하여 활용하는 것이 중요하다.
R-ONE 바로가기
- 국가통계포털 KOSIS
전국사업체조사와 광업제조업 관련 통계를 통해 제조업 사업체·종사자와 산업동향을 확인할 수 있어 지역별 공장·창고 배후수요 분석의 기초자료로 활용할 수 있다.
KOSIS 국가통계포털 바로가기
- 국가법령정보센터, 「산업안전보건법」
공장 운영단계에서 건설물·기계·설비·작업환경 등에 존재하는 위험요인을 평가하고 개선하는 사업주의 안전관리 의무를 이해하기 위한 기본법이다.
산업안전보건법 바로가기
- 국가법령정보센터, 「부동산 거래신고 등에 관한 법률」
공장·창고 등의 부동산 매매 후 거래신고 등 거래종결단계에서 검토해야 하는 공식 법률이다.
부동산 거래신고 등에 관한 법률 바로가기
- 국가법령정보센터, 「상가건물 임대차보호법」
사업자등록 대상 영업용 건물의 임대차에서 대항력·계약갱신 등 적용 여부를 검토하기 위한 기본 법률이다. 공장·창고 임대차는 실제 이용상태와 계약조건을 개별적으로 검토해야 한다.
상가건물 임대차보호법 바로가기
- 조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지·공장·창고의 입지선정, 토지취득, 인허가, 개발, 건축, 임대·매매와 기업부동산 상담을 통해 축적한 실무경험을 본 부록의 100개 체크리스트와 사례연구의 기초로 활용하였다.
조상현 부동산 실무연구 자료 바로가기
실무 유의사항:
본 100개 체크리스트는 산업용 부동산 개발의 일반적인 실무관리 기준이며 개별 토지·공장·창고마다 모든 항목이 동일하게 적용되는 것은 아니다.
법률·조례·세제·인허가·기술기준은 개정될 수 있으므로 실제 사업을 실행하는 날짜의 현행 규정을 다시 확인해야 한다.
특히 농지·산지, 개발행위, 공장설립, 건축, 환경, 소방, 전기, 기계설비, 산업단지 관련 사항은 입지·업종·규모에 따라 적용기준이 달라질 수 있다.
NOI·Cap Rate·IRR·NPV·DSCR 등의 공식은 사업성과를 분석하는 도구이며 특정 부동산의 가격이나 수익을 보장하는 공식이 아니다.
AI 분석은 자료비교와 체크리스트 관리, 시나리오 분석을 돕는 보조수단이며 최종 법률·세무·건축·기술 판단은 해당 분야 전문가 및 관할 행정기관의 확인이 필요하다.