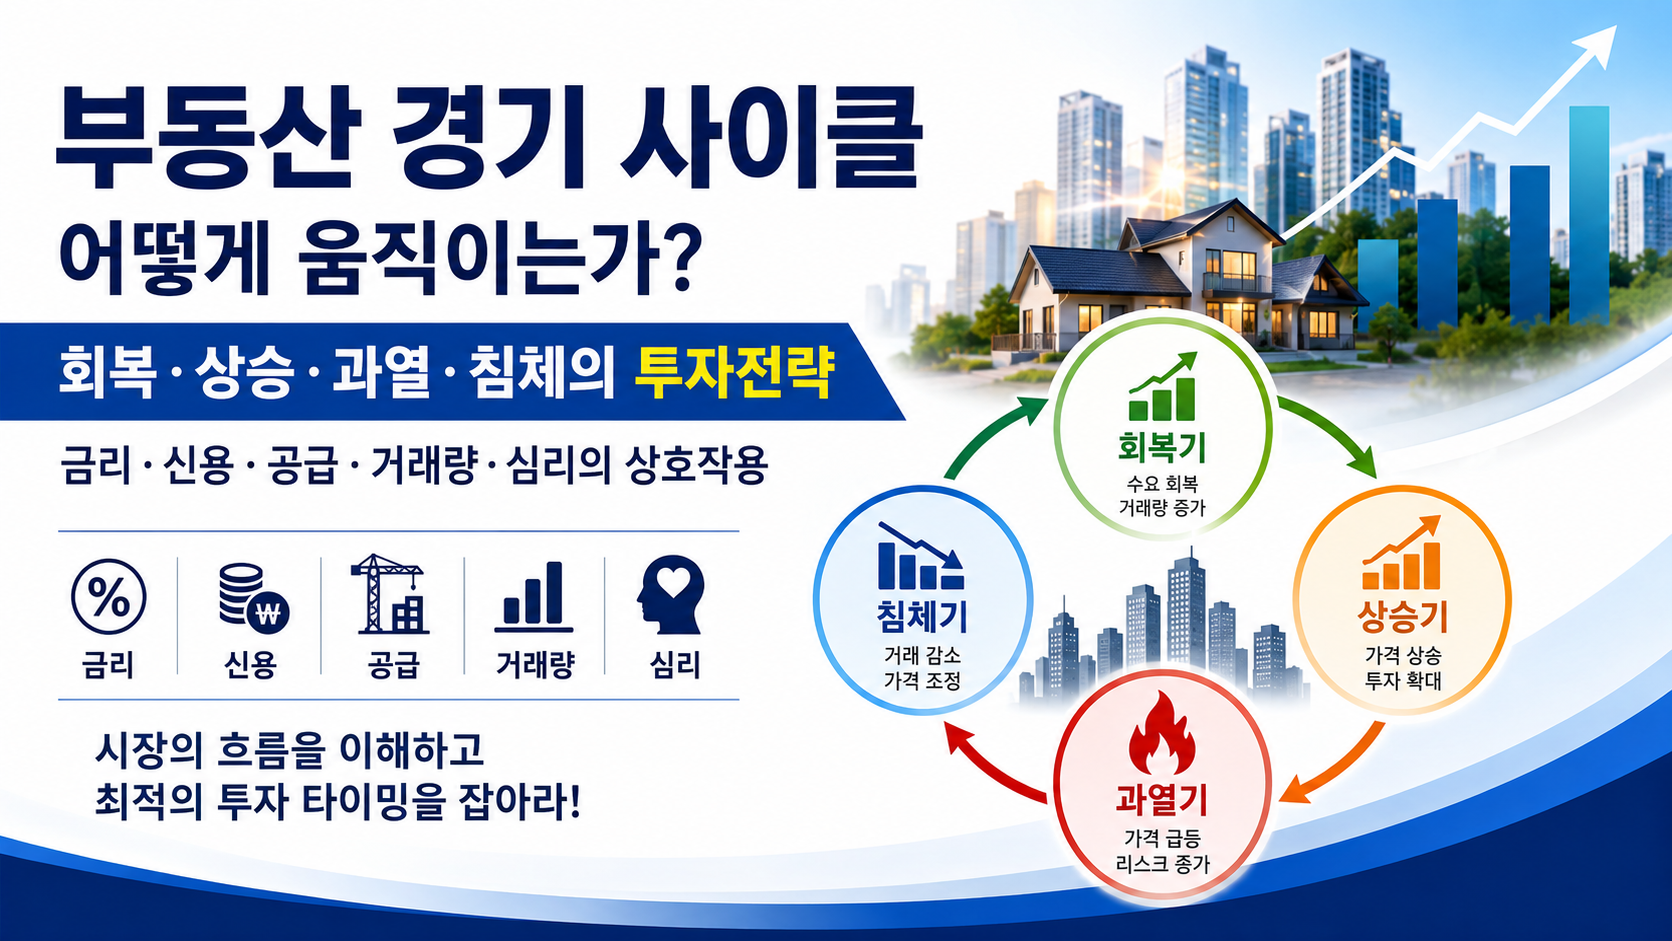
부동산 경영(REM) 부동산 경기 사이클은 어떻게 움직이는가? 회복·상승·과열·침체의 투자전략 (공인중개사 30년 실무 경험)
금리·신용·공급·거래량·심리의 상호작용을 통한 부동산 경기순환 분석과 국면별 투자전략
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
[H2] 0. 초록(Abstract)
부동산시장은 장기간 일방적으로 상승하거나 하락하지 않는다. 금리와 신용, 가계와 기업의 구매력, 주택 및 산업용 부동산의 공급, 거래량, 임대시장, 투자심리 등이 서로 영향을 주면서 확장과 수축을 반복한다. BIS 역시 부동산가격과 신용 사이에 장기적인 금융사이클상의 상호작용이 존재한다는 연구를 축적해 왔다.
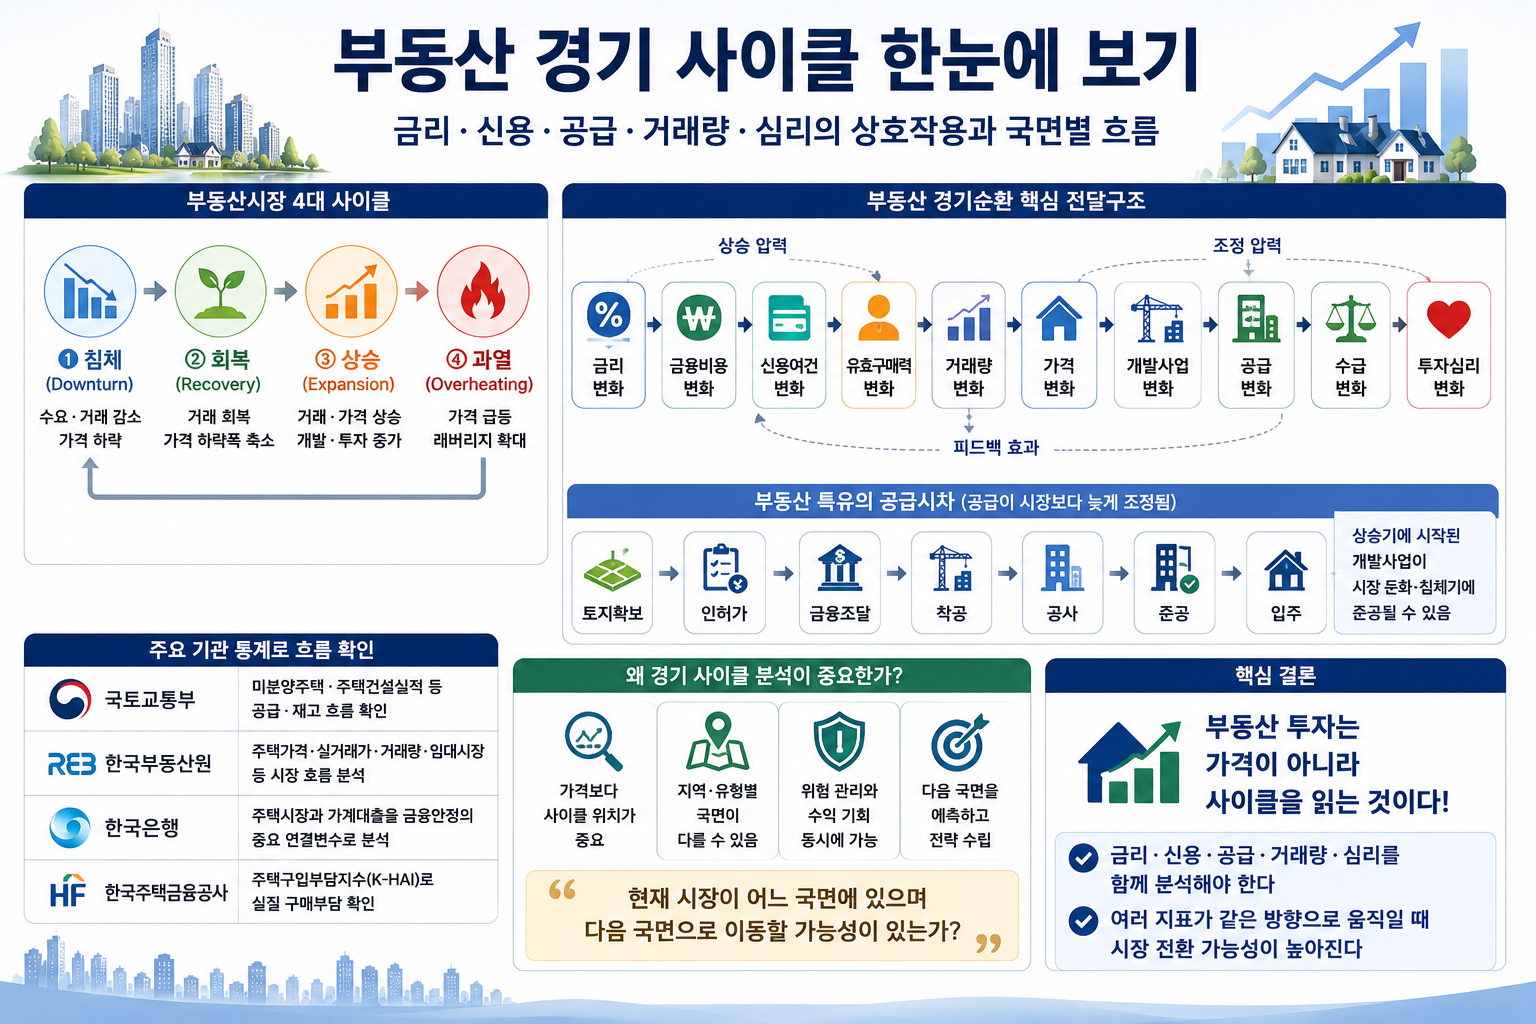
본 연구에서는 실무적 이해를 위해 부동산시장을 다음 네 국면으로 구분한다.
침체(Downturn) → 회복(Recovery) → 상승(Expansion) → 과열(Overheating) → 다시 침체
이 구분은 모든 시장이 반드시 네 단계로 똑같이 움직인다는 의미의 공식 분류가 아니다. 국토연구원 역시 주택시장을 순환국면으로 구분하여 분석해 왔으며, 지역과 시점에 따라 시장국면이 서로 다르게 나타날 수 있음을 보여준다.
부동산 경기순환의 핵심 전달구조는 다음과 같이 정리할 수 있다.
금리 변화 → 금융비용 변화 → 신용여건 변화 → 유효구매력 변화 → 거래량 변화 → 가격 변화 → 개발사업 변화 → 공급 변화 → 수급 변화 → 투자심리 변화
여기에 부동산 특유의 공급시차가 결합된다.
토지확보 → 인허가 → 금융조달 → 착공 → 공사 → 준공 → 입주
따라서 상승기에 시작된 개발사업이 시장이 이미 둔화되거나 침체된 시점에 준공될 수 있다. 국토교통부 통계누리는 미분양주택과 주택건설실적 등을 지속적으로 제공하고 있어 이러한 공급·재고 흐름을 실제 통계로 확인할 수 있다.
또한 한국은행은 최근 금융안정 분석에서도 주택시장과 가계대출을 금융안정의 중요한 연결변수로 다루고 있다. 2026년 6월 금융안정보고서 설명에서도 주택 매매 관련 대출 등의 영향으로 가계대출 증가폭이 확대되었다고 평가했다. 이는 부동산시장과 신용시장을 별개의 시장으로 분석하기 어렵다는 점을 보여준다.
본 연구의 핵심 결론은 다음과 같다.
“부동산 투자에서 중요한 것은 가격이 올랐는가를 확인하는 데 그치지 않고, 현재 시장이 경기 사이클의 어느 국면에 위치하고 있으며 다음 국면으로 이동할 가능성이 있는지를 판단하는 것이다.”
[H2] 1. 서론(Introduction)

[H3] 1.1 부동산 가격은 왜 계속 오르거나 계속 떨어지지 않는가?
부동산시장은 경제성장, 가계소득, 기업투자, 금융환경, 인구와 가구, 공급 및 투자자의 기대심리가 결합되어 움직인다.
침체기에는 매수자가 가격하락을 기대하며 시장진입을 미룬다.
매수심리 위축 → 거래량 감소 → 매물 누적 → 가격조정
그러나 가격조정이 진행되고 금융부담이 완화되며 실수요가 조금씩 돌아오면 상황이 바뀔 수 있다.
가격부담 완화 → 급매물 거래 → 거래량 회복 → 매물 소진 → 가격하락폭 축소
이후 가격회복이 확인되면 실수요뿐 아니라 투자수요까지 시장에 유입될 수 있다.
거래회복 → 가격상승 → 상승기대 강화 → 투자수요 증가 → 개발사업 증가
그러나 상승이 장기간 지속되면 가격이 소득·임대료·기업수익 등 기초여건보다 빠르게 상승할 수 있고, 높은 금융비용과 신규 공급이 시장을 다시 압박할 수 있다.
BIS 연구 역시 상업용 부동산 가격순환과 신용순환 사이에 강한 연결관계가 나타날 수 있으며, 부채를 통한 자금조달 비중이 이러한 상호작용을 강화한다고 설명한다.
[H3] 1.2 왜 경기 사이클을 알아야 하는가?
같은 부동산이라도 매입시점에 따라 투자성과는 크게 달라질 수 있다.
좋은 입지의 부동산이라도 과열기의 지나치게 높은 가격에 과도한 부채를 이용하여 매입하면 금리나 가격이 조금만 변해도 자기자본수익률이 급격하게 악화될 수 있다.
반대로 침체기에 가격이 많이 떨어졌다고 해서 자동으로 좋은 투자기회가 되는 것도 아니다.
침체 초기에는 추가적인 가격조정과 공급부담이 남아 있을 수 있기 때문이다.
따라서 투자자는
“얼마나 떨어졌는가?”
뿐 아니라
“현재 침체의 시작인가, 중간인가, 회복으로 전환되는 구간인가?”
를 판단해야 한다.
국토연구원은 과거 주택시장 경착륙 사례를 분석하면서 가격과 거래량의 급락이 가계·기업·금융기관에 영향을 미쳐 거시경제까지 파급될 가능성을 지적했다.
[H2] 2. 이론적 배경(Literature Review)
[H3] 2.1 부동산 경기 사이클(Real Estate Cycle)이란 무엇인가?
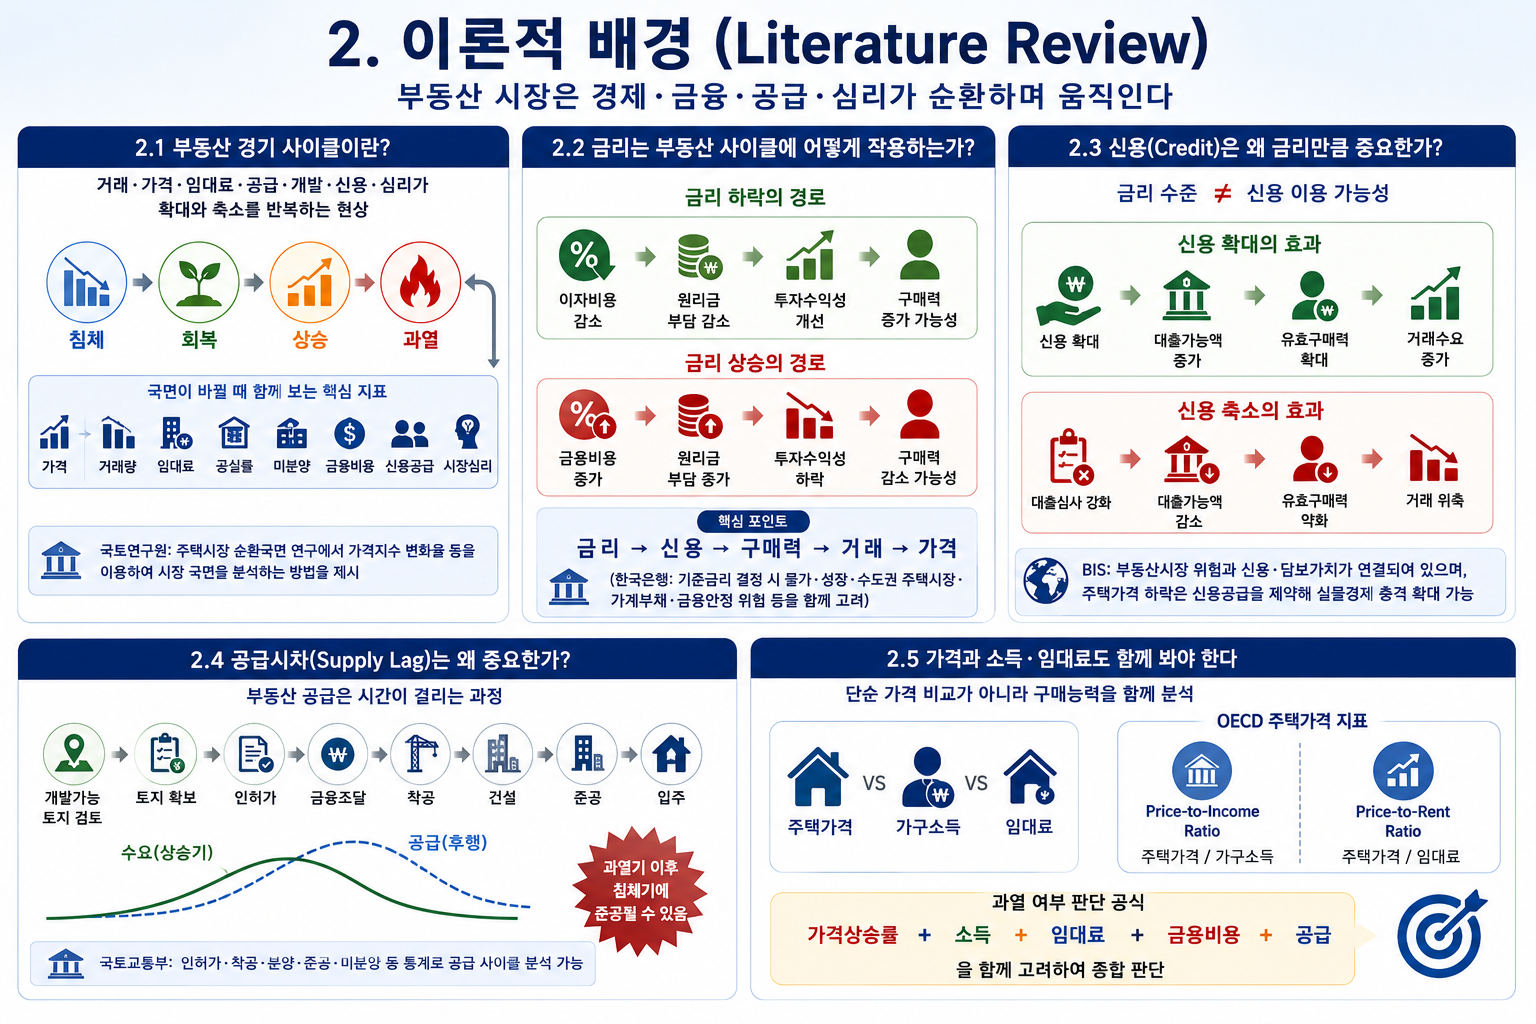
부동산 경기 사이클은 거래·가격·임대료·공급·개발·신용 및 투자심리가 시간에 따라 확대와 축소를 반복하는 현상을 의미한다.
본 글에서는 실무적 분석을 위해 다음 네 단계로 구분한다.
침체 → 회복 → 상승 → 과열 → 침체
이러한 국면 구분에서 중요한 것은 명칭 자체가 아니다.
국면이 바뀔 때
가격
거래량
임대료
공실률
미분양
금융비용
신용공급
시장심리
가 어떻게 변하는지를 읽는 것이 핵심이다.
국토연구원의 주택시장 순환국면 관련 연구 역시 가격지수의 변화율 등을 이용하여 시장의 국면을 분석하는 방법을 제시해 왔다.
[H3] 2.2 금리는 부동산 사이클에 어떻게 작용하는가?
금리는 부동산시장에서 자금의 가격이다.
금리 하락 → 이자비용 감소 → 원리금 부담 감소 → 투자수익성 개선 가능성 → 구매력 증가 가능성
반대로,
금리 상승 → 금융비용 증가 → 원리금 부담 증가 → 투자수익성 하락 → 구매력 감소 가능성
이 나타날 수 있다.
그러나 금리와 부동산가격 사이에는 기계적인 일대일 관계가 존재하지 않는다.
한국은행의 2026년 3월 통화신용정책보고서에서도 기준금리 결정 시 물가와 성장뿐 아니라 수도권 주택시장, 가계부채, 금융안정 위험 등을 함께 고려하고 있음을 확인할 수 있다.
즉,
금리 → 신용 → 구매력 → 거래 → 가격
이라는 중간 전달과정을 함께 봐야 한다.
[H3] 2.3 신용(Credit)은 왜 금리만큼 중요한가?
금리가 낮아도 실제로 대출을 받을 수 없다면 부동산 구매력은 크게 늘지 않는다.
부동산 투자자는 따라서
금리 수준
과
신용 이용 가능성
을 구분해서 봐야 한다.
신용 확대 → 실제 대출가능액 증가 → 유효구매력 확대 → 거래수요 증가
반대로,
대출심사 강화 → 실제 대출가능액 감소 → 유효구매력 약화 → 거래위축
이 나타날 수 있다.
BIS는 부동산시장 위험과 신용·담보가치의 연결고리를 금융안정의 핵심 경로 가운데 하나로 분석하고 있다. 주택가격 하락은 담보가치를 낮추고 신용공급을 제약해 실물경제로 충격을 확대할 수 있다.
[H3] 2.4 공급시차(Supply Lag)는 왜 중요한가?
부동산은 공장에서 제품을 생산하듯 단기간에 공급량을 조절하기 어렵다.
개발가능 토지 검토 → 토지 확보 → 인허가 → 금융조달 → 착공 → 건설 → 준공 → 입주
까지 상당한 시간이 필요하다.
따라서 시장이 상승할 때 개발사업자가 대규모 사업을 시작했더라도 준공될 무렵 시장은 이미 과열기를 지나 침체에 들어갔을 수 있다.
국토교통부는 인허가·착공·분양·준공 및 미분양 등 주택건설 관련 통계를 제공하고 있어 공급 사이클을 분석할 수 있는 기본자료가 된다.
[H3] 2.5 가격과 소득·임대료도 함께 봐야 한다
가격 자체만으로 시장의 고평가·저평가를 판단하기 어렵다.
OECD 주택가격 지표는 명목·실질 주택가격뿐 아니라 Price-to-Income Ratio와 Price-to-Rent Ratio를 제공한다. 즉 주택가격이 소득과 임대료에 비하여 어느 정도 수준인지 비교하는 것이 국제적인 주택시장 분석에서도 중요한 방법이다.
따라서 과열 여부는 단순히 “많이 올랐다”가 아니라
가격상승률 + 소득 + 임대료 + 금융비용 + 공급
을 함께 살펴야 한다.
[H2] 3. 관계 제도 및 공공통계 분석

[H3] 3.1 부동산 경기 사이클을 하나의 통계로 판단할 수 없는 이유
공공기관이 “현재 전국 부동산시장은 회복기”라고 단일 숫자로 공식 판정하는 구조는 아니다.
따라서 여러 통계를 결합해야 한다.
한국부동산원의 전국주택가격동향조사는 아파트·연립주택·단독주택의 매매 및 임대시장 변화를 파악할 수 있는 대표적인 가격통계다. 조사 자체가 주택가격지수 산출을 주요 목적으로 설계되어 있으므로 평균가격보다 지수의 방향과 변동률을 분석하는 것이 중요하다.
한국부동산원 R-ONE에서는 주택가격뿐 아니라 공동주택 실거래가격, 부동산 거래현황, 지가, 상업용 부동산 임대동향 등 다양한 시장통계를 제공한다.
[H3] 3.2 공급과 미분양은 국토교통부 통계로 확인한다
주택시장의 공급부담을 판단하려면 미분양만 볼 것이 아니라 인허가·착공·분양·준공을 함께 분석해야 한다.
특히
인허가 → 착공 → 분양 → 준공 → 입주
는 서로 시차가 존재한다.
국토교통부 통계누리는 미분양주택현황 및 주택건설실적 등을 제공하므로 시장의 공급파이프라인을 분석하는 데 활용할 수 있다.
[H3] 3.3 금융시장과 주택시장은 함께 분석해야 한다
한국은행은 금융안정보고서를 통해 주택시장, 가계부채, 금융기관 건전성 및 금융시장 위험을 함께 분석한다. 2025년 12월 금융안정보고서에서는 ‘최근 주택시장의 특징 및 금융시스템에 미치는 영향’을 주요 현안으로 별도 분석하였다.
따라서 부동산 경기 분석은
부동산 가격
만 보는 것이 아니라
주택시장 ↔ 가계부채 ↔ 금융기관 ↔ 실물경제
의 관계를 함께 보아야 한다.
[H3] 3.4 구매부담은 한국주택금융공사 지표로 보완할 수 있다
한국주택금융공사는 주택구입부담지수(K-HAI) 등을 통해 가구소득과 대출상환 부담을 고려한 주택구입 부담 정도를 측정한다. 이는 단순 주택가격만으로는 파악하기 어려운 실질 구매부담을 분석하는 보조지표로 유용하다.
가격상승 + 금리상승 + 소득정체
가 동시에 나타난다면 구매부담은 빠르게 커질 수 있다.
[H2] 4. 핵심 이론 분석

[H3] 4.1 제1국면: 침체기(Downturn)
침체기에서는 대체로 시장참여자의 위험회피가 강해진다.
매수심리 약화 → 거래량 감소 → 매물 누적 → 가격조정 → 신규개발 감소
여기에 높은 금리 또는 금융기관의 보수적인 대출심사가 결합되면 침체가 더 길어질 수 있다.
침체기에서 주의할 점은 가격 하락률만 보고 바닥이라고 판단하는 것이다.
가격 하락 + 거래량 감소 + 미분양 증가 + 준공물량 증가
가 함께 나타난다면 시장의 조정이 진행 중일 가능성을 살펴야 한다.
국토연구원 역시 가격과 거래량의 급락을 주택시장 경착륙을 설명하는 핵심 현상으로 다루어 왔다.
[H3] 4.2 제2국면: 회복기(Recovery)
회복기는 가장 찾기 어려운 국면이다.
가격이 본격적으로 상승하기 전에 시장 내부에서 조금씩 행동 변화가 나타날 수 있기 때문이다.
급매물 소진 → 거래량 회복 → 가격하락폭 축소 → 전세시장 안정 → 미분양 감소 → 심리 개선
이 구간에서 중요한 것은
“가격이 이미 올랐는가?”
보다
“수요가 실제로 돌아오고 있는가?”
이다.
한국부동산원의 가격지수·실거래가격·거래현황과 국토교통부의 미분양·공급통계를 함께 보면 단일 가격지표보다 시장 변화의 방향을 입체적으로 분석할 수 있다.
[H3] 4.3 제3국면: 상승기(Expansion)
회복이 확산되면 가격과 거래가 함께 움직이는 상승국면에 진입할 수 있다.
거래량 증가 → 매물 감소 → 가격상승 → 개발수익성 개선 → 토지매입 증가 → 착공·공급 증가
상승기가 산업지역으로 확산되면 다음 구조도 나타날 수 있다.
기업투자 증가 → 생산·고용 증가 → 공장수요 증가 → 물동량 증가 → 창고수요 증가 → 산업용 토지수요 증가
그러나 상승기 후반으로 갈수록 매입가격이 빠르게 상승하기 때문에 투자수익률 관리가 더 중요해진다.
[H3] 4.4 제4국면: 과열기(Overheating)
과열기에서는 과거의 가격상승 경험이 미래 기대를 강화할 수 있다.
가격 상승 → 추가 상승 기대 → 투자수요 확대 → 레버리지 증가 → 추가 가격상승
이때 부동산의 수익가치와 구매력보다 가격 자체가 빠르게 상승할 수 있다.
BIS 연구들은 부동산가격과 신용의 장기 순환이 서로 연결될 수 있으며, 자산가격 상승이 담보가치를 높여 추가 대출을 가능하게 하는 자기강화 메커니즘을 형성할 수 있음을 설명한다.
과열기의 대표적인 경고조합은
가격 급등 + 레버리지 확대 + 낮아진 임대수익률 + 공급 증가 + 거래량 둔화
이다.
[H3] 4.5 과열에서 침체로 전환되는 과정
과열시장에서 가장 위험한 상황은 수요와 공급이 동시에 불리하게 움직이는 경우다.
가격부담 증가 → 구매력 감소
동시에
과거 상승기에 시작된 공급 → 준공·입주 증가
가 나타나면
수요 감소 + 공급 증가 → 거래 감소 → 매물 증가 → 가격조정
구조가 형성될 수 있다.
따라서 입주예정 물량은 현재 가격보다 몇 년 뒤 시장을 판단하는 데 더 중요한 정보가 될 수 있다.
[H3] 4.6 다섯 가지 핵심 변수를 하나로 읽는다
본 연구에서는 경기 사이클 분석의 핵심을 다음 다섯 변수로 정리한다.
금리 + 신용 + 공급 + 거래량 + 심리
보다 구체적으로는
금리 하락 → 자금조달비용 완화 → 신용 확대 가능성 → 거래량 회복 → 심리 개선 → 가격 회복 → 개발 증가 → 공급 증가
그리고 이후
가격부담 증가 + 공급 증가 + 금융환경 변화 → 거래량 둔화 → 심리 악화 → 가격조정
으로 다시 연결된다.
따라서 부동산 사이클은 하나의 원인으로 만들어지는 것이 아니라 여러 변수가 서로 영향을 주고받는 피드백 구조다.
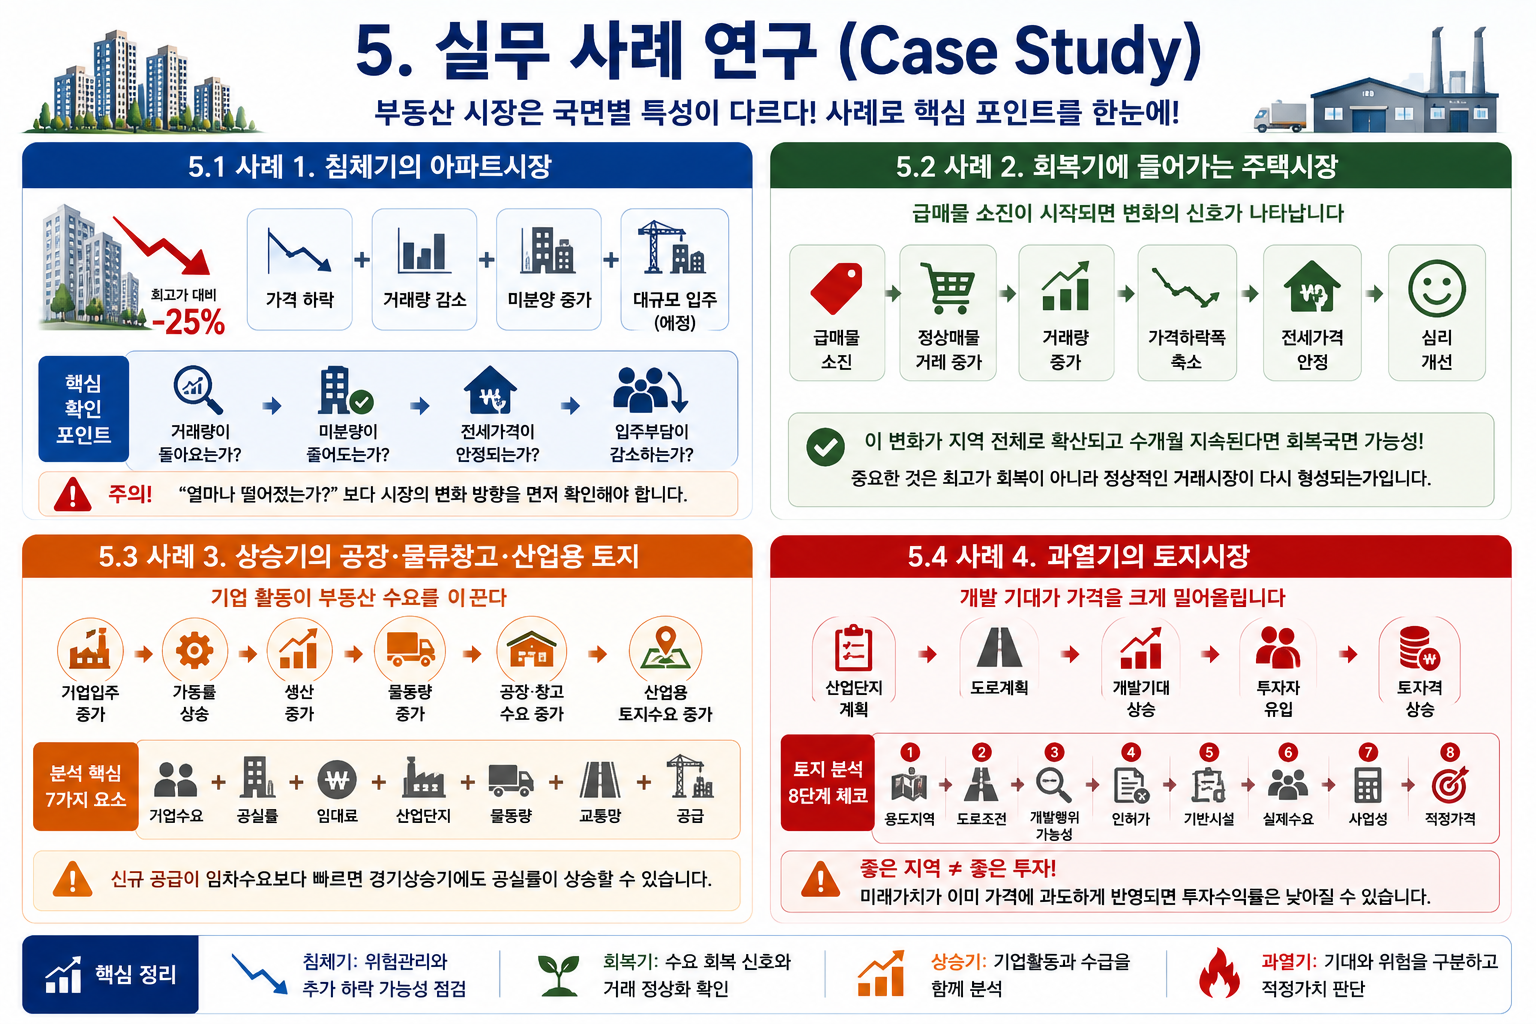
[H2] 5. 실무 사례 연구(Case Study)
공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 엑스포공인중개사사무소입니다.
경기도 광주시 곤지암읍, 도척면, 초월읍 등 수도권 공업·물류 및 주거용 부동산 거래의 최전선에서 30년간 현장을 발로 뛰며 체득한 실무 데이터와 노하우를 기록하는 ‘공인중개사 30년 실무 노트‘입니다.
현장에서 수많은 계약과 협상을 마주하다 보면, 부동산 거래의 성패는 결국 ‘공적 장부와 법적 권리관계를 얼마나 입체적이고 꼼꼼하게 꿰뚫어 보느냐‘에 달려 있음을 매 순간 절감하게 됩니다. 조선시대 실학자 이중환이 『택리지(擇里志)』를 통해 거주의 조건을 철저히 따져보았듯, 현대 부동산 거래 역시 겉으로 보이는 개발 호재나 화려한 조건에 현혹되지 않고 등기부등본의 표제부, 갑구, 을구, 그리고 각종 공적 규제를 완벽하게 해독하는 정밀한 분석에서 안전이 시작됩니다.
컴퓨터공학적 데이터 분석 마인드, 부동산학·경영학적 이론, 그리고 30년간 현장에서 축적한 생생한 자문 경험을 결합하여, 독자 여러분께 가장 정확하고 실효성 있는 실무 가이드를 제공합니다. 수백 년 전 선조들이 입지를 가려내듯 철저한 공적 장부 검증과 세심한 특약 설계로 안전하고 성공적인 자산 운용의 나침반이 되어 드리겠습니다.
부동산 경기 사이클(침체·회복·상승·과열) 속에서 성패를 가르는 4가지 실전 메커니즘
일반대학원 경영학 및 부동산경영 박사과정의 연구자나 실무 현장의 투자자들이 마주하는 가장 치명적인 오류 중 하나는 “부동산 시장의 사이클은 단순히 시간이 지나면 오르고 내리는 단순한 파도와 같아서, 많이 떨어졌을 때 사고 올랐을 때 팔면 그만”이라는 안이한 도식에 갇히는 것입니다. 현장에서 30년간 수많은 아파트, 공장, 물류창고, 그리고 대규모 토지 거래를 진두지휘하다 보면, 침체기, 회복기, 상승기, 과열기라는 각 국면마다 시장이 던지는 경고와 기회의 신호는 완전히 다르며, 이를 종목별 특성과 수급 구조에 맞춰 입체적으로 읽어내지 못하면 뼈아픈 실패를 겪게 된다는 진실을 뼈저리게 깨닫게 됩니다. 단순히 표면적인 가격 낙폭이나 개발 호재 뉴스만 믿고 뛰어들었다가 낭패를 보는 수많은 투자자들을 지켜보며, 부동산 경기 사이클의 4가지 국면이 개별 현장에서 어떤 경로로 수익성을 가르는지 정교하게 해부할 수 있어야 합니다. 공인중개사로서 30년간 현장의 최전선을 지키며 체득한 날것 그대로의 경험을 바탕으로, 사이클별 실전 대응의 명암을 4가지 스토리로 명쾌하게 풀어내겠습니다.
H3. 5.1 사례 1 ― 침체기의 아파트 시장 : “많이 떨어졌다”는 착시와 추가 조정 리스크의 덫
수십 년간 주거용 부동산 중개 및 컨설팅을 수행하다 보면, 장기 침체에 빠진 지역에서 최고가격 대비 무려 25% 이상 폭락한 아파트 매물을 들여다보며 “이 정도면 바닥을 찍었으니 무조건 안전하다”고 섣부르게 판단하는 초보 투자자들을 안타깝게 마주하곤 합니다. 산술적인 가격 하락 폭만 보면 겉보기에는 대단히 매력적인 저점 매수 기회처럼 보입니다.
그러나 현장의 실무적 눈으로 그 지역의 이면을 들여다보면, 가격 하락에 머무는 것이 아니라 거래량이 완전히 얼어붙어 절벽을 맞이하고, 미분양 물량은 눈덩이처럼 불어나며, 설상가상으로 향후 몇 년간 대규모 입주 물량 폭탄까지 대기하고 있는 끔찍한 복합 위기 상황에 직면해 있는 경우가 허다합니다. 이처럼 수급의 펀더멘털이 완전히 무너진 침체기에는 “과연 얼마나 가격이 떨어졌는가”라는 과거형 지표보다, 거래량이 다시 살아나는가, 미분양 잔량이 줄어드는가, 전세가격이 바닥을 다지고 안정되는가, 그리고 입주 부담이 해소되는가 하는 미래 지향적 생존 지표를 철저히 확인해야만 추가 폭락의 늪을 피할 수 있습니다.
-
실무적 검증 흐름: 현장 관찰(고점 대비 25% 폭락해 저렴해 보이는 아파트에 섣부르게 진입했다가 추가 미분양과 입주 물량 공습으로 고통받는 투자자 포착) -> 재무적 분석 (표면적 낙폭의 착시에서 벗어나 거래량, 미분양, 전세 안정, 입주 부담이라는 수급 생존 지표 교차 검증) -> 실무적 시사점 (침체기 투자는 싸보이는 가격에 현혹되지 말고 거래 회복과 공급 부담 감소 여부를 우선 확인해야 함)
-
교훈: 가격이 크게 하락했더라도 거래량 실종, 미분양 증가, 대규모 입주가 겹친 침체기 지역은 추가 조정 위험이 상존하므로 수급 지표가 안정될 때까지 인내해야 합니다.
H3. 5.2 사례 2 ― 회복기에 들어가는 주택시장 : 최고가 회복의 환상과 정상적 거래시장 형성의 법칙
반대로 오랜 기간 매수세가 자취를 감추고 거래 절벽이 지속되던 지역에서, 현장을 꾸준히 지키다 보면 어느 순간 공기의 결이 미묘하게 달라지는 결정적 변곡점을 마주하게 됩니다. 시장에 나와 있던 저렴한 급매물들이 하나둘씩 빠르게 자취를 감추고, 정상적인 호가의 매물들이 계약 테이블에 오르며 거래량이 완연한 증가세를 그리기 시작합니다.
이 국면의 핵심은 과거의 영광이었던 ‘최고가격’을 당장 탈환하는가에 있지 않습니다. 급매물 소진 → 정상 매물 거래 증가 → 거래량의 구조적 증가 → 가격 하락 폭 축소 → 전세가격의 동반 안정이란 일련의 흐름이 단발성 해프닝이 아니라 1개 인기 단지를 넘어 지역 전체로 확산되고 수개월 이상 지속되는지가 진정한 회복기의 시그널입니다. 즉, 투기적 가수요가 아닌 실수요 중심의 ‘정상적인 거래 시장’이 튼튼하게 재구축되고 있는지를 확인하는 것이 회복기 투자의 가장 안전한 나침반입니다.
-
실무적 검증 흐름: 현장 관찰(오랜 침묵을 깨고 급매물이 소진되며 정상 거래가 지역 전체로 확산되는 주택 시장의 훈풍 포착) -> 단계적 검증 (급매 소진 → 거래량 증가 → 가격 하락 축소 → 전세 안정이 수개월간 지속되는지 검증) -> 실무적 시사점 (회복기 투자의 본질은 전고점 회복 여부가 아니라 실수요 기반의 정상적 거래 시장이 형성되었는가에 있음)
-
교훈: 회복기에 진입한 주택 시장은 최고가 경신에 집착할 것이 아니라, 급매물 소진과 거래량 증가가 특정 단지를 넘어 지역 전반으로 확산되며 정상적 시장이 만들어지는지 확인해야 합니다.
H3. 5.3 사례 3 ― 상승기의 공장·물류창고·산업용 토지 : 기업 활동의 폭발과 공급 과잉 딜레마
주거용 부동산 시장이 심리 and 가격 중심으로 움직인다면, 공장, 물류창고, 그리고 산업용 토지로 대표되는 산업용 부동산 시장은 철저하게 ‘기업의 실제 경제활동’이라는 실물 펀더멘털을 바탕으로 움직입니다. 경제가 상승 국면을 탈 때 우량 기업들이 대거 유입되고, 공장 가동률이 수직 상승하며, 생산량 증대와 함께 물동량이 폭발하면 산업용 부동산과 토지 수요는 거침없는 상승 가도를 달립니다.
하지만 여기서 노련한 전문가가 반드시 경계해야 할 함정이 있습니다. 경기가 화창하게 상승하는 호황기라 할지라도, 만약 임차 수요가 늘어나는 속도보다 신규 대형 물류창고나 아파트형 공장 공급 물량이 그보다 훨씬 더 빠르게 쏟아져 나온다면, 아이러니하게도 경기 상승 속에서 공실률이 치솟는 치명적인 수급 역전이 발생할 수 있습니다. 따라서 산업용 부동산은 단순한 경기 상승 기대감에 기대지 말고, 기업 실수요 + 공실률 + 임대료 추이 + 산업단지 조성 여부 + 물동량 + 교통망 + 신규 공급량이라는 다차원 방정식을 동시에 풀어야만 성공을 담보할 수 있습니다.
-
실무적 검증 흐름: 현장 관찰(경기가 상승하며 공장과 물류창고 수요가 급증하는 한편, 무분별한 신규 공급 폭탄으로 인해 일부 지역에서 오히려 공실이 급증하는 양극화 포착) -> 심층 분석 (기업의 가동률 및 물동량 증가라는 수요 요인과 신규 물류센터 공급 과잉 간의 충돌 메커니즘 해부) -> 실무적 시사점 (산업용 부동산은 경기 상승기라 할지라도 임차 수요를 압도하는 공급 과잉 리스크를 철저히 검증해야 함)
-
교훈: 상승기의 산업용 부동산은 기업 입주와 물동량 증가라는 호재가 있더라도, 신규 공급 속도가 수요를 초과하면 공실 리스크가 발생하므로 수급 균형을 엄정하게 분석해야 합니다.
H3. 5.4 사례 4 ― 과열기의 토지시장 : 개발 기대감의 과도한 선반영과 “좋은 지역”의 착각
부동산 시장이 열기로 가득 찬 과열 국면에 진입하면, 대중의 눈길은 언제나 막대한 시세 차익을 안겨줄 ‘토지 시장’으로 쏠리게 됩니다. “이 지역에 거대한 산업단지가 들어선다”, “새로운 고속도로 IC와 철도가 뚫린다”는 장밋빛 개발 계획 뉴스가 쏟아지면 투자자들이 몰려들며 토지 가격은 단숨에 천정부지로 치솟습니다.
그러나 현장의 냉혹한 진실은 “좋은 지역”과 “좋은 투자처”가 결코 같은 말이 아니라는 데 있습니다. 정부의 대규모 산업단지 계획이나 도로 확충 계획이 발표되더라도, 실제 착공과 인허가, 그리고 개발 완료까지는 수년에서 수십 년의 세월이 걸리며 이 과정에서 수많은 변수가 도사립니다. 과열기에는 이러한 미래의 개발 가치에 대한 ‘기대 심리’가 현재의 매매가격 속에 이미 수년 치 앞서서 과도하게 선반영되어 있는 경우가 비일비재합니다. 그 결과, 아무리 장차 훌륭하게 개발될 우수한 지역이라 할지라도 이미 너무 비싼 가격에 고점에 매수했다면, 향후 기대했던 것보다 훨씬 낮은 투자수익률에 갇히거나 장기간 자금이 묶이는 낭패를 겪게 됩니다. 따라서 토지 투자는 막연한 개발 호재 뉴스에 취하지 말고, 용도지역 → 도로 조건 → 개발행위 가능성 → 인허가 여부 → 기반시설 → 실제 수요 → 사업성을 거쳐 현재 가격이 적정한지 역산하는 엄정한 경영학적 수지 분석이 필수적입니다.
-
실무적 검증 흐름: 현장 관찰(개발 호재 뉴스가 도배되는 과열기에 투자자들이 몰려들어 미래 가치가 가격에 수년 치 선반영된 고점에 토지를 매수하고 묶이는 현상 분석) -> 모형 설계 (개발 기대감 선반영에 따른 거품 형성과 용도, 도로, 인허가, 기반시설을 검토하는 적정가격 역산 모델 구축) -> 실무적 시사점 (좋은 개발 호재가 있는 지역이라도 이미 가격에 기대감이 과도하게 선반영되어 있다면 투자수익률은 악화되므로 적정가를 철저히 역산해야 함)
-
교훈: 과열기의 토지 시장은 장밋빛 개발 계획과 선반영된 거품이 뒤섞여 있으므로, 호재의 실현 가능성과 함께 현재 매입 가격이 적정한지 엄정한 가치 평가를 거쳐야 합니다.
[H2] 6. 실무 체크리스트
부동산 경기 사이클을 판단할 때는 다음 10개 항목을 함께 점검한다.
- 기준금리·시장금리·대출금리는 어느 방향인가?
- 실제 대출조건과 신용공급은 완화되는가 강화되는가?
- 가계와 기업의 실제 구매력이 개선되고 있는가?
- 최근 3~6개월 거래량은 증가하는가?
- 가격 상승·하락 속도는 확대되는가 둔화되는가?
- 전세가격·상업용 임대료·공실률은 어느 방향인가?
- 미분양과 준공 후 미분양은 증가하는가?
- 인허가·착공·준공·입주예정 물량은 어떠한가?
- 기업투자·고용·인구·지역경제는 개선되는가?
- 시장심리는 공포 → 관망 → 회복 → 낙관 → 과열 가운데 어디에 가까운가?
실무에서는
거시경제 → 금리 → 신용 → 거래량 → 가격 → 임대시장 → 공급 → 현장수요 → 시장심리 → 경기국면 → 적정가격
순으로 검토하면 보다 체계적으로 판단할 수 있다.
[H2] 7. 결론
부동산 경기 사이클은 단순한 가격 그래프가 아니다.
금융시장·실물경제·공급시장·시장참여자의 행동이 서로 영향을 주는 복합적인 동적 과정이다.
침체 → 회복 → 상승 → 과열 → 침체
라는 기본 구조는 분석에 유용하지만 모든 지역과 모든 부동산이 동시에 같은 국면에 위치하는 것은 아니다.
OECD 역시 국가 전체뿐 아니라 국가 내 지역별 주택가격의 차이를 분석하는 데이터와 연구를 제공한다. 이는 부동산의 지역성이 매우 강하다는 사실을 보여준다.
따라서
“대한민국 부동산시장은 지금 상승기인가?”
보다 더 좋은 질문은
“내가 투자하려는 지역과 부동산 유형은 지금 어떤 국면인가?”
이다.
[H2] 8. 자주 묻는 질문(FAQ)
[H3] Q1. 부동산 경기 사이클은 반드시 네 단계로 움직입니까?
아니다. 본문의 네 단계는 실무적 분석을 위한 모형이다. 실제 시장에서는 국면이 중첩되거나 지역별로 서로 다른 사이클이 나타날 수 있다. 국토연구원의 순환국면 분석도 지역과 지표에 따른 차이를 전제로 한다.
[H3] Q2. 회복기를 가장 빨리 알 수 있는 지표는 무엇입니까?
하나의 절대적인 선행지표는 없다. 거래량 회복, 급매물 감소, 가격하락폭 축소, 전세시장 안정, 미분양 감소 등이 같은 방향으로 나타나는지 확인하는 것이 현실적이다.
[H3] Q3. 금리가 내려가면 바로 회복기가 시작됩니까?
그렇지 않다. 금리 외에도 신용규제, 대출심사, 소득, 가계부채, 공급 및 시장심리가 함께 작용한다. 한국은행 역시 통화정책 판단에서 주택시장과 가계부채 등 금융안정 요소를 함께 고려한다.
[H3] Q4. 거래량이 증가하면 상승기에 들어갔다고 볼 수 있습니까?
반드시 그렇지 않다. 하락장에서 급매물이 대량 거래되면서 거래량이 증가할 수도 있다. 거래된 가격대와 매물구조를 함께 확인해야 한다.
[H3] Q5. 침체기가 가장 좋은 매수시점입니까?
침체 초기와 침체 후반은 완전히 다르다. 가격이 낮아졌다는 사실보다 수요회복과 공급부담 완화 여부가 중요하다.
[H3] Q6. 과열기는 어떻게 판단합니까?
가격급등, 신용·레버리지 확대, 투자수익률 하락, 공급증가, 낙관심리 과도 및 거래량 둔화 등이 중첩되는지 살펴볼 필요가 있다.
[H3] Q7. 공급은 왜 경기보다 늦게 움직입니까?
토지확보와 인허가, 금융조달, 착공, 공사와 준공까지 시간이 필요하기 때문이다. 국토교통부의 인허가·착공·준공 자료를 함께 살펴야 하는 이유다.
[H3] Q8. 공장·물류창고도 주택과 같은 사이클입니까?
완전히 같지 않다. 산업용 부동산은 제조업, 기업투자, 수출, 물동량, 산업단지 가동상황 및 공실률 등의 영향을 더 크게 받는다.
[H3] Q9. 토지시장에서 과열을 판단할 때 무엇을 봐야 합니까?
개발계획 발표보다 용도지역·도로·실제 인허가 가능성·기반시설·기업과 인구수요·현재 가격에 포함된 기대가치를 확인해야 한다.
[H3] Q10. 경기 사이클의 정확한 바닥과 꼭지를 맞힐 수 있습니까?
사전에 정확한 한 점을 지속적으로 맞히는 것은 현실적으로 매우 어렵다. 따라서 여러 지표가 동시에 방향을 바꾸는 ‘전환구간’을 확인하는 방식이 합리적이다.
[H2] 9. 연구자의 실무 의견(Author’s Insight)
공인중개사 실무에서 경기의 변화는 통계표에 나타나기 전 현장의 질문에서 먼저 감지되는 경우가 있다.
침체기에는
“앞으로 얼마나 더 떨어질까요?”
라는 질문이 많다.
시장 분위기가 달라지기 시작하면
“급매물이 있습니까?”
라는 질문으로 바뀐다.
그다음에는
“그 물건 아직 있습니까?”
라는 질문이 나타날 수 있다.
이를 행동변화로 정리하면
공포 → 관망 → 관심 → 물건검색 → 현장방문 → 협상 → 계약
으로 볼 수 있다.
그러나 현장 경험만으로 판단해서도 안 된다.
현장감각 → 공공통계 확인 → 금융환경 확인 → 공급 분석 → 거래량 검증 → 적정가격 판단
으로 이어져야 한다.
행위자의 의사결정과 부동산시장 변화를 모형화하려는 국토연구원의 행위자기반 부동산시장 연구 역시 시장참여자의 행동을 정책과 시장분석의 중요한 변수로 보고 있다.
[H2] 10. 정책 제언 및 투자 전략
[H3] 10.1 침체기 전략
침체기에는 수익 극대화보다 생존과 유동성 관리가 우선이다.
현금비중 확보 → 고레버리지 억제 → 임대수요 확인 → 급매물 선별 → 추가 공급 확인 → 회복신호 관찰
이 기본전략이다.
“많이 떨어졌다”는 이유만으로 매수하기보다 현금흐름을 견딜 수 있는 자산을 선택해야 한다.
[H3] 10.2 회복기 전략
회복기에는 가격보다 수요를 확인해야 한다.
거래량 회복 → 급매물 감소 → 임대시장 안정 → 미분양 감소 → 가격하락폭 축소
가 여러 달 반복되는지 확인한다.
이 시기에는 이미 오른 자산을 추격하기보다 수요가 회복되지만 가격에 충분히 반영되지 않은 지역을 분석하는 것이 중요하다.
[H3] 10.3 상승기 전략
상승기에는 부동산을 사는 것보다 ‘얼마에 사느냐’가 더 중요해진다.
특히 수익형 부동산에서는
임대수입 → 운영비용 → NOI → Cap Rate → 금융비용 → 자기자본수익률
을 계산해야 한다.
가격상승 기대가 낮은 임대수익률을 정당화하는 단계에 들어가면 위험이 커질 수 있다.
[H3] 10.4 과열기 전략
과열기에서는 공격적인 자산확대보다 위험관리가 중요하다.
레버리지 축소 → 현금흐름 재검토 → 임대수익률 확인 → 추가 공급 확인 → 매도 가능성 검토 → 출구전략 수립
이 필요하다.
BIS의 금융안정 연구가 보여주듯 주택가격과 신용이 함께 확대되는 시기에는 금융취약성이 축적될 수 있으므로 가격상승 자체를 안전성의 근거로 보아서는 안 된다.
[H2] 11. 최종 결론
부동산 투자자가 시장의 바닥과 꼭지를 정확하게 맞힐 필요는 없다.
보다 현실적인 목표는 현재 시장의 위치와 방향을 높은 확률로 판단하는 것이다.
침체기에는 위험을 관리하고,
회복기에는 수요의 귀환을 확인하며,
상승기에는 적정가격을 관리하고,
과열기에는 레버리지와 출구전략을 점검해야 한다.
이를 한 문장으로 표현하면 다음과 같다.
“좋은 부동산을 찾는 것만큼 중요한 것은 좋은 부동산을 경기 사이클의 어느 시점에서 얼마에 매입하느냐이다.”
본 연구가 제시하는 핵심 분석모형은 다음과 같다.
금리 → 신용 → 유효구매력 → 거래량 → 가격 → 개발·공급 → 심리 → 다음 사이클
결국 성공적인 부동산 분석은 가격을 예언하는 일이 아니라 가격을 움직이는 구조를 이해하는 일이다.
[H2] 12. 참고문헌(References)
[H3] 12.1 한국은행, 「금융안정보고서」 2026년 6월
- 「금융안정보고서(2026년 6월)」
- 한국 금융시스템의 안정상황과 가계·기업 신용, 금융기관 복원력, 금융안정 위험 등을 종합적으로 분석한 한국은행 공식 보고서다. 2026년 6월 24일 발간된 공식 원문과 첨부 PDF가 확인된다.
- 바로가기: 한국은행 공식 원문
[H3] 12.2 한국은행, 「통화신용정책보고서」 2026년 3월
- 「통화신용정책보고서(2026년 3월)」
- 기준금리와 통화신용정책의 운영 여건을 물가·성장·가계대출·환율 등과 함께 분석한 한국은행 공식 보고서다. 2026년 3월 12일 등록된 공식 자료가 확인된다.
- 바로가기: 한국은행 공식 원문
[H3] 12.3 한국은행, 「금융안정보고서」 2025년 12월
- 「금융안정보고서(2025년 12월)」
- 부동산시장과 금융안정 상황을 분석하고, 주요 현안으로 ‘최근 주택시장의 특징 및 금융시스템에 미치는 영향’과 ‘가계부채 디레버리징 추진 경과 및 향후 과제’를 다룬 공식 보고서다.
- 바로가기: 한국은행 공식 원문
[H3] 12.4 국토교통부, 「통계누리」
- 「국토교통 통계누리」
- 미분양주택현황, 주택건설실적 등 국토·주택 관련 공식 통계를 확인할 수 있는 국토교통부 통계시스템으로, 인허가·착공·분양·준공·미분양 등 부동산 공급 사이클 분석에 활용할 수 있다.
- 바로가기: 국토교통 통계누리
[H3] 12.5 한국부동산원, 「전국주택가격동향조사」
- 「전국주택가격동향조사」
- 전국 주택의 매매·전세가격 변동을 파악하는 한국부동산원의 공식 통계다. R-ONE에서 최신 전국주택가격동향조사와 매매·전세가격지수 변동률을 확인할 수 있다.
- 바로가기: 한국부동산원 R-ONE 통계조회
[H3] 12.6 한국부동산원, 「부동산통계정보시스템 R-ONE」
- 「부동산통계정보시스템 R-ONE」
- 주택가격, 공동주택 실거래가격, 부동산거래현황, 지가, 상업용부동산 임대동향 등 다양한 부동산 통계를 제공하는 한국부동산원의 공식 시스템이다.
- 바로가기: 한국부동산원 R-ONE
[H3] 12.7 한국주택금융공사, 「주택금융통계시스템」 및 주택구입부담지수(K-HAI)
- 「주택금융통계시스템(HOUSTAT)」
- 주택금융 관련 통계와 주택구입부담지수(K-HAI)를 제공하는 한국주택금융공사 공식 통계시스템이다. 주택가격과 금융조건을 가계의 실제 주택구입 부담과 연결해 분석할 때 활용할 수 있다.
- 바로가기: 한국주택금융공사 주택금융통계시스템
[H3] 12.8 국토연구원, 「주택시장의 미시적 동태분석을 위한 기반구축」
- 「주택시장의 미시적 동태분석을 위한 기반구축: 주택시장권역 구분과 활용방안」
- 국토정책Brief 제454호로, 주택시장권역(Housing Market Area)을 활용해 지역별 주택시장 특성과 동태를 분석하고 지역별 주택수급계획과 시장 모니터링에 활용하는 방법을 제시한다.
- 바로가기: 국토연구원 공식 원문
[H3] 12.9 국토연구원, 「한국형 부동산시장 위험지수 개발과 활용방안 연구」
- 「한국형 부동산시장 위험지수 개발과 활용방안 연구」
- 김지혜 외 연구진의 2022년 기본연구로, 주택시장의 과열·침체 위험을 계량적으로 측정하기 위한 위험지수와 불확실성지수를 개발하고 시범 적용한 연구다.
- 바로가기: 국토연구원 공식 원문
[H3] 12.10 국토연구원, 「주택시장 경착륙 위험완화정책의 성과와 과제」
- 「주택시장 경착륙 위험완화정책의 성과와 과제」
- 국토이슈리포트 제77호로, 주택가격과 거래량 급락, 높은 주택가격, 빠른 금리인상과 유동성 제약 등 주택시장 경착륙 위험요인을 분석하고 정책과제를 제시한다.
- 바로가기: 국토연구원 공식 원문
[H3] 12.11 BIS, Residential Property Price Statistics
- 「Residential Property Prices」
- BIS가 국가별 주거용 부동산가격을 비교할 수 있도록 제공하는 공식 통계다. 명목·실질 주택가격지수와 전년동기 대비 변동률 등을 제공하며 부동산가격과 금융사이클 분석에 활용할 수 있다.
- 바로가기: BIS Residential Property Prices
[H3] 12.12 BIS, 「Macroprudential Policies to Mitigate Housing Market Risks」
- 「Macroprudential Policies to Mitigate Housing Market Risks」
- BIS의 CGFS Papers No.69 보고서로, 주택시장 발전이 금융안정에 미치는 위험과 이를 완화하기 위한 거시건전성 정책수단을 14개 관할지역의 경험을 토대로 분석한다. 2023년 12월 11일 발간된 공식 보고서다.
- 바로가기: BIS 공식 원문
[H3] 12.13 OECD, 「Housing Prices」
- 「Housing Prices」
- OECD의 공식 주택가격 지표로 명목·실질 주택가격, 임대료, Price-to-Income Ratio(가격·소득비율), Price-to-Rent Ratio(가격·임대료비율)를 제공한다. 국가 간 주택가격 부담과 상대적 가격수준을 비교하는 데 활용할 수 있다.
- 바로가기: OECD Housing Prices
[H3] 12.14 Google Search Central, 「Creating Helpful, Reliable, People-First Content」
- 「Creating Helpful, Reliable, People-First Content」
- 부동산 경기순환의 이론적 근거가 아니라 블로그 콘텐츠 품질관리 기준을 확인하기 위한 보조자료다. Google은 독창적인 정보·연구·분석, 충분한 설명, 명확한 출처, 실제 경험과 전문성 등을 강조하고 있다.
- 바로가기: Google Search Central 공식 원문
[H2] 13. 핵심 부동산 용어 정리
| 한글(漢字) | 영어 원음(IPA) | 뜻 · 부동산 의미 |
|---|---|---|
| 부동산 경기순환 (不動産景氣循環) |
Real Estate Cycle /ˈriːəl ɪˌsteɪt ˈsaɪkəl/ |
경기 반복 · 투자시점 |
| 침체기 (沈滯期) |
Downturn /ˈdaʊntɜːrn/ |
시장 약화 · 위험관리 |
| 회복기 (回復期) |
Recovery /rɪˈkʌvəri/ |
수요 회복 · 전환점 |
| 상승기 (上昇期) |
Expansion /ɪkˈspænʃən/ |
시장 확대 · 투자기회 |
| 과열기 (過熱期) |
Overheating /ˌoʊvərˈhiːtɪŋ/ |
가격 과열 · 조정위험 |
| 기준금리 (基準金利) |
Base Rate /ˈbeɪs reɪt/ |
정책금리 · 금융환경 |
| 신용 (信用) |
Credit /ˈkredɪt/ |
자금조달 · 투자규모 |
| 레버리지 (借入效果) |
Leverage /ˈlevərɪdʒ/ |
차입 활용 · 위험확대 |
| 유효구매력 (有效購買力) |
Effective Purchasing Power /ɪˈfektɪv ˈpɜːrtʃəsɪŋ ˈpaʊər/ |
실제 구매력 · 매수여력 |
| 거래량 (去來量) |
Transaction Volume /trænˈzækʃən ˈvɑːljuːm/ |
거래 건수 · 시장활력 |
| 시장심리 (市場心理) |
Market Sentiment /ˈmɑːrkɪt ˈsentɪmənt/ |
투자심리 · 매매행동 |
| 공급시차 (供給時差) |
Supply Lag /səˈplaɪ læɡ/ |
공급 지연 · 수급변화 |
| 미분양 (未分讓) |
Unsold Housing /ʌnˈsoʊld ˈhaʊzɪŋ/ |
미판매 · 공급부담 |
| 준공 후 미분양 (竣工後未分讓) |
Unsold Completed Housing /ʌnˈsoʊld kəmˈpliːtɪd ˈhaʊzɪŋ/ |
미판매 · 공급위험 |
| 공실률 (空室率) |
Vacancy Rate /ˈveɪkənsi reɪt/ |
공실 비율 · 임대수요 |
| 순영업소득 (純營業所得) |
NOI · Net Operating Income /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
순영업소득 · 수익성 |
| 자본환원율 (資本還元率) |
Cap Rate · Capitalization Rate /ˌkæpɪtələˈzeɪʃən reɪt/ |
가치 대비 수익률 |
| 투자수익률 (投資收益率) |
ROI · Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자수익 · 경제성 |
| 주택구입부담지수 (住宅購入負擔指數) |
K-HAI · Korea Housing Affordability Index /kəˈriːə ˈhaʊzɪŋ əˌfɔːrdəˈbɪləti ˈɪndeks/ |
구입부담 · 구매력 |
| 적정가격 (適正價格) |
Fair Value /fer ˈvæljuː/ |
적정가치 · 매입기준 |
| 시장 전환점 (市場轉換點) |
Market Turning Point /ˈmɑːrkɪt ˈtɜːrnɪŋ pɔɪnt/ |
추세전환 · 투자시점 |