부동산 경영(REM) 물가가 오르면 부동산 가격도 오르는가? 건축비·임대료·실물자산의 관계 (공인중개사 30년 실무 경험)
인플레이션·건축원가·임대료·금리·공급가격·실질가치로 분석하는 부동산 투자전략
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
0. 초록(Abstract)
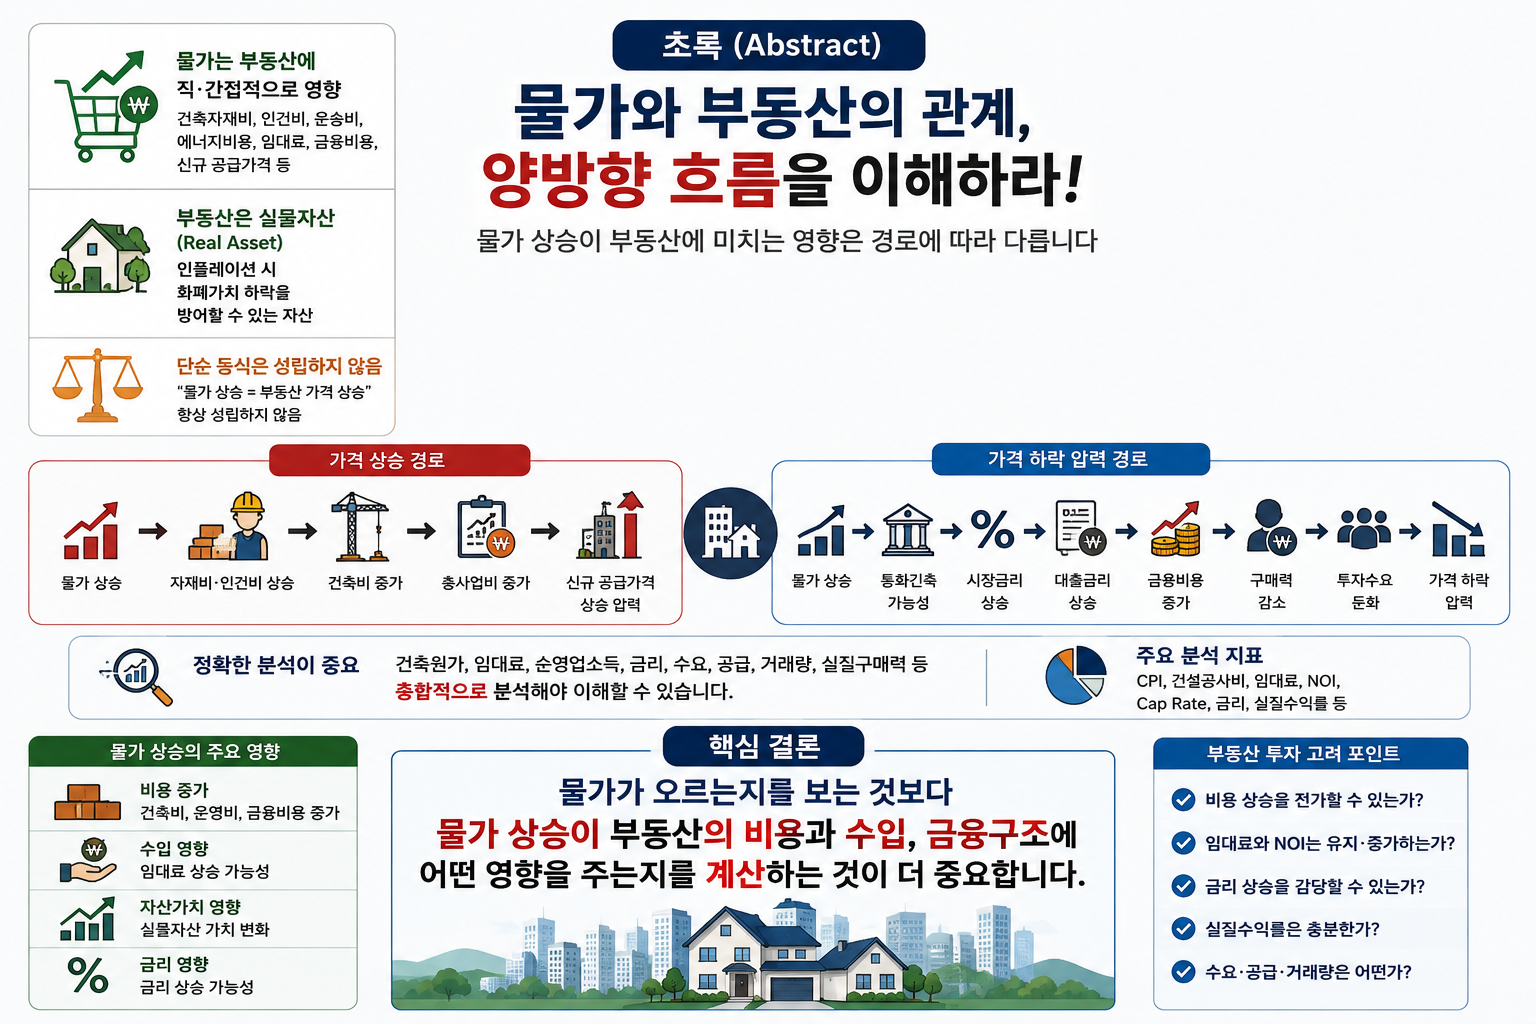
부동산 시장에서 물가는 단순한 생활경제 지표가 아니다. 물가는 건축자재비, 인건비, 운송비, 에너지비용, 임대료, 금융비용, 신규 공급가격을 통하여 부동산의 가치와 투자수익성에 직접 또는 간접적으로 영향을 미친다.
부동산은 토지와 건물이라는 실물자산(Real Asset)의 성격을 가지고 있기 때문에 인플레이션(Inflation) 환경에서 화폐가치 하락을 방어할 수 있는 자산으로 평가되기도 한다.
그러나 현실의 부동산 시장에서 “물가 상승 = 부동산 가격 상승”이라는 단순한 등식은 항상 성립하지 않는다.
물가 상승 → 자재비·인건비 상승 → 건축비 증가 → 총사업비 증가 → 신규 공급가격 상승 압력
이라는 가격상승 경로가 존재하는 반면,
물가 상승 → 통화긴축 가능성 → 시장금리 상승 → 대출금리 상승 → 금융비용 증가 → 구매력 감소 → 투자수요 둔화 → 가격 하락 압력
이라는 반대 경로도 동시에 작동할 수 있기 때문이다.
따라서 물가와 부동산의 관계는 건축원가, 임대료, 순영업소득, 금리, 수요, 공급, 거래량과 실질구매력을 함께 분석해야 정확하게 이해할 수 있다.
본 연구에서는 소비자물가지수(CPI), 건설공사비, 임대료, 순영업소득(NOI), 자본환원율(Cap Rate), 금리, 실질수익률 등을 중심으로 물가가 부동산 투자와 자산가치에 전달되는 구조를 분석한다.
핵심 결론은 다음과 같다.
“물가가 오르는지를 보는 것보다 물가 상승이 부동산의 비용과 수입, 금융구조에 어떤 영향을 주는지를 계산하는 것이 더 중요하다.”
1. 서론(Introduction)
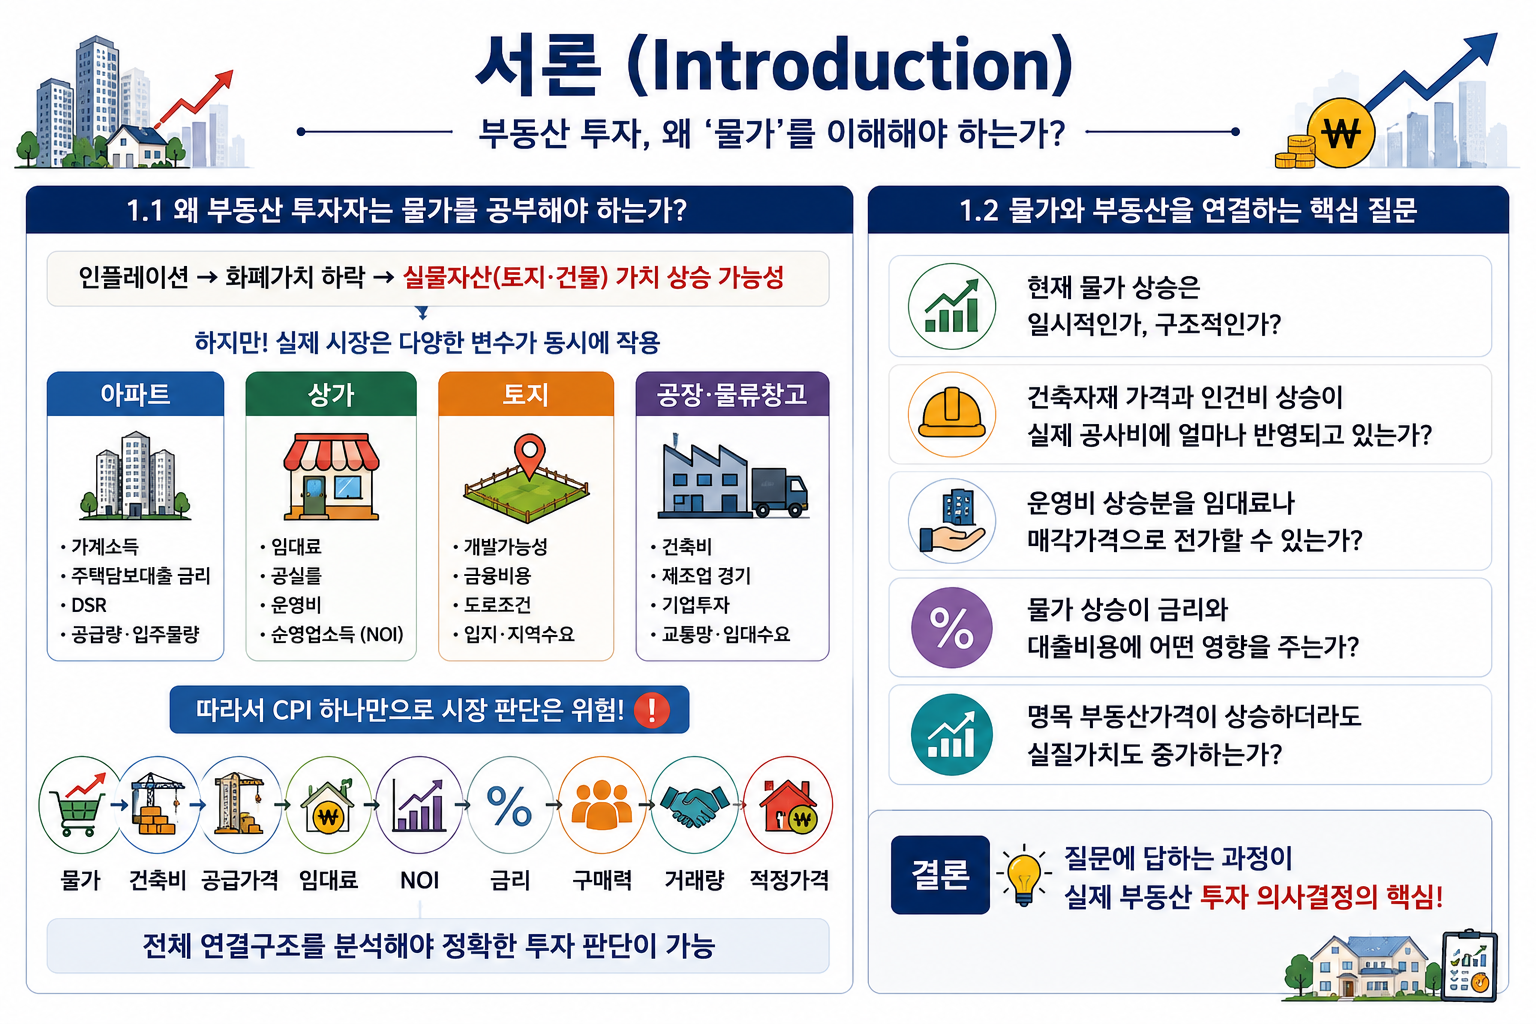
1.1 왜 부동산 투자자는 물가를 공부해야 하는가?
부동산 투자 현장에서는 흔히 “인플레이션이 오면 현금보다 부동산이 낫다” 또는 “건축비가 계속 오르니 기존 부동산 가격도 결국 오른다”는 말을 듣는다.
이러한 주장에는 일정한 경제적 근거가 있다.
화폐가치가 하락하면 토지와 건물 같은 실물자산의 명목가격이 상승할 가능성이 있고, 신규 부동산을 공급하는 데 필요한 비용이 증가하면 기존 자산의 상대적인 가치가 높아질 수도 있기 때문이다.
그러나 실제 부동산 시장에서는 훨씬 다양한 변수가 동시에 작용한다.
아파트는 가계소득, 주택담보대출 금리, DSR, 공급량과 입주물량의 영향을 받는다.
상가는 임대료, 공실률, 운영비와 순영업소득의 영향을 받는다.
토지는 개발가능성, 금융비용, 도로조건, 입지와 지역수요가 중요하다.
공장과 물류창고는 건축비뿐 아니라 제조업 경기, 기업투자, 교통망과 임대수요까지 함께 살펴야 한다.
따라서 부동산 투자자는 소비자물가지수 하나만 보고 부동산시장의 방향을 판단해서는 안 된다.
물가 → 건축비 → 공급가격 → 임대료 → NOI → 금리 → 구매력 → 거래량 → 적정가격
이라는 전체 연결구조를 분석해야 한다.
1.2 물가와 부동산을 연결하는 핵심 질문
부동산 전문가의 관점에서 중요한 질문은 단순히 “물가가 오르는가?”가 아니다.
현재 물가 상승은 일시적인가, 구조적인가?
건축자재 가격과 인건비 상승이 실제 공사비에 얼마나 반영되고 있는가?
운영비 상승분을 임대료나 매각가격으로 전가할 수 있는가?
물가 상승이 금리와 대출비용에 어떤 영향을 주는가?
명목 부동산가격이 상승하더라도 실질가치도 증가하는가?
이러한 질문에 답하는 과정이 실제 부동산 투자 의사결정에 더 중요하다.
2. 이론적 배경(Literature Review)
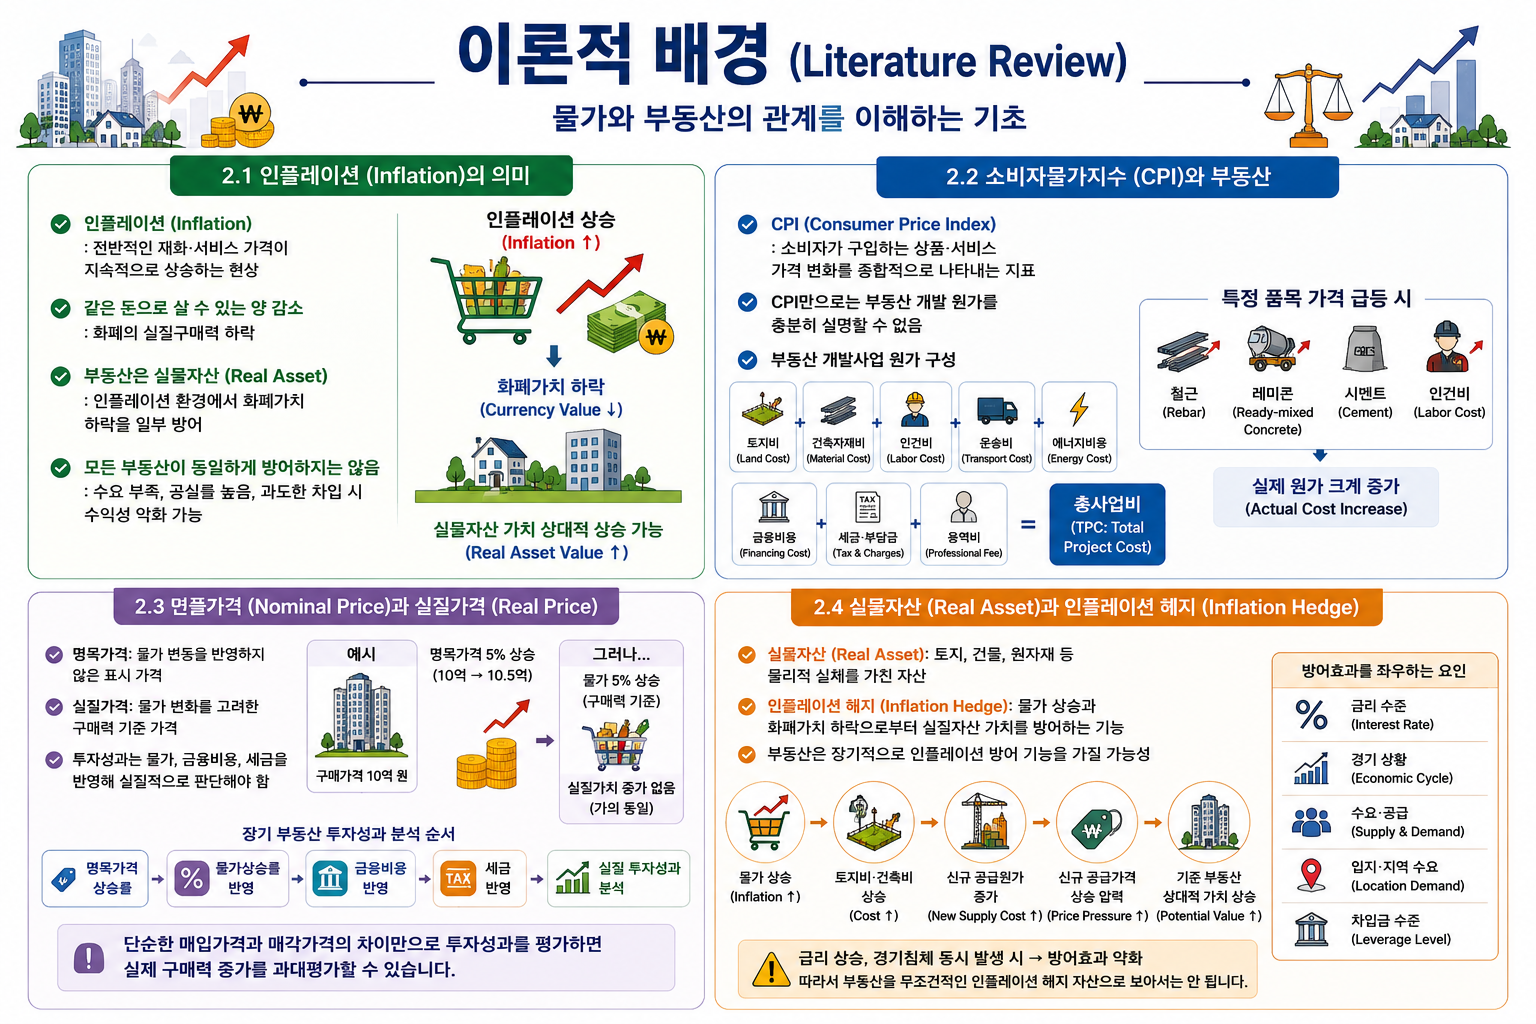
2.1 인플레이션(Inflation)의 의미
인플레이션은 전반적인 재화와 서비스의 가격수준이 지속적으로 상승하는 현상을 의미한다.
물가가 상승하면 동일한 돈으로 구매할 수 있는 재화와 서비스의 양이 감소한다.
즉, 화폐의 실질구매력이 낮아진다.
부동산은 토지와 건물이라는 실물자산이기 때문에 인플레이션 환경에서 화폐가치 하락을 일부 방어할 수 있는 자산으로 인식된다.
그러나 모든 부동산이 동일한 인플레이션 방어능력을 가지는 것은 아니다.
지역수요가 부족하거나 공실률이 높은 부동산, 과도한 차입금으로 매입한 부동산은 물가상승기에도 투자수익성이 악화될 수 있다.
2.2 소비자물가지수(CPI)와 부동산
소비자물가지수(CPI: Consumer Price Index)는 소비자가 구입하는 상품과 서비스의 가격 변화를 종합적으로 나타내는 대표적인 물가지표다.
하지만 부동산 개발과 투자에서는 CPI만으로 충분하지 않다.
부동산 개발사업의 원가는 일반적으로 다음과 같이 구성된다.
토지비 + 건축자재비 + 인건비 + 운송비 + 에너지비용 + 금융비용 + 세금·부담금 + 용역비 = 총사업비
따라서 소비자물가가 비교적 안정적인 상황에서도 철근, 레미콘, 시멘트, 인건비 등이 크게 상승하면 개발사업의 실제 원가는 크게 증가할 수 있다.
2.3 명목가격(Nominal Price)과 실질가격(Real Price)
부동산 투자에서는 명목가격과 실질가격을 반드시 구분할 필요가 있다.
예를 들어 어떤 부동산이 10억 원에서 10억 5,000만 원으로 상승했다면 명목가격은 5% 상승한 것이다.
그러나 같은 기간 물가도 5% 상승했다면 실질구매력 기준으로는 자산가치가 거의 증가하지 않았다고 볼 수 있다.
따라서 장기 부동산 투자성과는 다음과 같은 순서로 판단해야 한다.
명목가격 상승률 → 물가상승률 반영 → 금융비용 반영 → 세금 반영 → 실질 투자성과 분석
단순한 매입가격과 매각가격의 차이만으로 투자성과를 평가하면 실제 구매력 증가를 과대평가할 수 있다.
2.4 실물자산(Real Asset)과 인플레이션 헤지
실물자산은 토지, 건물, 원자재 등 물리적 실체를 가지고 있는 자산을 의미한다.
인플레이션 헤지(Inflation Hedge)는 물가 상승과 화폐가치 하락으로부터 실질자산 가치를 방어하는 기능을 말한다.
부동산은 공급이 제한된 토지와 상당한 건설비가 필요한 건물이 결합된 자산이므로 장기적으로 인플레이션 방어 기능을 가질 가능성이 있다.
물가 상승 → 토지비·건축비 상승 → 신규 공급원가 증가 → 신규 공급가격 상승 압력 → 기존 부동산의 상대적 가치 상승 가능성
그러나 금리 상승이나 경기침체가 동시에 발생하면 이러한 실물자산의 방어효과가 약해질 수 있다.
따라서 부동산을 무조건적인 인플레이션 헤지 자산으로 보아서는 안 된다.
3. 관계 법령 및 제도 분석
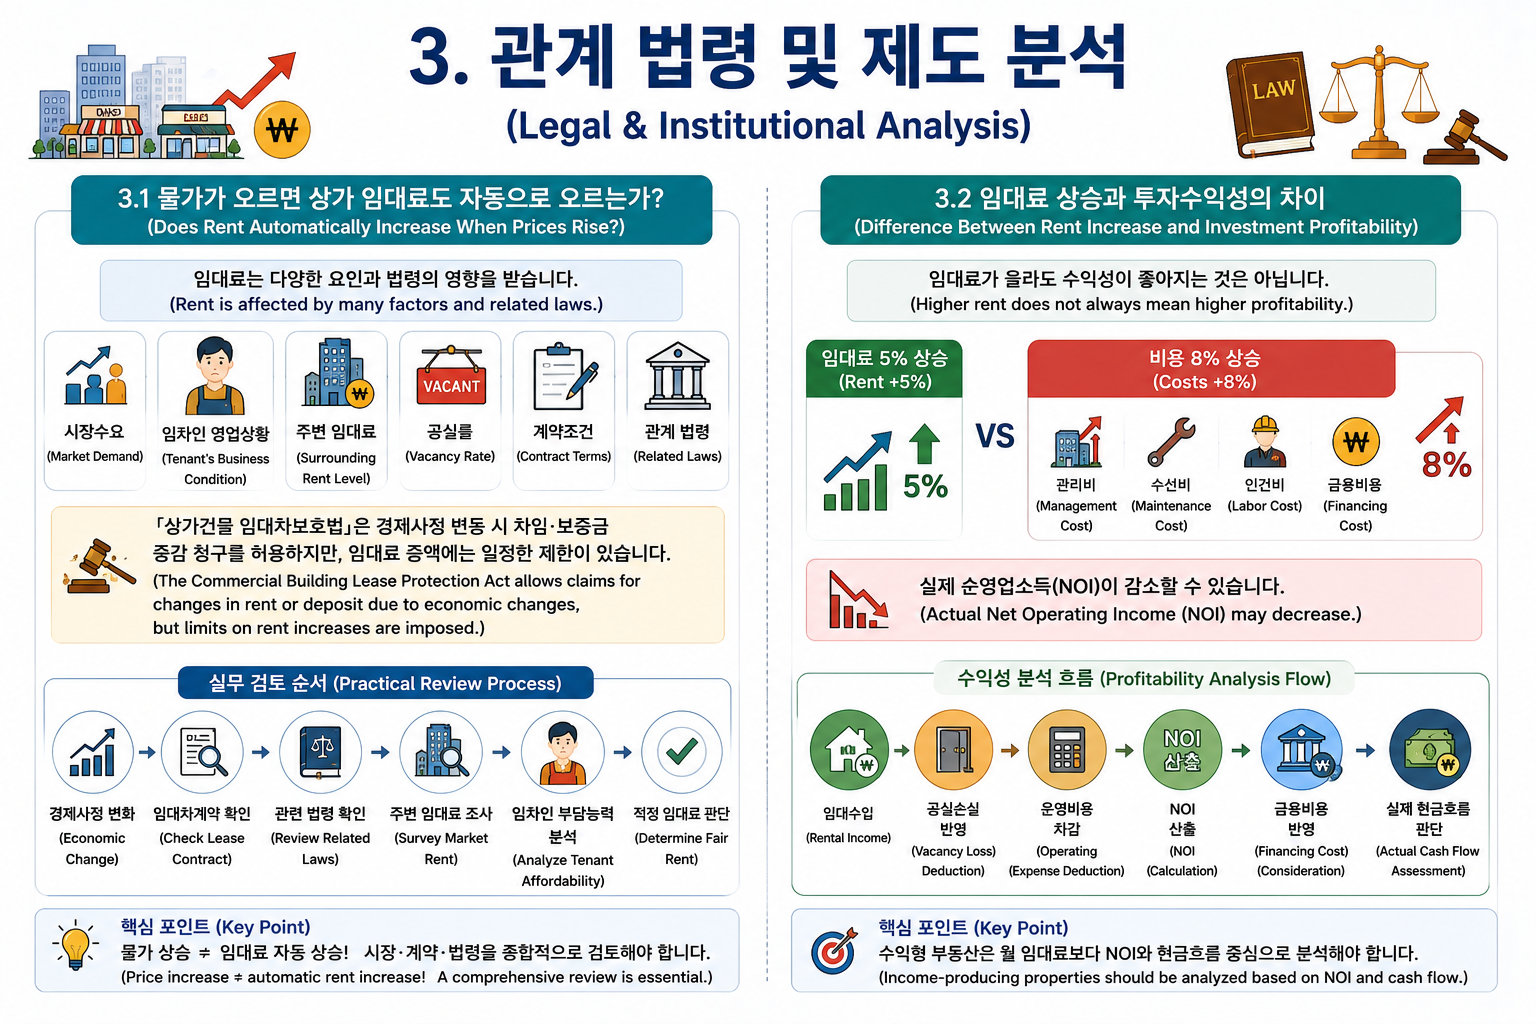
3.1 물가가 오르면 상가 임대료도 자동으로 오르는가?
물가가 상승했다고 해서 상가 임대료가 자동으로 같은 비율만큼 상승하는 것은 아니다.
상가 임대료는 시장수요, 임차인의 영업상황, 주변 임대료, 공실률, 계약조건과 관계 법령의 영향을 함께 받는다.
「상가건물 임대차보호법」은 일정한 경제사정의 변동이 발생한 경우 차임이나 보증금의 증감을 청구할 수 있도록 하고 있으나 임대료 증액에는 일정한 제한이 있다.
따라서 실무에서는 다음과 같은 순서로 검토하는 것이 바람직하다.
경제사정 변화 → 임대차계약 확인 → 관련 법령 확인 → 주변 임대료 조사 → 임차인의 부담능력 분석 → 적정 임대료 판단
3.2 임대료 상승과 투자수익성의 차이
임대료가 상승해도 부동산의 투자수익성이 반드시 좋아지는 것은 아니다.
예를 들어 임대료가 5% 상승했는데 관리비, 수선비, 인건비와 금융비용이 8% 상승한다면 실제 순영업소득은 감소할 수도 있다.
임대수입 → 공실손실 반영 → 운영비용 차감 → NOI 산출 → 금융비용 반영 → 실제 현금흐름 판단
따라서 상가·오피스·물류창고 등의 수익형 부동산에서는 단순한 월 임대료보다 NOI를 중심으로 분석해야 한다.
4. 핵심 이론 분석
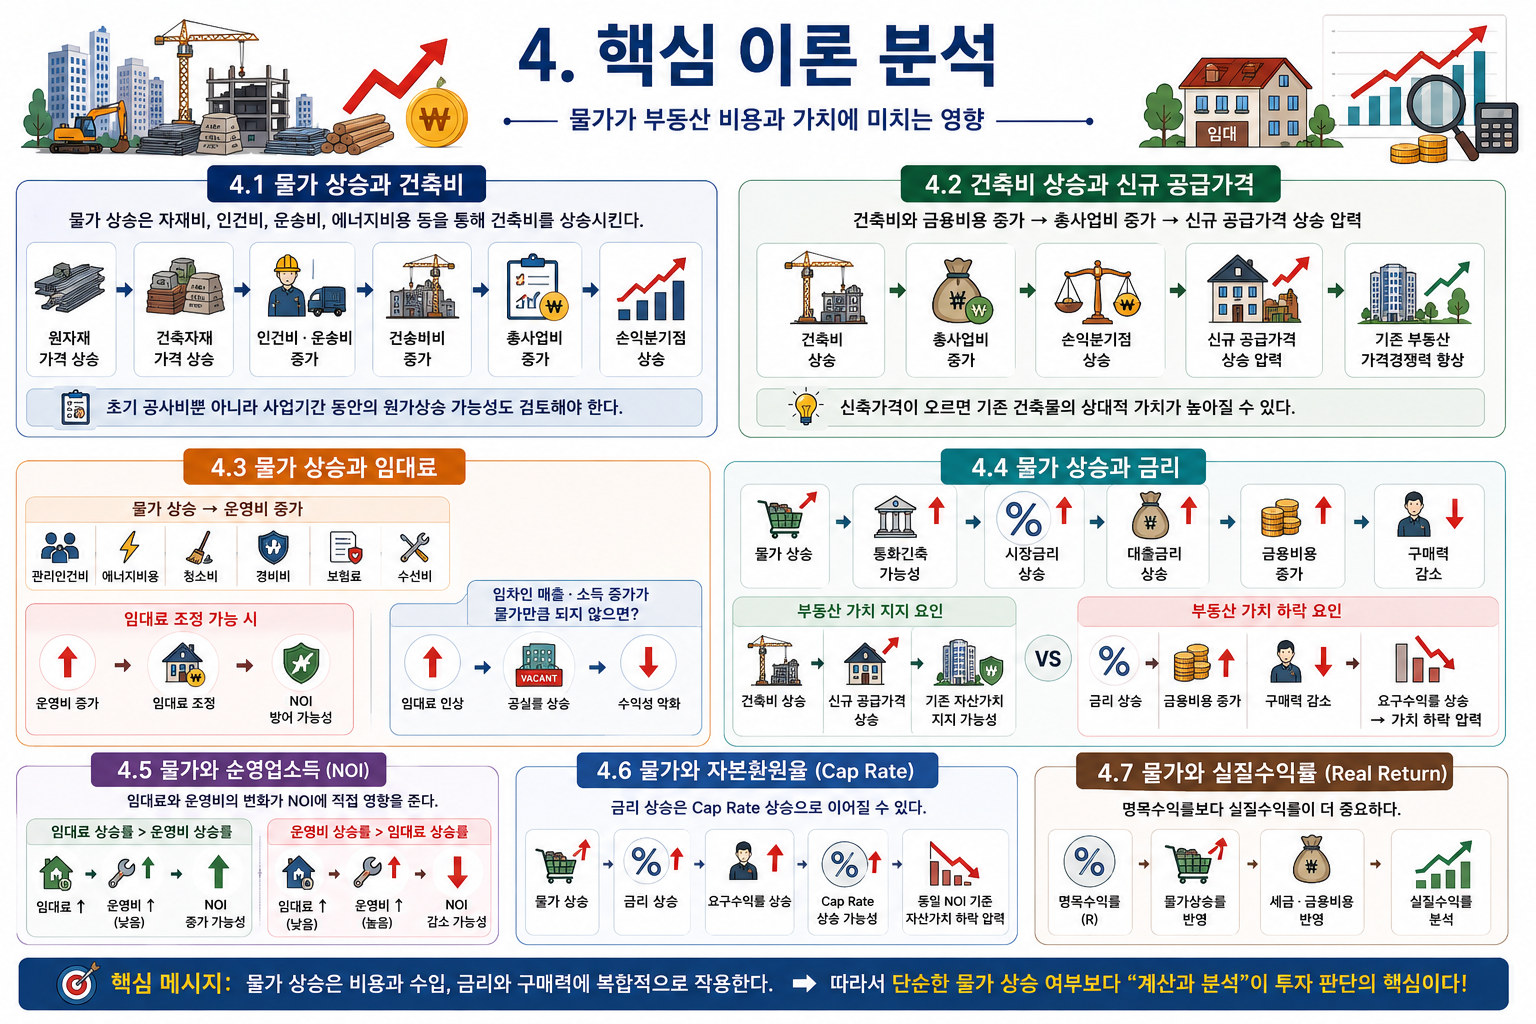
4.1 물가 상승과 건축비
부동산 개발에서 물가의 영향이 가장 직접적으로 나타나는 부분 가운데 하나가 건축비다.
건축비에는 철근, 레미콘, 시멘트, 유리, 목재, 기계설비 등 자재비뿐 아니라 인건비, 운송비, 에너지비용과 각종 용역비가 포함된다.
원자재 가격 상승 → 건축자재 가격 상승 → 인건비·운송비 증가 → 건축비 증가 → 총사업비 증가 → 손익분기점 상승
따라서 개발사업에서는 초기 공사비뿐 아니라 사업기간 동안의 원가상승 가능성도 함께 검토해야 한다.
4.2 건축비 상승과 신규 공급가격
개발사업자는 총사업비와 목표수익률을 기준으로 분양가격이나 매각가격을 결정한다.
예를 들어 토지비가 30억 원이고 건축비와 기타 사업비가 50억 원이라면 총사업비는 80억 원이다.
그러나 건축비와 금융비용 증가로 총사업비가 90억 원으로 상승한다면 동일한 목표수익률을 확보하기 위해 더 높은 분양가격이나 매각가격이 필요할 수 있다.
건축비 상승 → 총사업비 증가 → 손익분기점 상승 → 신규 공급가격 상승 압력
이러한 현상은 기존 부동산에도 영향을 줄 수 있다.
신축가격이 크게 상승하면 상대적으로 기존 건축물의 가격경쟁력이 높아질 수 있기 때문이다.
4.3 물가 상승과 임대료
물가 상승은 건물 운영비를 증가시킨다.
관리인건비, 에너지비용, 청소비, 경비비, 보험료, 수선비 등이 동시에 오를 수 있다.
물가 상승 → 운영비 증가 → NOI 감소 압력
반면 임대수요가 충분하고 임대료 조정이 가능하다면 일부 비용 상승을 임대료에 반영할 수 있다.
물가 상승 → 운영비 증가 → 임대료 조정 → NOI 방어 가능성
그러나 임차인의 매출이나 소득이 물가만큼 증가하지 않는다면 임대료 인상은 공실률 상승으로 이어질 수 있다.
4.4 물가 상승과 금리
물가와 부동산의 관계를 이해하는 데 가장 중요한 연결변수 중 하나가 금리다.
높은 물가상승률이 지속되면 중앙은행은 물가안정을 위해 긴축적인 통화정책을 선택할 수 있다.
물가 상승 → 통화긴축 가능성 → 시장금리 상승 → 대출금리 상승 → 금융비용 증가 → 구매력 감소
따라서 물가 상승에는 서로 반대 방향의 두 가지 힘이 존재한다.
건축비 상승 → 신규 공급가격 상승 → 기존 자산가치 지지 가능성
반면,
물가 상승 → 금리 상승 → 금융비용 증가 → 구매력 감소 → 요구수익률 상승 → 부동산 가치 하락 압력
도 동시에 나타날 수 있다.
실제 부동산가격은 어느 쪽의 힘이 더 강하게 작용하느냐에 따라 달라진다.
4.5 물가와 순영업소득(NOI)
순영업소득(NOI: Net Operating Income)은 임대수입에서 정상적인 운영비용을 차감한 소득이다.
수익형 부동산에서 물가는 수입과 비용 양쪽에 영향을 준다.
임대료 상승률 > 운영비 상승률 → NOI 증가 가능성
운영비 상승률 > 임대료 상승률 → NOI 감소 가능성
따라서 인플레이션 환경에서는 임대료 상승률 자체보다 NOI가 실제로 증가하는지가 중요하다.
4.6 물가와 자본환원율(Cap Rate)
자본환원율(Cap Rate: Capitalization Rate)은 순영업소득과 부동산 가격의 관계를 나타내는 대표적인 투자수익률 지표다.
물가 상승으로 시장금리가 상승하면 투자자의 요구수익률도 높아질 수 있다.
물가 상승 → 금리 상승 → 요구수익률 상승 → Cap Rate 상승 가능성 → 동일 NOI 기준 자산가치 하락 압력
따라서 임대료가 상승해 NOI가 증가하더라도 Cap Rate가 더 빠르게 상승하면 부동산 가격은 기대보다 낮게 형성될 수 있다.
4.7 물가와 실질수익률(Real Return)
투자자는 명목수익률뿐 아니라 실질수익률을 분석해야 한다.
연간 명목수익률이 6%라고 하더라도 같은 기간 물가가 크게 상승했다면 실제 구매력 증가율은 6%보다 낮다.
명목수익률 → 물가상승률 반영 → 세금·금융비용 반영 → 실질수익률 분석
따라서 부동산 가격이 상승했다는 사실보다 실질적인 자산가치가 얼마나 증가했는지가 중요하다.
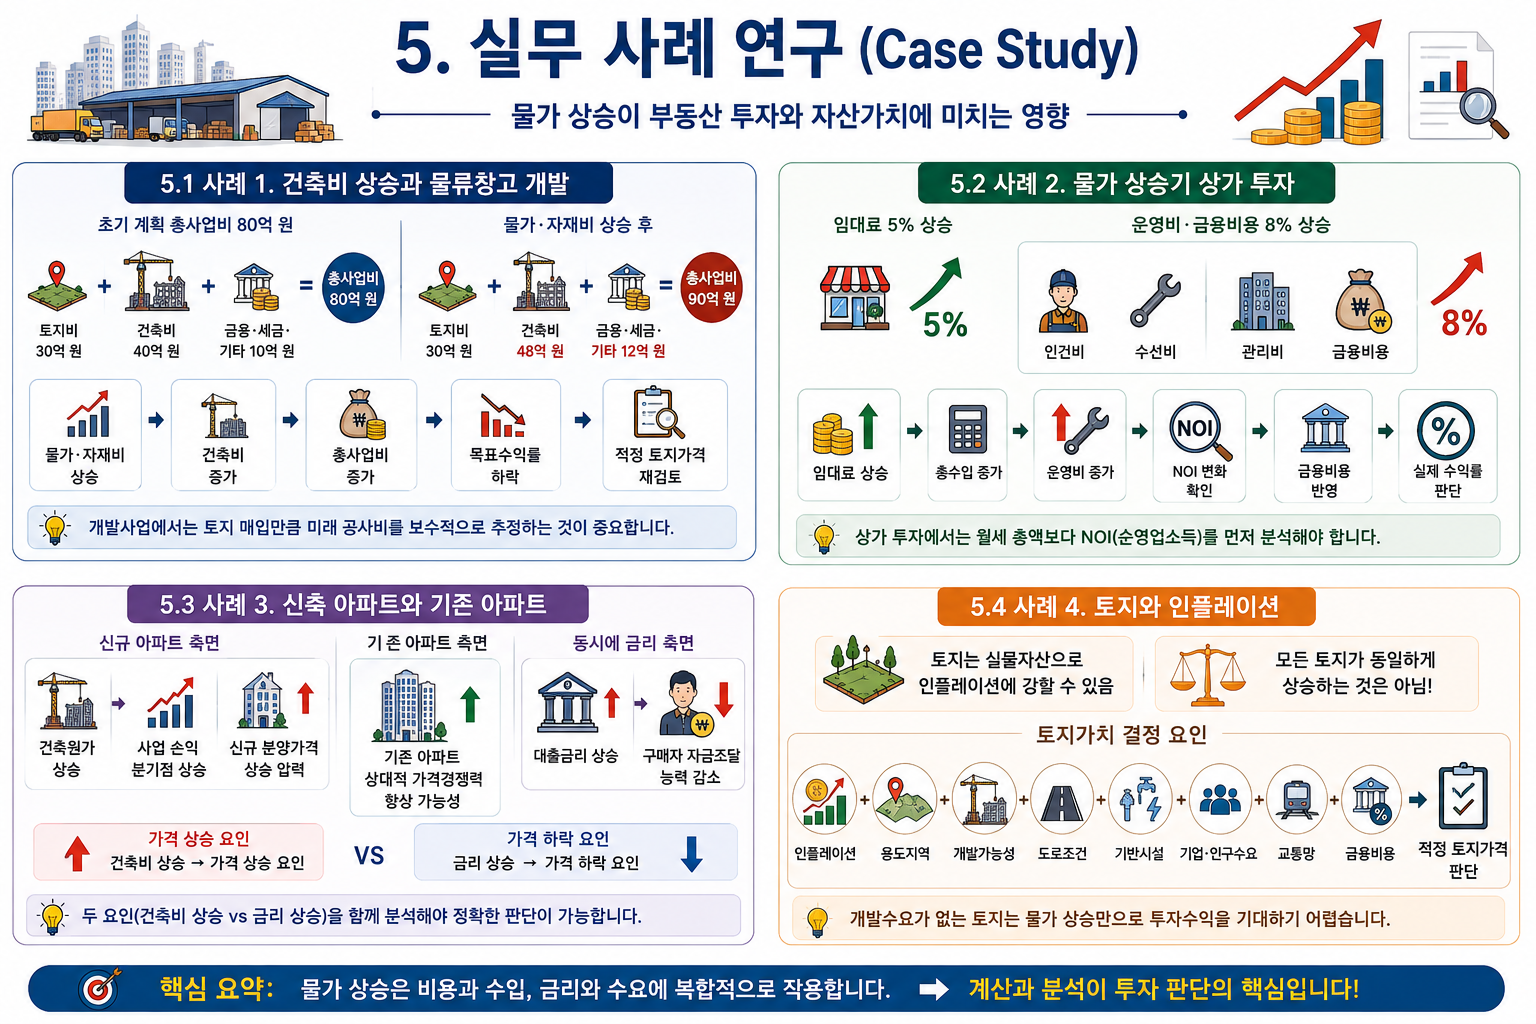
5. 실무 사례 연구(Case Study)
공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 엑스포공인중개사사무소입니다.
경기도 광주시 곤지암읍, 도척면, 초월읍 등 수도권 공업·물류 및 주거용 부동산 거래의 최전선에서 30년간 현장을 발로 뛰며 체득한 실무 데이터와 노하우를 기록하는 ‘공인중개사 30년 실무 노트‘입니다.
현장에서 수많은 계약과 협상을 마주하다 보면, 부동산 거래의 성패는 결국 ‘공적 장부와 법적 권리관계를 얼마나 입체적이고 꼼꼼하게 꿰뚫어 보느냐‘에 달려 있음을 매 순간 절감하게 됩니다. 조선시대 실학자 이중환이 『택리지(擇里志)』를 통해 거주의 조건을 철저히 따져보았듯, 현대 부동산 거래 역시 겉으로 보이는 개발 호재나 화려한 조건에 현혹되지 않고 등기부등본의 표제부, 갑구, 을구, 그리고 각종 공적 규제를 완벽하게 해독하는 정밀한 분석에서 안전이 시작됩니다.
컴퓨터공학적 데이터 분석 마인드, 부동산학·경영학적 이론, 그리고 30년간 현장에서 축적한 생생한 자문 경험을 결합하여, 독자 여러분께 가장 정확하고 실효성 있는 실무 가이드를 제공합니다. 수백 년 전 선조들이 입지를 가려내듯 철저한 공적 장부 검증과 세심한 특약 설계로 안전하고 성공적인 자산 운용의 나침반이 되어 드리겠습니다.
물가 상승과 건축원가 폭등이 부동산 개발과 투자 수익성에 미치는 4가지 실전 메커니즘
일반대학원 경영학 및 부동산경영 박사과정의 연구자나 실무 현장의 투자자들이 마주하는 가장 흔한 착각 중 하나는 “인플레이션이 오르면 실물자산인 부동산 가격은 무조건 오른다”는 맹목적인 믿음입니다. 현장에서 30년간 수많은 물류창고 개발, 상가 투자, 아파트 분양, 그리고 대규모 토지 거래를 진두지휘하다 보면, 물가 상승과 건축원가 폭등은 단순한 자산 가격 상승의 호재가 아니라 개별 사업의 명운을 가르는 무서운 ‘원가 압박의 양날의 검’으로 작용한다는 진실을 뼈저리게 깨닫게 됩니다. 단순히 뉴스 기사 속 물가지수나 분양가 인상 소식만 믿고 뛰어들었다가 예상치 못한 총사업비 초과와 역마진에 직면하는 수많은 시행사와 투자자들을 지켜보며, 인플레이션이 개별 부동산 실무 현장에서 어떤 경로로 수익성을 뒤흔들고 지갑을 털어가는지 정교하게 해부할 수 있어야 합니다. 공인중개사로서 30년간 현장의 최전선을 지키며 체득한 날것 그대로의 경험을 바탕으로, 물가 상승에 따른 물류창고 개발, 상가 투자, 신축·기축 아파트, 그리고 토지 가치의 명암을 4가지 스토리로 명쾌하게 풀어내겠습니다.
H3. 13.1 사례 1 ― 건축비 상승과 물류창고 개발 : 총사업비 초과 위험과 보수적 원가 추정의 법칙
이커머스 시대의 폭발적 성장에 발맞추어 대형 물류창고 개발 컨설팅을 수행하다 보면, “부지를 전략적으로 저렴하게 매입했으니 사업은 이미 성공한 것”이라며 방심하다 낭패를 보는 시행사들을 종종 마주하게 됩니다. 예를 들어 물류창고 개발을 위해 토지를 30억 원에 매입하고, 건축비 40억 원, 금융비용 및 세금 등 기타 비용 10억 원을 합산하여 총사업비를 80억 원으로 야심차게 계획했다고 가정해 보겠습니다.
그러나 착공 이후 글로벌 공급망 충격과 자재비·인건비 폭등이 겹쳐 건축비가 48억 원으로 수직 상승하고 고금리 여파로 금융비용까지 눈덩이처럼 불어나면 전체 사업 수익성은 순식간에 붕괴됩니다. 물가와 자재비 상승은 곧바로 건축비 증가와 총사업비 폭증을 유발하여 애초에 설정했던 목표 수익률을 사정없이 깎아내리고 적자 사업으로 전락시킵니다. 따라서 성공적인 개발사업은 토지를 싸게 매입하는 능력만큼이나, 향후 닥칠 인플레이션 압박을 방어하기 위해 미래 공사비를 철저히 보수적으로 추정하고 역산하는 고도의 수지 분석 능력이 핵심입니다.
-
실무적 검증 흐름: 현장 관찰(저렴한 토지 매입에만 안도하다가 건자재 및 인건비 폭등으로 총사업비가 초과되어 위기에 빠지는 시행사 포착) -> 재무적 분석 (건축비와 금융비용의 동반 상승이 총사업비를 폭증시키고 목표 수익률을 파괴하는 메커니즘 해부) -> 실무적 시사점 (개발사업의 성패는 부지 매입가뿐만 아니라 미래 공사비를 보수적으로 예측하고 통제하는 리스크 관리에 달려 있음)
-
교훈: 물류창고 등 개발 사업은 물가 상승기에 건축비와 금융비용이 총사업비를 초과하는 리스크가 상존하므로, 초기 단계부터 보수적인 원가 시뮬레이션을 구축해야 합니다.
H3. 13.2 사례 2 ― 물가 상승기 상가 투자 : 표면 임대료 인상의 함정과 순영업소득(NOI) 중심의 현금흐름 방어
상업용 부동산 시장에서 초보 투자자들이 흔히 범하는 오류는 “인플레이션이 오르니 상가 월세도 따라서 5% 인상되었고, 그렇다면 내 수익도 늘어났다”는 단순한 환상에 빠지는 것입니다. 예를 들어 상가 임대료가 전년 대비 5% 상승하여 겉보기에는 총수입이 늘어난 것처럼 보일 수 있습니다.
그러나 거시경제 전반의 물가 폭등 여파로 건물 유지에 필수적인 관리비, 수선유지비, 인건비, 그리고 대출에 따른 금융비용이 무려 8% 이상 급증했다면 실제 투자자의 지갑 속 순현금흐름은 오히려 악화됩니다. 임대료 상승으로 총수입이 늘어나더라도 운영비와 금융비용의 증가 폭이 이를 상회하면, 최종적인 순영업소득(NOI)은 마이너스로 전락하게 됩니다. 따라서 인플레이션 시기의 상가 투자는 단순한 월세 인상 장부에 현혹되지 말고, 철저하게 관리비와 운영 비용의 증가분을 선제 차감한 순영업소득(NOI)의 실제 변화를 추적하여 투자 성과를 판단해야 합니다.
-
실무적 검증 흐름: 현장 관찰(임대료가 올랐음에도 불구하고 관리비와 금융비용 폭등으로 실제 상가 투자 수익이 악화되는 현상 분석) -> 단계적 검증 (임대료 상승에 따른 총수입 증가와 인플레이션에 따른 운영비·금융비용 증가 폭의 비교) -> 실무적 시사점 (상가 투자의 가치는 표면적 월세 총액이 아니라 물가 상승분을 방어한 순영업소득(NOI)의 실질 크기로 평가해야 함)
-
교훈: 물가 상승기에는 상가 임대료가 올라도 관리비와 금융비용이 더 큰 폭으로 오를 수 있으므로, 순영업소득(NOI) 중심의 정밀한 현금흐름 분석이 필수적입니다.
H3. 13.3 사례 3 ― 신축 아파트와 기존 아파트 : 건축원가 상승 압박과 금리 리스크의 교차 충돌
도심 속 주택 시장에서 인플레이션이 가속화되어 건축비와 토지비가 동시에 치솟으면, 신규 아파트를 공급하는 원가 자체도 연쇄적으로 높아지게 됩니다. 이는 곧 사업의 손익분기점을 끌어올려 신규 분양가격의 가파른 상승 압력으로 작용합니다.
이러한 국면에서는 상대적으로 저렴하게 공급된 기존 아파트의 가격 경쟁력이 부각될 수 있는 잠재적 요인이 형성됩니다. 하지만 동시에 물가 안정을 위한 중앙은행의 고금리 기조가 유지된다면, 잠재 매수자들의 자금조달 능력(구매력)은 바닥으로 떨어지게 됩니다. 즉, ‘건축비 상승’은 신축 분양가를 밀어 올리며 집값을 떠받치는 가격 상승 요인으로 작용하는 반면, 동반 상승한 ‘금리 상승’은 매수세를 위축시키는 강력한 가격 하락 요인으로 작용하여 서로 팽팽하게 충돌합니다. 따라서 주택 시장을 진단할 때는 원가 상승 압박과 금리 인상에 따른 구매력 저하라는 두 가지 거시적 힘의 우위를 입체적으로 저울질해야 합니다.
-
실무적 검증 흐름: 현장 관찰(건축원가 폭등으로 신축 분양가는 치솟는데 고금리로 인해 매수 심리는 얼어붙는 시장의 이중적 충돌 체감) -> 심층 분석 (건축비 상승이 가져오는 분양가 상승 압력과 금리 상승이 야기하는 구매력 감소 간의 상관관계 매핑) -> 실무적 시사점 (주택 시장의 향방은 단일 변수가 아니라 원가 상승 압력과 차입 비용의 크기를 동시에 비교하여 판단해야 함)
-
교훈: 인플레이션 시기의 주택 시장은 건축원가 상승에 따른 분양가 밀어올리기 효과와 고금리에 따른 구매력 저하 현상이 교차하므로, 양측의 힘의 균형을 정밀하게 분석해야 합니다.
H3. 13.4 사례 4 ― 토지와 인플레이션 : 물리적 감가상각의 부재와 복합 가치 결정 방정식의 진실
부동산 시장에서 토지는 건물의 물리적 감가상각이 전혀 발생하지 않고 총공급량이 엄격하게 제한되어 있는 대표적인 실물자산입니다. 이 때문에 장기적인 인플레이션 환경이 조성되면 토지가 화폐 가치 하락을 방어하는 가장 강력한 인플레이션 헤지(Hedge) 수단으로 각광받는 것입니다.
그러나 그렇다고 해서 세상의 모든 토지가 물가 상승률에 비례하여 똑같이 폭등하는 것은 결코 아닙니다. 토지의 실제 가치는 인플레이션이라는 단일 호재만으로 움직이지 않으며, 인플레이션 + 용도지역 + 개발가능성 + 도로조건 + 기반시설 + 기업·인구수요 + 교통망 + 금융비용이라는 복합적 요소들의 결합 방정식으로 결정됩니다. 만약 배후에 탄탄한 개발 수요나 기업 유입이 뒷받침되지 않는 맹지나 소외 지역의 토지라면, 아무리 물가가 치솟더라도 거래가 실종된 채 세금 부담만 떠안는 깡통 자산으로 전락하기 십상입니다. 따라서 토지 투자는 막연한 인플레이션 기대감에 기대지 말고 엄정한 입지 및 개발 수요 분석을 거쳐야 합니다.
-
실무적 검증 흐름: 현장 관찰(인플레이션 시기에도 개발 수요가 없는 시골 토지는 정체되거나 하락하고, 수요가 몰리는 요충지 토지만 폭등하는 양극화 목격) -> 모형 구축 (토지가격이 인플레이션 단일 변수가 아니라 용도, 기반시설, 개발 수요, 교통망의 결합으로 형성됨을 입증) -> 실무적 시사점 (토지 투자는 물가 상승 방어 효과만 믿을 것이 아니라 철저한 용도지역과 개발 수요를 동반 검토해야 함)
-
교훈: 토지는 감가상각이 없는 우수한 인플레이션 헤지 자산이지만, 개발 수요와 교통망 등 입지적 복합 요인이 결합되지 않으면 투자수익을 담보할 수 없습니다.
6. 실무 체크리스트
6.1 물가 상승기에 반드시 확인할 10가지
- 소비자물가 상승은 일시적인가, 지속적인가?
- 근원물가는 어떤 방향으로 움직이고 있는가?
- 철근·레미콘·시멘트·인건비 등 실제 건축원가는 어떻게 움직이는가?
- 건설공사비 상승률은 어느 정도인가?
- 해당 지역의 신규 공급가격은 상승하고 있는가?
- 임대료 상승률이 운영비 상승률보다 높은가?
- NOI는 실제로 증가하고 있는가?
- 물가 상승이 시장금리와 대출금리에 어떤 영향을 주고 있는가?
- 높은 금리에서도 거래량과 실수요가 유지되는가?
- 명목 부동산가격뿐 아니라 실질가치도 증가하고 있는가?
6.2 실무 판단 흐름
물가 확인 → 건축원가 확인 → 공급가격 확인 → 임대료 확인 → NOI 분석 → 금리 확인 → 금융비용 계산 → 거래량·수요 확인 → 실질가치 분석 → 적정가격 판단
이 과정을 거친 후 최종 매수 여부를 결정하는 것이 바람직하다.
7. 결론
물가가 오른다고 부동산도 자동으로 오르는 것은 아니다.
물가 상승은 건축비와 신규 공급원가를 높여 부동산 가격을 지지하는 요인이 될 수 있다.
반면 높은 물가는 금리상승과 금융비용 증가를 통하여 구매력을 약화시키는 요인이 될 수도 있다.
따라서 다음 네 가지 경로를 동시에 분석해야 한다.
물가 → 건축비 → 공급가격
물가 → 운영비 → 임대료·NOI
물가 → 금리 → 금융비용
물가 → 실질소득 → 구매력
부동산 가격은 이러한 여러 경로가 결합되어 만들어지는 결과다.
8. 자주 묻는 질문(FAQ)
8.1 물가가 오르면 아파트 가격도 반드시 오릅니까?
아니다. 건축비 상승은 가격상승 요인이 될 수 있지만 금리, 대출규제, 공급량과 구매력이 동시에 작용한다.
8.2 인플레이션에는 부동산이 가장 안전합니까?
항상 그런 것은 아니다. 부동산 종류, 지역, 임대수익, 부채비율과 매입가격에 따라 결과가 달라진다.
8.3 건축비가 오르면 기존 건물 가격도 오릅니까?
신축비용 상승으로 기존 건물의 상대적 가치가 높아질 가능성은 있지만 실제 수요가 부족하면 가격상승으로 연결되지 않을 수 있다.
8.4 물가가 오르면 상가 임대료도 자동으로 오릅니까?
아니다. 시장수요, 계약조건, 임차인의 부담능력과 관계 법령을 함께 검토해야 한다.
8.5 물가 상승기에는 토지투자가 유리합니까?
희소성과 개발수요가 있는 토지는 상대적으로 유리할 수 있지만 모든 토지가 동일하게 움직이지는 않는다.
8.6 소비자물가만 보면 충분합니까?
아니다. 건축투자에서는 건축자재 가격, 인건비, 건설공사비와 금융비용도 함께 확인해야 한다.
8.7 물가와 금리는 어떤 관계가 있습니까?
높은 물가가 지속되면 통화긴축과 금리상승 압력이 나타날 수 있고 이는 부동산 금융비용에 영향을 준다.
8.8 임대료가 오르면 상가가격도 오릅니까?
임대료 상승이 NOI 증가로 이어지고 요구수익률이 크게 상승하지 않는다면 가치상승 요인이 될 수 있다.
8.9 명목가격과 실질가격의 차이는 무엇입니까?
명목가격은 시장에서 표시되는 금액이고 실질가격은 물가변화를 고려한 구매력 기준의 가치다.
8.10 물가 상승기에 가장 중요한 투자원칙은 무엇입니까?
가격상승을 예상하기보다 건축비, 임대료, NOI, 금리, 금융비용과 실질수익률을 함께 분석하는 것이다.
9. 연구자의 실무 의견(Author’s Insight)
9.1 건축비가 올랐다고 모든 부동산이 오르는 것은 아니다
공인중개사 30년 실무 경험에서 볼 때 물가 상승기에 가장 경계해야 할 판단 가운데 하나가 “건축비가 올랐으니 부동산도 무조건 오른다”는 생각이다.
건축비는 부동산 가격을 결정하는 중요한 변수이지만 단독 결정변수는 아니다.
아무리 공사비가 상승해도 해당 지역에 매수자, 임차인, 기업과 인구가 부족하다면 상승한 비용을 최종 사용자에게 전가하기 어렵다.
9.2 가격전가력(Pricing Power)을 확인해야 한다
경영학적 관점에서 물가 상승기 부동산의 핵심은 가격전가력이다.
가격전가력이란 비용 상승분을 임대료나 판매가격에 얼마나 반영할 수 있는지를 의미한다.
운영비 상승 → 임대료 인상 가능 → NOI 유지
가 가능한 부동산은 상대적으로 인플레이션에 강할 수 있다.
반대로 임차수요가 부족해 임대료를 올리지 못하면 비용상승을 소유자가 직접 부담해야 한다.
9.3 실무 분석 순서
물가 상승기에는 다음 순서로 분석하는 것이 바람직하다.
거시물가 → 실제 건축원가 → 금융비용 → 신규 공급가격 → 임대료 → NOI → 지역 실수요 → 거래량 → 적정가격
가격은 분석의 시작이 아니라 마지막 결과여야 한다.
10. 정책 제언 및 투자 전략
10.1 기준 시나리오
현재 수준의 물가와 금리가 유지된다고 가정한다.
현재 건축비 → 현재 금융비용 → 현재 임대료 → 예상 NOI → 적정가격
을 계산한다.
10.2 고물가 시나리오
건축비와 운영비가 추가 상승하고 금리도 높은 수준을 유지한다고 가정한다.
건축비 상승 → 총사업비 증가 → 금융비용 증가 → NOI 압박 → 적정 매입가격 하향 검토
가 필요하다.
10.3 물가 안정화 시나리오
물가가 안정되고 금리부담이 완화되는 경우에는 다음 흐름을 확인한다.
물가 안정 → 공사비 상승압력 완화 → 금융비용 안정 가능성 → 투자심리 개선 가능성 → 거래량 변화 확인
10.4 투자자가 계산해야 할 핵심 구조
건축비 → 총사업비 → 임대료 → NOI → 금융비용 → 현금흐름 → 요구수익률 → 적정 매입가격
최소 세 가지 시나리오에서 이 구조를 반복 계산해 보는 것이 바람직하다.
11. 최종 결론
물가와 부동산의 관계는 단순하지 않다.
물가가 상승하면 화폐가치가 낮아지고 토지와 건물 같은 실물자산의 상대적인 가치가 주목받을 수 있다.
건축비 상승은 신규 공급가격을 높일 수 있다.
하지만 동시에 높은 물가는 금리와 금융비용을 상승시켜 부동산 구매력을 낮출 수 있다.
따라서 다음 연결구조를 기억할 필요가 있다.
물가 → 건축원가 → 공급가격 → 임대료 → NOI → 금리 → 금융비용 → 구매력 → 거래량 → 적정가격
부동산 투자자는 최종적으로 세 가지 질문을 해야 한다.
첫째, 물가 변화가 투자하려는 부동산의 비용과 수입을 각각 얼마나 변화시키는가?
둘째, 증가한 비용을 임대료나 매각가격으로 전가할 수 있는가?
셋째, 높은 금리에서도 안정적인 현금흐름을 유지할 수 있는가?
좋은 부동산은 단순히 물가가 오를 때 명목가격이 상승하는 부동산이 아니다.
비용 상승을 견디고 안정적인 수요와 현금흐름을 유지할 수 있는 부동산이다.
12. 참고문헌(References)
12.1 「한국은행, 통화정책 효과의 파급」 → 기준금리 변화가 시장금리·대출금리·자산가격·소비·투자 및 물가로 전달되는 과정을 설명하는 한국은행 공식 자료이다. → 바로가기
12.2 「국가통계포털(KOSIS), 소비자물가조사」 → 소비자물가지수(CPI), 생활물가 및 품목별 가격변화를 확인하여 국내 물가 흐름을 분석하는 공식 국가통계 자료이다. → 바로가기
12.3 「한국건설기술연구원, 건설공사비 관련 자료」 → 건설자재·노무비 등 건설공사비 변화를 파악하여 물가상승이 건축원가와 개발사업비에 미치는 영향을 분석하는 데 활용하는 자료이다. → 바로가기
12.4 「국가법령정보센터, 상가건물 임대차보호법」 → 상가건물 임대차의 적용범위와 차임·보증금, 계약갱신 등 임대차관계의 법적 기준을 확인할 수 있는 현행 법률이다. → 바로가기
12.5 「국가법령정보센터, 상가건물 임대차보호법 시행령」 → 상가건물 임대차보호법에서 위임한 적용범위와 보증금액 등 구체적인 시행기준을 확인할 수 있는 현행 시행령이다. → 바로가기
12.6 「한국부동산원, 부동산통계정보시스템 R-ONE」 → 전국주택가격동향조사, 실거래가격지수, 상업용부동산 임대동향조사 등 부동산 가격과 임대시장 변화를 확인할 수 있는 공식 통계시스템이다. → 바로가기
12.7 「국토교통부, 국토교통 통계누리」 → 주택 미분양, 주택건설 인허가 및 주택공급 등 부동산시장의 수급상황을 확인할 수 있는 국토교통부 공식 통계시스템이다. → 바로가기
12.8 「KDI 한국개발연구원, 연구 보고서」 → 물가·금리·거시경제·금융시장 및 부동산시장과 관련된 경제학적 분석자료를 확인할 수 있는 KDI 공식 연구보고서 페이지이다. → 바로가기
13.핵심 용어 정리
| 한글(漢字) | 약어 · 영어 원음 + IPA 발음기호 | 뜻 · 부동산에서의 의미 |
|---|---|---|
| 인플레이션 (物價上昇) |
Inflation /ɪnˈfleɪʃən/ |
지속적 물가상승 · 부동산 비용 영향 |
| 소비자물가지수 (消費者物價指數) |
CPI · Consumer Price Index /kənˈsuːmər praɪs ˈɪndeks/ |
소비자 물가변화 · 시장흐름 판단 |
| 총부채원리금상환비율 (總負債元利金償還比率) |
DSR · Debt Service Ratio /det ˈsɜːrvɪs ˈreɪʃioʊ/ |
소득 대비 원리금 · 대출여력 판단 |
| 순영업소득 (純營業所得) |
NOI · Net Operating Income /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
운영비 차감소득 · 수익성 판단 |
| 자본환원율 (資本還元率) |
Cap Rate · Capitalization Rate /ˌkæpɪtələˈzeɪʃən reɪt/ |
NOI 대비 가치비율 · 수익성 평가 |
| 실물자산 (實物資産) |
Real Asset /ˈriːəl ˈæset/ |
실체 있는 자산 · 물가위험 방어 |
| 인플레이션 헤지 (物價上昇危險回避) |
Inflation Hedge /ɪnˈfleɪʃən hedʒ/ |
물가위험 방어 · 실물자산 기능 |
| 명목가격 (名目價格) |
Nominal Price /ˈnɑːmɪnəl praɪs/ |
물가조정 전 가격 · 실제 거래가격 |
| 실질가격 (實質價格) |
Real Price /ˈriːəl praɪs/ |
물가조정 가격 · 실질가치 판단 |
| 명목수익률 (名目收益率) |
Nominal Return /ˈnɑːmɪnəl rɪˈtɜːrn/ |
물가반영 전 수익률 · 명목성과 |
| 실질수익률 (實質收益率) |
Real Return /ˈriːəl rɪˈtɜːrn/ |
물가반영 수익률 · 실질성과 |
| 건축원가 (建築原價) |
Construction Cost /kənˈstrʌkʃən kɔːst/ |
건축 소요비용 · 개발원가 영향 |
| 총사업비 (總事業費) |
TPC · Total Project Cost /ˈtoʊtəl ˈprɑːdʒekt kɔːst/ |
사업 전체비용 · 사업성 판단 |
| 손익분기점 (損益分岐點) |
BEP · Break-Even Point /ˌbreɪk ˈiːvən pɔɪnt/ |
수익=비용 지점 · 최소가격 판단 |
| 요구수익률 (要求收益率) |
RRR · Required Rate of Return /rɪˈkwaɪərd reɪt əv rɪˈtɜːrn/ |
최소 기대수익률 · 적정가치 판단 |
| 가격전가력 (價格轉嫁力) |
Pricing Power /ˈpraɪsɪŋ ˈpaʊər/ |
비용전가 능력 · 수익성 방어 |
| 공실률 (空室率) |
Vacancy Rate /ˈveɪkənsi reɪt/ |
빈 공간 비율 · NOI 영향 |
| 금융비용 (金融費用) |
Financing Cost /ˈfaɪnænsɪŋ kɔːst/ |
자금조달 비용 · 투자수익성 영향 |
| 구매력 (購買力) |
Purchasing Power /ˈpɜːrtʃəsɪŋ ˈpaʊər/ |
자산 구매능력 · 매수여력 판단 |
| 현금흐름 (現金흐름) |
Cash Flow /ˈkæʃ floʊ/ |
현금 유입·유출 · 투자안정성 판단 |
| 가격전가 (價格轉嫁) |
Cost Pass-Through /kɔːst ˈpæs θruː/ |
비용의 가격이전 · 임대료·가격 영향 |
| 통화긴축 (通貨緊縮) |
Monetary Tightening /ˈmɑːnəteri ˈtaɪtənɪŋ/ |
금리인상·유동성 축소 · 수요 압박 |
| 실질구매력 (實質購買力) |
Real Purchasing Power /ˈriːəl ˈpɜːrtʃəsɪŋ ˈpaʊər/ |
물가반영 구매능력 · 실질 매수여력 |
| 개발가능성 (開發可能性) |
Development Potential /dɪˈveləpmənt pəˈtenʃəl/ |
토지 개발가능성 · 가치 판단 |
원고에서도 특히 “임대료 상승률과 운영비 상승률 중 어느 쪽이 높은가 → NOI가 증가하는가 → Cap Rate와 금리가 어떻게 변하는가 → 실질수익률은 얼마인가”라는 연결관계가 중요하게 다뤄지고 있습니다.