H1. 제2부 금리·통화량·유동성은 부동산과 주식을 어떻게 움직이는가? (How Do Interest Rates, Money Supply, and Liquidity Affect Real Estate and Stocks?) (공인중개사 30년 실무 경험)
부제: 금리가 오르고 내릴 때 내 대출·주식·아파트·토지·공장·창고에는 어떤 일이 생기는가?
총제목
「부동산과 주식의 관계 16부 — 부동산 실무에서 주식투자·글로벌 자산배분까지」
(Relationship Between Real Estate and Stocks: A 16-Part Series — From Real Estate Practice to Stock Investing and Global Asset Allocation)
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
제1부에서는 부동산과 주식을 함께 공부해야 하는 이유를 살펴보았다.
제2부에서는 두 시장을 연결하는 가장 중요한 변수 가운데 하나인 금리와 돈의 흐름을 다룬다.
경제뉴스를 보면 이런 말을 자주 듣는다.
“금리가 오르면 부동산이 떨어진다.”
“금리가 내려가면 주식이 오른다.”
“시중에 돈이 많이 풀렸다.”
하지만 실제 시장에서는 그렇게 단순하게 움직이지 않는다.
금리가 올라도 어떤 지역의 아파트가격은 오를 수 있다.
금리가 내려가도 기업실적이 나쁘면 주식가격은 떨어질 수 있다.
통화량이 증가해도 그 돈이 정기예금에 머물러 있으면 곧바로 주식이나 부동산으로 이동하지 않을 수 있다.
따라서 이번 글에서는 어려운 경제학 공식보다 다음 세 질문부터 쉽게 풀어간다.
금리란 무엇인가?
통화량과 유동성이란 무엇인가?
그 변화가 주식과 부동산으로 어떻게 전달되는가?
전체 흐름은 다음과 같다.
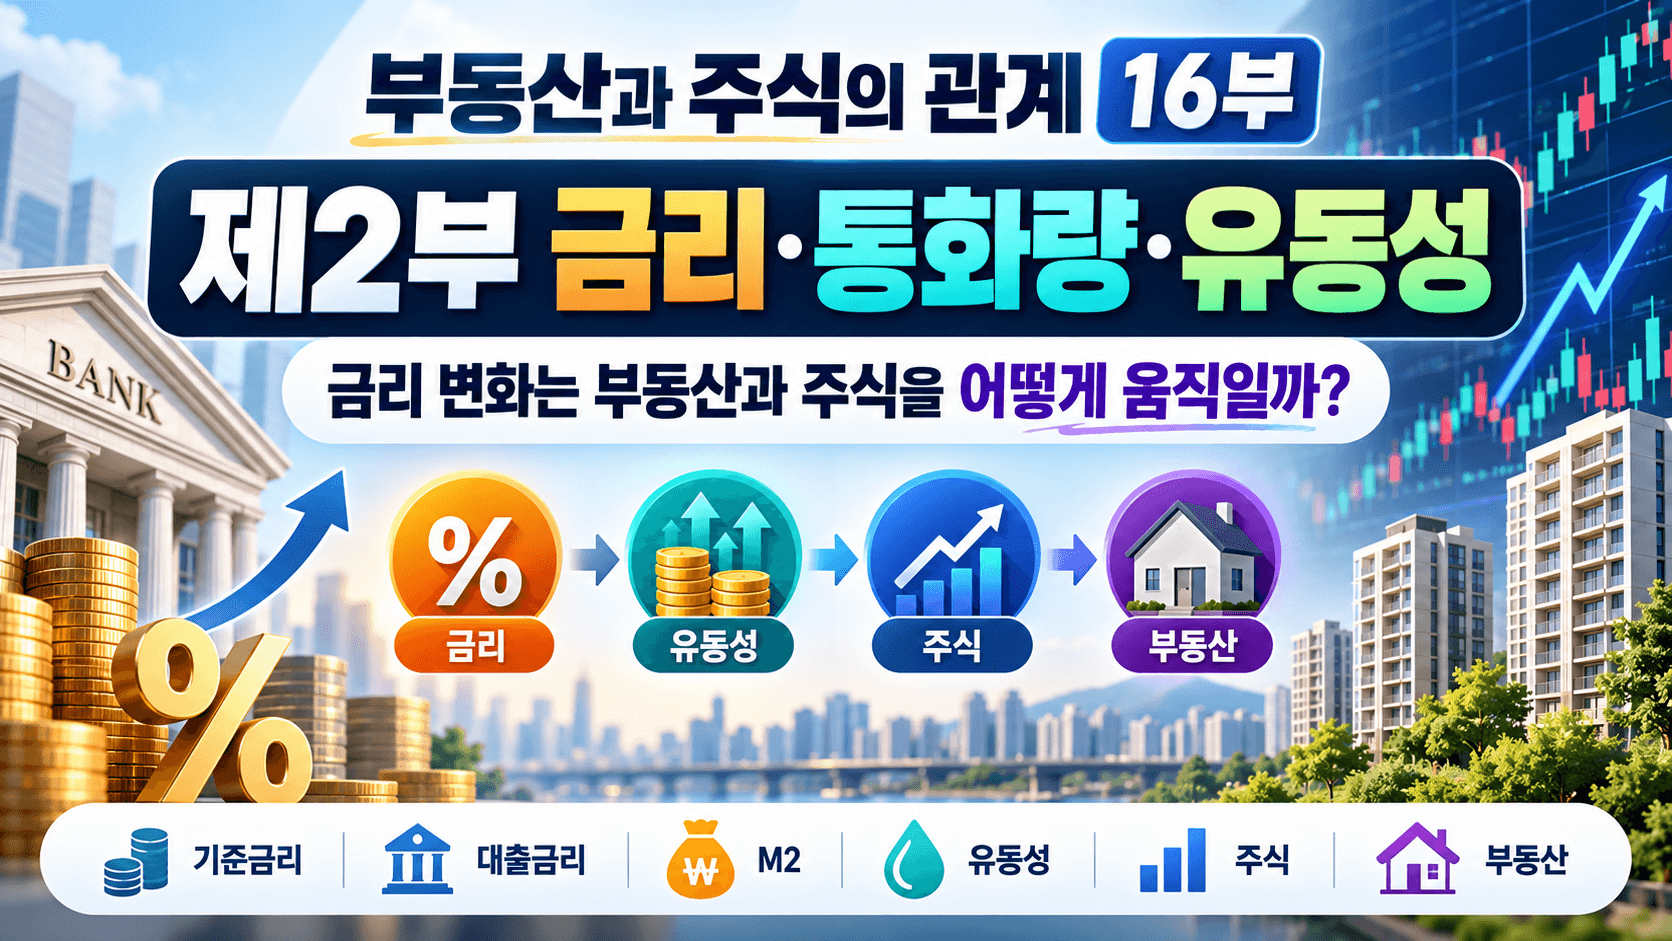
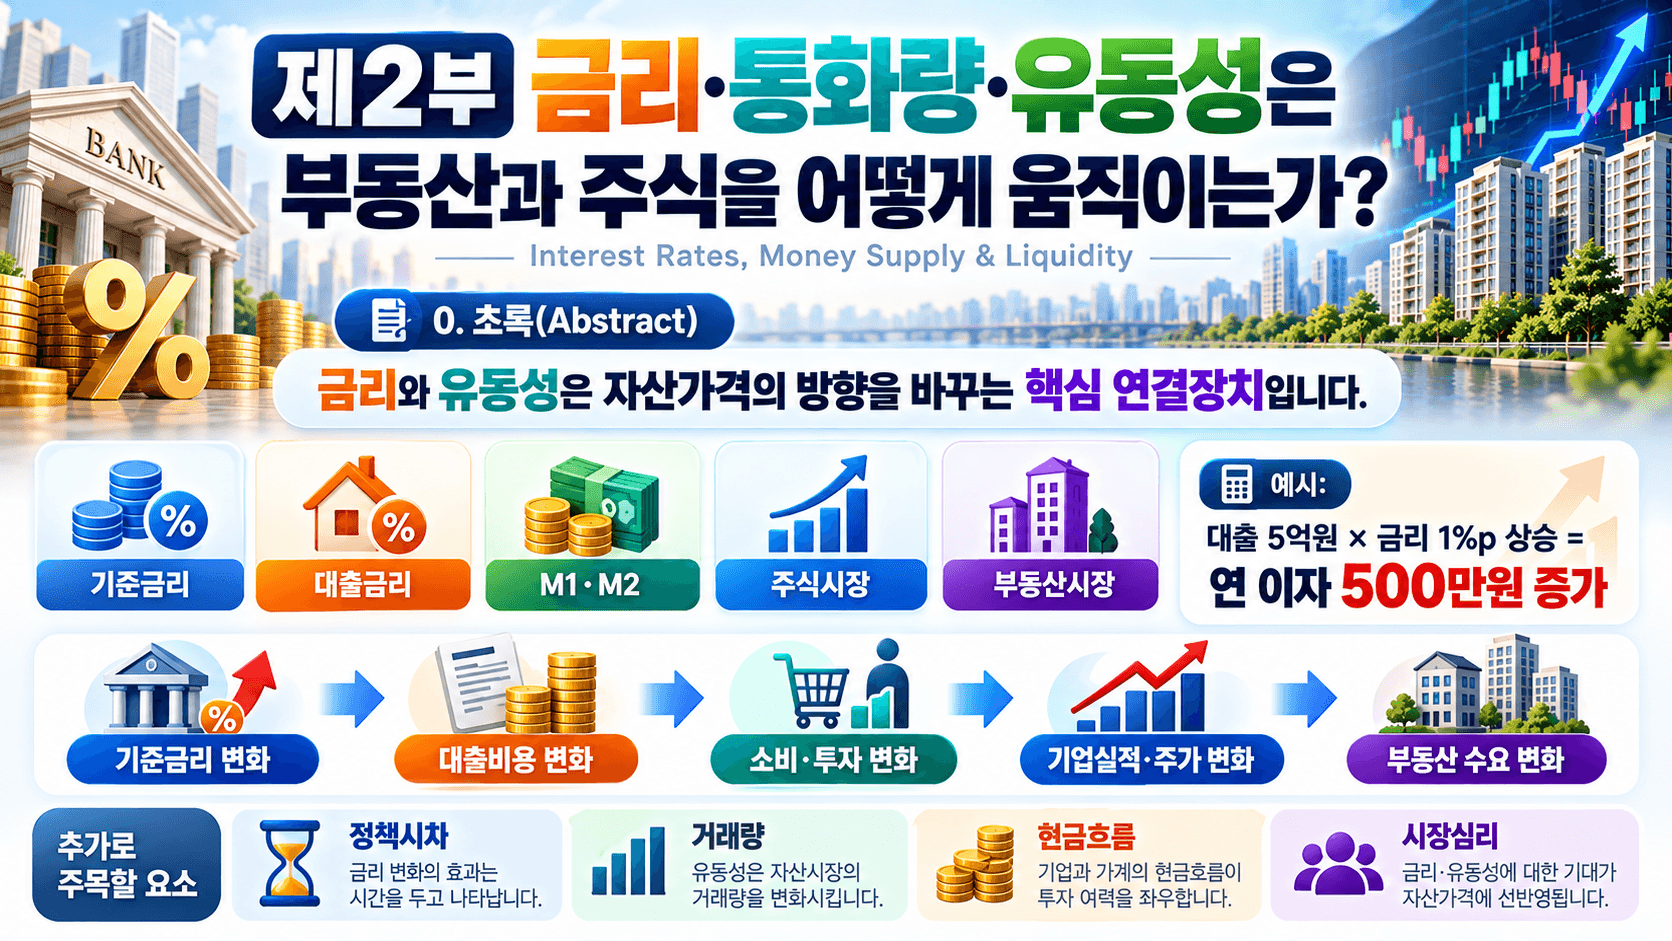
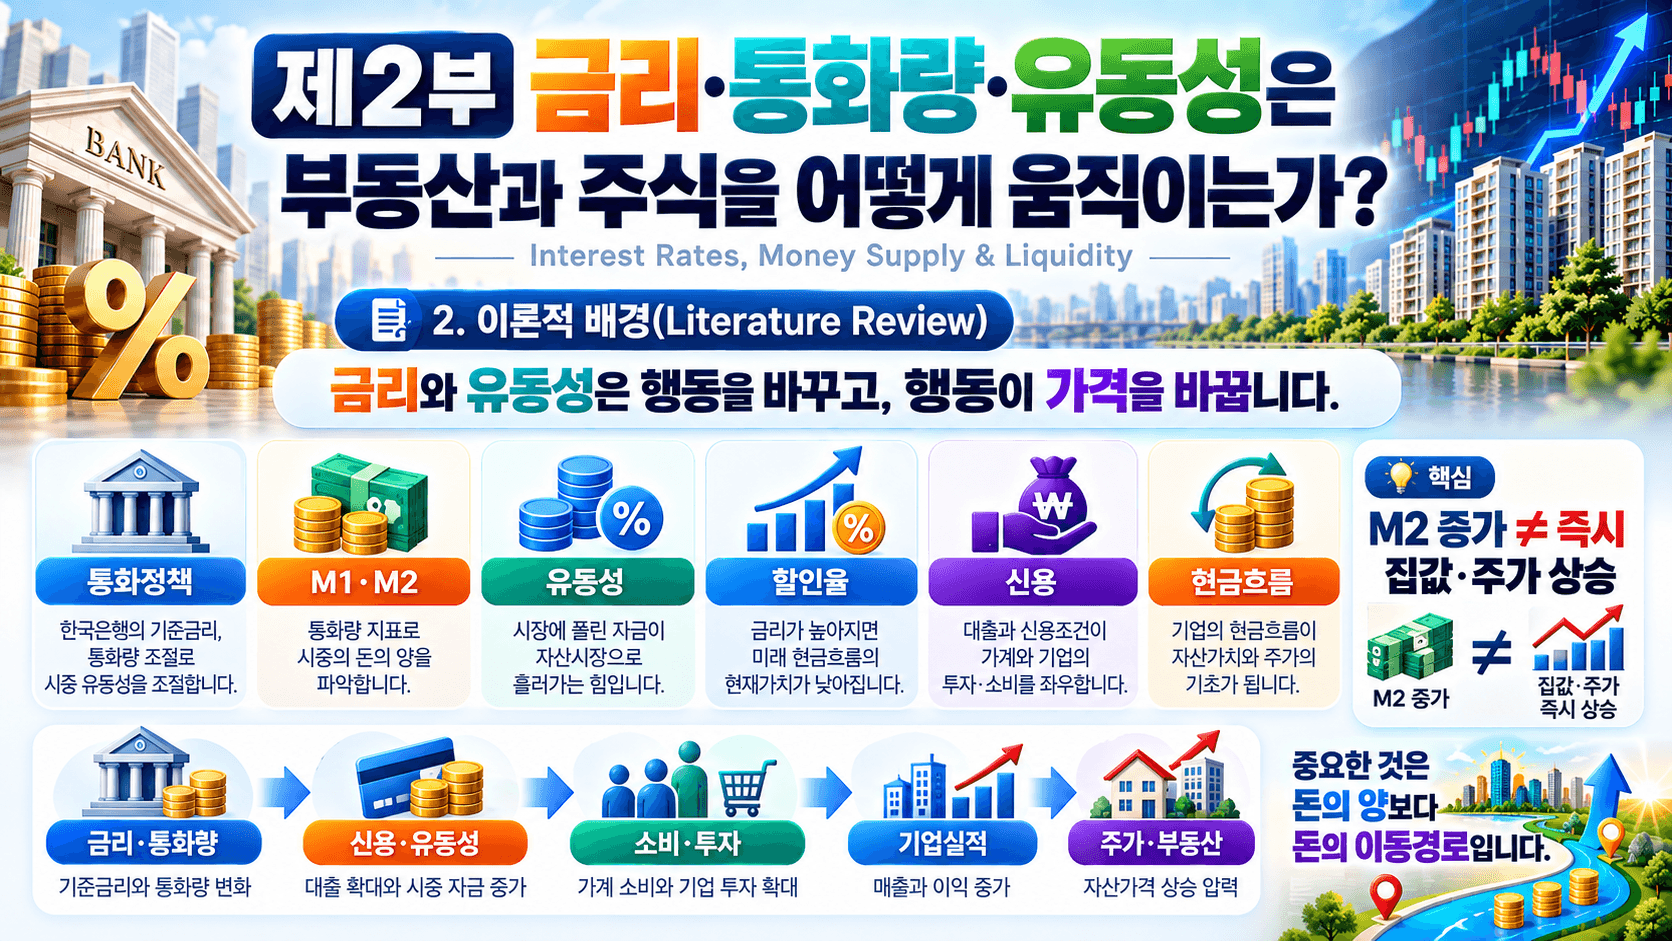
금리 → 대출비용 → 소비·투자 → 기업실적 → 주식 → 부동산 수요 → 자산가격
H2. 0. 초록(Abstract)
금리는 쉽게 말하면 “돈을 빌리는 가격”이다.
1억원을 빌렸다고 가정하자.
연 3%라면 단순 계산으로 1년 이자는 300만원이다.
연 5%라면 500만원이다.
같은 1억원을 빌려도 금리가 2%p 올라가면 연간 이자부담이 200만원 증가한다.
따라서 금리는 아파트를 사는 가계뿐 아니라 공장·창고를 매입하는 기업에도 매우 중요하다.
2026년 10월 5일 현재 한국은행 기준금리는 연 3.00%이다. 한국은행 금융통화위원회는 2026년 7월 16일 2.50%에서 2.75%로 인상한 데 이어 8월 27일 다시 3.00%로 인상하였다. 한국은행은 물가상승 압력과 성장세, 수도권 주택가격 및 가계부채 등 금융안정 상황을 함께 고려했다고 설명하였다. 대한민국도서관정보학회
그런데 기준금리가 3%라고 해서 내가 은행에서 3%로 돈을 빌리는 것은 아니다.
2026년 8월 예금은행의 신규취급액 기준 평균 대출금리는 연 4.40%였다. 즉 정책금리와 실제 차입자가 부담하는 대출금리는 서로 다르다. 대한민국도서관정보학회
통화량도 비슷하다.
M1(협의통화)은 현금과 바로 사용할 수 있는 예금 등을 중심으로 한 좁은 의미의 돈이고, M2(광의통화)는 M1에 MMF, 시장형 금융상품, 2년 미만 정기예적금 등을 더한 넓은 의미의 통화다. 금융경제 스냅샷
그렇다고 M2가 늘면 무조건 주식과 부동산이 오른다는 뜻은 아니다.
중요한 것은
돈이 얼마나 많은가
→ 누가 그 돈을 가지고 있는가
→ 예금에 머물러 있는가
→ 대출과 소비·투자로 움직이는가
→ 주식과 부동산시장까지 이동하는가
를 순서대로 보는 것이다.
한국은행은 기준금리 변화가 시장금리와 대출, 소비와 투자뿐 아니라 주식·채권·부동산 등 자산가격과 은행의 대출태도에도 영향을 미칠 수 있다고 설명한다. 대한민국도서관정보학회
따라서 제2부의 핵심 결론은 다음과 같다.
금리와 유동성은 집값과 주가를 바로 올리고 내리는 스위치가 아니다.
금리와 유동성은 사람과 기업의 돈 쓰는 방법을 바꾸고, 그 행동변화가 시간이 지나 주식과 부동산시장에 영향을 주는 경제의 연결장치다.
핵심 용어 정리
| 한글(한자) | 영어원음(IPA) | 쉬운 뜻과 부동산·주식에서의 의미 |
|---|---|---|
| 기준금리(基準金利) | Base Rate /beɪs reɪt/ | 한국은행이 통화정책을 운용할 때 기준으로 삼는 금리 |
| 대출금리(貸出金利) | Loan Rate /loʊn reɪt/ | 개인이나 기업이 실제로 돈을 빌릴 때 부담하는 이자율 |
| 예금금리(預金金利) | Deposit Rate /dɪˈpɑːzɪt reɪt/ | 은행에 돈을 맡기고 받는 이자율 |
| 통화량(通貨量) | Money Supply /ˈmʌni səˈplaɪ/ | 경제 안에서 사용되거나 보유되는 돈의 규모 |
| 협의통화(狹義通貨) | M1 /em wʌn/ | 현금처럼 비교적 바로 사용할 수 있는 돈 |
| 광의통화(廣義通貨) | M2 /em tuː/ | M1에 예적금·MMF 등까지 포함한 넓은 의미의 돈 |
| 유동성(流動性) | Liquidity /lɪˈkwɪdəti/ | 돈이나 자산을 얼마나 쉽게 사용할 수 있는지를 나타내는 정도 |
| 통화정책(通貨政策) | Monetary Policy /ˈmʌnəteri ˈpɑːləsi/ | 한국은행이 금리 등을 이용하여 물가와 경제에 영향을 주는 정책 |
| 현금흐름(現金흐름) | Cash Flow /kæʃ floʊ/ | 실제로 들어오고 나가는 돈 |
| 할인율(割引率) | Discount Rate /ˈdɪskaʊnt reɪt/ | 미래에 받을 돈을 오늘의 가치로 계산할 때 사용하는 비율 |
| 신용(信用) | Credit /ˈkredɪt/ | 개인이나 기업이 돈을 빌릴 수 있는 능력 |
| 레버리지(借入效果) | Leverage /ˈlevərɪdʒ/ | 대출을 이용해 투자규모를 키우는 것 |
| 자본환원율(資本還元率) | Cap Rate /kæp reɪt/ | 임대부동산의 수익과 가격을 비교하는 수익률 |
| 정책시차(政策時差) | Policy Lag /ˈpɑːləsi læɡ/ | 금리변경 후 실제 경제와 자산시장에 영향이 나타날 때까지 걸리는 시간 |
H2. 1. 서론(Introduction)

1.1 금리를 가장 쉽게 이해하는 방법
금리를 어렵게 생각할 필요가 없다.
집을 빌리면 월세를 지급한다.
돈을 빌리면 이자를 지급한다.
따라서 금리는 쉽게 말하면
“돈의 사용료”
라고 생각할 수 있다.
5억원을 대출받았다고 가정해 보자.
연 3%라면 단순 연이자는 1,500만원이다.
연 5%라면 2,500만원이다.
차이는 연 1,000만원이다.
아파트든 상가든 공장이든 대출이 많은 투자에서는 이 차이가 매우 크다.
1.2 금리는 기업에도 중요하다
기업도 돈을 빌린다.
공장을 산다.
기계를 설치한다.
창고를 확장한다.
물류센터를 이전한다.
이때 대출이자가 올라가면 기업의 비용도 증가한다.
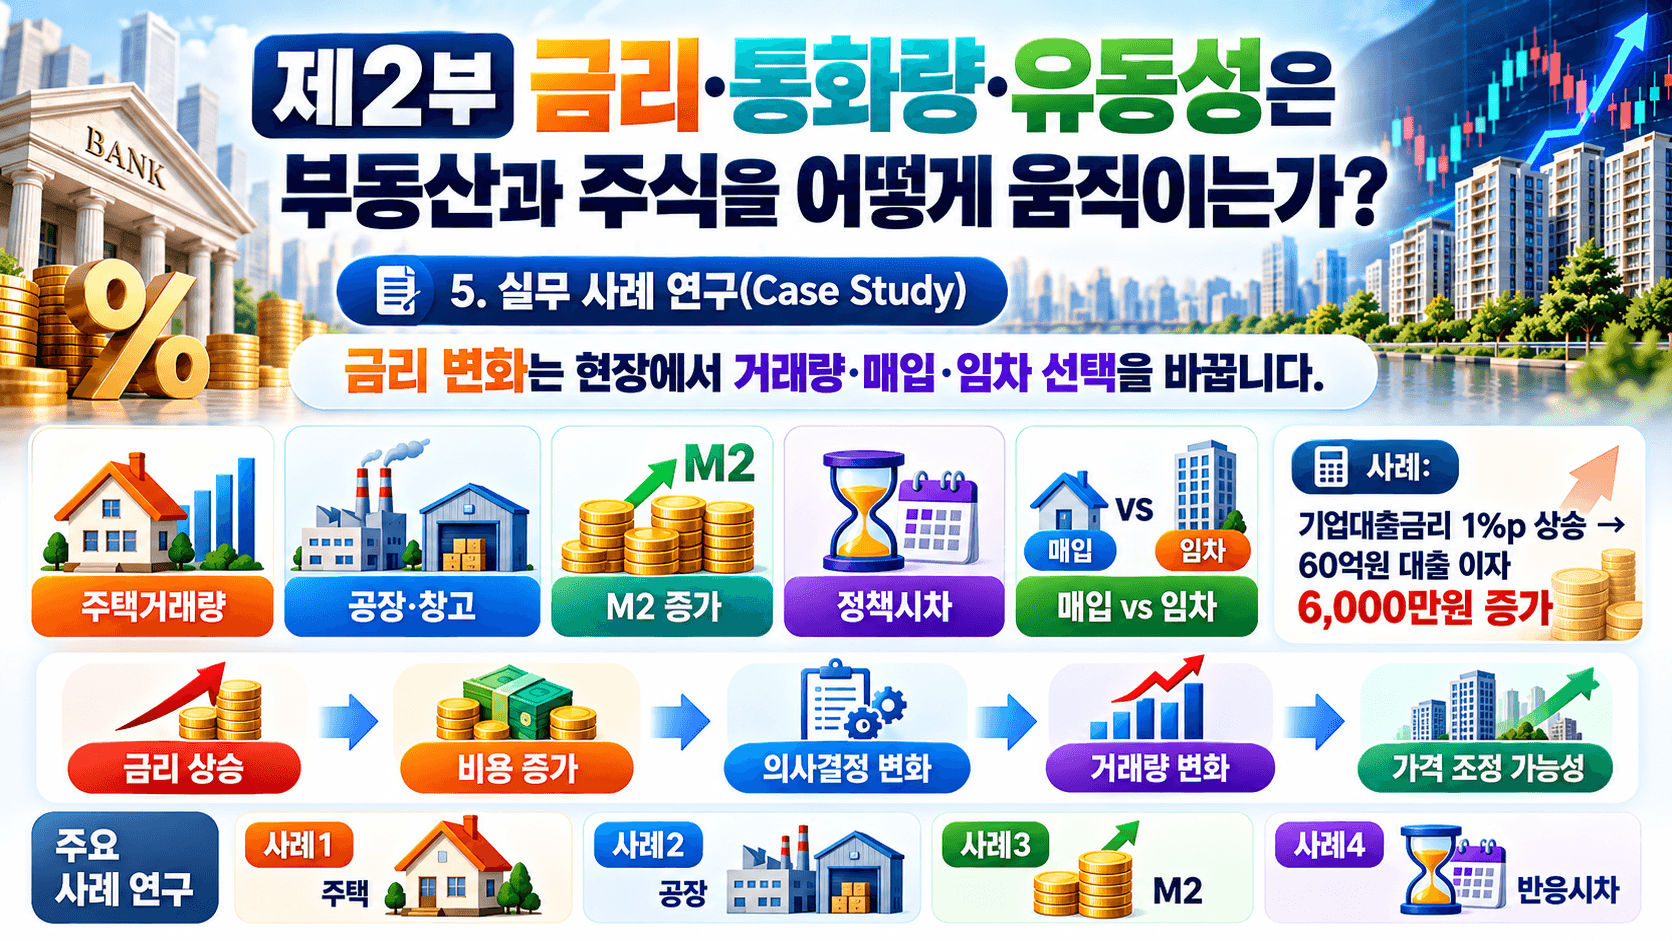
예를 들어 기업이 공장매입을 위해 60억원을 대출받았다고 하자.
대출금리가 1%p 올라가면 단순 계산상 1년 이자가 약 6,000만원 증가한다.
60억원 × 1% = 6,000만원
기업은 다시 계산하게 된다.
공장을 지금 사야 하는가?
임차하는 것이 나은가?
현재 공장을 조금 더 사용할 것인가?
신규 투자를 연기할 것인가?
그래서 금리는 산업용 부동산 시장에도 매우 중요하다.
1.3 주식에도 금리가 중요하다
예금금리가 매우 낮을 때를 생각해 보자.
예금에서 받을 수 있는 수익이 적으므로 일부 투자자는 더 높은 수익을 찾아 주식이나 다른 자산으로 이동할 수 있다.
반대로 예금이나 채권금리가 많이 올라가면 상황이 달라진다.
투자자는 생각한다.
“위험을 감수하면서 주식을 살 만큼 충분한 수익을 기대할 수 있는가?”
그래서 금리가 높아지면 주식의 가치평가에도 부담이 될 수 있다.
하지만 여기에도 예외가 있다.
기업의 매출과 이익이 아주 빠르게 증가한다면 금리가 높아도 주가가 오를 수 있다.
그래서 주식에서는
금리 + 기업실적
을 같이 보아야 한다.
1.4 부동산은 주식보다 반응이 느릴 수 있다
주식은 거래소에서 계속 가격이 만들어진다.
중요한 금리발표가 나오면 당일에도 가격이 크게 움직일 수 있다.
부동산은 다르다.
매물을 찾는다.
→ 현장을 본다.
→ 은행에 대출을 알아본다.
→ 가격을 협상한다.
→ 계약한다.
→ 잔금을 지급한다.
따라서 같은 금리변화라도 부동산시장에는 몇 달의 시간이 걸려 나타날 수 있다.
이것이 Policy Lag(정책시차)의 실무적 의미다.
H2. 2. 이론적 배경(Literature Review)
2.1 금리가 오르면 무엇이 달라지는가?
기본적인 흐름은 어렵지 않다.
금리 상승
→ 대출이자 증가
→ 가계의 주택구매 부담 증가
→ 기업의 투자비용 증가
→ 소비·투자 감소 가능성
→ 주식·부동산 수요 약화 가능성
한국은행도 금리상승이 차입을 억제하고 기업의 금융비용을 높여 소비와 투자를 줄이는 방향으로 작용할 수 있다고 설명한다. 대한민국도서관정보학회
하지만 중요한 단어가 있다.
“가능성”이다.
금리가 올랐다고 반드시 모든 주식과 모든 부동산이 떨어지는 것은 아니다.
2.2 금리와 주식을 쉽게 이해하면
어떤 회사가 10년 뒤 큰돈을 벌 것으로 예상된다고 하자.
금리가 아주 낮다면 투자자는 미래의 성장가치를 높게 평가할 수 있다.
그러나 은행에서도 높은 이자를 받을 수 있는 환경이라면 투자자는 주식에서 더 높은 수익을 요구한다.
쉽게 표현하면 다음과 같다.
금리가 낮다
→ 미래 성장가치를 상대적으로 높게 평가하기 쉬움
금리가 높다
→ 미래 수익에 더 높은 기준을 요구함
그래서 먼 미래의 성장을 기대하는 기업일수록 금리에 민감하게 반응할 수 있다.
그러나 실제 주가에는 기업실적·산업전망·환율·시장심리 등 수많은 변수가 함께 작용한다.
2.3 금리와 부동산도 비슷하다
상가가 매년 5,000만원의 순영업소득을 발생시킨다고 가정하자.
투자자는 묻는다.
“이 부동산을 사기 위해 10억원을 투자하는 것이 좋은가?”
그런데 예금금리가 매우 높아졌다면 부동산을 보유하면서
공실,
건물관리,
세금,
수리,
임차인관리
위험까지 부담할 이유가 줄어들 수 있다.
그러면 투자자는 부동산에도 더 높은 수익을 요구하게 된다.
따라서 수익형 부동산에서는
금리 + 임대료 + 공실 + 운영비 + 가격
을 같이 보아야 한다.
2.4 통화량이란 무엇인가?
통화량을 어렵게 생각할 필요가 없다.
경제 속에 존재하는 “돈의 규모”를 여러 범위로 측정한 것이다.
한국은행 기준으로 M1은 현금통화와 요구불예금 및 수시입출식 저축성예금을 포함하고, M2는 여기에 MMF, 시장형상품, 2년 미만 정기예적금·금융채·금전신탁 등을 더한다. 금융경제 스냅샷
쉽게 정리하면
M1
→ 바로 쓰기 쉬운 돈
M2
→ 바로 쓰는 돈 + 비교적 쉽게 돈으로 바꿀 수 있는 예적금·금융상품
이다.
2.5 M2가 늘면 부동산과 주식이 무조건 오르는가?
그렇지 않다.
예를 들어 M2가 크게 늘었다고 하자.
그런데 증가한 돈의 대부분이 기업의 정기예금에 들어가 있다면 어떨까?
그 돈이 당장 아파트나 주식을 사는 데 사용된다고 볼 수 없다.
또 가계가 경기불안을 느껴 현금을 예금에만 보관하고 소비와 투자를 하지 않을 수도 있다.
따라서 중요한 질문은
M2가 얼마나 늘었는가?
만이 아니다.
누가 가지고 있는가?
어떤 금융상품에 들어 있는가?
대출은 증가하고 있는가?
실제 거래량은 늘고 있는가?
까지 확인해야 한다.
2.6 중앙은행은 왜 금리를 바꾸는가?
한국은행이 주가나 집값을 올리기 위해 금리를 정하는 것은 아니다.
한국은행은 물가안정을 중심으로 통화정책을 운용하고 금융안정에도 유의한다. 현재 물가안정목표는 소비자물가 상승률 기준 2%다. 대한민국도서관정보학회
쉽게 말하면 중앙은행은 경제 전체를 본다.
물가가 너무 빠르게 오르는가?
경제는 성장하고 있는가?
가계부채가 지나치게 증가하는가?
금융시장이 불안한가?
등을 함께 검토한다.
H2. 3. 관계 법령 및 제도 분석
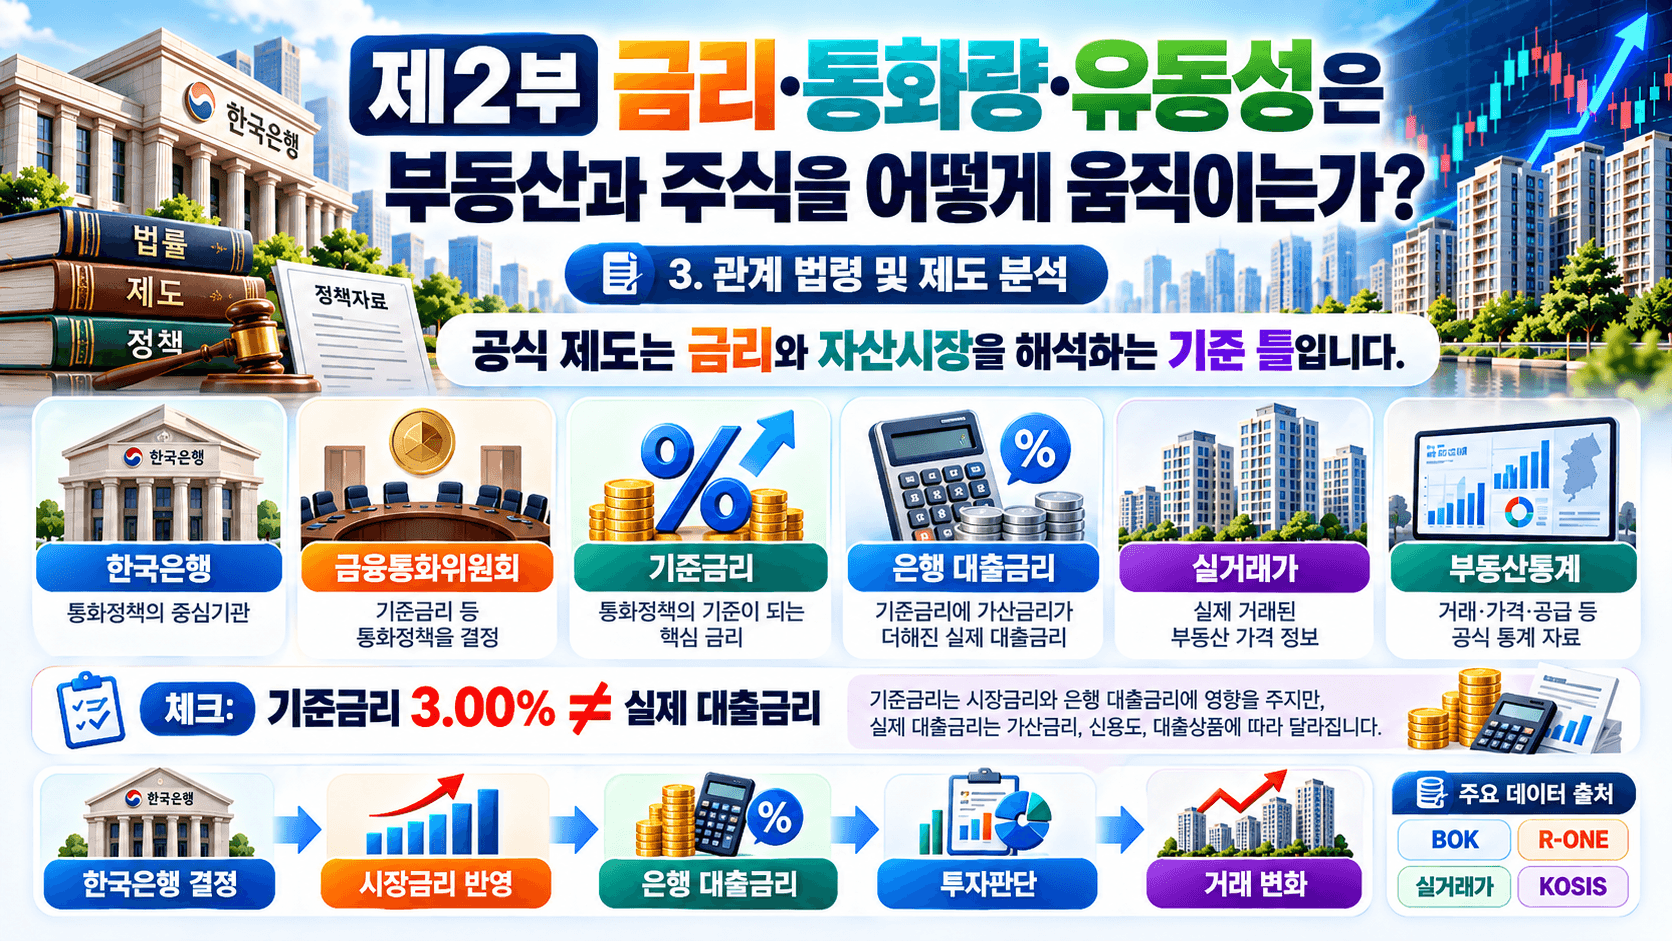
3.1 기준금리는 누가 결정하는가?
우리나라 기준금리는 한국은행 금융통화위원회가 결정한다.
2026년 10월 5일 현재 기준금리는 3.00%다. 2026년 7월과 8월에 각각 0.25%p씩 인상되었다. 대한민국도서관정보학회
그러나 기준금리는
“국민에게 직접 적용되는 대출금리”
가 아니다.
금융시장 전체의 기준점에 가깝다.
3.2 기준금리와 실제 대출금리는 다르다
은행의 실제 대출금리에는 여러 요소가 들어간다.
시장금리
- 은행 자금조달비용
- 고객의 신용위험
- 담보조건
- 대출기간
- 은행의 가산금리 등
그래서 2026년 8월 기준금리가 3.00%였지만 예금은행 신규대출 평균금리는 4.40%였다. 대한민국도서관정보학회
부동산 투자자에게 중요한 것은 두 숫자를 모두 보는 것이다.
3.3 현재 금리정책은 왜 긴축적으로 움직였는가?
한국은행은 2026년 8월 기준금리를 3.00%로 올리면서 물가상승률이 상당기간 목표수준을 웃돌 것으로 예상했고, 수도권 주택가격 상승과 가계대출 증가 등 금융안정 위험에도 유의할 필요가 있다고 설명했다. 대한민국도서관정보학회
이것은 중요한 의미가 있다.
한국은행이 금리를 결정할 때
물가만
보는 것도 아니고
집값만
보는 것도 아니다.
경제 전체를 함께 본다.
3.4 현재 부동산시장도 금리 하나로 설명되지 않는다
2026년 8월 전국 아파트 매매가격지수 변동률은 전월 대비 0.39%였고, 전국 지가변동률은 0.202%였다. 같은 달 기준금리는 3.00%로 인상되었다. 한국재단
이 사례만 보아도
“금리 상승 = 부동산 가격 즉시 하락”
이라고 단정하기 어렵다는 것을 알 수 있다.
지역별 수요,
주택공급,
소득,
정책,
시장심리
등이 함께 작용하기 때문이다.
3.5 현재 M2는 어떤 자료를 봐야 하는가?
M2는 한국은행 ECOS와 금융·경제 스냅샷에서 확인할 수 있다.
2026년 10월 5일 현재 한국은행 공표일정상 2026년 8월 통화 및 유동성 자료는 10월 15일 발표 예정이므로, 아직 발표되지 않은 8월 M2 수치를 임의로 사용하면 안 된다. 대한민국도서관정보학회
이 점은 데이터 분석에서 매우 중요하다.
최신 자료라고 해서 발표되지 않은 값을 추정해서 사용하기보다 공식적으로 공표된 자료까지만 사용하는 것이 안전하다.
H2. 4. 핵심 이론 분석
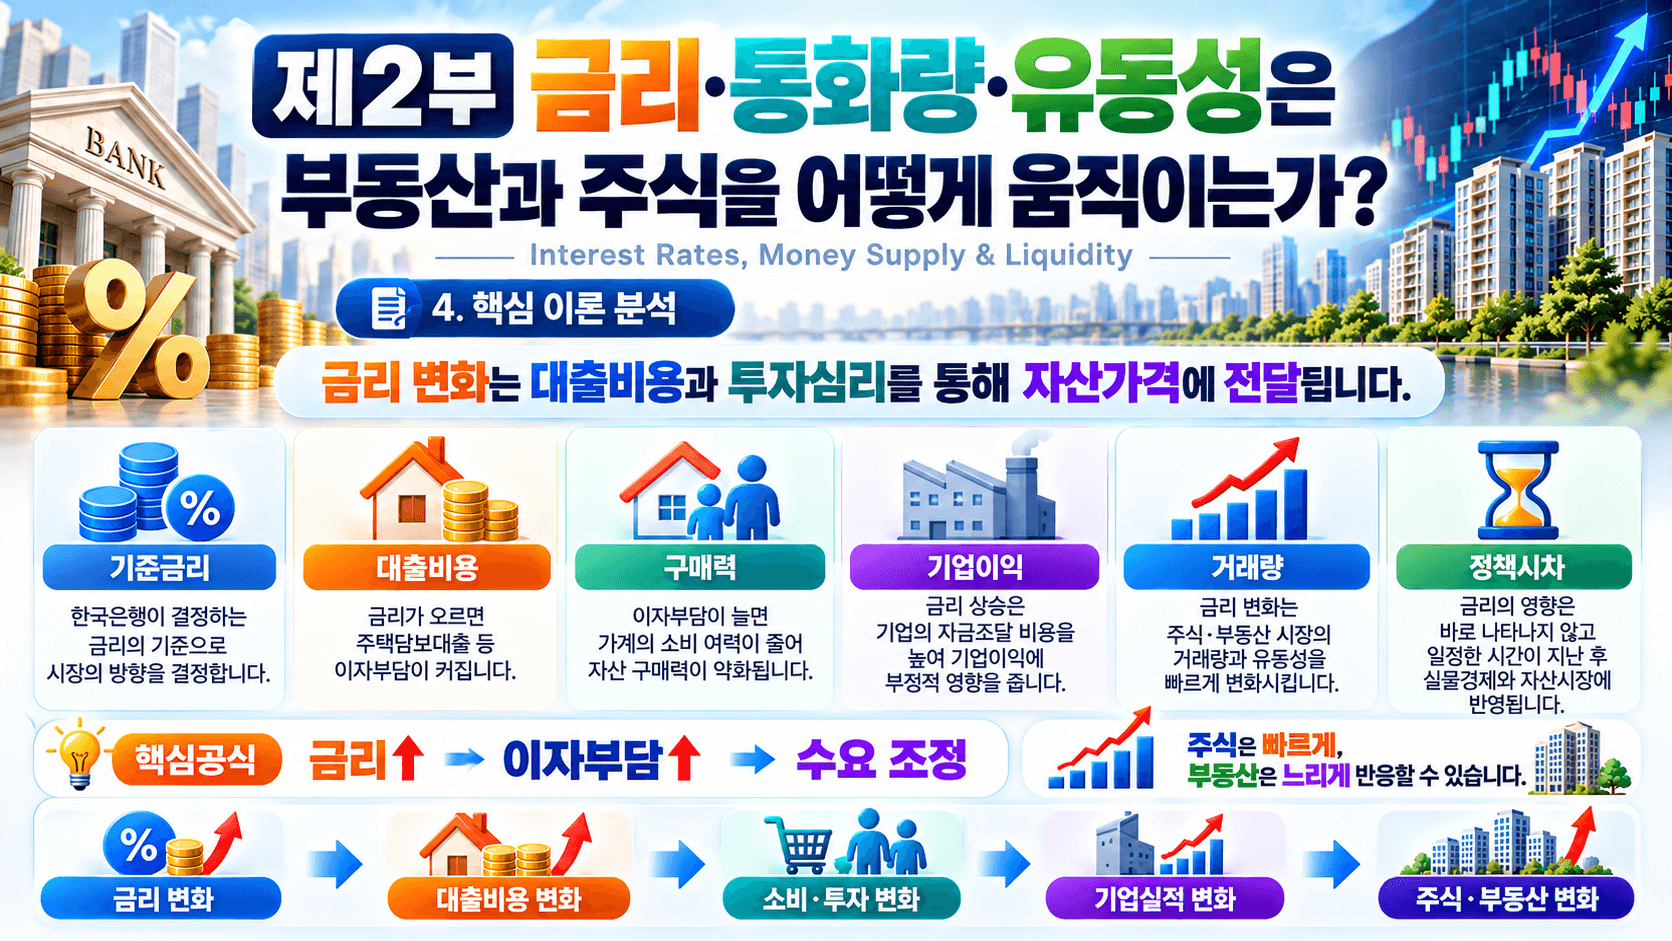
4.1 금리 상승의 흐름
가장 쉽게 보면 다음과 같다.
기준금리 상승
→ 시장금리 상승 가능성
→ 은행 대출금리 상승 가능성
→ 주택구매자의 이자부담 증가
→ 기업의 금융비용 증가
→ 소비·투자 감소 가능성
→ 주식과 부동산 수요 변화
4.2 금리 하락의 흐름
반대로 보면
기준금리 하락
→ 대출비용 하락 가능성
→ 소비와 기업투자 여건 개선
→ 주택·공장 등 구매여력 개선
→ 주식·부동산 투자심리 개선 가능성
이다.
하지만 여기에는 함정이 있다.
경기가 너무 나빠 중앙은행이 금리를 내린다면 동시에
기업매출 감소
고용악화
소득감소
기업이익 감소
가 발생할 수 있다.
따라서
금리하락 = 무조건 매수
라는 공식은 맞지 않는다.
4.3 주택에서는 월 원리금이 중요하다
아파트가격이 10억원이라고 하자.
매수자가 집값만 보고 사는 것은 아니다.
내 자금은 얼마인가?
은행에서 얼마를 빌릴 수 있는가?
한 달에 얼마를 갚아야 하는가?
를 계산한다.
금리가 상승하면 같은 소득으로 감당할 수 있는 대출금액이 줄어들 수 있다.
따라서 주택 구매력은 단순히
소득
만이 아니라
자기자본 + 대출가능액 + 금리
로 결정된다.
4.4 공장·창고는 기업의 경영성과를 함께 본다
공장가격이 100억원이라고 하자.
기업이 자기자본 40억원과 대출 60억원으로 매입하려 한다.
대출금리가 4%라면 단순 연이자는 2억4,000만원이다.
5%라면 3억원이다.
연 6,000만원이 더 필요하다.
그러나 그 공장으로 생산량을 늘려 연간 영업이익이 5억원 증가한다면 기업은 여전히 매입을 선택할 수 있다.
따라서 공장·창고에서는
금리만
보는 것이 아니라
금리 + 기업매출 + 영업이익 + 설비투자 필요성
을 함께 보아야 한다.
4.5 토지도 금리의 영향을 받는다
토지는 상가처럼 매달 임대료가 발생하지 않는 경우가 많다.
대신 투자자는 미래를 보고 산다.
개발 가능성,
도로개설,
도시성장,
공장수요,
주택수요
등이다.
금리가 높아지면 미래에 얻을 이익을 기다리는 비용도 커진다.
그래서 개발기간이 긴 토지는 금융비용에 민감할 수 있다.
4.6 부동산에서는 가격보다 거래량이 먼저 변할 수 있다
금리가 급격히 올랐다고 가정하자.
매도자는
“나는 10억원 아래로 팔지 않겠다.”
고 한다.
매수자는
“대출이자가 너무 올라 9억원 이상은 어렵다.”
고 한다.
그러면 어떻게 될까?
가격이 바로 떨어지는 것이 아니라 먼저
거래가 안 된다.
즉
금리상승 → 매수자 부담 증가 → 매도·매수 가격차 확대 → 거래량 감소 → 이후 가격조정 가능성
이라는 흐름이 나타날 수 있다.
그래서 부동산 실무에서는 가격과 함께 거래량을 봐야 한다.
4.7 M2는 “돈의 양”, 유동성은 “돈이 움직일 수 있는 힘”으로 이해하면 쉽다
두 개념을 완전히 같은 것으로 보면 안 된다.
M2는 일정한 기준으로 측정한 통화량이다.
유동성은 보다 넓게
돈을 쉽게 사용할 수 있는가?
대출을 받을 수 있는가?
자산을 쉽게 사고팔 수 있는가?
를 생각하는 개념이다.
따라서
M2가 많다
와
부동산을 살 돈이 많다
는 같은 문장이 아니다.
4.8 주식과 부동산의 반응속도는 다르다
금리발표가 오전에 나왔다고 하자.
주식시장은 오전이나 오후 바로 움직일 수 있다.
그러나 부동산시장은
대출문의
→ 매수문의
→ 현장방문
→ 가격협상
→ 계약
이라는 과정이 필요하다.
그래서 부동산은 수개월에 걸쳐 반응할 수 있다.
4.9 어떤 부동산인지도 중요하다
“부동산”을 하나의 시장으로만 보면 안 된다.
아파트는 가계소득과 주택담보대출이 중요하다.
상가는 임대료와 공실률이 중요하다.
토지는 개발 가능성과 보유기간이 중요하다.
공장은 기업의 생산과 설비투자가 중요하다.
창고는 물류·유통·전자상거래·기업재고와도 연결된다.
그래서 같은 금리라도 부동산 유형별 영향이 다를 수 있다.
4.10 가장 중요한 원칙
금리는 투자 신호가 아니다.
M2도 투자 신호가 아니다.
금리와 M2는 시장의 상태를 진단하는 자료다.
따라서 다음 순서로 보아야 한다.
금리
→ 실제 대출금리
→ 통화량
→ 대출 증가·감소
→ 기업실적·가계소득
→ 거래량
→ 주식·부동산 가격
H2. 5. 실무 사례 연구(Case Study)
공인중개사 30년 실무 노트 (REM & Logistics Insights)
안녕하세요. 엑스포공인중개사사무소 대표 조상현입니다.
토지, 공장, 창고, 상가에 이르기까지 현장에서 30년 가까이 수많은 기업 대표님과 투자자분들을 만나다 보면, 거시경제 지표와 실제 부동산 현장 사이에서 겪는 깊은 고민들을 마주하게 됩니다. 뉴스에서는 금리가 올랐다 내렸다 하고, 통화량이 늘었다고 하는데, 왜 내가 가진 부동산은 움직이지 않는지, 혹은 왜 계약서 앞에만 서면 숨 고르기를 하게 되는지 그 진짜 이유가 궁금하실 것입니다.
본 글에서는 복잡한 통계 용어 대신, 현장에서 온몸으로 체득한 실무적 경험을 바탕으로 “돈과 금리, 그리고 부동산 시장이 움직이는 진짜 메커니즘”을 4가지 생생한 현장 사례를 통해 풀어내고자 합니다. 독자 여러분의 현명한 투자와 경영 의사결정에 든든한 나침반이 되기를 바랍니다.
사례 1. 금리가 오른 뒤 집값보다 거래가 먼저 줄어드는 이유
경기도 광주시의 한 아파트 단지. 매도인은 오랜 고민 끝에 8억 원의 호가를 고수하고 있습니다. 그러나 매수자의 입장은 다릅니다. 최근 가파르게 오른 주택담보대출 금리 때문에 매달 은행에 납부해야 할 이자 상환액이 가계부에 엄청난 부담으로 다가오기 때문입니다. 매수자는 7억 5,000만 원 이상은 도저히 엄두가 나지 않습니다.
양쪽의 가격 차이는 단 5,000만 원이지만, 이 보이지 않는 벽을 넘지 못하고 결국 계약은 무산됩니다. 금리가 크게 치솟을 때, 시장의 집값은 곧바로 폭락하지 않더라도 매수자들이 먼저 숨을 고르게 되면서 거래량이 눈에 띄게 싹 얼어붙는 이유가 바로 여기에 있습니다.
실무적 교훈: 부동산 시장을 볼 때는 이미 지나간 ‘가격’ 지표만 쫓지 말고, 먼저 얼어붙는 ‘거래량’의 흐름을 가장 먼저 주시해야 합니다.
아파트 매도인은 8억원을 원한다.
그러나 매수자는 대출금리가 올라 월 상환액이 부담스럽다.
7억5,000만원 정도만 지불하려 한다.
양쪽의 가격차이가 크다.
결국 계약이 이루어지지 않는다.
연구주제
대출금리와 주택거래량의 관계
연구질문
금리상승 후 주택가격보다 거래량이 먼저 감소하는가?
독립변수
주택담보대출금리
종속변수
주택거래량
추가 확인변수
소득, 공급량, 주택가격, 대출규제
분석방법
시계열분석(Time-Series Analysis, 시간에 따른 자료의 변화를 분석하는 방법)
가설
대출금리가 크게 상승하면 단기적으로 주택가격보다 거래량이 먼저 둔화될 가능성이 있다.
실무 교훈
부동산시장을 볼 때 가격만 보지 않고 거래량도 함께 본다.
사례 2. 기업이 공장을 살 것인가, 빌릴 것인가
제조업을 운영하는 A 기업 대표님은 늘어나는 주문량을 소화하기 위해 새로운 공장 부지를 물색 중입니다. 매입에 필요한 대출 규모는 60억 원. 그런데 기준금리가 1%p 인상되면서 단순 계산으로도 연간 금융비용이 6,000만 원이나 급증하게 생겼습니다.
대표님은 계산기를 다시 두드립니다. 무리하게 대출을 받아 공장을 매입하기보다는, 당분간 자금을 유동적으로 지키기 위해 매입 계획을 접고 ‘임차’로 방향을 선회하거나 기존 시설을 효율적으로 재배치하는 방법을 고민하기 시작합니다. 금리가 오르면 기업들은 자금 압박을 피하기 위해 자산 소유보다 임대 쪽으로 눈을 돌리게 됩니다.
실무적 교훈: 공장·창고 시장에서는 일반적인 주택 시장과 달리, 기업의 자금 조달 비용과 영업이익률이 맞물리는 ‘기업 금융비용’의 압박을 함께 읽어야 성공적인 중개와 투자가 가능합니다.
제조기업이 공장을 매입하려 한다.
필요한 대출은 60억원이다.
금리가 1%p 높아졌다.
단순 연간 금융비용이 6,000만원 더 늘어난다.
기업은 다시 계산한다.
공장을 살 것인가?
임차할 것인가?
기존 공장을 확장할 것인가?
연구주제
기업대출금리와 공장·창고 수요의 관계
연구질문
기업대출금리가 올라가면 매입수요 일부가 임차수요로 이동하는가?
독립변수
기업대출금리
종속변수
공장·창고 매매 및 임대수요
추가 변수
기업매출, 영업이익, 설비투자, 산업경기
분석방법
Panel Analysis(패널분석, 여러 기업이나 지역의 시간 변화 자료를 함께 분석하는 방법)
가설
기업의 금융비용이 높아지면 일부 기업은 매입보다 임차를 선택할 가능성이 증가한다.
실무 교훈
공장·창고 시장에서는 부동산가격뿐 아니라 기업의 돈 빌리는 비용을 함께 봐야 한다.
사례 3. M2 통화량이 늘어도 부동산 매수가 바로 늘지 않는 이유
“시중에 통화량(M2)이 사상 최대치로 풀렸다고 하는데, 왜 내 상가와 토지에는 돈이 돌지 않을까요?”
경제 지표상으로 시중에 돈이 풀렸다고 하지만, 막상 가계와 기업의 지갑은 쉽게 열리지 않습니다. 가계는 미래가 불안해 통장 속 돈을 안전한 정기예금에 묶어두고, 기업도 신규 투자를 멈춘 채 현금성 자산만 꾹 움켜쥐고 있습니다. 결과적으로 통계상의 돈은 늘었어도 실제 자산 시장으로 유입되는 실탄은 턱없이 부족해집니다.
실무적 교훈: 단순히 거시경제의 돈 풀기 뉴스에만 현혹되지 말고, “돈이 실제로 어디로 흘러가고 고여 있는지(자금의 유동성 경로)”를 현장의 눈으로 확인해야 합니다.
경제의 M2가 증가했다고 가정하자.
그러나 가계는 경제전망을 불안하게 생각한다.
돈을 정기예금에 넣는다.
기업도 투자보다 현금을 보유한다.
그러면 통화량은 증가했지만 주식·부동산 매수는 크게 증가하지 않을 수 있다.
연구주제
통화량과 실제 자산시장 자금유입의 차이
연구질문
M2 증가가 항상 주식과 부동산 거래 증가로 연결되는가?
독립변수
M2 증가율
종속변수
주식거래대금·부동산 거래량
추가 변수
금리, 가계대출, 소비심리, 기업투자
분석방법
회귀분석(Regression Analysis, 여러 변수 사이의 관계를 통계적으로 분석하는 방법)
가설
M2 총량만으로 자산거래를 충분히 설명하기 어렵다.
실무 교훈
돈이 얼마나 많은가보다 돈이 실제로 어디로 움직이는지를 본다.
사례 4. 같은 금리 발표인데, 주식과 부동산이 다르게 움직이는 이유
한국은행이 시장의 예상을 뒤엎는 금리 결정을 내린 그날 오후. 주식시장은 즉각적으로 반응하여 지수가 폭락하거나 급등하며 요동칩니다. 화면 속 호가 창은 실시간으로 바뀝니다.
반면, 곤지암과 초월읍 일대의 토지나 상가를 계약하려는 매수자들은 당장 움직이지 않습니다. 은행에 달려가 대출 조건을 다시 알아보고, 가족들과 머리를 맞대고 상의하며, 주말에 직접 현장을 두세 번 더 답사한 뒤 몇 주, 혹은 몇 달이 지나서야 비로소 결정을 내립니다. 물리적인 확인 과정과 서류 검토가 필수적이기 때문입니다.
실무적 교훈: 주식시장의 빠른 템포를 기준으로 부동산 시장의 타이밍을 재단하고 조급해해서는 안 됩니다. 부동산은 고유의 ‘의사결정 시차(Lag Time)’가 존재하는 실물 자산입니다.
한국은행이 시장의 예상과 다른 금리결정을 발표했다고 하자.
주식시장에서는 그날 바로 가격이 움직일 수 있다.
그러나 부동산시장에서는 매수자가 은행에 대출을 다시 문의하고 가족과 의논하고 현장을 다시 보며 몇 주 또는 몇 달 뒤 계약을 결정할 수 있다.
연구주제
금리충격에 대한 주식과 부동산의 반응시차 비교
연구질문
동일한 금리변화에 주식시장과 부동산시장은 서로 다른 속도로 반응하는가?
독립변수
기준금리 변화
종속변수
주가지수·부동산 거래량·부동산 가격
분석방법
Event Study(사건연구) + 시차분석
가설
주식가격은 단기반응이 빠르고 부동산시장은 거래과정을 거치므로 상대적으로 긴 시차가 나타날 수 있다.
실무 교훈
주식과 부동산을 같은 시간표로 비교해서는 안 된다.
H2. 6. 실무 체크리스트
| 번호 | 확인사항 | 쉬운 판단기준 |
|---|---|---|
| 1 | 현재 한국은행 기준금리는 얼마인가 | 통화정책의 출발점 |
| 2 | 금리가 오르는 중인가, 내리는 중인가 | 방향을 확인 |
| 3 | 내가 실제 적용받는 대출금리는 얼마인가 | 기준금리와 구별 |
| 4 | 대출금리가 1%p 오르면 이자가 얼마나 늘어나는가 | 반드시 직접 계산 |
| 5 | 예금금리는 얼마인가 | 투자 기회비용 비교 |
| 6 | M1과 M2의 차이를 알고 있는가 | 통화량을 구별 |
| 7 | M2가 증가하고 있는가 | 전체 통화흐름 확인 |
| 8 | 돈을 가계가 가지고 있는가, 기업이 가지고 있는가 | 돈의 주인 확인 |
| 9 | 은행대출은 늘고 있는가 | 실제 신용흐름 확인 |
| 10 | 기업실적은 좋아지고 있는가 | 주식·산업용 부동산 판단 |
| 11 | 가계소득은 증가하고 있는가 | 주택 구매력 확인 |
| 12 | 부동산 거래량은 증가하고 있는가 | 시장 강도 확인 |
| 13 | 임대료는 오르고 있는가 | 수익형 부동산 확인 |
| 14 | 공실률은 높아지고 있는가 | 현금흐름 확인 |
| 15 | 대출이 많은 부동산인가 | 금리민감도 확인 |
| 16 | 아파트·토지·상가·공장·창고 중 어떤 유형인가 | 유형별 분석 |
| 17 | 금리상승에도 기업이익이 증가하는가 | 단순판단 방지 |
| 18 | 물가와 경기상황을 함께 보았는가 | 금리변경 이유 확인 |
| 19 | 공식자료에서 확인했는가 | 뉴스 제목만 믿지 않기 |
| 20 | 금리 하나만 보고 매수·매도를 결정하지 않는가 | 최종 원칙 |
H2. 7. 자주 묻는 질문(FAQ)
Q1. 금리가 오르면 아파트가격은 반드시 떨어집니까?
아니다.
대출부담이 커져 하락압력이 생길 수 있지만 공급부족, 지역수요, 소득증가, 개발계획 등 다른 변수가 더 강하면 가격이 상승할 수도 있다.
실제로 2026년 8월 기준금리가 3.00%로 인상된 가운데 전국 아파트 매매가격지수는 전월 대비 0.39% 상승했다. 이는 금리 하나만으로 가격을 설명하기 어렵다는 사례다. 대한민국도서관정보학회
Q2. 금리가 내려가면 주식은 무조건 오릅니까?
아니다.
금리인하의 이유가 경기침체라면 기업매출과 이익도 감소할 수 있다.
그래서 주식은 금리와 기업실적을 함께 보아야 한다.
Q3. 기준금리가 3%면 은행대출도 3%입니까?
아니다.
2026년 8월 기준금리는 3.00%였지만 예금은행 신규취급 평균 대출금리는 4.40%였다. 대한민국도서관정보학회
Q4. M2가 늘었다는 것은 돈이 많이 풀렸다는 뜻입니까?
넓은 의미에서는 통화성 금융자산이 증가했다는 뜻이다.
그러나 그 돈이 곧바로 주식이나 부동산 투자자금으로 움직였다는 의미는 아니다.
Q5. M1과 M2는 어떤 차이가 있습니까?
M1은 바로 사용하기 쉬운 현금과 수시입출식 예금 등을 중심으로 하고, M2는 M1에 MMF와 2년 미만 예적금 등까지 포함한 더 넓은 통화지표다. 금융경제 스냅샷
Q6. 주식과 부동산 중 어느 쪽이 금리에 더 빨리 반응합니까?
일반적으로 주식가격이 더 빨리 반응할 수 있다.
부동산은 대출·현장조사·가격협상·계약 등 시간이 필요한 과정이 있기 때문이다.
Q7. 공장·창고도 금리 영향을 크게 받습니까?
그렇다.
특히 기업이 대출을 많이 이용해 공장이나 창고를 매입한다면 금리가 기업의 매입·임차·이전 판단에 직접 영향을 줄 수 있다.
Q8. 토지도 금리를 봐야 합니까?
그렇다.
토지는 개발까지 오랜 시간이 걸리는 경우가 많기 때문에 장기 금융비용과 보유비용이 투자성과에 중요하다.
Q9. 금리와 M2만 보면 투자시점을 알 수 있습니까?
어렵다.
기업실적, 소득, 고용, 공급, 대출, 거래량, 환율, 지역수요까지 함께 보아야 한다.
Q10. 일반 투자자가 가장 먼저 확인할 숫자는 무엇입니까?
부동산을 대출로 산다면 가장 먼저
“내가 실제 부담하는 대출금리가 얼마이며 금리가 1~2%p 더 올라도 감당할 수 있는가?”
를 계산하는 것이 실무적으로 중요하다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험에서 금리가 부동산시장에 영향을 미치는 과정은 생각보다 생활적이다.
금리가 오른 다음 날 토지가격표가 일제히 바뀌는 것이 아니다.
공장 가격이 갑자기 10% 내려가는 것도 아니다.
현장에서는 먼저 질문이 달라진다.
“대출이 얼마나 나옵니까?”
“한 달에 이자가 얼마나 나갑니까?”
“공장을 사지 말고 임차할까요?”
“창고 이전을 내년으로 미룰까요?”
“토지는 대출 없이 살 수 있는 것부터 알아볼까요?”
이런 질문이 늘어나기 시작한다.
즉 금리는 가격보다 먼저 사람의 행동을 바꿀 수 있다.
특히 공장·창고 시장에서는 기업의 상황을 함께 보는 것이 중요하다.
기업이 주문을 많이 받았다.
매출이 증가한다.
생산설비가 부족하다.
공장이 좁아졌다.
창고도 부족하다.
그러면 금리가 조금 높더라도 기업은 공장이나 창고를 확보할 수 있다.
반대로 기업의 매출이 감소하고 경기전망까지 불안하다면 금리가 조금만 높아져도 신규 공장매입을 미룰 수 있다.
따라서 산업용 부동산의 흐름은 다음과 같이 보는 것이 좋다.
기업매출 → 영업이익 → 설비투자 → 자금조달 → 공장·창고 필요 → 매입 또는 임차
이 연결을 이해하면 주식 공부가 왜 부동산 실무에도 필요한지 알 수 있다.
상장회사의 사업보고서와 설비투자를 보면 기업들이 앞으로 어디에 돈을 쓰려 하는지 알 수 있는 단서가 생긴다.
또 통화량을 볼 때도 숫자 하나만 보면 안 된다.
M2가 늘었다.
그래서 집값이 오른다.
라는 식으로 생각하기보다
누구의 돈이 늘었는가?
그 돈은 예금에 있는가?
기업은 투자하고 있는가?
가계대출은 늘고 있는가?
주식거래와 부동산 거래는 실제로 늘고 있는가?
를 확인해야 한다.
컴퓨터공학적으로 보면 데이터 전체의 용량만 보는 것이 아니라 데이터가 어느 폴더에 어떤 형태로 저장되어 있고 어떻게 이동하는지 보는 것과 같다.
경영학적으로는 돈의 양뿐 아니라 기업과 가계의 자금배분 의사결정을 보는 것이다.
부동산 실무에서는 결국 네 질문으로 정리할 수 있다.
누가 돈을 가지고 있는가?
→ 누가 돈을 빌릴 수 있는가?
→ 그 돈을 어디에 쓰고 있는가?
→ 그것이 실제 부동산 수요로 연결되고 있는가?
이 네 질문이 금리와 유동성을 현장에 적용하는 방법이다.
H2. 9. 정책 제언 및 투자 전략
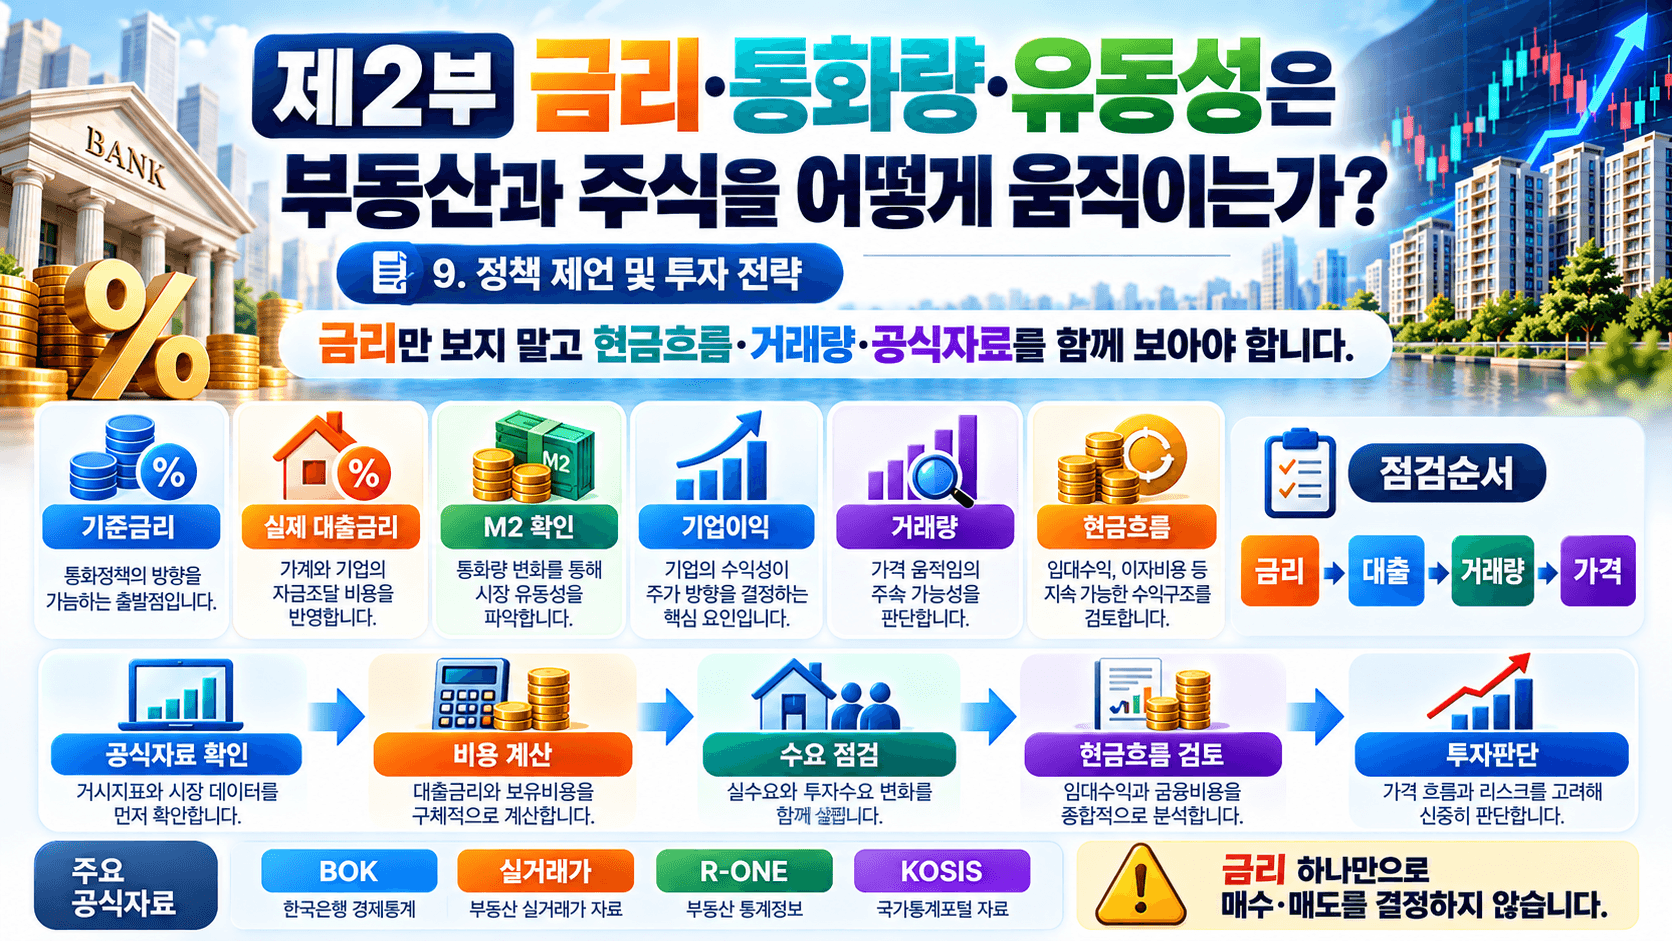
9.1 금리를 한 숫자로 보지 않는다
다음 순서로 본다.
한국은행 기준금리
→ 시장금리
→ 은행 대출금리
→ 내가 실제 부담하는 금리
기준금리가 3%라는 사실보다 내 대출이 4%, 5%, 6%일 때 현금흐름이 어떻게 달라지는지가 투자자에게는 더 직접적이다.
9.2 대출금리가 1%p, 2%p 오르는 상황을 미리 계산한다
예를 들어 대출이 5억원이라고 하자.
단순 계산상
금리 1%p 상승 → 연간 이자 500만원 증가
금리 2%p 상승 → 연간 이자 1,000만원 증가
이 정도의 추가비용을 감당할 수 있는지 투자 전에 확인하는 것이다.
9.3 M2는 세 단계로 본다
전체 돈의 규모
→ 누가 가지고 있는가
→ 실제 어디로 움직이는가
이 세 단계로 본다.
M2 하나만 보고 투자결정을 하지 않는다.
9.4 주식에서는 금리와 기업이익을 함께 본다
네 가지 상황을 생각하면 쉽다.
금리 하락 + 기업이익 증가
→ 비교적 우호적인 환경 가능
금리 상승 + 기업이익 감소
→ 부담 확대 가능
금리 상승 + 기업이익 크게 증가
→ 좋은 기업은 버틸 가능성
금리 하락 + 기업이익 급감
→ 금리인하만으로 해결되지 않을 수 있음
9.5 수익형 부동산은 이자보다 현금흐름을 본다
계산은 어렵지 않다.
임대료 수입
- 공실
- 관리비
- 수선비
- 금융비용
- 세금
= 실제 순현금흐름
가격이 올라도 매달 현금이 부족하다면 투자자는 견디기 어려울 수 있다.
9.6 공장·창고는 기업경기를 함께 본다
공장·창고에서는 다음 흐름을 함께 확인한다.
기업매출
→ 영업이익
→ 설비투자
→ 자금조달비용
→ 생산 확대
→ 공장·창고 수요
특히 기업대출금리와 설비투자는 산업용 부동산 수요를 이해하는 중요한 보조지표가 될 수 있다.
9.7 부동산에서는 거래량을 먼저 살펴본다
금리 전환기에는 다음 순서로 시장을 본다.
대출문의
→ 매수문의
→ 거래량
→ 임대수요
→ 가격
가격통계가 아직 크게 움직이지 않았더라도 거래량이 급감하면 시장 내부에서는 변화가 시작되고 있을 수 있다.
9.8 공식자료를 하나의 대시보드로 관리한다
매월 다음 자료만 확인해도 시장을 보는 눈이 크게 넓어진다.
한국은행
→ 기준금리·대출금리·M1·M2
한국거래소·DART
→ 주가·기업실적·설비투자
국토교통부 실거래가 공개시스템
→ 실제 부동산 거래가격
한국부동산원 R-ONE
→ 주택가격·지가·거래·상업용부동산
KOSIS
→ 물가·소득·인구·산업·경기
이 자료들을 따로 보지 않고 연결해서 보는 것이 중요하다.
H2. 10. 결론(Conclusion)
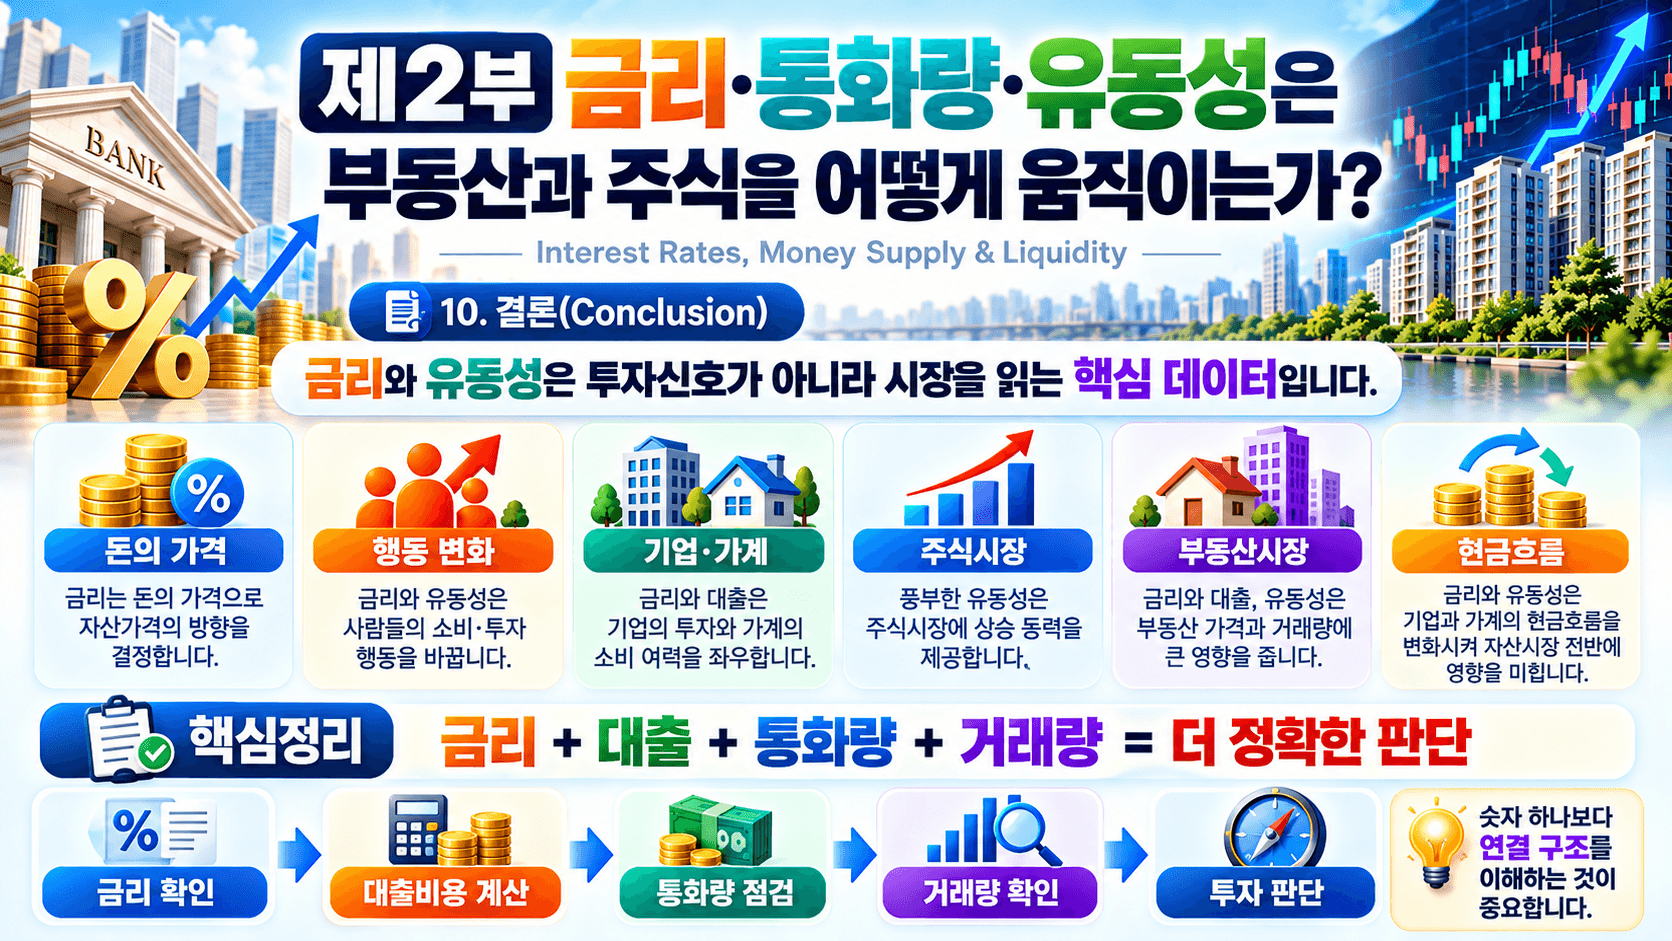
금리는 어렵지 않다.
돈을 사용하는 비용이다.
그런데 돈의 가격이 달라지면 사람과 기업의 행동이 달라진다.
금리가 오르면
대출이자가 증가한다.
→ 주택매수자의 부담이 늘어난다.
→ 기업의 금융비용이 올라간다.
→ 공장·창고 매입과 설비투자가 달라질 수 있다.
→ 주식의 가치평가에도 영향을 준다.
반대로 금리가 내려가면 금융비용이 줄어들 수 있다.
하지만 금리 하나가 모든 것을 결정하지 않는다.
2026년 8월 한국은행은 기준금리를 3.00%로 올렸지만 같은 달 전국 아파트 매매가격지수는 전월 대비 0.39% 상승했다. 금리와 부동산가격 사이에 기계적인 일대일 관계가 없음을 보여준다. 대한민국도서관정보학회
통화량도 마찬가지다.
M2가 증가했다고 곧바로 집값과 주식이 오른다고 판단해서는 안 된다.
누가 돈을 가지고 있는지,
그 돈이 어디에 머물러 있는지,
은행이 대출을 확대하는지,
기업이 투자하는지,
가계가 실제 부동산을 사는지
확인해야 한다.
따라서 제2부의 실무분석 순서는 다음과 같다.
기준금리 확인
→ 실제 대출금리 확인
→ M1·M2 확인
→ 대출과 신용 확인
→ 기업실적·가계소득 확인
→ 주식시장 확인
→ 부동산 거래량 확인
→ 부동산가격 확인
→ 내 현금흐름 계산
→ 최종 투자판단
제2부에서 꼭 기억해야 할 한 문장은 다음과 같다.
금리를 공부하는 목적은 내일 주가나 집값을 맞히기 위해서가 아니라, 돈의 비용과 흐름이 사람·기업·주식·부동산의 행동을 어떻게 바꾸는지를 이해하기 위해서다.
H2. 11. 참고문헌(References)
- 한국은행, 「통화정책방향(2026.8.27)」
한국은행이 기준금리를 2.75%에서 3.00%로 인상한 공식 결정문이다. 물가·성장·수도권 주택가격·가계부채 등 금리결정의 배경을 함께 확인할 수 있다. 대한민국도서관정보학회
한국은행 통화정책방향 바로가기 - 한국은행, 「한국은행 기준금리 추이」
2008년 이후 기준금리 변화와 2026년 7월 2.75%, 8월 3.00% 인상 내역을 확인할 수 있는 공식자료다. 대한민국도서관정보학회
한국은행 기준금리 추이 바로가기 - 한국은행, 「2026년 8월 금융기관 가중평균금리」
실제 은행의 예금·대출금리를 확인할 수 있는 자료다. 2026년 8월 신규취급액 기준 대출금리는 연 4.40%였다. 대한민국도서관정보학회
금융기관 가중평균금리 바로가기 - 한국은행, 「통화정책 효과의 파급」
기준금리가 소비·투자·주식·채권·부동산·은행대출에 어떻게 전달되는지를 금리경로·자산가격경로·신용경로 등을 통해 설명한다. 대한민국도서관정보학회
통화정책 파급경로 바로가기 - 한국은행, 「통화신용정책 운영의 일반원칙」
우리나라 통화정책의 목적과 현재 소비자물가 상승률 2%의 물가안정목표를 확인할 수 있는 공식자료다. 대한민국도서관정보학회
한국은행 통화신용정책 운영원칙 바로가기 - 한국은행 금융·경제 스냅샷, 「M1·M2·Lf·L」
M1과 M2 등 통화·유동성 지표의 정확한 구성과 차이를 확인할 수 있는 공식 통계자료다. 금융경제 스냅샷
한국은행 M1·M2 통계 바로가기 - 한국은행, 「통계공표일정」
통화량 등 경제통계의 발표시점을 확인할 수 있다. 2026년 8월 통화 및 유동성 자료는 2026년 10월 15일 공표 예정으로 표시되어 있다. 대한민국도서관정보학회
한국은행 통계공표일정 바로가기 - 한국은행, 「통화신용정책보고서 2026년 9월」
2026년 3~8월 국내외 경제·금융상황과 물가·금융안정 및 향후 통화정책 방향을 종합한 공식 보고서다. 대한민국도서관정보학회
통화신용정책보고서 바로가기 - 한국부동산원 R-ONE 부동산통계정보시스템
주택가격, 지가, 부동산 거래량, 상업용부동산 등의 국가통계를 제공한다. 2026년 8월 전국 아파트 매매가격지수 및 지가변동률 등 최신 시장흐름을 비교하는 데 활용할 수 있다. 한국재단
한국부동산원 R-ONE 바로가기 - 국토교통부 실거래가 공개시스템
아파트·단독주택·토지·상업업무용·공장·창고 등의 실제 신고 거래가격을 확인하여 금리변화 전후의 실거래를 분석하는 핵심 공공자료다.
국토교통부 실거래가 공개시스템 바로가기 - KOSIS 국가통계포털
물가·소득·고용·인구·산업·주거·금융 등 부동산과 주식시장을 이해하는 데 필요한 국가통계를 통합 제공한다.
KOSIS 국가통계포털 바로가기 - Bernanke, B. S. & Kuttner, K. N. (2005), 「What Explains the Stock Market’s Reaction to Federal Reserve Policy?」
예상하지 못한 통화정책 변화와 주식시장의 반응을 분석한 대표적인 해외 연구로, 단순한 금리 수준뿐 아니라 시장의 예상과 실제 정책결정의 차이가 중요함을 보여준다.
NBER 연구 바로가기 - Iacoviello, M. (2005), 「House Prices, Borrowing Constraints, and Monetary Policy in the Business Cycle」
주택가격, 담보가치, 차입제약과 통화정책이 어떻게 연결되는지 분석한 대표적 연구다.
American Economic Association 논문 바로가기 - Mishkin, F. S. (2007), 「Housing and the Monetary Transmission Mechanism」
금리가 주택가격·소비·담보가치·신용을 거쳐 실물경제에 전달되는 구조를 설명한 연구다.
Federal Reserve 연구 바로가기 - 조상현 공인중개사 30년 실무 경험 및 현장 상담 기록
토지·공장·창고·상가·주택의 중개와 기업입지 상담 과정에서 축적한 금리·대출·매입·임차 의사결정 경험을 본 글의 사례와 실무적 판단기준에 반영하였다.
조상현 공인중개사 공식 홈페이지 바로가기
실무 유의사항
본 글은 2026년 10월 5일 현재 확인할 수 있는 공식자료를 기준으로 작성하였다.
기준금리·시장금리·은행 대출금리·M1·M2·주가·부동산가격과 거래량은 계속 변한다. 따라서 실제 투자 시점에는 한국은행·한국거래소·국토교통부·한국부동산원 등 공식 원자료를 다시 확인해야 한다.
특히 금리 인상·인하 또는 M2 증가·감소를 단독 매수·매도 신호로 사용해서는 안 된다.
주식·부동산 모두 원금손실 가능성이 있으며 본 글은 특정 부동산이나 금융상품의 투자수익을 보장하기 위한 자료가 아니다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.