H1. 남양주 와부읍 일원 종교부지 및 사택 공공주택지구 편입에 따른 대토보상·보상금·이축권 종합분석 (공인중개사 30년 실무 경험)
부제: 개발제한구역 내 종교집회장·사택·부속대지·진입도로가 LH 공공주택사업에 편입되는 경우의 보상과 대체부지 확보 전략
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다. 컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
※ 개인정보 및 재산정보 보호를 위해 본 사례의 정확한 지번, 소유 종교단체의 명칭, 세부 등기정보 및 일부 면적은 공개하지 않고 A·B·C·D필지 및 조정된 면적으로 표현하였다.
H2. 0. 초록(Abstract)
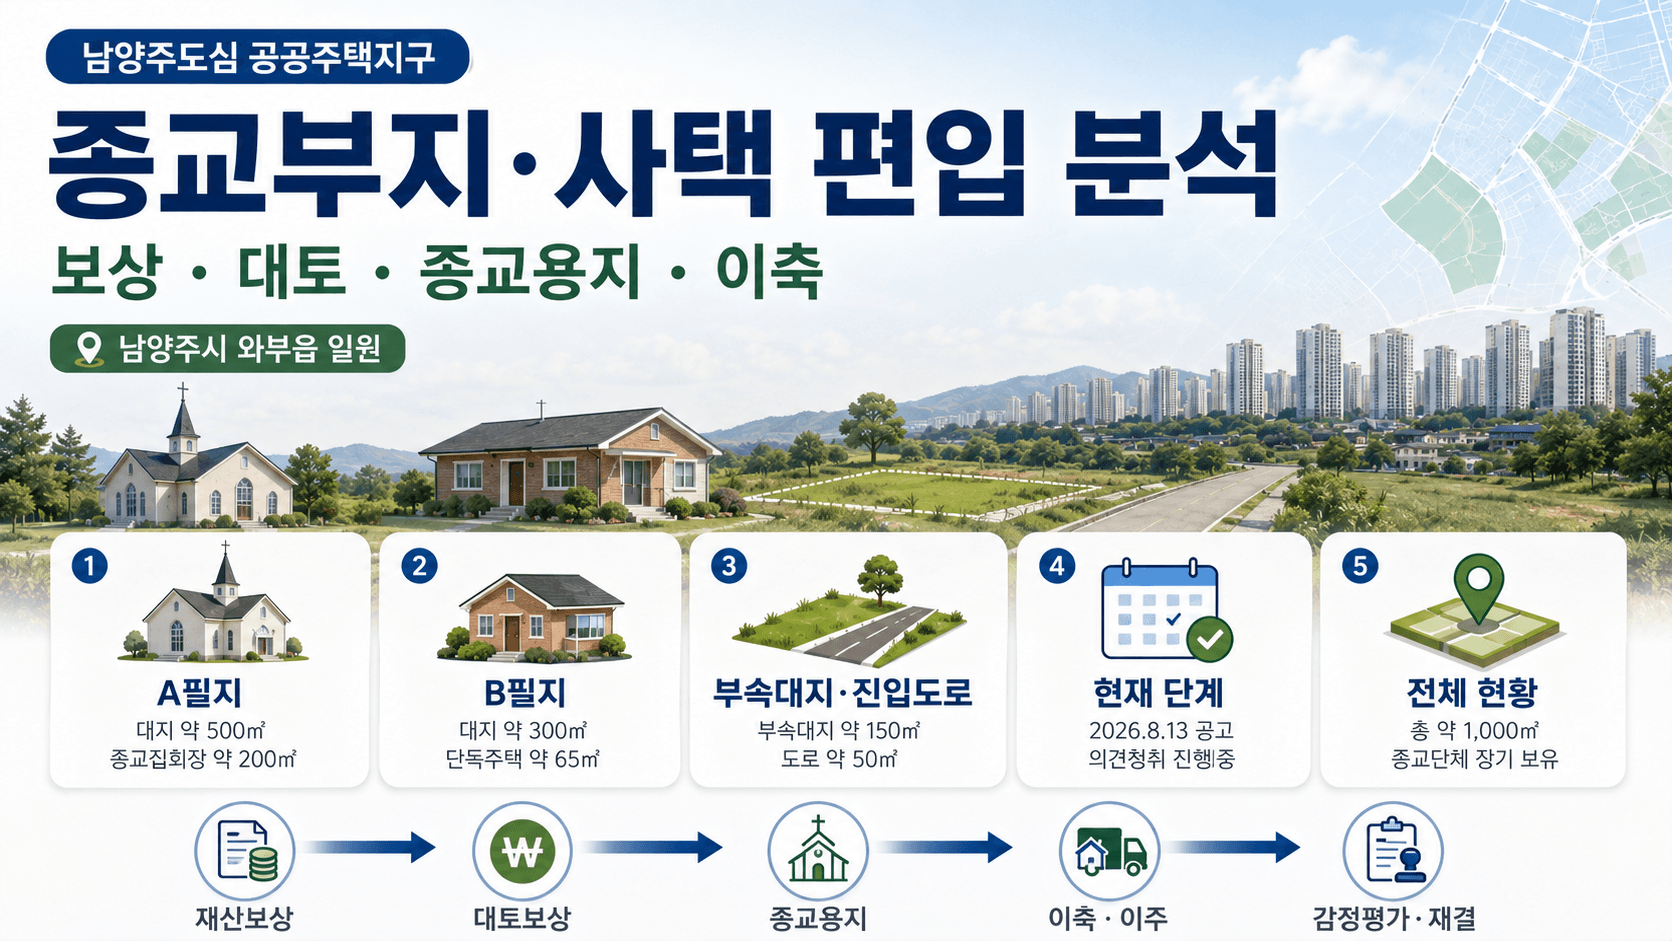
본 연구는 남양주시 와부읍 일원 개발제한구역 및 자연녹지지역에 위치한 종교단체 소유의 종교시설, 사택, 부속대지 및 진입도로가 「남양주도심 공공주택지구」 추진지역에 편입되는 경우 발생할 수 있는 토지보상, 건축물보상, 대토보상, 종교용지 공급, 개발제한구역 이축 및 이주대책을 종합적으로 분석하는 데 목적이 있다.
제출된 건축물대장을 분석하면 A필지에는 임의 약 500㎡ 규모의 대지 위에 연면적 약 200㎡의 지상 1층 건축물이 있고, 공부상 주용도는 “제2종근린생활시설”, 세부용도는 “종교집회장”으로 확인된다. 해당 건축물은 공익사업 발표 훨씬 이전인 2010년대 후반에 적법한 사용승인 및 종교집회장으로의 공부상 변경절차를 거친 것으로 확인된다.
B필지에는 약 300㎡의 대지와 연면적 약 65㎡의 지상 1층 단독주택이 존재한다. 따라서 실제로 종교단체의 사택으로 사용되었다 하더라도 건축법상 기본적인 법적 성격은 “단독주택”에서 출발한다.
또한 공식 토지대장에는 A·B필지 이외에 약 150㎡ 내외의 부속 대지와 약 50㎡의 도로가 존재하는 것으로 확인되며, 전체 공부상 면적은 약 1,000㎡이다. 토지 소유관계 역시 이번 공익사업 발표 직전 취득한 것이 아니라 상당 기간 이전부터 종교단체가 보유해 온 것으로 확인된다.
2026년 8월 13일 남양주시는 「남양주도심 공공주택지구 지정 및 사업인정 의제 사업을 위한 주민 등의 의견청취 공고」(남양주시 공고 제2026-1770호)를 게시하였으며, 의견청취 기간은 2026년 8월 13일부터 9월 2일까지였다. 2026년 9월 9일 현재 해당 의견청취 기간은 종료되었다. 다만 의견청취 기간의 종료가 곧 공공주택지구 지정이나 보상절차의 개시를 의미하는 것은 아니므로, 향후 국토교통부의 지구지정 여부와 LH의 토지·물건조사 및 보상계획 공고 등 후속 절차를 별도로 확인해야 한다.
본 사례에서 가장 중요한 것은 “보상금이 얼마인가”라는 하나의 질문이 아니다.
정당한 재산보상 → 대토보상 자격 → 지구 내 종교용지 확보 → 기존 종교집회장 이축 → 사택 관련 권리 → 진입도로 보상 → 감정평가 및 수용재결 대응을 하나의 종합 프로젝트로 관리해야 한다.
핵심 용어 정리
| 한글(한자) | 약어·영어 원음(IPA) | 뜻·본 사례의 핵심 |
|---|---|---|
| 대토보상 (代土補償) |
Land Compensation /lænd ˌkɑːmpənˈseɪʃən/ |
현금 대신 조성토지로 보상. 장기보유·면적·LH 공고 확인 |
| 종교용지 공급 (宗敎用地 供給) |
Religious Site Supply /rɪˈlɪdʒəs saɪt səˈplaɪ/ |
지구 내 종교시설용지 공급. 종교활동 지속의 핵심 |
| 기존 근린생활시설 이축 (旣存 近隣生活施設 移築) |
Relocation of Existing Neighborhood Facility /ˌriːloʊˈkeɪʃən əv ɪɡˈzɪstɪŋ ˈneɪbərhʊd fəˈsɪləti/ |
공익사업 편입 시설의 대체 신축. A필지 핵심 |
| 이주대책 (移住對策) |
Resettlement Measures /ˌriːˈsetlmənt ˈmeʒərz/ |
생활근거 상실자 지원. B필지 실거주 여부 중요 |
| 감정평가 (鑑定評價) |
Appraisal /əˈpreɪzəl/ |
토지·건물의 손실보상액 평가. 공시지가 단순배수 아님 |
| 손실보상 (損失補償) |
Compensation for Loss /ˌkɑːmpənˈseɪʃən fər lɔːs/ |
공익사업으로 발생한 재산상 손실을 정당하게 보상 |
| 협의보상 (協議補償) |
Compensation by Agreement /ˌkɑːmpənˈseɪʃən baɪ əˈɡriːmənt/ |
LH와 소유자가 보상조건·금액을 협의하는 단계 |
| 수용재결 (收用裁決) |
Expropriation Adjudication /ɪkˌsproʊpriˈeɪʃən əˌdʒuːdɪˈkeɪʃən/ |
협의 불성립 시 토지수용위원회가 판단 |
| 토지·물건조사 (土地·物件調査) |
Land and Property Survey /lænd ænd ˈprɑːpərti ˈsɜːrveɪ/ |
편입 토지·건축물·공작물 등의 현황 조사 |
| 물건조서 (物件調書) |
Property Inventory /ˈprɑːpərti ˈɪnvəntɔːri/ |
보상대상 물건 기록. 건물·시설물 누락 여부 확인 |
| 토지조서 (土地調書) |
Land Inventory /lænd ˈɪnvəntɔːri/ |
편입토지의 지목·면적·권리관계 등을 확인 |
| 일단지 이용관계 (一團地 利用關係) |
Integrated Land Use /ˈɪntɪɡreɪtɪd lænd juːs/ |
A·B·C·D필지의 기능적 일체 이용 여부 검토 |
| 공공주택지구 (公共住宅地區) |
Public Housing District /ˈpʌblɪk ˈhaʊzɪŋ ˈdɪstrɪkt/ |
공공주택사업을 위해 지정되는 사업구역 |
| 사업인정 (事業認定) |
Project Recognition /ˈprɑːdʒekt ˌrekəɡˈnɪʃən/ |
토지수용을 위한 공익사업의 법적 절차상 기반 |
| 개발제한구역 (開發制限區域) |
GB·Green Belt /ɡriːn belt/ |
건축·이축이 제한되는 지역. A·B필지 이축 판단의 핵심 |
H2. 1. 서론(Introduction
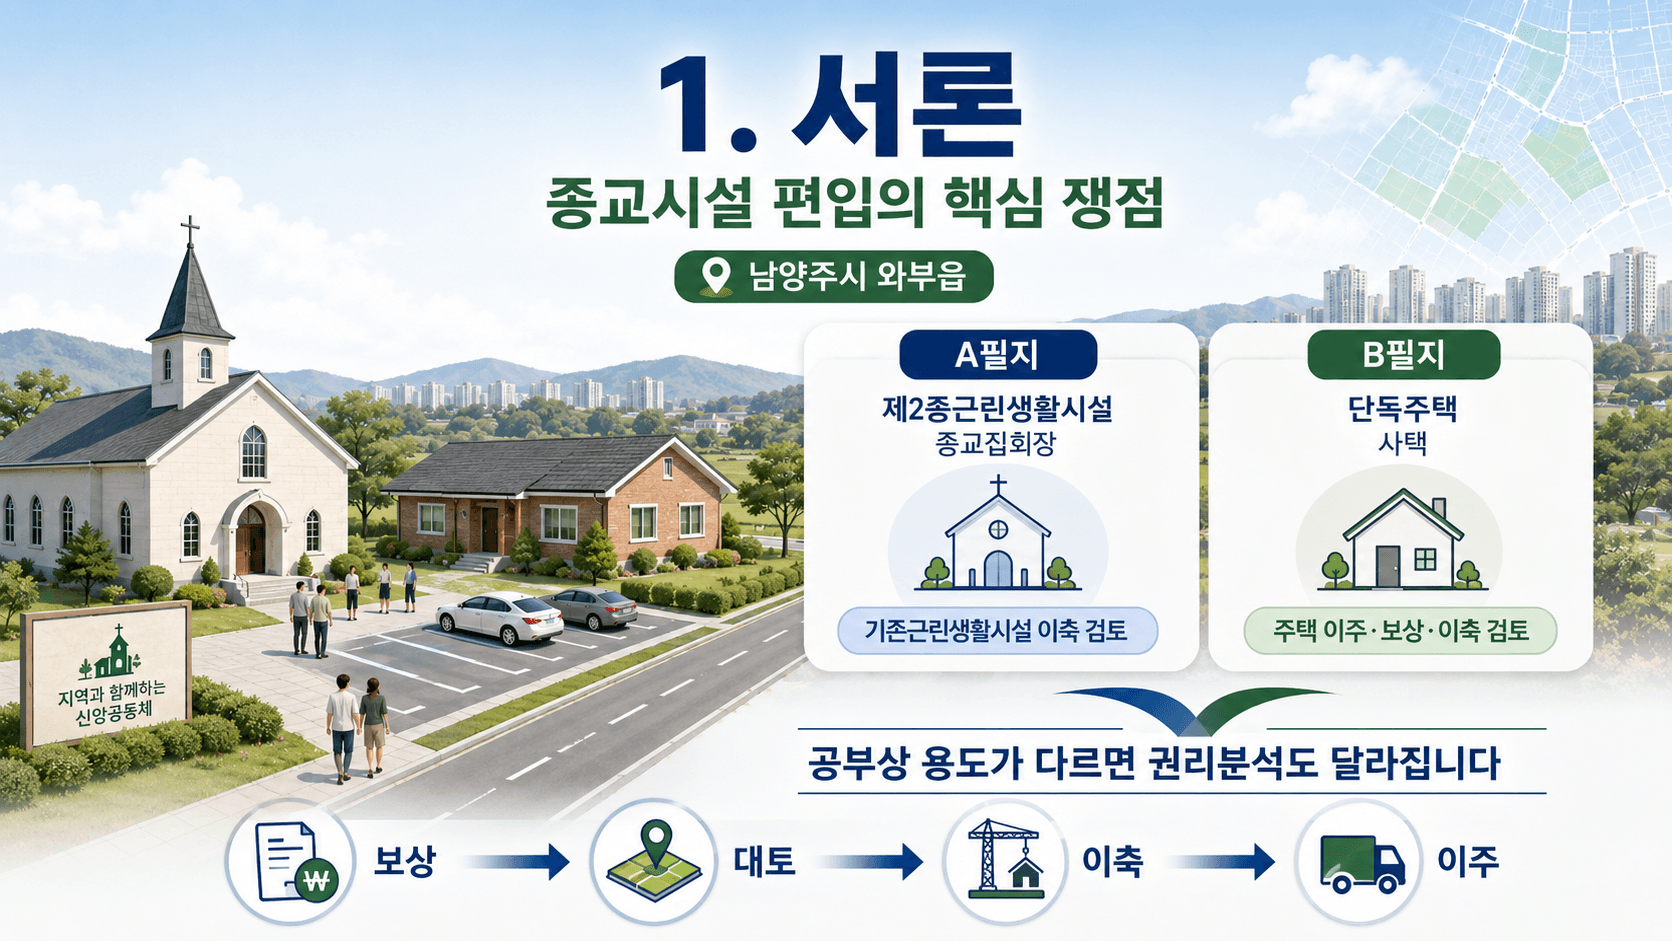
공익사업에 종교시설이 편입되는 경우 일반적인 토지수용 사건과 다른 특징이 있다.
일반 토지의 경우 토지가격과 건물가격이 주된 관심사항이지만, 종교시설은 종교집회 공간, 사택, 주차장, 진입도로, 지역 신도들의 접근성, 종교공동체의 지속성이 서로 연결되어 있다.
따라서 기존 시설을 단순히 현금으로 보상하고 철거하는 것만으로 완전한 문제해결이 되지 않는다.
특히 본 사례는 개발제한구역에 있는 적법한 종교집회장과 단독주택이 공익사업에 편입될 가능성이 있다는 점에서 대토와 이축제도가 동시에 문제된다.
공식 공부를 분석한 결과 A필지 건축물은 “제2종근린생활시설(종교집회장)”이고, B필지 건물은 “단독주택”이다.
이 두 가지 공부상 용도의 차이가 매우 중요하다.
A필지는 2026년 개정된 개발제한구역의 기존근린생활시설 이축제도를 중심으로 분석해야 하고, B필지는 주택에 관한 별도의 이주·보상·이축요건을 따져야 한다.
즉 “교회와 사택이 함께 있으니 모두 같은 이축권을 가진다”는 접근은 적절하지 않다.
H2. 2. 이론적 배경(Literature Review)

2.1 공익사업 손실보상의 기본원칙
토지보상법 제61조는 공익사업으로 인하여 토지소유자와 관계인에게 발생하는 손실을 사업시행자가 보상하도록 하는 것이 기본원칙이다.
토지의 보상은 단순히 소유자가 원하는 가격으로 결정되는 것도 아니고 개별공시지가 그 자체로 보상되는 것도 아니다.
토지보상법 제70조는 공시지가를 기준으로 하면서 지가변동률, 생산자물가상승률, 토지의 위치·형상·환경·현실적 이용상황 등을 고려하여 적정가격으로 평가하도록 규정하고 있다.
실무에서는 일반적으로 다음의 구조가 중요하다.
비교표준지 선정 → 시점수정 → 지역요인 비교 → 개별요인 비교 → 기타요인 검토 → 감정평가액 산정 → 복수 감정평가액을 기준으로 보상액 결정.
따라서 “공시지가 × 2배” 또는 “공시지가 × 3배”와 같은 공식은 존재하지 않는다.
2.2 토지와 건축물은 별도 보상한다
토지보상법 제75조에 따르면 건축물·입목·공작물 등은 원칙적으로 이전에 필요한 비용을 보상하며, 이전이 어렵거나 이전으로 종전 목적에 사용할 수 없게 되는 경우 등에는 물건가격을 보상한다.
따라서 본 사례에서는 최소한 다음과 같은 자산군을 분리하여 조사할 필요가 있다.
토지 → 종교집회장 건축물 → 단독주택 → 주차장 포장 → 담장·옹벽 → 전기시설 → 상하수도·배수시설 → 냉난방설비 → 조경수·수목 → 기타 정착물.
보상계획이 공고된 뒤 물건조서에서 누락된 시설을 뒤늦게 주장하기보다 사업 초기부터 사진·영상·도면으로 현재 상태를 남기는 것이 중요하다.
2.3 대토보상은 현금보상의 예외적 선택제도이다
현행 토지보상법 제63조는 손실보상의 기본원칙을 현금보상으로 정하고 있다.
다만 토지소유자가 원하고 사업시행자가 사업계획 및 토지이용계획을 고려하여 토지로 보상할 수 있다고 판단하는 경우에는 해당 공익사업으로 조성한 토지를 보상수단으로 제공할 수 있다.
따라서 대토보상은 자동권리가 아니다.
소유기간 요건 → 양도토지 면적요건 → LH의 대토계획 → 신청기간 준수 → 대상자 선정이라는 절차가 필요하다.
H2. 3. 관계 법령 및 제도 분석
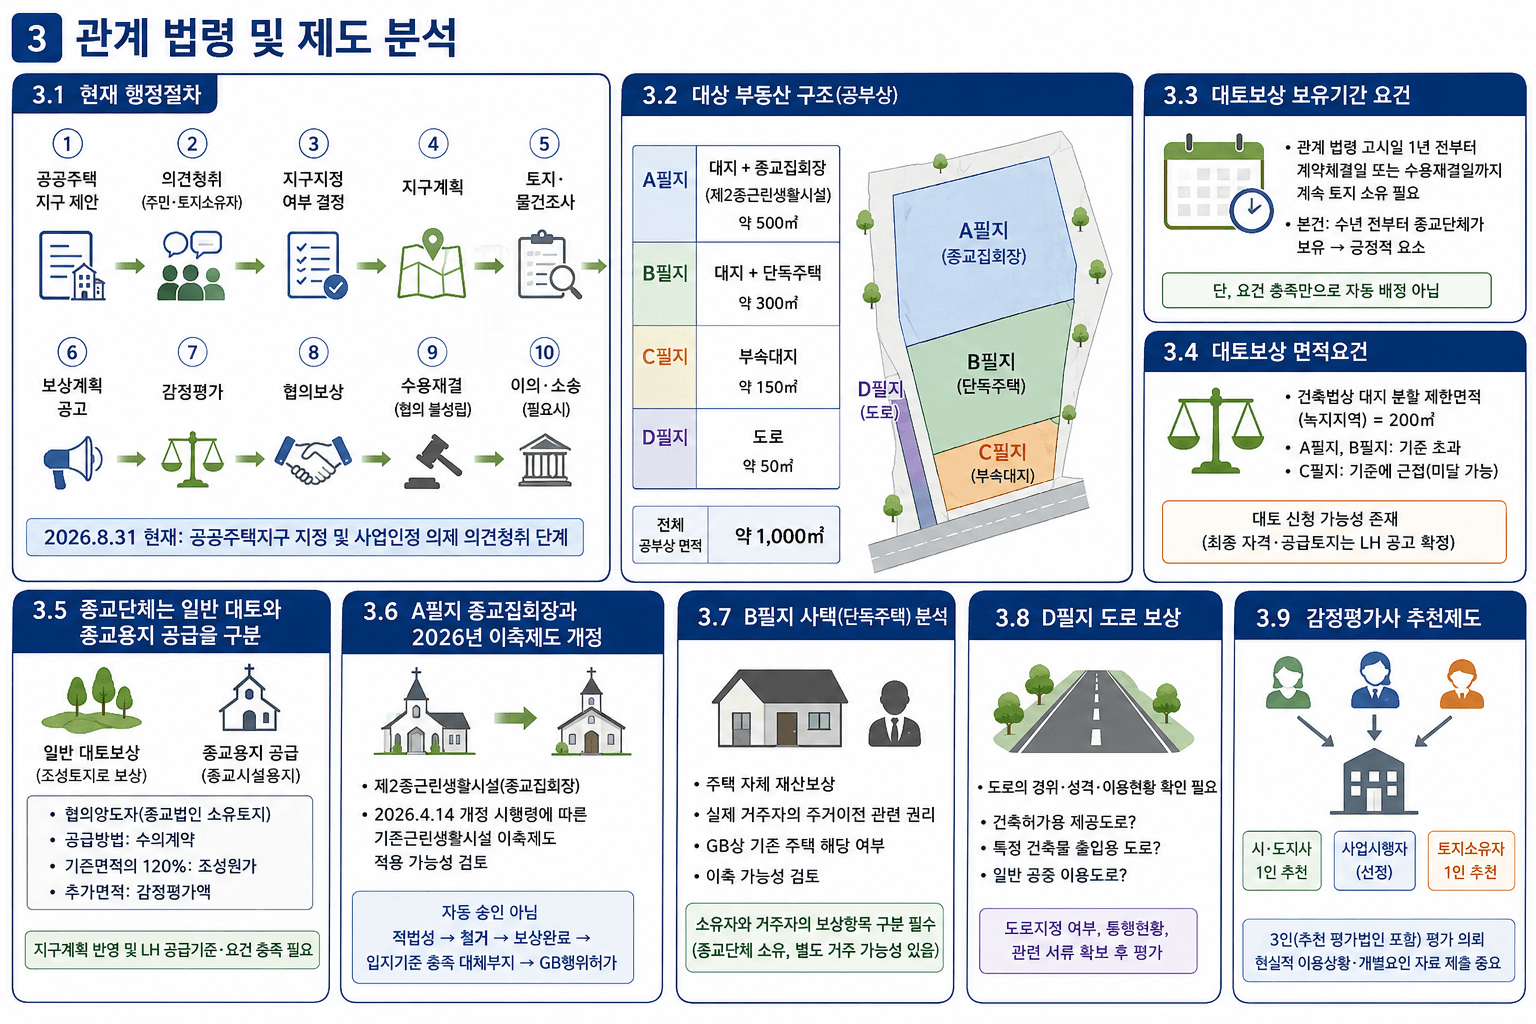
3.1 현재 행정절차는 어디까지 진행되었는가
남양주시 공식 공고에 따르면 LH가 국토교통부에 와부읍 도곡리 일원의 「남양주도심 공공주택지구」 지정을 제안했고, 남양주시는 「공공주택 특별법」과 토지보상법에 따라 주민·토지소유자·이해관계인의 의견을 듣고 있다.
따라서 현재 절차는 다음과 같이 이해하는 것이 적절하다.
공공주택지구 제안 → 주민 및 토지소유자 의견청취 → 지구지정 여부 결정 → 지구계획 → 토지 및 물건조사 → 보상계획 공고 → 감정평가 → 협의보상 → 협의 불성립 시 수용재결 → 필요시 이의 및 보상금 증감소송.
3.1-1. 2026년 9월 9일 현재 남양주시 공고 제2026-1770호
2026년 9월 9일 현재 남양주시 공고 제2026-1770호에 따른 주민 등의 의견청취 기간은 종료되었다. 현재는 의견청취 결과를 거쳐 공공주택지구 지정 여부와 후속 절차를 확인해야 하는 단계로 보는 것이 타당하다. 아직 보상계획 공고가 이루어진 단계로 단정해서는 안 되므로, 토지소유자는 향후 지구지정 고시, 토지·물건조사, 보상계획 공고 및 지구계획 수립 여부를 순차적으로 확인해야 한다.
3.2 개인정보를 제외한 대상 부동산의 공부상 구조
본 공개 블로그에서는 정확한 지번 대신 다음과 같이 표시한다.
| 구분 | 공부상 현황 | 공개용 표현 | 주요 검토사항 |
|---|---|---|---|
| A필지 | 대지 + 종교집회장 | 약 500㎡ | 토지·건물보상, 대토, 종교용지, 근린생활시설 이축 |
| B필지 | 대지 + 단독주택 | 약 300㎡ | 토지·주택보상, 실거주자 권리 |
| C필지 | 대지 | 약 150㎡ | 부속토지 보상, 대토 면적요건 |
| D필지 | 도로 | 약 50㎡ | 도로 성격과 평가방법 |
공식 공부상 A필지는 제2종근린생활시설 종교집회장이고 B필지는 단독주택이며, 부속 대지와 도로까지 포함하여 종교단체가 일단의 시설로 이용해 온 구조를 확인할 수 있다.
전체 토지면적은 공개용으로 약 1,000㎡라고 표현하는 것이 적절하다.
3.2-1. 종교집회장·사택·부속대지·진입도로의 일단 이용관계
본 사례에서는 A·B·C·D필지를 공부상 지목과 개별 필지만으로 분리하여 보는 것과 실제 이용관계를 함께 검토할 필요가 있다. 종교집회장, 사택, 부속대지 및 진입도로가 장기간 하나의 종교시설 운영을 위하여 기능적으로 결합되어 사용되었다면 그 이용관계를 입증할 자료를 확보해야 한다. 건축허가도면, 과거 항공사진, 현황사진, 주차 및 진입동선, 상하수도·전기시설 연결관계, 종교시설 이용현황 등을 보존하여 향후 토지·물건조사 및 감정평가 과정에서 실제 이용관계가 누락되지 않도록 해야 한다.
3.3 대토보상의 보유기간 요건
토지보상법 시행령 제24조의3은 대토보상 대상자의 보유기간에 대하여 관계 법령에 따른 고시 등이 있은 날의 1년 전부터 계약체결일 또는 수용재결일까지 계속 토지를 소유할 것을 요구하고 있다.
본건의 공식 공부에서는 토지 소유가 공공주택지구 발표 직전에 형성된 것이 아니라 그보다 수년 전부터 유지되고 있는 것으로 확인된다.
따라서 계속보유기간 측면에서는 긍정적인 요소가 있다.
그러나 대토는 소유기간만 충족하면 자동으로 주어지는 것이 아니다.
3.4 대토보상의 면적요건
토지보상법 제63조는 건축법 제57조에 따른 대지 분할 제한면적 이상의 토지를 사업시행자에게 양도한 사람을 대토보상 대상자로 규정한다.
건축법 시행령 제80조에 따르면 녹지지역의 대지 분할 제한면적은 200㎡이다.
본 사례에서는 A필지와 B필지가 각각 이 기준을 충분히 초과한다.
C필지는 공개상 약 200㎡로 표현하지만 공식 공부에서는 200㎡ 기준에 근접하면서 미달한다. 따라서 C필지 하나만 놓고 자격을 단정하기보다 동일 종교단체가 한 사업에 양도하는 전체 토지와 LH의 대토보상 세부기준을 확인해야 한다.
현재 단계에서의 정확한 결론은 다음과 같다.
“대토보상 신청가능성이 충분히 존재하지만 최종 자격과 공급토지 종류는 LH의 향후 대토보상 공고에서 확정된다.”
3.5 종교단체는 일반 대토와 ‘종교용지 공급’을 반드시 구분해야 한다
본건에서 매우 중요한 부분이다.
현행 택지공급 관련 별표에는 종교용지 공급대상 가운데 “협의양도자(종교법인 소유토지)”가 명시되어 있고 공급방법은 수의계약으로 정해져 있다.
해당 기준은 공급가격에 대하여 기존면적의 120% 범위는 조성원가, 추가면적은 감정평가액으로 규정하고 있다.
다만 공개 글에서 소유자는 개인정보·재산정보 보호를 위해 “종교단체”라고만 표현한다.
실제 LH 신청단계에서는 등기상 소유주체가 위 규정에서 요구하는 법적 요건에 해당하는지를 별도로 확인해야 한다.
또한 “현재 교회부지의 120%를 무조건 받을 수 있다”라고 해석해서는 안 된다.
새로운 공공주택지구의 지구계획에 종교시설용지가 실제로 배치되어야 하고, 해당 사업에 적용되는 LH 공급기준과 협의양도자 요건을 모두 충족해야 한다.
그러므로 지금의 전략은 종교용지를 당장 확정하는 것이 아니라 향후 종교용지 공급신청 가능성을 잃지 않도록 지구계획 단계부터 권리를 주장하는 것이다.
3.6 A필지 종교집회장과 2026년 이축제도 개정
A필지 건축물의 공식 공부상 용도는 “제2종근린생활시설(종교집회장)”이다.
이 사실이 본 사건에서 특히 중요하다.
2026년 4월 14일 대통령령 제36257호로 개발제한구역법 시행령이 개정되었고, 부칙 제2조는 “기존근린생활시설 소유자의 근린생활시설 신축을 위한 행위허가”에 관한 새로운 규정을 시행 당시 종료되지 않은 공익사업의 추진으로 행위허가를 신청하는 경우부터 적용하도록 하고 있다.
따라서 과거의 개발제한구역 이축규정만 가지고 “2010년 후반에 신축된 종교시설이므로 이축이 안 된다”라고 단정하는 것은 적절하지 않다.
A필지는 건축법상 제2종근린생활시설인 종교집회장이기 때문에 2026년 개정된 기존근린생활시설 이축제도의 적용 가능성을 별도로 검토해야 한다.
다만 이축은 자동으로 인정되는 권리가 아니다.
기존 시설의 적법성 → 공익사업으로 실제 철거 → 보상관계 완료 → 법정 입지기준을 갖춘 대체부지 확보 → 개발제한구역 행위허가라는 절차를 거쳐야 한다.
따라서 이 사건에서 “이축권이 있다”라고 확정적으로 표현하는 것보다 “2026년 개정 규정에 따라 이축허가 가능성을 적극적으로 보전·검토해야 한다”라고 표현하는 것이 법적으로 안전하다.
3.7 B필지 사택은 종교집회장과 다른 법리를 적용한다
B필지 건물은 공식 건축물대장상 단독주택이다.
따라서 건물 자체는 공익사업 편입 시 주거용 건축물로서 손실보상 대상 여부를 검토한다.
하지만 “적법한 단독주택”이라는 사실과 “개발제한구역에서 이축할 수 있는 기존 주택”이라는 판단은 동일하지 않다.
개발제한구역 이축특례에 관한 기존 주택의 정의 및 건축물관리대장 등재 여부 등을 별도로 확인할 필요가 있다.
따라서 B필지에 대해서는 다음과 같이 접근하는 것이 적절하다.
주택 자체의 재산보상 → 실제 거주자의 주거이전 관련 권리 → 개발제한구역상 기존 주택 해당 여부 → 이축 가능성 검토.
특히 종교단체가 주택을 소유하고 목회자 등 별도의 사람이 실제 거주하였다면 소유자와 거주자의 보상항목이 달라질 수 있으므로 반드시 구분해야 한다.
3.8 D필지 도로의 보상
D필지는 공식 공부상 도로로 확인된다.
도로부지는 단순히 지목이 “도로”라는 이유로 주변 대지와 동일하게 평가되는 것도 아니고, 일률적으로 일정 비율만 보상되는 것도 아니다.
도로가 어떠한 경위로 개설되었는지, 건축허가를 위하여 소유자가 제공한 도로인지, 특정 건축물의 출입을 위한 도로인지, 일반 공중이 제한 없이 이용하였는지 등의 사실관계를 확인해야 한다.
따라서 과거 분할도면, 건축허가 당시의 진입도로 서류, 도로지정 여부, 실제 통행현황을 확보할 필요가 있다.
3.9 감정평가사 추천제도
토지보상법 제68조에 따르면 사업시행자는 원칙적으로 감정평가법인등 3인을 선정하여 평가를 의뢰한다.
시·도지사와 토지소유자는 각각 감정평가법인등 1인을 추천할 수 있고, 추천된 평가법인을 포함하여 선정하도록 규정되어 있다.
따라서 토지소유자 측 감정평가법인 추천은 보상 초기부터 관심을 가져야 하는 절차이다.
감정평가사가 소유자가 원하는 가격을 만들어주는 제도는 아니지만, 토지의 현실적 이용상황과 개별요인이 빠짐없이 평가되도록 자료를 제출하는 데 중요한 역할을 한다.
3.10 토지·물건조사 단계에서 반드시 확인할 사항
향후 LH가 토지·물건조사에 착수하는 경우 토지조서와 물건조서를 단순 확인하는 데 그치지 않고 실제 현황과 대조해야 한다. 특히 종교집회장, 사택뿐 아니라 주차장 포장, 담장, 옹벽, 전기시설, 냉난방설비, 급·배수시설, 조경수, 수목 및 기타 정착물의 누락 여부를 확인해야 한다.
조박사님의 사례에서는 A·B·C·D필지를 각각 조사하면서 동시에 종교시설 전체의 기능적 이용관계를 설명할 자료를 제출하는 전략이 필요하다.
3.11 협의보상 불성립 시 수용재결 대응
보상계획 공고와 감정평가를 거쳐 LH가 협의보상액을 제시하더라도 토지소유자가 반드시 협의계약을 체결해야 하는 것은 아니다. 평가상 현실적 이용상황, 일단 이용관계, 도로의 성격, 건축물·공작물 누락 등 구체적인 쟁점이 있다면 이를 검토한 후 협의 여부를 판단해야 한다.
협의가 성립하지 않는 경우에는 관할 토지수용위원회의 수용재결 절차로 진행될 수 있으며, 재결 결과에 대해서도 관계 법령이 정하는 이의절차와 보상금 증감에 관한 소송절차를 검토할 수 있다.
따라서 협의보상 → 수용재결 → 후속 불복절차를 단순히 ‘보상금이 적다’는 주장으로 접근하기보다 A·B·C·D필지별 평가쟁점과 증빙자료를 미리 구축하는 것이 중요하다.
H2. 4. 핵심 이론 분석
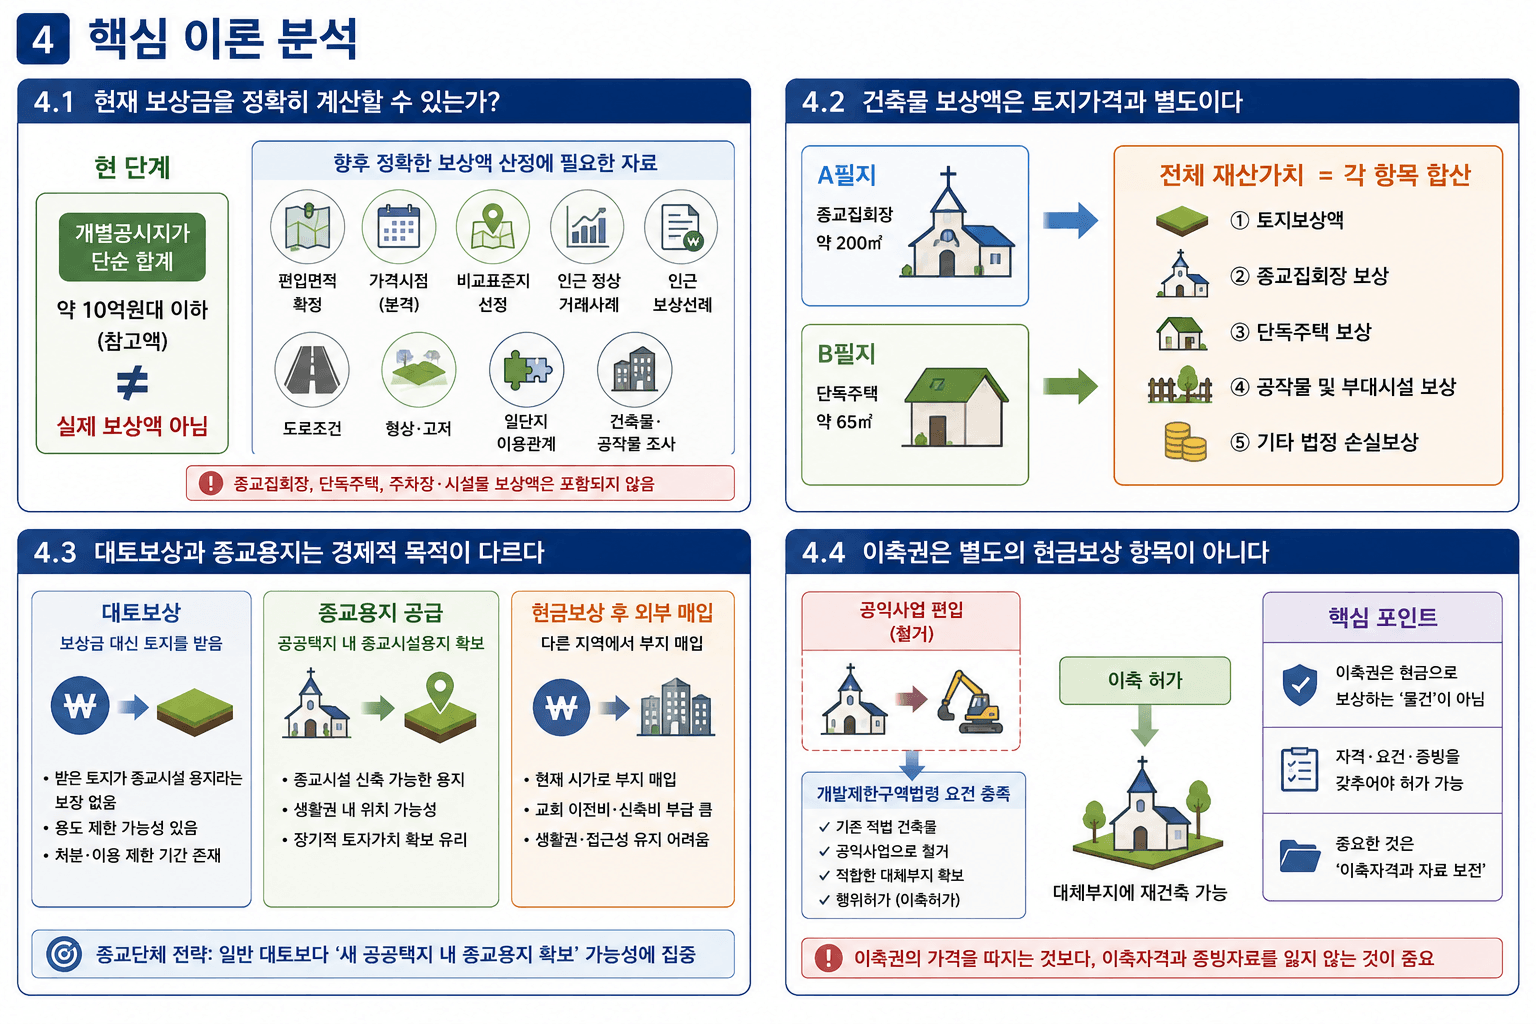
4.1 현재 보상금을 정확히 계산할 수 있는가
아직 정확한 LH 보상금은 산정할 수 없다.
공식 토지대장에 기록된 2026년 개별공시지가를 단순 합산하면 대상토지 전체는 대략 10억원대 이하 수준이다. 그러나 이것은 보상예상액이 아니라 공개공부를 이용한 단순한 산술참고액에 불과하다.
더 중요한 점은 토지보상법에서 개별공시지가 합계액을 그대로 보상하는 것이 아니라는 사실이다.
토지보상법 제70조는 공시지가를 기초로 현실적 이용상황과 위치·형상·환경 및 지가변동 등을 종합하여 적정가격을 산정하도록 한다.
따라서 정확한 예상보상금을 산정하려면 향후 다음 자료가 필요하다.
편입면적 확정 → 해당 사업의 가격시점 → 비교표준지 선정 → 인근 정상 거래사례 → 인근 보상선례 → 도로조건 → 형상 및 고저 → 일단지 이용관계 → 건축물 및 공작물 조사.
현재는 “10억 원대 미만의 개별공시지가 단순 합계” 이상으로 구체적인 총 보상액을 단정해서는 안 된다.
또한 여기에는 종교집회장 건물, 단독주택, 주차장과 각종 시설물의 보상액이 포함되지 않는다.
4.2 건축물 보상액은 토지가격과 별도이다
A필지에는 연면적 약 200㎡의 종교집회장이 존재하고 B필지에는 약 65㎡의 단독주택이 존재한다.
토지보상법 제75조에 따라 이러한 건축물은 토지와 별도로 보상한다.
따라서 전체 재산가치를 분석할 때에는 반드시 다음과 같이 나누어 계산해야 한다.
토지보상액 + 종교집회장 보상 + 단독주택 보상 + 공작물 및 부대시설 보상 + 해당되는 기타 법정 손실보상.
이 때문에 지금 단계에서 토지 공시지가만 보고 전체 보상액을 판단하는 것은 상당한 오류를 만들 수 있다.
4.3 대토보상과 종교용지는 경제적 목적이 다르다
대토보상은 “보상금 대신 토지를 받는 것”이다.
반면 종교용지 공급은 새로운 공공택지 내에서 종교시설을 재건할 수 있는 특정 용도의 토지를 공급받는 문제다.
종교단체 입장에서는 이 둘의 경제적 의미가 상당히 다르다.
현금보상 후 다른 지역에서 종교부지를 매입하면 현재 시가를 부담해야 한다.
대토를 받더라도 받은 토지가 곧바로 종교시설 건축이 가능한 용지라는 보장은 없다.
반면 지구계획상 종교용지를 적정한 조건으로 공급받을 수 있다면 종교공동체의 생활권과 장래 토지가치를 함께 확보할 가능성이 있다.
따라서 본건에서는 일반 대토보다 오히려 “새 공공주택지구 안의 종교용지 확보 가능성”을 중요한 전략으로 보아야 한다.
4.4 이축권은 별도의 현금보상 항목으로 이해해서는 안 된다
실무에서는 “이축권을 얼마에 보상받느냐”라는 질문이 많이 나온다.
그러나 이축권은 건물이나 토지처럼 LH가 별도 감정평가하여 현금으로 지급하는 독립 물건으로 보는 것은 적절하지 않다.
이축은 공익사업에 편입되어 기존 적법 건축물이 철거되는 경우 개발제한구역법령이 일정 요건 아래 새로운 건축을 예외적으로 허용하는 행정법적 지위와 관련된 문제이다.
따라서 본건에서는 “이축권의 가격”보다 “이축자격과 증빙자료를 잃지 않는 것”이 훨씬 중요하다.
H2. 5. 실무 사례 연구(Case Study)

사례 1. A필지 종교집회장
A필지는 공부상 약 500㎡의 대지이고 그 위에 연면적 약 200㎡의 제2종근린생활시설 종교집회장이 존재한다.
공익사업 이전부터 적법하게 사용해 온 사실과 2010년대 후반에 종교집회장으로 공부가 정리된 기록이 있으므로, 향후 철거가 확정될 경우 토지·건축물 보상과 별도로 2026년 개정된 개발제한구역 기존근린생활시설 이축규정을 검토해야 한다.
실무전략은 보상금 하나가 아니라 다음 세 권리를 동시에 유지하는 것이다.
토지·건물 정당보상 → 종교용지 공급 가능성 → 기존근린생활시설 이축 가능성.
사례 2. B필지 사택
B필지는 공부상 약 300㎡ 대지에 약 25㎡ 규모의 단독주택이 존재한다.
사택이라고 불리더라도 건축법상 단독주택이라는 사실이 중요하다.
종교단체는 건축물 소유자로서 재산보상을 검토하고, 실제 거주자는 법정요건을 갖춘 경우 주거이전비·이사비 등 거주자 관련 보상을 별도로 검토해야 한다.
개발제한구역상 이축은 기존주택 정의와 건축물관리대장 등재관계를 별도로 확인해야 하므로 A필지 종교집회장과 동일하게 판단해서는 안 된다.
사례 3. C필지 부속대지와 D필지 진입도로
C필지는 약 150㎡에 가까운 대지로, 대토보상의 녹지지역 기준면적인 200㎡와 매우 가까운 면적이다.
따라서 C필지 하나만 놓고 판단하지 않고 동일 종교단체가 사업시행자에게 양도하는 전체 토지와 LH의 신청기준을 확인해야 한다.
D필지는 약 50㎡의 도로이다.
도로의 보상은 과거 도로개설 경위와 현실적 이용상태가 중요한 평가요소가 되므로 건축허가 당시 자료와 지적분할 자료를 반드시 조사해야 한다.
사례 4. LH 협의보상금이 예상보다 낮은 경우
보상계획 공고 후 감정평가를 거쳐 LH가 보상액을 제시하였다고 해서 반드시 바로 협의계약을 체결할 필요는 없다.
평가에서 현실적 이용상황이 잘못 판단되었거나, 종교시설의 부속토지가 개별 필지로만 평가되었거나, 도로의 성격이 잘못 판단되거나, 건축물 및 공작물이 누락되었다면 그 근거를 검토해야 한다.
또한 토지소유자는 감정평가법인 추천제도에 참여할 수 있다.
협의가 성립하지 않는다면 수용재결 절차에서 다시 평가받을 수 있으므로, 단순히 “가격이 낮다”는 주장보다 구체적인 감정평가 쟁점을 확보하는 것이 중요하다.
H2. 6. 실무 체크리스트
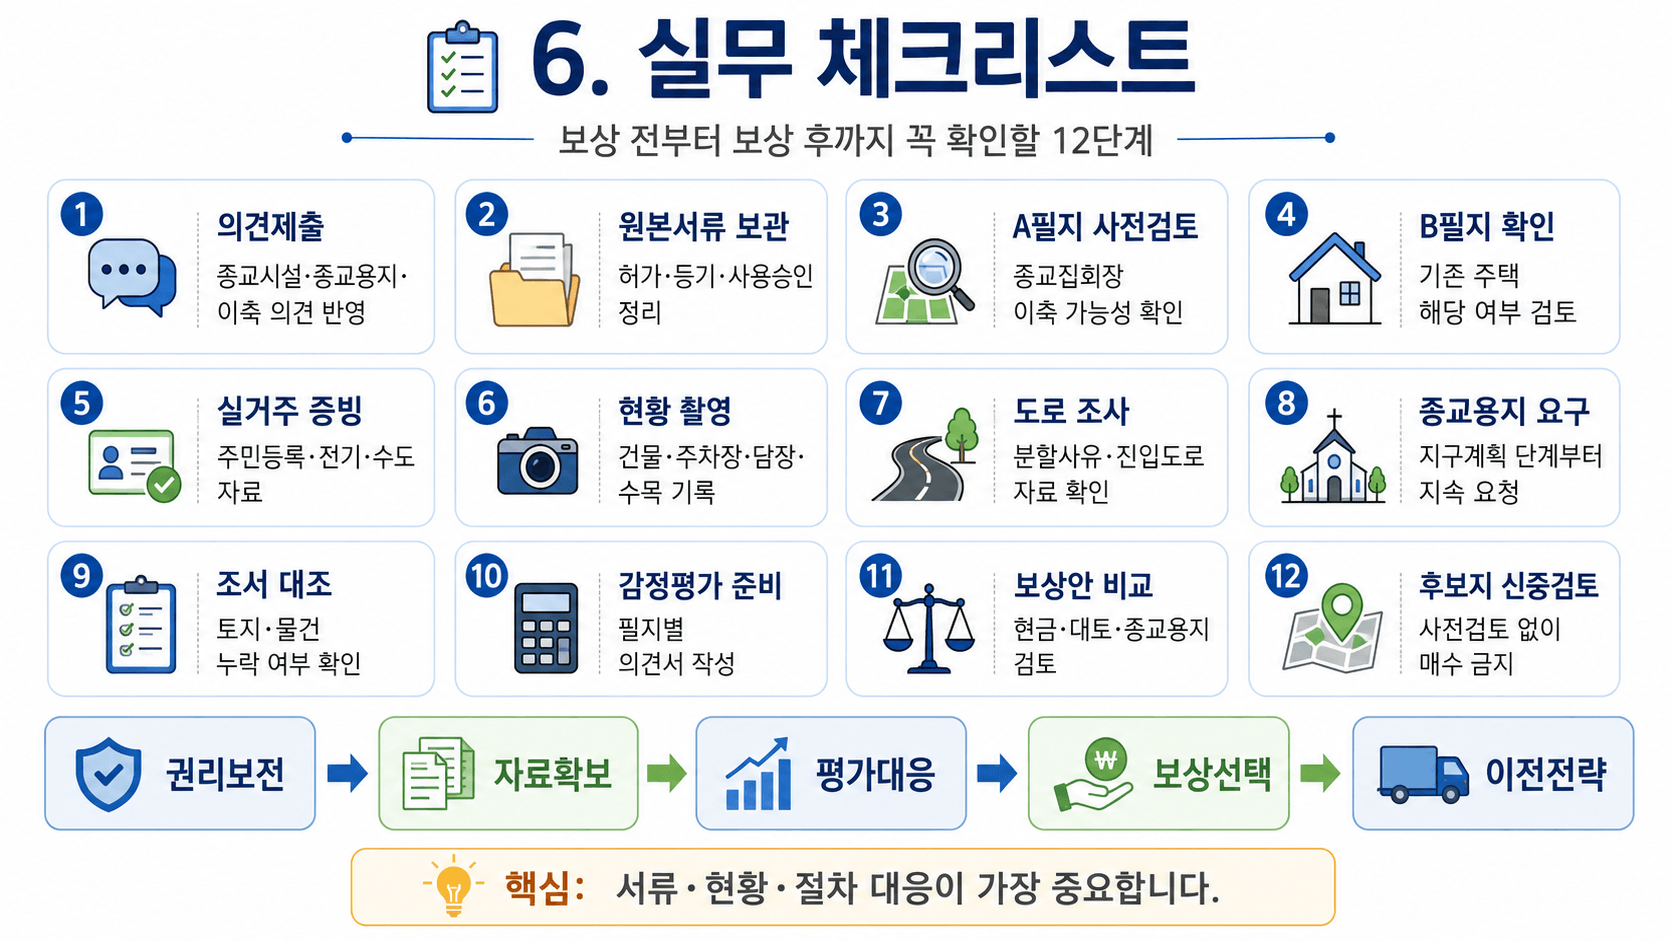
1단계는 의견청취 종료 이후의 후속 행정절차를 지속적으로 확인하는 것이다. 남양주시 공고 제2026-1770호에 따른 의견제출 기간은 2026년 9월 2일 종료되었다. 따라서 향후 공공주택지구 지정 여부, 지구계획, 토지·물건조사, 보상계획 공고 등의 공식 절차를 확인하면서 종교시설의 존속 필요성, 종교시설용지 공급 필요성, 종교집회장의 이축 가능성, 사택 및 진입도로의 권리관계를 단계별로 대응해야 한다.
2단계는 현재 권리를 입증하는 원본서류를 별도로 보관하는 것이다. 건축허가, 개발제한구역 행위허가, 사용승인, 종교집회장 용도 관련 행정서류, 건물등기 및 토지등기를 하나의 보상파일로 구성하는 것이 좋다.
3단계는 A필지 종교집회장이 2026년 개정규정상 기존근린생활시설 이축대상에 해당할 수 있는지 남양주시 개발제한구역 담당부서에 서면으로 사전검토를 요청하는 것이다.
4단계는 B필지 단독주택이 개발제한구역법령상 이축대상이 되는 “기존 주택”에 해당하는지를 별도로 확인하는 것이다.
5단계는 사택 실제 거주자의 주민등록초본, 전기·수도·가스 등 실거주 입증자료를 보존한다.
6단계는 모든 건물과 시설을 촬영한다. 종교집회장 내부와 외부 → 사택 → 주차장 → 담장 → 옹벽 → 포장 → 배수시설 → 전기시설 → 냉난방설비 → 수목 순으로 날짜가 확인되는 사진과 영상을 확보한다.
7단계는 D필지 도로의 형성과정을 조사한다. 지적분할 이유, 건축허가와의 관계, 도로지정 여부, 실제 이용자를 확인해야 한다.
8단계는 지구계획 수립 과정에서 종교시설용지 확보를 지속적으로 요구한다.
9단계는 LH 보상계획이 공고되면 토지조서와 물건조서를 실제 현황과 일일이 대조한다.
10단계는 토지소유자 감정평가법인 추천절차에 참여하고 A·B·C·D필지별 감정평가 의견서를 따로 준비한다.
11단계는 협의보상 전에 현금보상, 대토보상, 종교용지 공급을 세후 자산가치로 비교한다.
12단계는 이축 후보토지를 행정청 사전검토 없이 먼저 매수하지 않는다. 이축은 토지 위치와 입지요건, 개발제한구역 행위허가가 모두 맞아야 하기 때문이다.
H2. 7. 자주 묻는 질문(FAQ)
Q1. 정확한 지번을 블로그에 공개하지 않아도 법률분석이 가능한가?
가능하다. 공개 블로그에서는 도곡리 일원, A·B·C·D필지 정도로 익명화하고 실제 컨설팅이나 행정절차에서는 원본 공부를 사용하는 것이 개인정보·재산정보 보호에 더 적절하다.
Q2. 현재 이미 LH 수용이 확정된 것인가?
아니다. 남양주시 공고 제2026-1770호에 따른 주민 등의 의견청취 기간은 2026년 9월 2일 종료되었다. 그러나 의견청취 종료 자체가 토지수용 또는 보상금 확정을 의미하지 않는다. 향후 공공주택지구 지정 여부와 보상계획 등 후속 공식 절차를 별도로 확인해야 한다.
Q3. 대토보상을 받을 가능성이 있는가?
공부상 장기간 토지를 보유해 왔고 전체 편입토지 규모도 상당하므로 적극적으로 검토할 가치가 있다. 다만 대토는 자동권리가 아니며 향후 LH 대토보상계획과 신청요건을 충족해야 한다.
Q4. 녹지지역 대토보상의 기준면적은 얼마인가?
현재 건축법 시행령 제80조상 녹지지역의 대지분할 제한면적은 200㎡이다.
Q5. 종교단체가 새 공공주택지구에서 종교용지를 받을 수 있는가?
현행 택지공급 관련 기준에는 일정한 종교시설 협의양도자를 종교용지 수의계약 공급대상으로 정하는 규정이 존재한다. 다만 해당 사업의 지구계획 및 LH 공급기준을 충족해야 한다.
Q6. 기존 종교부지의 120%까지 새 토지를 무조건 받을 수 있는가?
아니다. 현행 별표에는 일정 협의양도 종교용지에 대하여 기존면적의 120%까지 조성원가를 적용하는 기준이 있지만, 실제 공급여부·면적·위치는 해당 지구계획과 공급공고에 따라 결정된다.
Q7. 2010년 후반경 사용승인된 종교집회장도 이축을 검토할 수 있는가?
검토할 가치가 크다. 공식 공부상 제2종근린생활시설이고, 2026년 4월 개정 시행령은 기존근린생활시설 소유자의 공익사업 관련 신축·이축 적용범위를 확대하였다. 다만 최종 허가 여부는 개별 요건심사가 필요하다.
Q8. 사택도 종교집회장과 함께 자동으로 이축되는가?
아니다. 사택은 공부상 단독주택이므로 주택에 관한 별도 법리를 검토해야 하고, 개발제한구역상 기존주택 해당 여부도 별도로 확인해야 한다.
Q9. 현재 토지보상금은 약 10억 원인가?
아니다. 공부상 개별공시지가를 단순 합산하면 10억 원대 미만이지만 이는 보상금이 아니다. 실제 토지보상은 토지보상법 제70조에 따른 감정평가로 결정되며 건물·시설 보상은 별도로 더해진다.
Q10. 지금 가장 중요한 대응은 무엇인가?
보상금을 추정하는 것보다 종교집회장의 이축 가능성, 종교용지 공급 가능성, 사택 관련 권리, 도로의 법적 성격을 각각 자료로 확정하고 현재 의견청취 단계부터 이를 공식적으로 남기는 것이다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공익사업 보상에서 가장 중요한 것은 보상액이 나온 이후에 대응하는 것이 아니라 보상 이전 단계에서 권리의 법적 성격을 정확히 만들어 두는 것이다.
본 사례의 공식 공부를 분석하면 종교단체가 단순히 나대지를 보유하고 있는 상황이 아니다.
사업 발표 수년 전부터 토지와 적법한 건축물이 존재했고, A필지는 건축물대장상 제2종근린생활시설 종교집회장이며 B필지는 단독주택이다.
이는 상당히 중요한 차이다.
A필지를 단순히 “교회”라고 부르면 과거 개발제한구역 종교시설 이축규정만 검토할 가능성이 있지만, 공부상 제2종근린생활시설이라는 사실에 주목하면 2026년 개정된 기존근린생활시설 제도가 중요한 검토대상이 된다.
반대로 B필지 사택은 실제로 종교시설과 함께 사용되어 왔다고 하더라도 법적으로는 단독주택이다. 따라서 종교집회장과 동일한 이축 논리로 처리해서는 안 된다.
또한 종교단체에는 현금보상만큼 종교용지 확보가 중요하다.
공공주택지구가 대규모 주거단지로 조성되면 기존 종교공동체가 계속 활동할 수 있는 종교시설용지를 확보하는 것이 장기적인 자산가치와 신도 접근성 측면에서 상당한 의미를 갖는다.
따라서 본 사건에서 추구해야 할 목표는 세 가지다.
재산보전 → 정당한 토지·건축물·시설물 보상.
권리보전 → 개발제한구역상 이축 가능성 유지.
종교공동체 보전 → 새로운 지구 내 종교시설용지 확보.
세 가지 가운데 하나만 성공해서는 충분하지 않다.
H2. 9. 정책 제언 및 투자 전략
첫째, 현재 공부상 상태를 불필요하게 변경하지 않는 것이 좋다. 공익사업 발표 이후 무리한 증축, 임시시설 설치, 불필요한 용도변경은 보상에 도움이 되기보다 불법 또는 보상제외 문제를 만들 수 있다.
둘째, 현재 의견청취 과정에서 단순한 “보상을 충분히 해달라”는 내용보다 기존 종교시설의 존속과 이전대책을 구체적으로 제시하는 것이 바람직하다.
셋째, 지구계획 단계에서 종교시설용지를 확보할 수 있도록 지속적으로 의견을 제출해야 한다. 종교용지의 위치는 단순 면적보다 신도 접근성, 도로, 주차장, 향후 배후세대와의 관계가 중요하다.
넷째, A필지 종교집회장은 철거 전에 2026년 개정 기존근린생활시설 이축규정의 적용 가능성을 남양주시와 사전협의해야 한다. 개정 규정은 시행 당시 종료되지 않은 공익사업에 적용될 수 있도록 적용례를 두고 있다.
다섯째, 이축 후보지는 먼저 사지 않는 것이 안전하다. 개발제한구역에서는 위치와 입지조건이 맞지 않으면 토지를 취득하고도 건축허가를 받지 못할 수 있다.
여섯째, 보상계획 단계에서는 전체 부동산을 하나로 뭉뚱그리지 말고 A·B·C·D필지별로 평가논리를 만든다.
A필지 → 종교집회장 이용상황과 건물보상.
B필지 → 단독주택과 실제 거주관계.
C필지 → 전체 종교시설과의 일단 이용관계.
D필지 → 도로의 개설원인과 통행현황.
일곱째, 최종 의사결정은 세 가지 시나리오를 비교해야 한다.
현금보상 → 외부에서 종교부지와 사택을 새로 취득.
대토보상 → 공공주택사업으로 조성된 토지를 취득.
종교용지 공급 → 지구 내 종교시설을 다시 확보.
여기에 이축 가능성을 별도의 선택지로 더하여 세금, 토지취득비, 건축비, 이전기간, 종교공동체의 접근성까지 분석해야 한다.
H2. 10. 결론(Conclusion)
남양주시 와부읍 도곡리 일원의 종교단체 소유 종교시설 및 사택은 단순한 토지수용사건이 아니다.
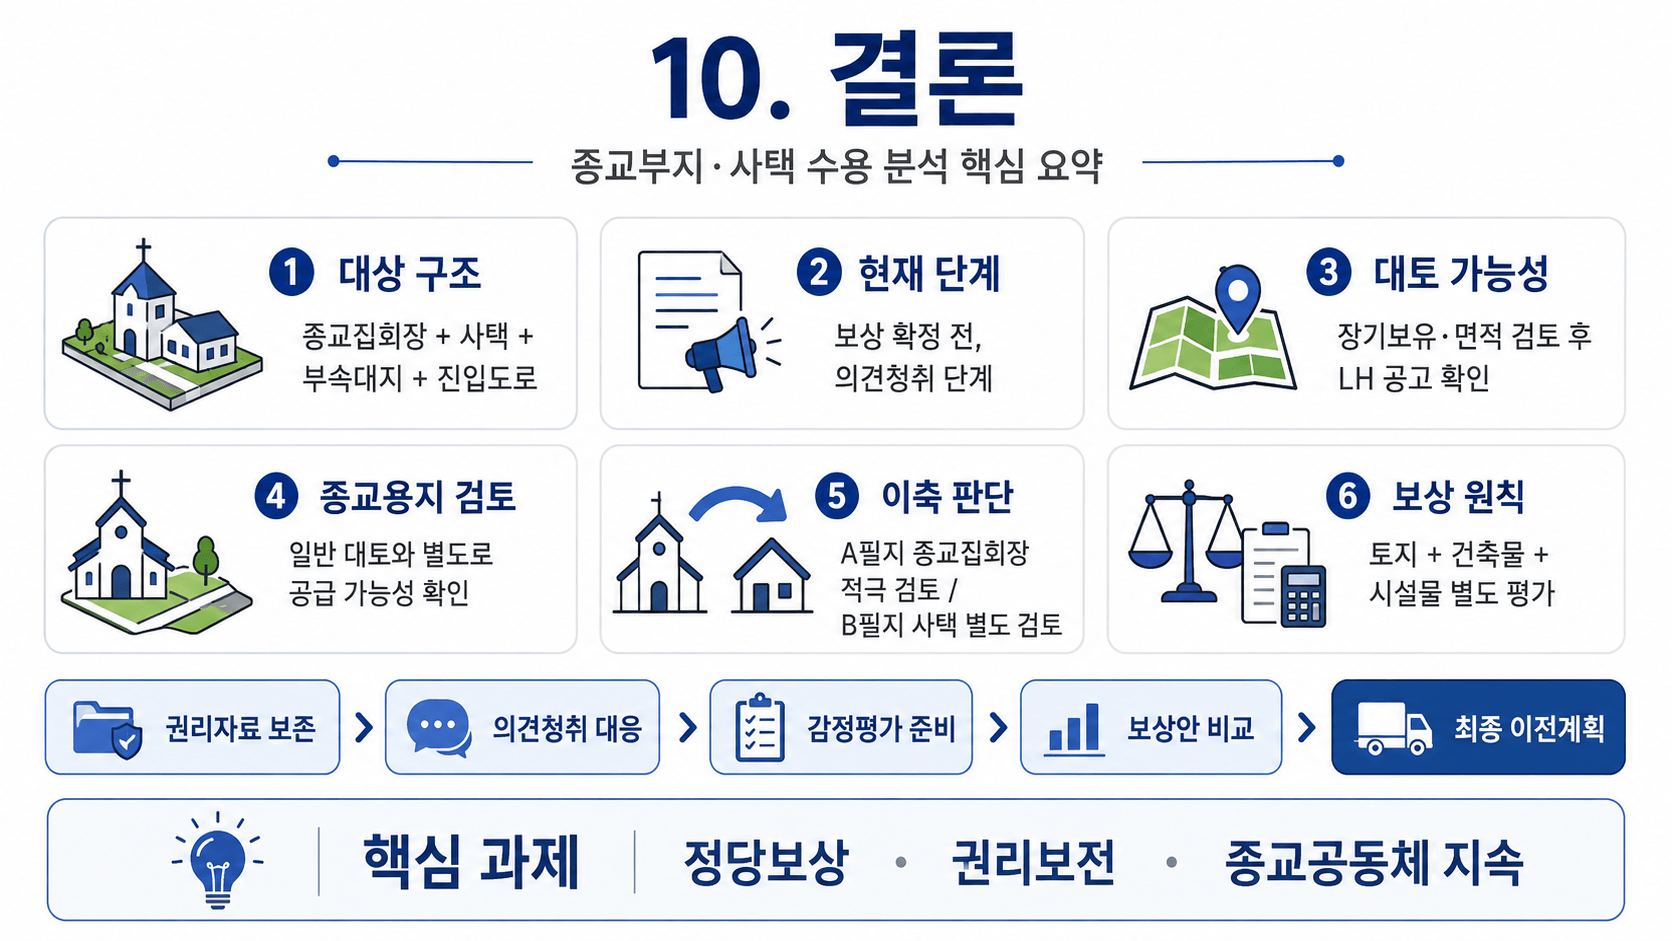
공식 공부를 분석하면 A필지에는 약 500㎡의 대지와 연면적 약 200㎡의 적법한 제2종근린생활시설 종교집회장이 있고, B필지에는 약 300㎡의 대지와 약 65㎡의 단독주택이 존재한다. 여기에 부속대지와 진입도로가 결합되어 전체 약 1,000㎡ 규모의 일단 시설을 구성하고 있다.
남양주시 공고 제2026-1770호에 따른 공공주택지구 지정 및 사업인정 의제 관련 주민 등의 의견청취 기간은 2026년 9월 2일 종료되었다. 그러나 이는 보상계획 공고나 보상금 확정 단계가 아니며, 향후 지구지정 여부와 지구계획, 토지·물건조사 및 보상계획 등 후속 절차를 확인해야 한다.
대토보상은 장기보유 및 면적 측면에서 검토할 가능성이 있으나 LH의 향후 대토보상 공고가 있어야 최종 자격을 판단할 수 있다. 현행법은 기본적으로 현금보상을 원칙으로 하면서 일정한 경우 토지로 보상할 수 있도록 하고 있다.
종교단체의 경우 일반 대토만 볼 것이 아니라 새 공공주택지구 안의 종교용지 공급 가능성을 반드시 함께 검토해야 한다. 현행 택지공급기준에는 일정한 종교시설 협의양도자에 대한 수의계약 공급과 기존면적 120% 범위의 공급가격 기준이 존재한다.
A필지 종교집회장은 본 사건에서 특히 중요한 권리분석 대상이다. 공식 공부상 제2종근린생활시설이고, 2026년 4월 14일 개발제한구역법 시행령 개정은 기존근린생활시설이 공익사업에 편입되는 경우의 신축·이축 적용범위를 확대한 적용례를 두고 있다.
반면 B필지 사택은 적법한 단독주택이라는 사실만으로 A필지와 동일한 이축권을 갖는다고 단정해서는 안 된다. 개발제한구역상 기존주택의 법적 요건을 별도로 확인해야 한다.
또한 토지의 공부상 개별공시지가 단순 합계가 10억 원대 미만이라고 하더라도 그것이 LH 보상금은 아니다. 실제 보상금은 토지보상법 제70조에 따른 감정평가를 거쳐 결정되며 종교집회장, 단독주택 및 각종 시설물은 별도로 보상한다.
따라서 이 사건의 실무 프로세스는 다음과 같이 정리하는 것이 가장 합리적이다.
현재 권리자료 보존 → 의견청취 대응 → 종교용지 반영 요구 → A필지 이축 사전검토 → B필지 주택권리 확인 → 지구지정 → LH 보상계획 → 물건조사 → 토지소유자 감정평가법인 추천 → 감정평가 → 현금·대토·종교용지 비교 → 협의보상 → 필요시 수용재결 → 최종 이전계획 확정.
핵심은 단순히 “얼마를 보상받을 것인가”가 아니다.
“현재의 재산가치를 어떻게 정당하게 보상받고, 종교시설이 가지고 있던 법적 권리를 어떻게 보전하며, 공익사업 이후에도 종교공동체가 지속적으로 활동할 수 있는 기반을 어떻게 확보할 것인가”가 본 사건의 본질적인 과제이다.
H2. 11. 참고문헌(References)
- 「제출된 남양주시 일반건축물대장 – 종교집회장」
- 본 사례의 A필지가 공부상 제2종근린생활시설(종교집회장)이라는 사실과 건축물의 구조·면적·사용승인 및 용도변경 이력을 확인하기 위한 핵심 1차 자료이다.
- 바로가기: 개인정보 및 재산정보가 포함된 개별 제출자료이므로 공개 링크를 제공하지 않는다.
- 「제출된 남양주시 일반건축물대장 – 단독주택」
- B필지가 공부상 단독주택이라는 사실과 건축물의 구조·면적 및 사용승인 관계를 확인하기 위한 핵심 1차 자료이다.
- 바로가기: 개인정보 및 재산정보가 포함된 개별 제출자료이므로 공개 링크를 제공하지 않는다.
- 「제출된 남양주시 토지대장」
- A·B·C·D필지의 지목, 면적, 토지이동, 소유관계 및 개별공시지가 등을 확인하기 위한 공식 공부이다. 개인정보 보호를 위하여 본문에서는 정확한 지번과 소유자 명칭을 공개하지 않았다.
- 바로가기: 개인정보 및 재산정보가 포함된 개별 제출자료이므로 공개 링크를 제공하지 않는다.
- 「남양주시 공고 제2026-1770호 — 남양주도심 공공주택지구 지정 및 사업인정 의제 사업을 위한 주민 등의 의견청취 공고」
- 남양주시 와부읍 도곡리 일원에 한국토지주택공사가 국토교통부에 제안한 「남양주도심 공공주택지구」에 대하여 「공공주택 특별법」 제10조 및 같은 법 시행령 제13조에 따른 지구지정과 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률」 제21조제2항 및 같은 법 시행령 제11조에 따른 사업인정 의제에 관하여 주민·토지소유자·이해관계인의 의견을 청취한 공식 행정자료이다. 공고기간은 2026년 8월 13일부터 2026년 9월 2일까지이다.
- 바로가기: 남양주시 공식 공고
- 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 제63조 — 현금보상 등」
- 손실보상은 원칙적으로 현금으로 지급하도록 하면서, 토지소유자가 원하고 사업시행자가 토지이용계획과 사업계획 등을 고려하여 토지보상이 가능하다고 판단하는 경우 일정한 요건과 절차에 따라 해당 공익사업으로 조성한 토지로 보상할 수 있도록 규정한다. 본 사례에서 대토보상의 기본 법적 근거가 된다.
- 바로가기: 국가법령정보센터 현행 제63조
- 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 시행령 제24조의3 — 토지로 보상받을 수 있는 자」
- 관계 법령에 따른 고시 등이 있은 날의 1년 전부터 계약체결일 또는 수용재결일까지 계속하여 토지를 소유한 자를 토지보상 대상자로 정하고 있다. 본 사례의 대토보상 계속소유기간 판단에 직접 관련되는 규정이다.
- 바로가기: 국가법령정보센터 현행 시행령 제24조의3
- 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 제68조 — 보상액의 산정」
- 사업시행자의 감정평가법인등 선정과 시·도지사 및 토지소유자의 감정평가법인등 추천제도를 규정한다. 본 사례에서 토지소유자 측 감정평가법인 추천절차를 검토하는 직접적인 법적 근거이다.
- 바로가기: 국가법령정보센터 현행 제68조
- 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 제70조 — 취득하는 토지의 보상」
- 공시지가를 기준으로 하되 지가변동률, 생산자물가상승률, 토지의 위치·형상·환경·이용상황 등을 고려하여 적정가격으로 보상하도록 규정한다. 또한 가격시점의 현실적인 이용상황과 객관적인 이용상황을 고려하도록 하므로 단순한 ‘개별공시지가 × 일정 배수’ 방식으로 보상액을 산정할 수 없다는 법적 근거가 된다.
- 바로가기: 국가법령정보센터 현행 제70조
- 「공익사업을 위한 토지 등의 취득 및 보상에 관한 법률 제75조 — 건축물등 물건에 대한 보상」
- 건축물·입목·공작물 및 그 밖에 토지에 정착한 물건에 대한 보상원칙을 규정한다. 원칙적으로 이전비로 보상하되 이전이 어렵거나 이전 후 종래 목적대로 사용할 수 없는 경우 등에는 해당 물건의 가격으로 보상하도록 한다. 본 사례의 종교집회장·단독주택·공작물 등의 보상근거가 된다.
- 바로가기: 국가법령정보센터 현행 제75조
- 「건축법 시행령 제80조 — 건축물이 있는 대지의 분할제한」
- 2026년 7월 28일 시행 현행 규정은 대지분할 제한면적을 주거지역 60㎡, 상업지역 150㎡, 공업지역 150㎡, 녹지지역 200㎡로 정하고 있다. 토지보상법상 대토보상 면적요건을 검토할 때 연결하여 확인해야 하는 규정이다.
- 바로가기: 국가법령정보센터 현행 제80조
- 「개발제한구역의 지정 및 관리에 관한 특별조치법 시행령 — 2026년 4월 14일 시행, 대통령령 제36257호」
- 2026년 개정을 통하여 개발제한구역 내 근린생활시설이 공익사업에 편입되는 경우 이축할 수 있는 요건을 확대하였다. 특히 부칙 제2조는 기존근린생활시설 소유자의 근린생활시설 신축을 위한 행위허가에 관한 적용례를 두어, 시행 당시 종료되지 않은 공익사업의 추진으로 행위허가를 신청하는 경우부터 개정규정을 적용하도록 하고 있다. 본 사례 A필지의 제2종근린생활시설(종교집회장) 이축 가능성을 검토하는 핵심 법령이다.
- 바로가기: 국가법령정보센터 현행 시행령 본문
- 바로가기: 국가법령정보센터 대통령령 제36257호 개정문·부칙
- 「종교시설용지 공급 관련 공공택지 공급기준 및 사업별 공급계획」
- 종교시설용지는 일반적인 대토보상과 법적 성격을 구별하여 검토해야 한다. 국토교통부 공식 고시·공고 자료에서도 종교시설용지에 대하여 ‘협의양도자(종교법인 소유토지)’, ‘수의계약’, ‘기존면적의 120%: 조성원가, 추가면적: 감정가격’ 방식이 적용된 실제 공급계획이 확인된다. 다만 이 자료는 과거 특정 사업의 공식 공급계획 사례이므로, 이를 남양주도심 공공주택지구에 그대로 적용되는 현행 확정 공급조건으로 단정해서는 안 된다. 남양주도심지구의 실제 종교시설용지 공급대상·면적·가격·방법은 향후 확정되는 지구계획과 LH의 해당 사업 공급공고 및 적용 기준을 다시 확인해야 한다.
- 바로가기: 국토교통부 공식 종교시설용지 공급계획 사례
[실무 유의사항]
- 본 참고문헌의 법령은 2026년 9월 9일 현재 국가법령정보센터에서 확인되는 현행 규정을 기준으로 하였다.
- 특히 토지보상법은 2026년 9월 8일 시행 현행본을 기준으로 제63조·제68조·제70조·제75조를 재확인하였다.
- 남양주시 공고 제2026-1770호의 의견청취 기간은 2026년 9월 2일 종료되었으므로, 현재도 ‘의견청취 진행 중’이라고 표현해서는 안 된다.
- 대토보상, 종교시설용지 공급, 이주대책 및 개발제한구역 이축은 서로 법적 근거와 요건이 다른 제도이므로 각각 구분하여 검토해야 한다.
- 특히 종교시설용지의 ‘기존면적 120%’를 남양주도심지구에서 이미 확정된 권리 또는 공급면적으로 표현해서는 안 된다. 향후 남양주도심 공공주택지구의 지구계획과 LH 공급공고를 기준으로 최종 확인해야 한다.
- 법령 개정, 지구경계 변경, 지구계획 및 보상계획 공고에 따라 적용관계가 달라질 수 있으므로 실제 보상·대토·이축·종교시설용지 신청 전에는 최신 법령과 해당 사업의 공식 공고를 다시 확인해야 한다.
H2. 12. 관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro /
010-3344-3208
공인중개사 30년 실무 경험을 바탕으로
토지 • 공장 • 창고 • 상가 • 아파트 투자까지
실제 수익 중심으로 정확하게 상담해드립니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.
※ 법률·보상 검토 유의사항
본 글은 2026년 9월 9일 현재 확인된 공식 건축물대장과 토지대장, 남양주시 공고 및 현행 법령을 바탕으로 작성한 연구·실무 분석자료이다. 남양주시 공고 제2026-1770호에 따른 주민 등의 의견청취 기간은 2026년 9월 2일 종료되었으나, 이는 공공주택지구 지정이나 보상절차가 확정 또는 개시되었다는 의미는 아니다.
개인정보 및 종교단체의 재산정보 보호를 위해 정확한 지번, 소유자 명칭, 세부 면적 및 일부 등기정보는 공개하지 않았다.
향후 실제 보상, 대토보상, 종교시설용지 공급, 이축, 이주대책 및 수용·재결 절차는 최종 공공주택지구 지정 및 경계, 지구계획, LH의 토지·물건조사와 보상계획, 관계 법령 및 관계 행정청의 개별 허가·심사 결과에 따라 달라질 수 있다.
따라서 본 글의 내용만으로 개별 권리의 인정 여부나 보상금액을 확정할 수 없으며, 실제 보상·대토·종교시설용지 공급·이축 등의 구체적인 신청, 협의 또는 계약을 진행하기 전에는 최신 공식 공고와 관계 법령을 다시 확인하고 해당 원본자료를 기준으로 필요한 법률·세무·감정평가 및 행정절차에 관한 개별 검토가 필요하다.