H1. AI와 친구하기 제26강 AI를 활용한 부동산 포트폴리오·자산관리 (공인중개사 30년 실무 경험)
한 개의 좋은 부동산을 넘어 전체 자산의 수익·위험·현금흐름을 AI로 관리하는 방법
본 글은 국내외 인공지능(AI), 부동산 투자, 포트폴리오 관리, 자산배분, 위험관리 및 생성형 AI 관련 연구와 공공기관 자료를 바탕으로 작성한 논문형 연구 블로그입니다.
공인중개사 30년 실무 경험과 컴퓨터공학·부동산학·경영학(MBA)·신학·경영학 박사과정 및 Golf Teaching Pro의 실무 관점을 접목하여 개인 투자자와 기업 CEO가 여러 부동산과 금융자산을 하나의 자산관리 체계로 분석할 수 있도록 구성하였습니다.
H2. 0. 초록(Abstract)
제25강에서는 AI를 활용하여 여러 부동산 투자대안을 가격, 수익, 비용, 금융, 세금, 위험, 미래가치와 환금성의 관점에서 비교하고 최종 투자 의사결정으로 연결하는 방법을 살펴보았습니다.
제26강에서는 한 개의 부동산을 선택하는 단계에서 한 걸음 더 나아가 여러 부동산과 금융자산을 함께 관리하는 부동산 포트폴리오(Real Estate Portfolio /ˈriːəl ɪˌsteɪt pɔːrtˈfoʊlioʊ/)와 자산관리(Asset Management /ˈæset ˈmænɪdʒmənt/)를 다룹니다.
투자자가 보유한 자산이 증가하면 질문도 달라집니다.
“어떤 부동산을 살 것인가?”
에서
“전체 자산을 어떻게 구성하고 관리할 것인가?”
로 발전합니다.
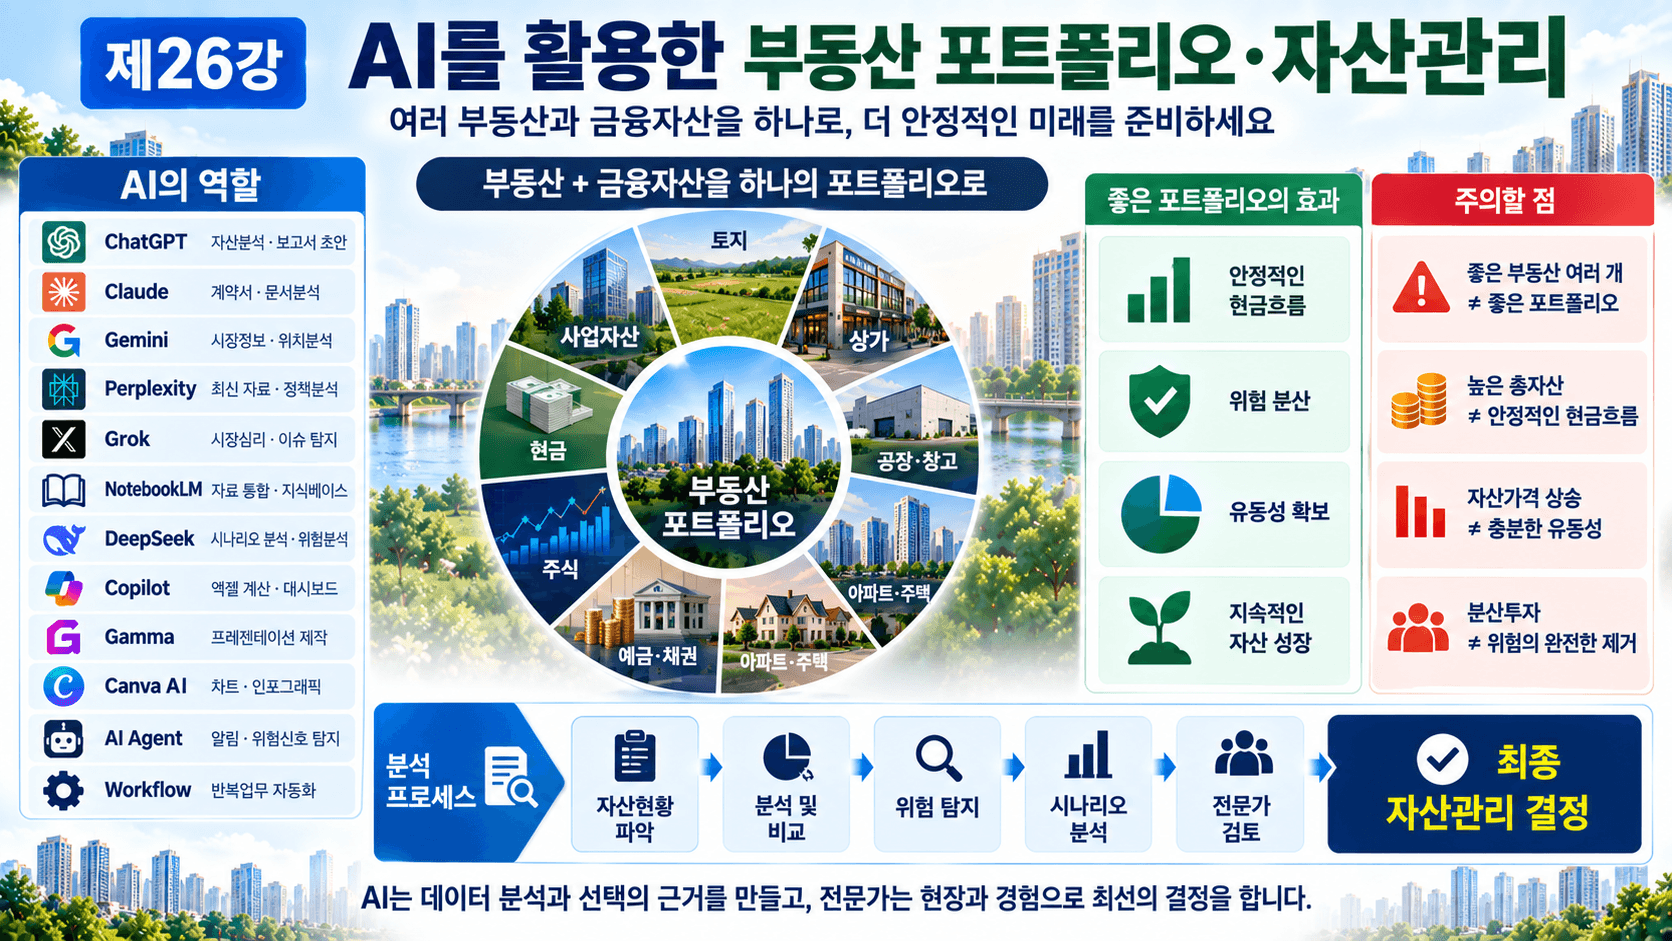
토지 → 상가 → 공장·창고 → 아파트·주택 → 예금 → 채권 → 주식 → 현금 → 사업자산
을 각각 따로 보는 것이 아니라 하나의 포트폴리오로 연결하여 분석해야 합니다.
특히,
좋은 부동산 여러 개 보유 ≠ 좋은 포트폴리오
높은 총자산 ≠ 안정적인 현금흐름
자산가격 상승 ≠ 충분한 유동성
분산투자 ≠ 위험의 완전한 제거
라는 구별이 중요합니다.
예를 들어 총자산이 50억 원이라고 하더라도 대부분이 토지에 집중되어 있고 대출이 많으며 정기적인 임대수입이 부족하다면 자산가치는 높아도 현금흐름 위험이 발생할 수 있습니다.
반대로 일정 부분을 임대수익형 부동산, 현금성 자산과 안정적인 금융자산으로 구성하면 시장변동에 대응할 여력이 커질 수 있습니다.
따라서 포트폴리오 분석은,
자산현황 → 부동산 종류 → 지역 → 투자목적 → 수익 → 부채 → 현금흐름 → 유동성 → 위험 → 자산집중도 → 미래자금수요 → 매입·보유·매각 → 리밸런싱
의 구조로 접근해야 합니다.
제26강에서는 여러 AI를 다음과 같이 구체적으로 활용합니다.
ChatGPT → 투자자가 보유한 부동산·금융자산·부채·임대수입·월 지출·투자목적·보유기간·향후 자금수요를 질문형 체크리스트로 구조화 → 자산현황표 작성 → 자산별 수익·위험·유동성 비교 → 자산집중도와 취약요인 발견 → 포트폴리오 개선대안과 전문가 검토사항을 포함한 자산관리보고서 초안 작성
Claude → 매매계약서·임대차계약서·대출약정서·감정평가서·세무자료·자산관리보고서 등 장문의 문서를 교차분석 → 자산별 계약조건·대출조건·임대기간·비용부담·위험요인 추출 → 문서 간 불일치와 누락자료 발견 → 재검토 항목 정리
Gemini → Google 환경에서 지역·교통·산업·시장 관련 자료를 조사하고 Drive·Docs·Sheets 등에 저장된 보유자산 자료와 연결 → 자산별 시장정보와 위치정보 구조화 → Google Workspace 기반 자산관리 지원
Perplexity → 금리·부동산정책·지역개발·인구·산업·주택공급·상업용 부동산시장 등 최신 외부정보를 출처 중심으로 탐색 → 발표기관·발표일·원자료를 확인 → 포트폴리오에 영향을 줄 시장변화 검증 지원
Grok → 최근 시장심리·지역이슈·기업이전·상권변화·투자자 관심 등 빠르게 변화하는 신호를 탐색 → 기존 통계에 아직 충분히 반영되지 않은 위험·기회 후보 발견 → 공식자료로 추가 검증할 사항 선별
NotebookLM → 등기·계약·임대차·세금·대출·감정평가·시장보고서·공공기관 자료 등 사용자가 선정한 자료를 자산별 프로젝트로 관리 → 자산 간 비교 → 판단근거 추적 → 장기적인 근거 중심 자산관리 지식베이스 구축
DeepSeek → 전체 포트폴리오를 자산가격·임대수입·대출·금리·세금·공실·보유기간·매각가격 등의 변수로 분해 → 변수 간 영향을 단계적으로 분석 → 부동산가격 하락·금리상승·공실증가 등의 복합 시나리오에서 전체 자산의 위험을 분석
Copilot → Excel에서 자산별 취득가격·현재가치·대출잔액·임대수입·비용·NOI·현금흐름·수익률·부채비율 등을 계산 → 전체 자산구성비와 현금흐름표 작성 → 표·차트·대시보드 생성 → Word 자산관리보고서와 PowerPoint CEO 보고자료로 연결
Gamma → 검증된 분석결과를 ‘전체 자산 → 부동산 구성 → 수익 → 부채 → 현금흐름 → 위험 → 유동성 → 미래계획 → 리밸런싱’ 구조로 재구성 → 투자자·CEO·가족에게 설명할 프레젠테이션 제작
Canva AI → 자산구성비·지역별 분포·부동산 유형·부채비율·현금흐름·위험도 등을 차트·비교카드·인포그래픽으로 시각화 → 복잡한 자산구조를 쉽게 이해하도록 지원
AI Agent → 임대료 입금·계약만료·대출만기·금리변화·신규 매물·시장자료 등 새로운 정보가 발생하면 관련 자산을 분류 → 위험신호 탐지 → 추가 검토항목 생성 → 전문가에게 검토자료 제공
Workflow Automation → 자산정보 입력 → 임대수입 갱신 → 비용 반영 → 대출잔액 업데이트 → 시장가격 확인 → 현금흐름 재계산 → 위험지표 갱신 → 전문가 검토 → 자산관리보고서 업데이트라는 반복업무를 자동 또는 반자동으로 연결
AI의 핵심 역할은 “무엇을 무조건 팔고 무엇을 사라”고 결정하는 것이 아닙니다.
AI 분석 → 자료 구조화 → 비교 → 위험 탐지 → 시나리오 분석 → 의사결정 지원
이며,
전문가 → 법률·세금·금융·시장·현장·투자자 상황 검증 → 최종 판단
의 구조가 중요합니다.
핵심 용어 정리
| 한글(한자) | 약어·영어 원음 /IPA/ |
뜻·부동산 실무 의미 |
|---|---|---|
| 포트폴리오 (資産構成) |
Portfolio /pɔːrtˈfoʊlioʊ/ |
여러 투자자산으로 구성된 전체 자산집합 |
| 자산관리 (資産管理) |
AM · Asset Management /ˈæset ˈmænɪdʒmənt/ |
자산의 수익·위험·가치를 지속적으로 관리 |
| 자산배분 (資産配分) |
AA · Asset Allocation /ˈæset ˌæləˈkeɪʃən/ |
자산을 여러 투자대상에 나누어 배분 |
| 분산투자 (分散投資) |
Diversification /daɪˌvɜːrsɪfɪˈkeɪʃən/ |
자산·지역·유형을 분산해 집중위험을 완화 |
| 유동성 (流動性) |
Liquidity /lɪˈkwɪdəti/ |
필요한 시점에 자산을 현금화할 수 있는 정도 |
| 위험관리 (危險管理) |
RM · Risk Management /rɪsk ˈmænɪdʒmənt/ |
투자 손실 가능성을 파악·평가·관리 |
| 현금흐름 (現金흐름) |
CF · Cash Flow /ˈkæʃ floʊ/ |
부동산에서 실제 발생하는 자금의 유입과 유출 |
| 자산집중도 (資産集中度) |
Asset Concentration /ˈæset ˌkɑːnsənˈtreɪʃən/ |
특정 자산·지역·유형에 자산이 집중된 정도 |
| 리밸런싱 (資産再調整) |
Rebalancing /ˌriːˈbælənsɪŋ/ |
목표 자산구성에 맞게 보유자산을 재조정 |
| 부채비율 (負債比率) |
Debt Ratio /det ˈreɪʃioʊ/ |
전체 자산에서 부채가 차지하는 부담 정도 |
| 스트레스 테스트 (危機狀況分析) |
Stress Test /stres test/ |
불리한 시장상황을 가정해 재무안정성을 점검 |
| 투자수익률 (投資收益率) |
ROI · Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자금 대비 발생한 수익의 비율 |
| 순영업소득 (純營業所得) |
NOI · Net Operating Income /net ˈɑːpəreɪtɪŋ ˈɪnkʌm/ |
임대수입에서 운영비를 차감한 부동산 영업소득 |
| 자본환원율 (資本還元率) |
Cap Rate · Capitalization Rate /ˌkæpɪtələˈzeɪʃən reɪt/ |
NOI와 부동산 가치의 관계를 나타내는 수익성 지표 |
| 레버리지 (財務槓杆) |
Leverage /ˈlevərɪdʒ/ |
차입금을 활용하여 투자규모와 자기자본수익 구조를 조정 |
제26강의 핵심은 다음과 같습니다.
“AI는 여러 부동산과 금융자산의 수익·부채·현금흐름·유동성·위험을 하나의 포트폴리오로 구조화하고 변화 시나리오를 비교하며, 전문가는 시장·세금·금융·현장과 공인중개사 30년 실무 경험을 연결하여 전체 자산이 장기적으로 안정적인지를 판단한다.”
H2. 1. 서론(Introduction)
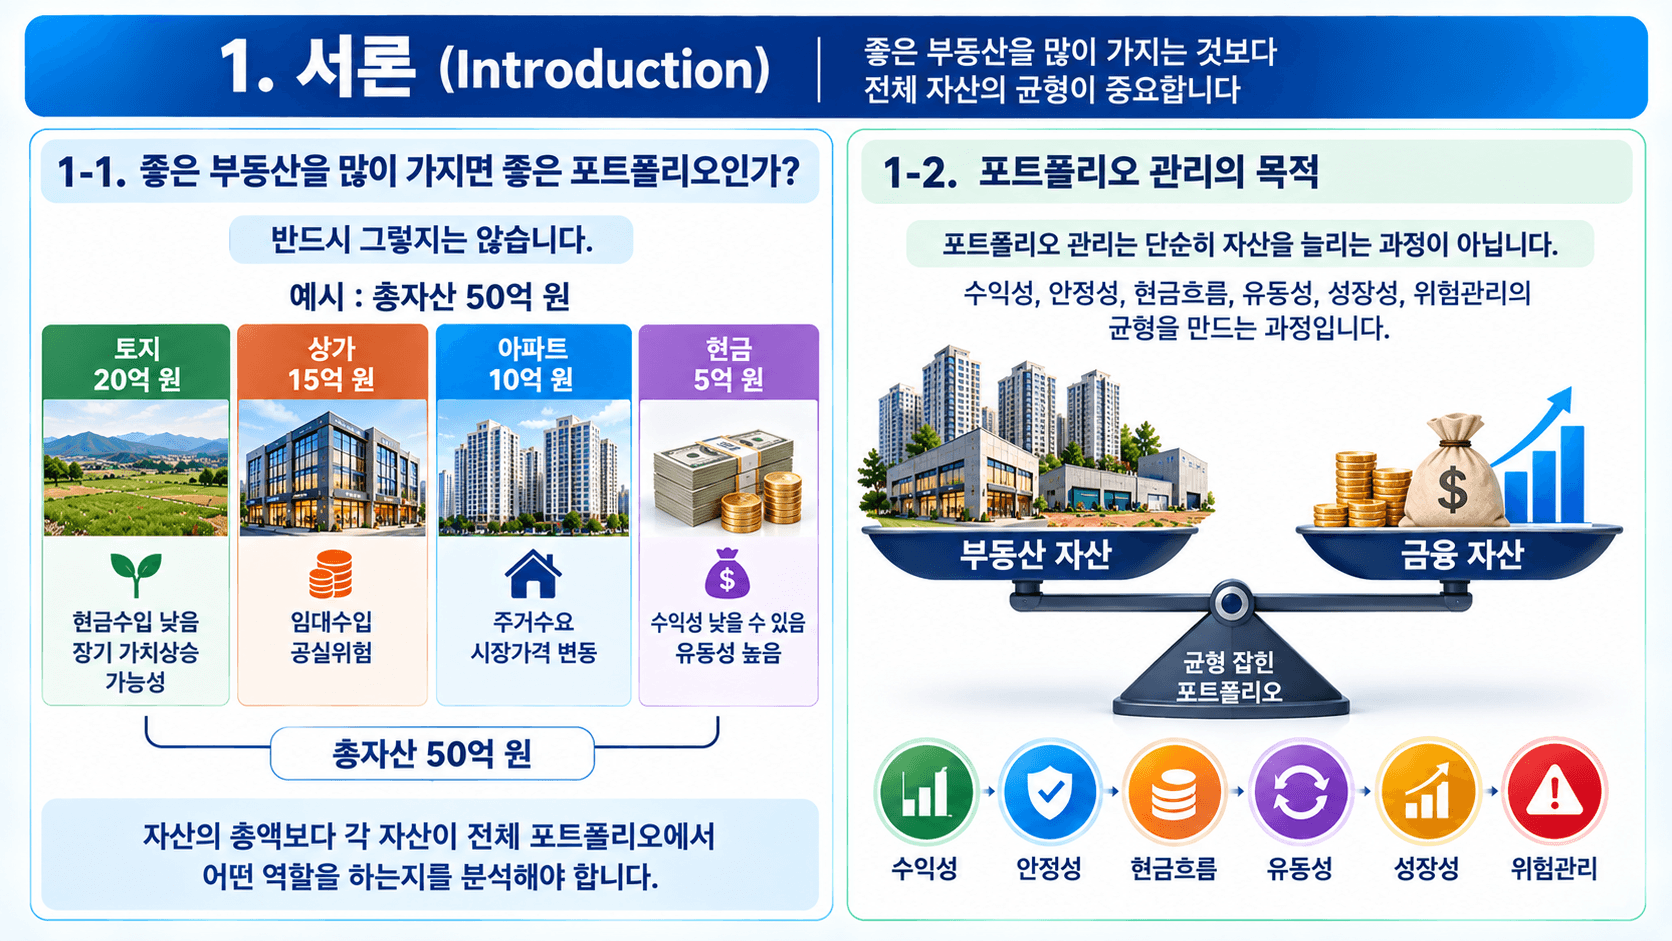
1-1. 좋은 부동산을 많이 가지면 좋은 포트폴리오인가?
반드시 그렇지는 않습니다.
예를 들어 투자자가 토지 20억 원, 상가 15억 원, 아파트 10억 원, 현금 5억 원을 보유하고 있다고 가정하겠습니다.
총자산은 50억 원이지만 자산의 종류와 현금흐름은 서로 다릅니다.
토지 → 현금수입 낮음 / 장기 가치상승 가능성
상가 → 임대수입 / 공실위험
아파트 → 주거수요 / 시장가격 변동
현금 → 수익성 낮을 수 있음 / 유동성 높음
따라서 자산의 총액보다 각 자산이 전체 포트폴리오에서 어떤 역할을 하는지를 분석해야 합니다.
1-2. 포트폴리오 관리의 목적
포트폴리오 관리는 단순히 자산을 늘리는 과정이 아닙니다.
수익성 → 안정성 → 현금흐름 → 유동성 → 성장성 → 위험관리
사이의 균형을 만드는 과정입니다.
H2. 2. 이론적 배경(Literature Review)
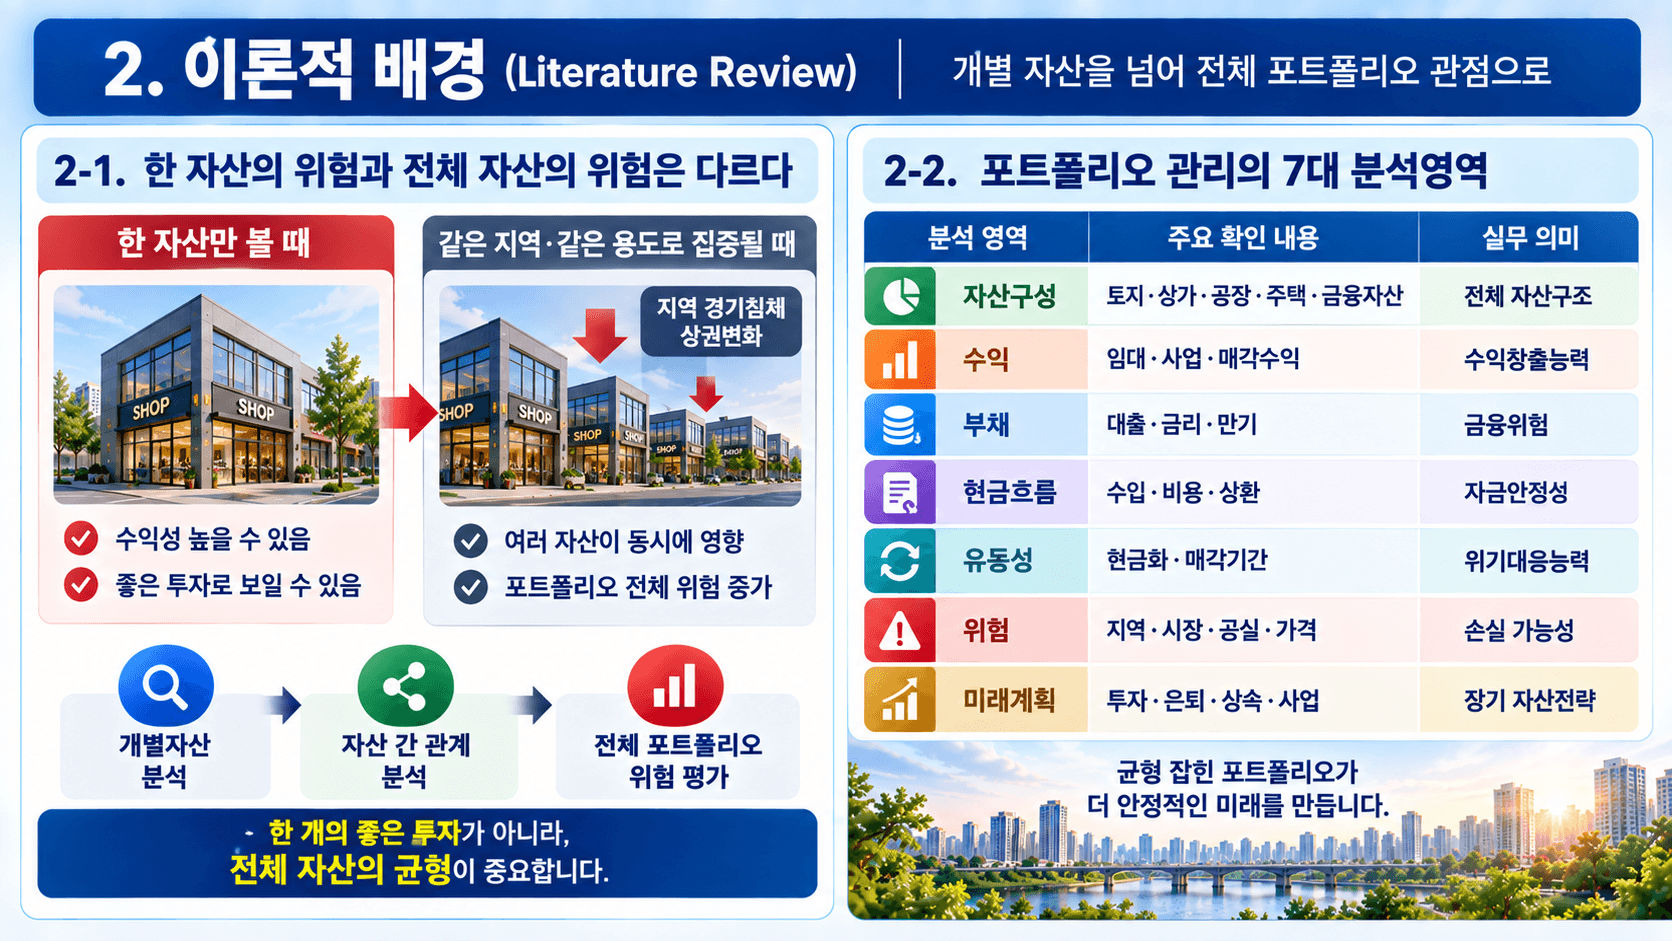
2-1. 한 자산의 위험과 전체 자산의 위험은 다르다
한 개의 부동산만 보면 좋은 투자일 수 있지만 전체 자산이 같은 지역·같은 용도·같은 위험에 집중되어 있다면 포트폴리오 전체의 위험은 커질 수 있습니다.
예를 들어 모든 자산이 동일한 지역의 상가라면 지역 경기침체나 상권변화가 발생했을 때 여러 자산이 동시에 영향을 받을 수 있습니다.
따라서,
개별자산 분석 → 자산 간 관계 → 전체 포트폴리오 위험
으로 분석범위를 확대해야 합니다.
2-2. 포트폴리오 관리의 7대 분석영역
| 분석 영역 | 확인 내용 | 실무 의미 |
|---|---|---|
| 자산구성 | 토지·상가·공장·주택·금융자산 | 전체 자산구조 |
| 수익 | 임대·사업·매각수익 | 수익창출능력 |
| 부채 | 대출·금리·만기 | 금융위험 |
| 현금흐름 | 수입·비용·상환 | 자금안정성 |
| 유동성 | 현금화·매각기간 | 위기대응능력 |
| 위험 | 지역·시장·공실·가격 | 손실 가능성 |
| 미래계획 | 투자·은퇴·상속·사업 | 장기 자산전략 |
H2. 3. 관계 법령 및 제도 분석
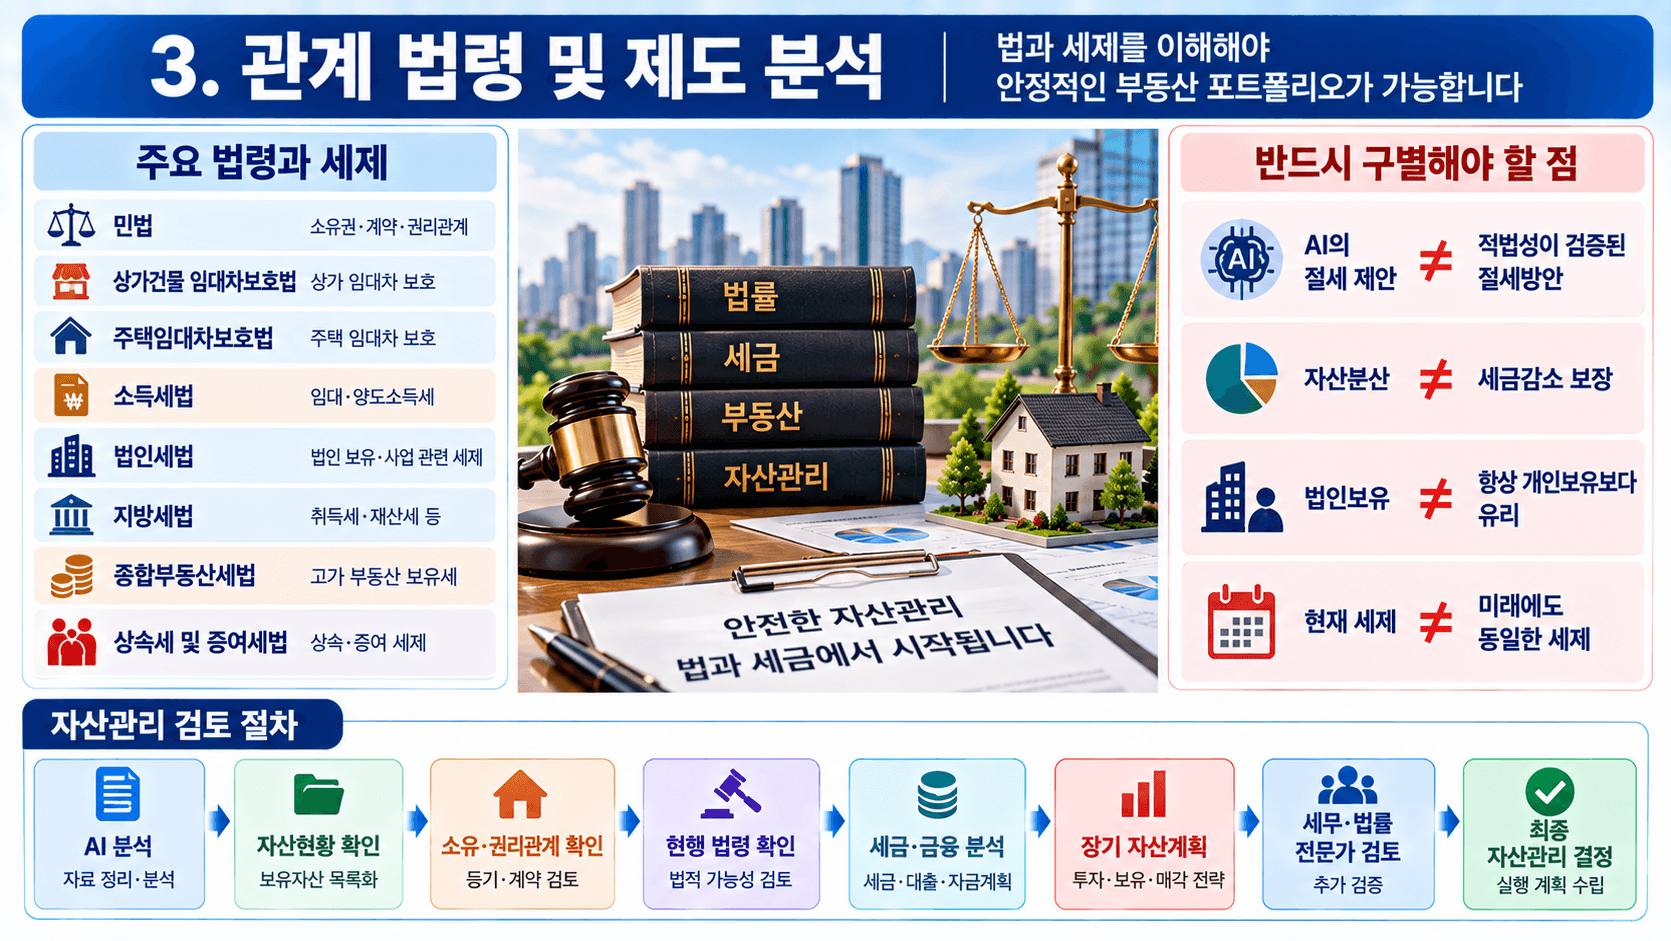
부동산 포트폴리오 관리에는 자산의 종류와 보유형태에 따라 다양한 법률과 세제가 연결됩니다.
「민법」, 「상가건물 임대차보호법」, 「주택임대차보호법」, 「소득세법」, 「법인세법」, 「지방세법」, 「종합부동산세법」, 「상속세 및 증여세법」 등 개별 사실관계에 맞는 법령 검토가 필요할 수 있습니다.
특히,
AI의 절세 제안 ≠ 적법성이 검증된 절세방안
자산분산 ≠ 세금감소 보장
법인보유 ≠ 항상 개인보유보다 유리
현재 세제 ≠ 미래에도 동일한 세제
라는 점을 구별해야 합니다.
AI 분석 → 자산현황 확인 → 소유·권리관계 확인 → 현행 법령 확인 → 세금·금융 분석 → 장기 자산계획 → 세무·법률 전문가 검토 → 최종 자산관리 결정
의 순서가 필요합니다.
H2. 4. 핵심 이론 분석
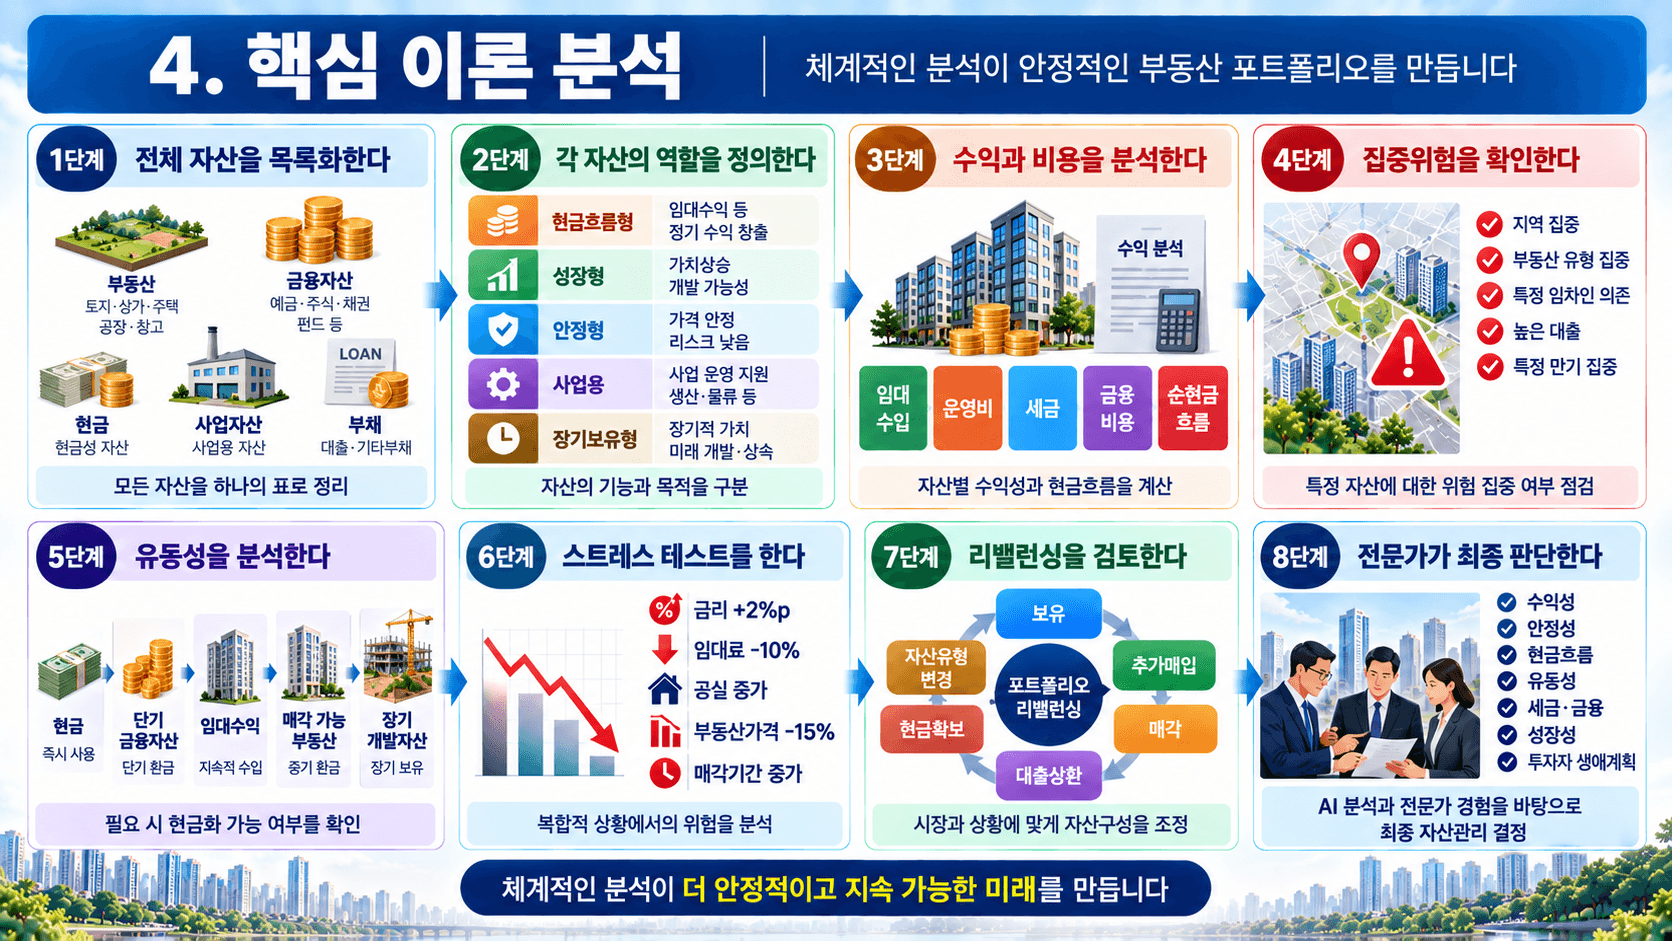
4-1. 1단계 — 전체 자산을 목록화한다
부동산 → 금융자산 → 현금 → 사업자산 → 부채
를 하나의 표로 정리합니다.
4-2. 2단계 — 각 자산의 역할을 정의한다
현금흐름형 → 성장형 → 안정형 → 사업용 → 장기보유형
으로 자산의 기능을 구분합니다.
4-3. 3단계 — 수익과 비용을 분석한다
자산별로,
임대수입 → 운영비 → 세금 → 금융비용 → 순현금흐름
을 계산합니다.
4-4. 4단계 — 집중위험을 확인한다
지역집중 → 부동산 유형 집중 → 특정 임차인 의존 → 높은 대출 → 특정 만기 집중
등을 확인합니다.
4-5. 5단계 — 유동성을 분석한다
자산이 많아도 필요한 시점에 현금을 만들 수 없다면 문제가 발생할 수 있습니다.
현금 → 단기 금융자산 → 임대수익 → 매각 가능한 부동산 → 장기 개발자산
의 구조를 확인합니다.
4-6. 6단계 — 스트레스 테스트를 한다
금리 +2%p → 임대료 -10% → 공실 증가 → 부동산가격 -15% → 매각기간 증가
와 같은 복합적인 상황을 가정합니다.
4-7. 7단계 — 리밸런싱을 검토한다
보유 → 추가매입 → 매각 → 대출상환 → 현금확보 → 자산유형 변경
등을 비교합니다.
4-8. 8단계 — 전문가가 최종 판단한다
수익성 + 안정성 + 현금흐름 + 유동성 + 세금 + 금융 + 성장성 + 투자자 생애계획
을 종합합니다.
AI 분석 + 공식자료 + 계약·권리관계 + 세금·금융 + 시장분석 + 현장조사 + 공인중개사 30년 실무 경험 → 전문가 판단
으로 완성합니다.
H2. 5. 실무 사례 연구(Case Study)

사례 1. 부동산은 많지만 현금이 부족한 투자자
부동산 투자에서는 보유하고 있는 자산의 평가가치가 크다고 해서 반드시 재무적으로 안정적인 것은 아닙니다. 예를 들어 토지와 건물 등 상당한 규모의 부동산을 보유하고 있어 총자산가치는 높지만, 실제로 매월 발생하는 임대수입이 적고 현금성 자산도 충분하지 않은 투자자가 있을 수 있습니다. 이러한 경우 외형적으로는 자산가처럼 보이지만 대출이자, 생활비, 사업자금, 세금 또는 예상하지 못한 긴급자금이 필요해지면 유동성 문제가 발생할 수 있습니다.
따라서 AI를 활용한 자산관리에서는 단순히 보유 부동산의 현재 시장가치만 합산해서는 안 됩니다. 각각의 부동산에서 실제로 얼마의 현금이 들어오고 있으며, 대출 원리금과 금융비용은 얼마나 발생하고 있는지, 세금과 유지관리비를 제외한 후 실제 사용할 수 있는 현금이 얼마인지까지 함께 분석해야 합니다.
분석의 기본 흐름은 다음과 같습니다.
자산가치 → 부채 → 월 현금유입 → 임대수입 → 운영비 → 금융비용 → 세금 → 생활·사업자금 → 순현금흐름 → 유동성
예를 들어 장기적인 가치상승을 기대할 수 있는 토지를 많이 보유하고 있더라도 현재 임대수입이 거의 없다면 해당 토지는 자산가치 측면에서는 중요한 자산이지만 단기적인 현금흐름을 만들어 주는 자산은 아닙니다. 반대로 시장가치는 상대적으로 작더라도 매월 안정적인 임대료가 발생하는 상가는 전체 포트폴리오의 유동성을 유지하는 중요한 역할을 할 수 있습니다.
AI는 이러한 자산별 시장가치, 부채, 임대수입, 금융비용, 세금, 유지관리비 등을 표준화하여 비교하고 월별·연도별 현금흐름을 시각화하는 데 활용할 수 있습니다. 또한 금리상승이나 임대수입 감소와 같은 상황을 가정하여 어느 시점부터 현금흐름이 부족해지는지도 분석할 수 있습니다.
시사점: 자산의 크기와 현금흐름의 안정성은 별개의 문제입니다. 부동산 자산관리에서는 “얼마의 부동산을 가지고 있는가?”뿐만 아니라 “그 부동산이 지속적으로 얼마의 현금을 만들어 내고 있는가?”를 함께 살펴보아야 합니다.
사례 2. 특정 지역 상가에 집중된 투자자
여러 개의 부동산을 가지고 있다고 해서 반드시 분산투자가 이루어진 것은 아닙니다. 예를 들어 투자자가 상가 5개를 보유하고 있지만 모든 상가가 동일한 지역이나 같은 상권에 집중되어 있다면 자산의 개수는 여러 개이지만 실제 위험구조는 하나의 지역에 집중되어 있을 가능성이 높습니다.
해당 지역의 유동인구가 감소하거나 대형 상권이 다른 지역으로 이동하고, 핵심 기업이나 공공기관이 이전하거나 교통환경이 변화하면 같은 상권에 있는 여러 상가가 동시에 영향을 받을 수 있습니다.
그 과정은 다음과 같이 연결될 수 있습니다.
지역경기 악화 → 상권침체 → 고객감소 → 임차인 매출감소 → 공실증가 → 임대료 하락 → 임대수입 감소 → 투자수익률 하락 → 자산가격 하락
특히 대출을 이용하여 여러 상가를 매입하였다면 임대수입 감소와 금융비용 증가가 동시에 발생할 수 있습니다. 이 경우 단순한 공실 문제가 아니라 전체 포트폴리오의 현금흐름 문제로 확대될 수 있습니다.
AI를 활용하면 각각의 상가를 개별 부동산으로만 분석하지 않고 지역·상권·업종·임차인·임대료·공실률·대출비율·수익률 등을 하나의 데이터 구조로 통합하여 자산집중도를 확인할 수 있습니다.
예를 들어,
지역 집중도 → 부동산 유형 집중도 → 임차업종 집중도 → 대출 집중도 → 현금흐름 집중도
를 각각 분석하면 투자자가 인식하지 못했던 포트폴리오의 집중위험을 발견하는 데 도움이 됩니다.
따라서 분산투자는 단순히 부동산의 숫자를 늘리는 개념이 아니라 서로 다른 위험요인을 가진 자산으로 포트폴리오를 구성하는 과정으로 이해할 필요가 있습니다.
시사점: 부동산 개수가 많다고 자동으로 분산투자가 되는 것은 아닙니다. 지역·용도·임차업종·수익원·대출구조가 동일하다면 여러 부동산을 보유하고 있어도 하나의 위험에 집중되어 있을 수 있습니다.
사례 3. 토지·공장·상가를 함께 보유한 투자자
토지·공장·상가는 모두 부동산이지만 투자 포트폴리오에서 담당하는 기능은 서로 다를 수 있습니다. 따라서 전체 부동산을 단순히 현재 시장가격으로 합산하는 것보다 각 자산이 포트폴리오에서 어떤 역할을 담당하고 있는지를 구분하여 분석하는 것이 중요합니다.
예를 들어 토지는 현재 현금흐름이 크지 않더라도 장기적인 개발가능성과 가치상승을 목적으로 보유할 수 있습니다. 공장은 기업의 생산과 사업활동을 지원하는 사업용 자산으로서의 성격이 강할 수 있습니다. 반면 임대 중인 상가는 매월 임대료를 발생시키면서 포트폴리오의 현금흐름을 담당할 수 있습니다.
이를 기능적으로 정리하면 다음과 같습니다.
토지 → 장기 성장·개발가능성
공장 → 사업활동·생산·기업운영
상가 → 임대수입·현금흐름
그러나 여기서 분석을 끝내서는 안 됩니다. 각 자산이 가진 장점과 함께 비용과 위험도 분석해야 합니다.
토지 → 보유세·개발비용·장기보유·낮은 현금흐름
공장 → 시설유지·사업환경·인허가·기업경기
상가 → 공실·임차인·임대료·상권변화
AI를 활용하면 각각의 자산에 대해 시장가치, 취득가격, 임대수입, 운영비, 부채, 금융비용, 세금, 예상매각가치와 유동성을 동일한 기준으로 정리할 수 있습니다. 이후 각 자산이 전체 포트폴리오의 수익·위험·현금흐름에 어느 정도 기여하는지를 비교할 수 있습니다.
분석구조는 다음과 같이 확장할 수 있습니다.
자산별 기능 → 시장가치 → 수익 → 비용 → 부채 → 현금흐름 → 위험 → 유동성 → 미래가치 → 포트폴리오 기여도
이를 통해 단순히 “어떤 부동산이 가장 많이 올랐는가?”를 보는 방식에서 벗어나 “각 부동산이 전체 자산관리에서 어떤 역할을 수행하고 있는가?”를 판단할 수 있습니다.
시사점: 자산별 역할을 구분하면 전체 포트폴리오의 기능을 보다 명확하게 파악할 수 있습니다. 좋은 포트폴리오는 모든 부동산이 동일한 역할을 하는 구조가 아니라 성장성·사업성·현금흐름·유동성이 서로 보완되는 구조를 만드는 것이 중요합니다.
사례 4. CEO의 100억 원 자산관리
CEO의 자산관리는 일반적인 개인 부동산 투자보다 훨씬 복합적인 구조를 가질 수 있습니다. 예를 들어 총자산 100억 원을 보유한 CEO가 있다고 가정하면 그 자산은 하나의 부동산에만 존재하는 것이 아니라 사업용 공장과 사옥, 임대용 상가, 장기투자용 토지, 아파트, 금융자산, 현금 등 여러 형태로 구성될 수 있습니다.
동시에 기업 운영을 위한 대출과 개인 부동산 관련 부채가 존재할 수 있으며 향후 사업확장, 은퇴, 자녀승계, 상속·증여 등의 장기적인 계획까지 고려해야 할 수 있습니다.
따라서 CEO의 자산관리는 단순히 “어떤 부동산을 사야 하는가?”라는 질문으로 접근하기 어렵습니다.
전체 구조는 다음과 같이 분석할 수 있습니다.
기업자산 → 사업용 부동산 → 투자용 부동산 → 금융자산 → 현금 → 부채 → 현금흐름 → 신규투자 → 은퇴계획 → 승계계획
예를 들어 총자산이 100억 원이더라도 상당 부분이 사업용 부동산과 토지에 묶여 있고 현금성 자산이 부족하다면 기업이 갑자기 운전자금을 필요로 할 때 문제가 발생할 수 있습니다. 반대로 현금비중을 지나치게 높게 유지하면 안정성은 높아질 수 있지만 장기적인 투자수익의 기회를 충분히 활용하지 못할 수도 있습니다.
따라서 AI를 활용하여 각 자산의 시장가치, 수익률, 부채비율, 금융비용, 현금흐름, 유동성, 세금, 위험요인을 하나의 자산관리표로 구조화할 수 있습니다.
예를 들어,
사업용 부동산 → 기업운영 기여도
임대용 부동산 → 안정적인 현금흐름
토지 → 장기 성장가능성
금융자산 → 분산투자와 유동성
현금 → 운전자금과 위기대응
대출 → 레버리지와 금융위험
이라는 방식으로 자산의 역할을 구분할 수 있습니다.
여기에 AI를 활용한 시나리오 분석을 추가할 수 있습니다.
금리 1%p 상승 → 금융비용 변화 → 기업 현금흐름 영향
임대수입 10% 감소 → 부동산 현금흐름 변화 → 부채상환능력 영향
부동산가격 10% 하락 → 순자산 변화 → 담보여력 영향
신규 사업투자 발생 → 필요 현금 증가 → 자산매각 또는 금융조달 검토
이처럼 여러 상황을 사전에 비교하면 현재의 자산가치뿐만 아니라 미래의 재무적 대응능력을 함께 검토할 수 있습니다.
그러나 AI가 계산한 결과만으로 CEO의 자산배분을 결정해서는 안 됩니다. 기업의 사업계획, 운전자금, 산업전망, 투자기간, 가족의 자산구조, 세금, 승계계획 등은 각각의 실제 상황을 바탕으로 별도로 검토해야 합니다.
따라서,
AI 자산분석 → 위험·현금흐름 시나리오 → 공식자료 검증 → 기업 경영계획 → 개인 장기목표 → 세무·금융 검토 → 전문가 종합판단
의 구조로 접근하는 것이 중요합니다.
시사점: CEO의 부동산 관리는 단순한 부동산 투자가 아니라 기업과 개인의 자산배분 전략입니다. AI는 복잡한 자산구조를 빠르게 정리하고 여러 시나리오를 비교하는 데 활용할 수 있으며, 전문가는 기업경영과 개인의 장기목표, 현장상황과 위험을 종합하여 최종적인 자산관리 방향을 검토해야 합니다.
H2. 6. 실무 체크리스트
- 전체 부동산과 금융자산을 한 표에 정리했는가?
- 각 자산의 현재가치와 취득가격을 구분했는가?
- 자산별 대출잔액과 금리를 확인했는가?
- 실제 임대수입과 비용을 계산했는가?
- 특정 지역이나 부동산 유형에 과도하게 집중되어 있지 않은가?
- 현금성 자산이 충분한가?
- 대출만기가 특정 시점에 집중되어 있지 않은가?
- 금리상승과 공실증가를 동시에 시험했는가?
- 향후 매입·매각 계획이 있는가?
- 은퇴·사업·상속·증여 등 장기 자금계획과 연결했는가?
H2. 7. 자주 묻는 질문(FAQ)
Q1. 부동산을 여러 개 보유하면 자동으로 분산투자가 됩니까?
아닙니다. 동일 지역이나 동일 용도의 자산에 집중되어 있다면 위험 역시 집중될 수 있습니다.
Q2. 포트폴리오에서 현금도 자산으로 봐야 합니까?
그렇습니다. 현금은 수익률뿐 아니라 유동성과 위기대응능력 측면에서 중요한 역할을 합니다.
Q3. 수익률이 낮은 부동산은 매각해야 합니까?
수익률만으로 판단해서는 안 됩니다. 안정성·미래가치·세금·매각비용과 전체 포트폴리오에서의 역할을 함께 검토해야 합니다.
Q4. 대출은 무조건 줄이는 것이 좋습니까?
그렇지 않습니다. 대출의 목적, 금리, 상환능력과 자산의 현금창출능력을 함께 분석해야 합니다.
Q5. AI가 최적 자산배분 비율을 정할 수 있습니까?
AI는 여러 대안을 계산할 수 있지만 최종 비율은 투자자의 목적·나이·사업·소득·위험감수 수준 등에 따라 결정해야 합니다.
Q6. 부동산의 현재가치는 어떻게 관리합니까?
실거래·수익성·시장변화·개별 부동산 조건 등을 정기적으로 검토해야 합니다.
Q7. 포트폴리오는 얼마나 자주 점검해야 합니까?
정기적인 점검과 함께 금리·세제·임차상황·사업계획 등 중요한 변화가 발생할 때 재검토하는 것이 합리적입니다.
Q8. 세금을 줄이기 위해 명의를 바꾸는 것이 좋습니까?
단순히 절세만 보고 판단해서는 안 됩니다. 거래비용과 법률·세무상 효과를 개별적으로 검토해야 합니다.
Q9. AI Agent가 자산관리를 자동으로 할 수 있습니까?
정보수집·계약만료 알림·현금흐름 갱신·위험신호 탐지 등의 반복업무는 지원할 수 있지만 중요한 거래와 법률·세무 판단은 사람이 검증해야 합니다.
Q10. 가장 중요한 포트폴리오 지표는 무엇입니까?
하나의 지표만으로 판단하기보다 수익성·현금흐름·부채·유동성·집중도·미래가치를 함께 보는 것이 중요합니다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험에서 보면 자산이 증가할수록 중요한 것은 “얼마나 많이 가지고 있는가?”보다 “각 자산이 어떤 역할을 하고 있는가?”입니다.
토지는 미래 개발가치를 가질 수 있지만 당장의 현금흐름이 부족할 수 있고, 상가는 임대수입을 제공하지만 공실위험이 존재합니다. 공장과 창고는 기업의 생산·물류 효율과 연결되며, 아파트는 주거수요와 환금성이라는 다른 성격을 가집니다.
따라서 좋은 자산관리는 모든 자산에서 최고의 수익률을 추구하는 것이 아니라,
성장자산 + 현금흐름자산 + 안정자산 + 유동성자산
사이의 균형을 투자자의 실제 목적에 맞추는 과정이라고 볼 수 있습니다.
AI의 가치는 이 복잡한 관계를 지속적으로 계산하고 비교하는 데 있습니다.
H2. 9. 정책 제언 및 투자 전략
AI 시대의 부동산 자산관리는 단순한 매물 검색에서 데이터 기반의 지속적 관리체계로 발전할 필요가 있습니다.
자산등록 → 시장자료 갱신 → 임대수입 확인 → 비용·대출 업데이트 → 위험분석 → 스트레스 테스트 → 전문가 검토 → 리밸런싱
과정을 정기적으로 반복하면 투자자는 시장이 크게 변한 뒤 대응하는 것이 아니라 위험이 확대되는 초기 단계에서 대응할 가능성을 높일 수 있습니다.
특히 개인 투자자와 CEO는 부동산을 독립된 자산으로만 보지 말고 사업·현금·금융자산·장기 생활자금과 함께 분석할 필요가 있습니다.
H2. 10. 결론(Conclusion)

제26강에서는 AI를 활용하여 여러 부동산과 금융자산을 하나의 포트폴리오로 통합하여 관리하는 방법을 살펴보았습니다.
핵심 질문은,
“어떤 자산의 수익률이 가장 높은가?”
가 아닙니다.
“전체 자산이 안정적인 현금흐름을 만들면서 위험을 감당하고 장기적인 목표를 달성할 수 있는 구조인가?”
입니다.
따라서,
전체자산 파악 → 자산분류 → 수익 → 부채 → 현금흐름 → 유동성 → 집중위험 → 시장위험 → 스트레스 테스트 → 미래자금수요 → 리밸런싱 → 전문가 검증 → 장기 자산관리
의 구조로 접근해야 합니다.
AI는 여러 자산의 숫자를 빠르게 통합하고 위험집중을 발견하며 시장조건 변화에 따른 포트폴리오의 영향을 반복적으로 계산할 수 있습니다.
그러나 자산의 실제 시장성, 법률·세금·금융조건, 투자자의 사업과 가족계획 및 장기적인 재무목표를 연결하여 무엇을 보유하고 무엇을 매각하며 어디에 새롭게 투자할 것인지를 판단하는 것은 전문가와 투자자의 역할입니다.
“AI는 개별 부동산을 하나의 포트폴리오로 연결하여 전체 자산의 수익과 위험을 보여주고, 전문가는 시장과 현장 그리고 투자자의 삶과 경영목표를 연결하여 지속 가능한 자산관리 방향을 판단한다.”
이것이 제26강의 핵심입니다.
H2. 11. 참고문헌(References)
- 「Harry Markowitz, “Portfolio Selection,” The Journal of Finance, Vol. 7, No. 1, 1952, pp. 77–91」
- 현대 포트폴리오 이론(Modern Portfolio Theory)의 기초 연구로, 기대수익뿐 아니라 위험과 분산투자를 함께 고려하는 자산배분의 이론적 기반을 제공합니다. Wiley에서 원 논문의 서지사항과 DOI를 확인했습니다.
- 바로가기: Wiley Online Library 공식 원문 페이지
- 「William B. Brueggeman & Jeffrey Fisher, Real Estate Finance and Investments」
- 부동산 금융·모기지·수익형 부동산 가치평가·세후 투자분석·레버리지·위험분석·부동산 포트폴리오 등을 체계적으로 다루는 대표적인 부동산 투자·금융 교재입니다. McGraw Hill 공식 도서 페이지에서 목차와 저자를 확인했습니다.
- 바로가기: McGraw Hill 공식 도서 페이지
- 「David M. Geltner, Norman G. Miller, Jim Clayton & Piet Eichholtz, Commercial Real Estate Analysis and Investments」
- 상업용 부동산을 투자 관점에서 분석하기 위한 시장·가치평가·현금흐름·위험·레버리지·포트폴리오 등의 이론과 분석도구를 다루는 전문 교재입니다. 3판의 저자·출판연도·출판사 및 서지정보를 확인할 수 있습니다.
- 바로가기: Google Books 서지정보
- 「국토교통부 실거래가 공개시스템」
- 아파트·연립/다세대·단독/다가구·오피스텔·토지·상업/업무용·공장/창고 등의 신고된 거래자료를 확인하여 보유자산의 시장가격과 거래동향을 검토하는 기초자료입니다.
- 바로가기: 국토교통부 실거래가 공개시스템
- 「한국부동산원 R-ONE 부동산통계정보시스템」
- 전국주택가격동향, 지가변동률, 상업용부동산 임대동향, 공동주택 실거래가격지수 및 부동산 거래현황 등 부동산시장 분석에 필요한 통계를 제공하는 공식 시스템입니다.
- 바로가기: 한국부동산원 R-ONE 부동산통계정보시스템
- 「KOSIS 국가통계포털」
- 인구·소득·주거·국토이용·기업경영·건설·교통·물류·금융 등 부동산 시장 및 투자환경 분석에 활용할 수 있는 국가승인통계를 제공하는 공식 통계서비스입니다.
- 바로가기: KOSIS 국가통계포털
- 「국가법령정보센터」
- 부동산·임대차·세금·계약·토지이용 및 자산관리와 관련된 현행 법률·시행령·시행규칙을 확인하기 위한 공식 법령정보 자료입니다. 실제 논문형 블로그에서는 ‘국가법령정보센터 홈페이지’만 연결하기보다 해당 글에서 인용한 개별 현행 법령의 본문 페이지를 직접 확인하여 연결하는 방식을 적용하겠습니다.
- 바로가기: 국가법령정보센터
- 「국세청 — 부동산(주택)과 세금」
- 부동산의 취득·보유·임대·양도·상속·증여 등에 관련된 세무정보를 검토하는 공식 자료입니다. 국세청의 현재 세금안내 책자 페이지에는 2026년 「주택과 세금」을 포함한 연도별 자료가 실제 게시되어 있습니다.
- 바로가기: 국세청 부동산(주택)과 세금 공식 자료
- 「조상현 공인중개사 30년 실무 경험 및 현장 상담 기록」
- 부동산 중개·투자·개발·공장·창고·상가·주택 등의 장기간 현장 실무에서 축적한 사례와 판단기준을 학술적 이론 및 공공데이터와 연결하기 위한 실무자료입니다. 해당 공식 홈페이지에서 ‘공인중개사 30년 실무 경험’과 부동산 컨설팅 분야를 확인할 수 있습니다.
- 바로가기: 조상현 공인중개사 30년 실무 노트
[실무 유의사항]
- 법령·세제·금융·대출·인허가 기준은 개정될 수 있으므로 글 작성 시점의 현행 자료를 다시 확인합니다.
- 실거래가격과 통계자료는 거래시점·지역·부동산 유형·표본 및 개별 물건의 특성을 고려하여 해석합니다.
- 부동산의 권리관계·도로·경계·건축물 상태·이용현황 등은 공적장부와 실제 현장을 함께 확인합니다.
- AI 분석은 자료의 정리·비교·계산을 지원하는 보조수단이며, 법률·세무·금융·인허가 및 최종 투자판단은 최신 공식자료와 해당 분야 전문가의 검토를 거쳐야 합니다.