


상속세·증여세와 부동산의 인과관계 연구 (공인중개사 30년 실무 경험)
배우자 증여, 직계존비속 증여, 공시지가·감정평가와 절세전략에 대한 법률적 고찰
본 글은 국내외 선행연구, 관계 법령, 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
초록(Abstract)
대한민국 부동산 시장에서 상속세와 증여세는 단순 세금 문제가 아니라 자산승계 전략의 핵심 요소이다.
특히 토지, 공장, 창고, 상가, 아파트 등 가치 상승 가능성이 높은 부동산은 상속과 증여 시기에 따라 세부담 차이가 수억 원 이상 발생할 수 있다.
본 연구는 「상속세 및 증여세법」의 주요 조문을 분석하고 배우자 증여, 직계존속·직계비속 증여, 타인 증여, 공시지가와 감정평가의 차이, 광주시 토지 사례 등을 통하여 부동산과 세금의 인과관계를 고찰한다.
용어정리
| 한글 (한자) |
약어·영어 원음 /IPA/ |
뜻·부동산·세무 실무 의미 |
|---|---|---|
| 상속세 (相續稅) |
Inheritance Tax /ɪnˈherɪtəns tæks/ |
사망으로 재산이 이전될 때 부과되는 세금 |
| 증여세 (贈與稅) |
Gift Tax /ɡɪft tæks/ |
재산을 무상으로 이전받을 때 부과되는 세금 |
| 상속 (相續) |
Inheritance /ɪnˈherɪtəns/ |
사망한 사람의 재산·권리 등을 승계하는 것 |
| 증여 (贈與) |
Gift /ɡɪft/ |
재산을 대가 없이 상대방에게 이전하는 것 |
| 피상속인 (被相續人) |
Decedent /dɪˈsiːdənt/ |
사망하여 상속재산을 남기는 사람 |
| 상속인 (相續人) |
Heir /er/ |
피상속인의 재산을 승계하는 사람 |
| 수증자 (受贈者) |
Donee /doʊˈniː/ |
증여재산을 받는 사람 |
| 증여자 (贈與者) |
Donor /ˈdoʊnər/ |
자신의 재산을 무상으로 이전하는 사람 |
| 상속재산 (相續財産) |
Inherited Property /ɪnˈherɪtɪd ˈprɑːpərti/ |
상속으로 이전되는 재산 |
| 증여재산 (贈與財産) |
Gift Property /ɡɪft ˈprɑːpərti/ |
증여를 통해 이전되는 재산 |
| 자산승계 (資産承繼) |
Asset Succession /ˈæset səkˈseʃən/ |
재산을 다음 세대나 가족에게 이전하는 과정 |
| 배우자 상속공제 (配偶者相續控除) |
Spousal Inheritance Deduction /ˈspaʊzəl ɪnˈherɪtəns dɪˈdʌkʃən/ |
배우자가 상속받을 때 적용되는 상속세 공제 |
| 증여재산공제 (贈與財産控除) |
Gift Property Deduction /ɡɪft ˈprɑːpərti dɪˈdʌkʃən/ |
증여자와 수증자 관계에 따라 인정되는 공제 |
| 배우자 증여 (配偶者贈與) |
Spousal Gift /ˈspaʊzəl ɡɪft/ |
배우자에게 재산을 무상 이전하는 것 |
| 직계존속 (直系尊屬) |
Lineal Ascendant /ˈlɪniəl əˈsendənt/ |
부모·조부모 등 자신보다 윗세대의 직계혈족 |
| 직계비속 (直系卑屬) |
Lineal Descendant /ˈlɪniəl dɪˈsendənt/ |
자녀·손자녀 등 자신보다 아랫세대의 직계혈족 |
| 미성년자 증여 (未成年者贈與) |
Gift to a Minor /ɡɪft tə ə ˈmaɪnər/ |
미성년자에게 재산을 증여하는 것 |
| 증여재산 10년 합산 (贈與財産十年合算) |
10-Year Aggregation of Gifts /ten jɪr ˌæɡrɪˈɡeɪʃən əv ɡɪfts/ |
일정 공제 적용 시 과거 10년 공제액을 함께 고려하는 기준 |
| 혼인·출산 증여재산공제 (婚姻·出産贈與財産控除) |
Marriage and Childbirth Gift Deduction /ˈmærɪdʒ ænd ˈtʃaɪldbɜːrθ ɡɪft dɪˈdʌkʃən/ |
혼인·출산 요건 충족 시 적용되는 추가 증여공제 |
| 일괄공제 (一括控除) |
Lump-Sum Deduction /ˌlʌmp ˈsʌm dɪˈdʌkʃən/ |
상속세 계산에서 일정 요건에 따라 적용하는 공제 |
| 상속세 과세가액 (相續稅課稅價額) |
Inheritance Taxable Estate /ɪnˈherɪtəns ˈtæksəbəl ɪˈsteɪt/ |
상속세 계산의 기초가 되는 과세가액 |
| 증여세 과세가액 (贈與稅課稅價額) |
Gift Taxable Amount /ɡɪft ˈtæksəbəl əˈmaʊnt/ |
증여세 계산의 기초가 되는 과세가액 |
| 과세표준 (課稅標準) |
Tax Base /tæks beɪs/ |
세율을 적용하여 세액을 계산하는 기준금액 |
| 공제한도 (控除限度) |
Deduction Limit /dɪˈdʌkʃən ˈlɪmɪt/ |
법에서 인정하는 최대 공제금액 |
| 배우자 증여재산공제 (配偶者贈與財産控除) |
Spousal Gift Deduction /ˈspaʊzəl ɡɪft dɪˈdʌkʃən/ |
배우자 증여 시 일정 한도까지 적용되는 공제 |
| 시가 (時價) |
Market Value /ˈmɑːrkɪt ˈvæljuː/ |
정상적인 거래에서 형성되는 재산의 객관적 가치 |
| 시가주의 (時價主義) |
Market Value Principle /ˈmɑːrkɪt ˈvæljuː ˈprɪnsəpəl/ |
상속·증여재산을 원칙적으로 시가로 평가하는 원칙 |
| 공시지가 (公示地價) |
Officially Assessed Land Price /əˈfɪʃəli əˈsest lænd praɪs/ |
토지의 공적 가격 산정에 활용되는 기준가격 |
| 공시가격 (公示價格) |
Officially Assessed Price /əˈfɪʃəli əˈsest praɪs/ |
주택·토지 등의 공적 평가가격 |
| 감정평가 (鑑定評價) |
Appraisal /əˈpreɪzəl/ |
전문 감정평가를 통해 재산가치를 산정하는 절차 |
| 감정평가액 (鑑定評價額) |
Appraised Value /əˈpreɪzd ˈvæljuː/ |
감정평가를 통해 산정된 부동산 가치 |
| 보충적 평가방법 (補充的評價方法) |
Supplementary Valuation Method /ˌsʌpləˈmentəri ˌvæljuˈeɪʃən ˈmeθəd/ |
시가 산정이 어려울 때 적용하는 법정 평가방법 |
| 재산평가 (財産評價) |
Property Valuation /ˈprɑːpərti ˌvæljuˈeɪʃən/ |
상속·증여 대상 재산의 가액을 산정하는 과정 |
| 절세전략 (節稅戰略) |
Tax Planning Strategy /tæks ˈplænɪŋ ˈstrætədʒi/ |
적법한 범위에서 세부담을 효율적으로 관리하는 전략 |
| 생전증여 (生前贈與) |
Lifetime Gift /ˈlaɪftaɪm ɡɪft/ |
사망 전에 재산을 미리 증여하는 자산승계 방식 |
| 상속개시 (相續開始) |
Commencement of Inheritance /kəˈmensmənt əv ɪnˈherɪtəns/ |
피상속인의 사망으로 상속이 시작되는 것 |
| 상속개시일 (相續開始日) |
Date of Inheritance /deɪt əv ɪnˈherɪtəns/ |
상속이 법적으로 개시되는 기준일 |
| 이월과세 (移越課稅) |
Carryover Basis Taxation /ˈkæriˌoʊv ˈbeɪsɪs tækˈseɪʃən/ |
증여 후 양도 시 일정 요건에서 취득가액을 승계해 과세하는 제도 |
| 양도소득세 (讓渡所得稅) |
CGT·Capital Gains Tax /ˈkæpɪtəl ɡeɪnz tæks/ |
부동산 등 자산 양도차익에 부과되는 세금 |
| 취득세 (取得稅) |
Acquisition Tax /ˌækwɪˈzɪʃən tæks/ |
부동산 등을 취득할 때 부담하는 지방세 |
| 보유세 (保有稅) |
Property Holding Tax /ˈprɑːpərti ˈhoʊldɪŋ tæks/ |
부동산 보유 단계에서 부담하는 세금 |
| 공동명의 (共同名義) |
Joint Ownership /dʒɔɪnt ˈoʊnərʃɪp/ |
둘 이상이 부동산 소유권을 공동으로 보유하는 방식 |
| 세대생략 증여 (世代省略贈與) |
Generation-Skipping Gift /ˌdʒenəˈreɪʃən ˈskɪpɪŋ ɡɪft/ |
자녀 세대를 건너 손자녀 등에게 직접 증여하는 방식 |
| 부동산 가치상승 (不動産價値上昇) |
Real Estate Appreciation /ˈriːəl ɪsteɪt əˌpriːʃiˈeɪʃən/ |
부동산의 시장가치가 시간에 따라 상승하는 현상 |
| 개발가능성 (開發可能性) |
Development Potential /dɪˈveləpmənt pəˈtenʃəl/ |
향후 개발로 부동산 가치가 높아질 가능성 |
| 맹지 (盲地) |
Landlocked Parcel /ˈlændlɑːkt ˈpɑːrsəl/ |
도로에 직접 접하지 않는 토지 |
| 임야 (林野) |
Forest Land /ˈfɔːrɪst lænd/ |
산림·수목 등이 형성된 토지 |
| 개발제한구역 (開發制限區域) |
GB·Greenbelt /ˈɡriːnbelt/ |
도시 확산 방지 등을 위해 개발이 제한된 지역 |
| 산업단지 (産業團地) |
Industrial Complex /ɪnˈdʌstriəl ˈkɑːmpleks/ |
공장 등 산업시설을 계획적으로 집적한 지역 |
| 물류창고 (物流倉庫) |
Logistics Warehouse /ləˈdʒɪstɪks ˈwerhaʊs/ |
상품의 보관·분류·배송 등에 이용되는 시설 |
| 역세권 (驛勢圈) |
Station Area /ˈsteɪʃən ˈeriə/ |
철도·전철역을 중심으로 접근성이 높은 지역 |
| 토지 증여 (土地贈與) |
Land Gift /lænd ɡɪft/ |
토지 소유권을 무상으로 이전하는 증여 |
| 부동산 증여 (不動産贈與) |
Real Estate Gift /ˈriːəl ɪsteɪt ɡɪft/ |
토지·주택·상가 등을 무상으로 이전하는 행위 |
| 자산관리 (資産管理) |
Asset Management /ˈæset ˈmænɪdʒmənt/ |
자산의 보유·증여·상속·처분을 종합 관리하는 활동 |
※ 본문의 핵심 개념인 배우자 증여재산공제, 직계존속·직계비속 공제, 10년 기준 등은 2026년 현행 「상속세 및 증여세법」 제53조를 기준으로 용어 의미를 정리했습니다. 현재 배우자 6억원, 직계존속 5천만원(미성년자는 2천만원), 직계비속 5천만원의 공제기준과 10년 기준이 규정되어 있습니다
1. 상속세와 증여세의 법적 근거
상속세는 사망으로 인해 재산이 이전될 때 과세된다.
증여세는 생전에 무상으로 재산을 이전할 때 과세된다.
법적 근거는 「상속세 및 증여세법」에 규정되어 있다.
그림 1. 상속세와 증여세 비교 구조도

2. 배우자 상속공제의 법률적 근거
상속세 및 증여세법 제19조(배우자 상속공제)
배우자가 실제 상속받은 금액은 상속세 과세가액에서 공제한다.
다만 법정상속분 범위 내에서 최대 30억 원까지 공제가 가능하다.
또한 배우자가 실제 상속받은 금액이 없거나 5억 원 미만인 경우에도 최소 5억 원 공제가 가능하다.
표 1. 상속공제 주요 조문

3. 증여재산공제의 법률적 근거
상속세 및 증여세법 제53조(증여재산공제)
수증자를 기준으로 10년 이내 증여재산을 합산하여 공제한다.
표 2. 제53조 증여재산공제

4. 혼인·출산 증여공제
2024년 이후 실무에서 가장 중요한 변화 중 하나이다.
상속세 및 증여세법 제53조의2
혼인 전후 2년 이내 또는 자녀 출생 후 2년 이내에 직계존속으로부터 증여받는 경우 1억 원을 추가 공제한다.
표 3. 혼인·출산 공제

5. 실무 사례 연구(Case Study)
안녕하세요. 엑스포공인중개사사무소 대표 조상현입니다.
현장에서 35년 동안 수많은 부동산 거래와 자산 관리 과정을 지켜보며, 세금 문제는 단순히 지식을 아는 것을 넘어 ‘시간의 흐름’을 어떻게 설계하느냐에 따라 결과가 완전히 달라진다는 것을 뼈저리게 느낍니다. 특히 상속세와 증여세는 눈앞의 절세 효과에만 현혹되기 쉽지만, 법의 테두리와 기간별 규정을 정확히 이해하지 못하면 오히려 예상치 못한 세금 폭탄을 맞기 십상입니다.
그동안 상담 현장에서 가장 많이 오해하시고, 또 가장 안타까운 실수가 발생하는 부분이 바로 ’10년 합산 과세 규정’입니다. 많은 분들이 증여공제 한도를 일회성 혜택으로 오인하여 자산을 적기에 분산하지 못하거나, 기간 계산을 놓쳐 과세 대상이 되는 것을 보아왔습니다.
아래에 현장에서 흔히 목격하는 시간대별 자산 이전의 흐름을 실제 상황처럼 생생하게 풀어보았습니다. 세테크를 준비하시는 분들께 명확한 나침반이 되기를 바랍니다.
1. 10년 규정의 진실과 오해
자산가들 사이에서 “자녀에게는 5천만 원까지 세금 없이 줄 수 있다”는 이야기는 상식처럼 통합니다. 하지만 이를 ‘1회성 마중물’ 정도로만 생각하고 몇 년 간격으로 무심코 재산을 건네는 순간, 국세청의 합산 과세 그물망에 걸려들게 됩니다. 세법은 증여일 기준으로 과거 10년 이내에 동일한 사람(직계존속)으로부터 받은 재산을 모두 합쳐서 공제 한도를 따지기 때문입니다. 처음에는 가벼운 마음으로 시작한 자금 이전이 시간이 흘러 거대한 세금 추징으로 돌아오는 이유가 바로 여기에 있습니다.
2. 첫 번째 이정표: 2026년 자녀에게 3천만 원 증여
화창한 봄날, 자녀의 독립과 첫 자산 형성을 돕기 위해 부모는 수중에 있던 3천만 원을 자녀의 통장으로 이체합니다. 법에서 정한 직계존비속 증여공제 한도인 5천만 원에 미치지 못하기 때문에, 당연히 신고와 납부할 세금도 전혀 발생하지 않습니다. 부모와 자녀 모두 세금 부담 없는 깔끔한 첫걸음에 안도하며 이 시점의 증여는 평화롭게 마무리됩니다.
3. 두 번째 이정표: 2030년 자녀에게 2천만 원 추가 증여
시간이 흘러 4년이라는 세월이 지난 2030년, 자녀가 전세 보증금을 보태거나 사업 자금이 필요해지자 부모는 다시 한번 2천만 원을 지원합니다. 이번에도 단일 금액만 보면 5천만 원 한도 내이므로 세금이 없을 것이라 생각하기 쉽습니다. 하지만 세법의 시계는 다르게 흘러갑니다. 2026년에 건넨 3천만 원과 2030년에 건넨 2천만 원 사이에 아직 10년이라는 시간이 지나지 않았기 때문에, 국세청 시스템은 이 두 금액을 하나로 묶어 누적 계산을 시작합니다.
4. 세 번째 이정표: 2034년 자녀에게 1천만 원 추가 증여와 그 결과
다시 4년이 지난 2034년, 부모는 자녀에게 마지막으로 1천만 원을 보태줍니다. 이 시점에서 과거 10년 이내(2026년~2034년)에 자녀가 부모로부터 받은 돈을 모두 더해보면 3천만 원, 2천만 원, 1천만 원이 합쳐져 정확히 총 6천만 원이 됩니다. 자녀의 10년간 총증여재산공제 한도는 5천만 원이므로, 이 합계액은 한도를 1천만 원 초과하게 됩니다. 결국 처음에는 세금이 없었을 작은 금액들의 누적이 10년의 테두리 안에서 합산되어, 마지막 시점에는 한도를 넘어선 초과분에 대해 피할 수 없는 과세 처분을 받게 되는 씁쓸한 결말을 맞이하게 됩니다.
6. 공시지가와 감정평가의 차이
과거에는 공시지가 중심 평가가 많았지만 현재는 시가주의 원칙이 우선이다.
표 4. 재산평가 우선순위

7. 감정평가가 유리한 토지
실무적으로 다음 토지는 감정평가가 유리한 경우가 많다.
- 맹지
- 급경사 임야
- 개발제한구역
- 도로 미접한 토지
- 활용도가 낮은 토지
반면
- 산업단지 예정지
- 물류창고 예정지
- 역세권 토지
- 도척IC 주변 토지
- 동곤지암IC 인근 토지
등은 감정가가 높게 형성될 수 있다.
8. 부동산 종류별 절세전략
표 5. 부동산별 절세전략

9. 광주시 실제 사례 분석
사례 1. 광주시 토지

사례 2. 곤지암 물류창고
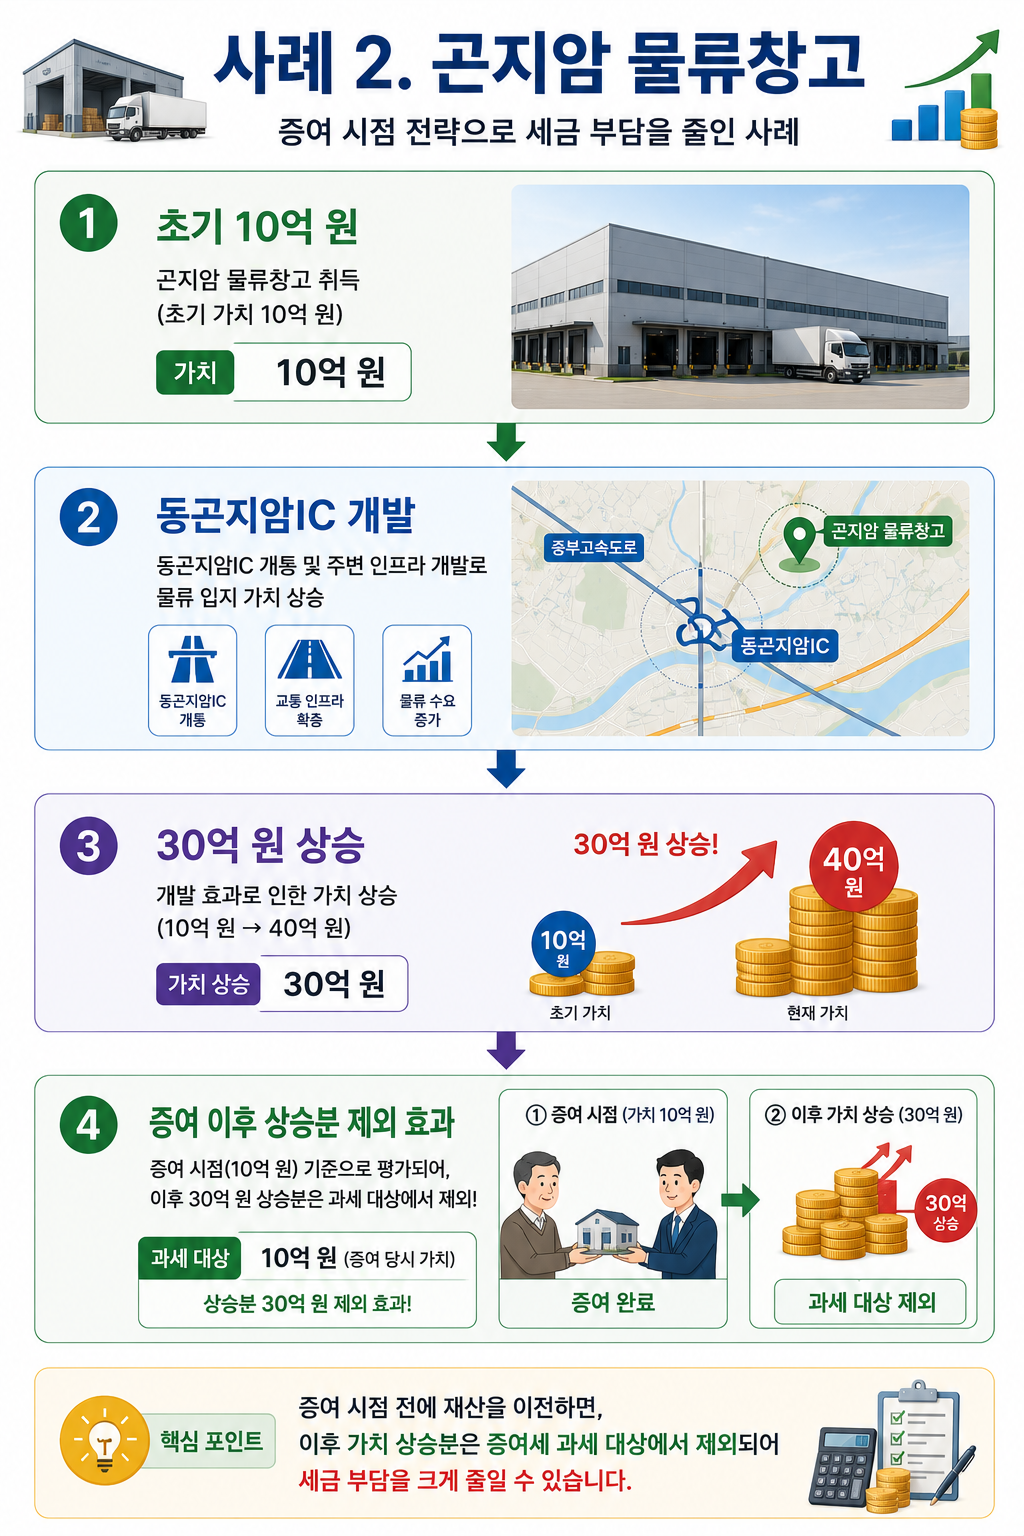
사례 3. 도척IC 인근 토지

그림 2. 부동산 가치 상승과 세금 증가 구조

결론
부동산 자산승계의 핵심은 세금을 줄이는 기술이 아니라 미래 가치 상승을 예측하는 능력이다.
상속세 및 증여세법 제19조의 배우자 상속공제, 제21조의 일괄공제, 제53조의 증여재산공제, 제53조의2의 혼인·출산 증여공제를 적절히 활용하면 상당한 절세 효과를 기대할 수 있다.
특히 광주시, 곤지암, 도척면과 같이 향후 개발 가능성이 높은 지역은 단순히 현재 가치가 아니라 미래 가치 상승까지 고려하여 상속과 증여 전략을 수립해야 한다.
참고문헌(References)
- 「상속세 및 증여세법 제18조~제24조」(Inheritance Tax and Gift Tax Act, Articles 18–24)
- 상속세 계산에서 적용되는 상속공제와 배우자 상속공제 등 상속세 부담을 결정하는 주요 규정을 확인하기 위한 법적 근거이다.
- 국가법령정보센터에서 현행 「상속세 및 증여세법」 본문이 실제 제공되고 있음을 직접 확인하였다.
- 바로가기
- 「상속세 및 증여세법 제53조, 제53조의2」(Inheritance Tax and Gift Tax Act, Articles 53 and 53-2)
- 제53조는 배우자·직계존속·직계비속 등에 대한 증여재산공제를 규정하고, 제53조의2는 혼인·출산에 따른 추가 증여재산공제를 규정한다.
- 국가법령정보센터에서 2026년 현행 조문을 직접 확인하였다. 제53조에는 배우자 6억원, 직계존속 5천만원(미성년자는 2천만원), 직계비속 5천만원 등의 공제와 10년 기준이 규정되어 있고, 제53조의2에는 혼인·출산 관련 1억원 추가 공제가 규정되어 있다.
- 바로가기
- 「국세청 상속·증여 세무안내」(National Tax Service Guide to Inheritance and Gift Tax)
- 상속세·증여세의 신고, 재산평가, 공제 및 납부 등 실무적인 세무 절차를 확인하기 위해 제시된 국세청 자료이다.
- 국세청 공식 사이트를 검색했으나 이번 확인에서는 “상속·증여 세무안내”라는 제목과 정확히 일치하면서 직접 열기까지 검증된 단일 공식 원출처 페이지를 확보하지 못하였다. 따라서 유사한 국세청 페이지를 임의로 연결하지 않음.
- 「국가법령정보센터」(Korea Law Information Center)
- 「상속세 및 증여세법」을 비롯한 현행 법령·조문·개정 내용을 확인하는 공식 법령정보 자료이다.
- 이번 확인에서도 「상속세 및 증여세법」 현행 본문과 제53조·제53조의2의 실제 조문이 제공되고 있음을 직접 확인하였다.
- 바로가기
- 「한국부동산원 부동산 통계자료」(Korea Real Estate Board Real Estate Statistics)
- 부동산 가격, 지가변동률, 거래현황, 주택가격 및 상업용부동산 시장 등을 분석할 때 활용할 수 있는 공식 통계자료이다.
- 한국부동산원 부동산통계정보시스템(R-ONE)을 직접 확인한 결과 통계DB, 지가동향, 전국주택가격동향조사, 부동산거래현황, 상업용부동산 임대동향조사 등의 공식 통계가 제공되고 있다.
- 바로가기
조상현 공인중개사 30년 실무 경험 및 현장 상담 기록 — 바로가기
FAQ (Frequently Asked Questions)
1. 배우자에게 부동산을 증여하면 증여세를 반드시 내야 하나요?
배우자에게 증여하는 경우 일정 한도 내의 배우자 증여재산공제가 적용될 수 있습니다. 다만 공제한도를 초과하는 부분은 증여세 과세 대상이 될 수 있으며, 취득세 등 다른 세금도 함께 검토해야 합니다.
2. 자녀에게 아파트를 증여하는 것이 상속보다 항상 유리한가요?
항상 그렇지는 않습니다. 부동산 가치 상승 가능성, 증여시점의 평가액, 상속재산 규모, 보유기간, 양도계획 등을 종합적으로 비교해야 합니다.
3. 부모가 살아 있을 때 증여하는 것이 절세에 도움이 되나요?
재산이 지속적으로 상승할 것으로 예상된다면 생전 증여가 유리할 수 있습니다. 그러나 증여세 부담과 상속세 절감효과를 함께 계산해야 합니다.
4. 공시가격과 시가 중 어떤 가격으로 증여세가 계산되나요?
원칙적으로 시가가 우선 적용됩니다. 시가를 확인할 수 없는 경우에만 공시가격 등 보충적 평가방법이 적용될 수 있습니다.
5. 감정평가를 받으면 세금을 줄일 수 있나요?
가능한 경우도 있지만 항상 그런 것은 아닙니다. 감정평가액은 관련 법령과 과세관청의 인정 요건을 충족해야 하며, 상황에 따라 세부담이 증가할 수도 있습니다.
6. 증여받은 부동산을 바로 팔면 세금이 많이 나오나요?
증여 후 단기간 내 양도하면 양도소득세 계산 시 취득가액, 이월과세 등 여러 규정이 적용될 수 있으므로 반드시 사전에 검토해야 합니다.
7. 배우자에게 증여 후 다시 매매하면 문제가 되나요?
거래 목적과 실질이 중요합니다. 형식만 증여이고 실질은 조세회피라면 세무상 불이익이 발생할 수 있습니다.
8. 상속받은 부동산은 언제 매도하는 것이 유리한가요?
상속재산의 평가기준일과 취득가액 인정방식 등을 고려해야 하므로 보유전략과 양도시기를 함께 검토하는 것이 좋습니다.
9. 토지도 증여가 유리한가요?
개발 가능성이 높은 토지는 향후 가치 상승 전에 증여하는 것이 유리한 경우가 있지만, 개별 토지의 특성과 세금 부담을 함께 분석해야 합니다.
10. 미성년자에게 증여해도 되나요?
가능합니다. 다만 증여재산공제 한도와 증여 목적, 자금관리 등을 고려해야 하며 향후 관리도 중요합니다.
11. 손자에게 바로 증여하면 절세가 되나요?
세대를 건너뛰는 증여는 일반 증여와 다른 세부담이 발생할 수 있으므로 단순히 절세 목적만으로 결정해서는 안 됩니다.
12. 공동명의가 절세에 도움이 되나요?
상황에 따라 도움이 될 수도 있지만 취득세, 종합부동산세, 양도소득세, 상속세까지 함께 검토해야 합니다.
13. 상속세는 부동산만 있으면 반드시 발생하나요?
아닙니다. 상속재산 전체와 각종 공제를 적용한 후 과세 여부가 결정됩니다.
14. 증여 후 몇 년이 지나야 상속재산에 포함되지 않나요?
상속개시 전 일정 기간 내의 증여는 상속세 계산 시 합산 대상이 될 수 있으므로 증여시기 관리가 중요합니다.
15. 현금보다 부동산 증여가 더 유리한가요?
재산의 특성과 향후 가치상승 가능성에 따라 달라집니다. 부동산은 향후 시세 상승효과까지 고려해야 합니다.
16. 부모가 사망하기 직전에 증여하면 문제가 되나요?
상속세 계산 시 일정 기간 내 증여재산이 합산될 수 있으므로 기대한 절세효과가 발생하지 않을 수도 있습니다.
17. 상속받은 부동산도 감정평가를 받을 수 있나요?
가능한 경우가 있으며 상속재산 평가에 영향을 줄 수 있습니다. 다만 관련 법령과 인정요건을 확인해야 합니다.
18. 공시지가가 낮으면 무조건 절세가 되나요?
그렇지 않습니다. 실제 거래사례가 존재하면 시가가 우선 적용될 수 있으며, 공시가격만으로 판단해서는 안 됩니다.
19. 증여와 상속 중 어느 것이 가장 절세효과가 큰가요?
정답은 없습니다. 가족구성, 재산규모, 보유기간, 개발가능성, 향후 매도계획 등을 종합적으로 분석하여 결정해야 합니다.
20. 부동산 절세는 언제부터 준비해야 하나요?
가장 효과적인 절세는 상속이 임박해서가 아니라 생전부터 장기적인 자산관리 계획을 세우는 것입니다. 증여, 상속, 양도, 보유세를 통합적으로 검토하는 것이 바람직합니다.
관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
010-3344-3208
🌐 엑스포부동산.com
🌐 blog.josanghyeon.com
🌐 josanghyeon.com
공인중개사 30년 실무 경험을 바탕으로 토지 · 공장 · 창고 · 상가 · 아파트 투자 상담을 제공하고 있으며, Golf Teaching Pro의 실전 지도 경험을 바탕으로 골프 스윙 분석과 맞춤형 레슨도 진행하고 있습니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.


7 Comments
장현미
공인중개사로 평소에 궁금했던 내용 많이 배우고 갑니다 감사합니다
sy4200
관심과 배려에 감사를 드립니다^-^
장현미
공인중개사로 평소에 궁금했던 내용 많이 배우고갑니다. 감사합니다.
sy4200
관심과 배려에 감사를 드립니다^-^
장현미
공인중개사로 평소에 궁금했던 내용 많이 배우고 갑니다 감사합니다.
sy4200
갑사합니자^_^
sy4200
관심에 감사를 드립니다^-^