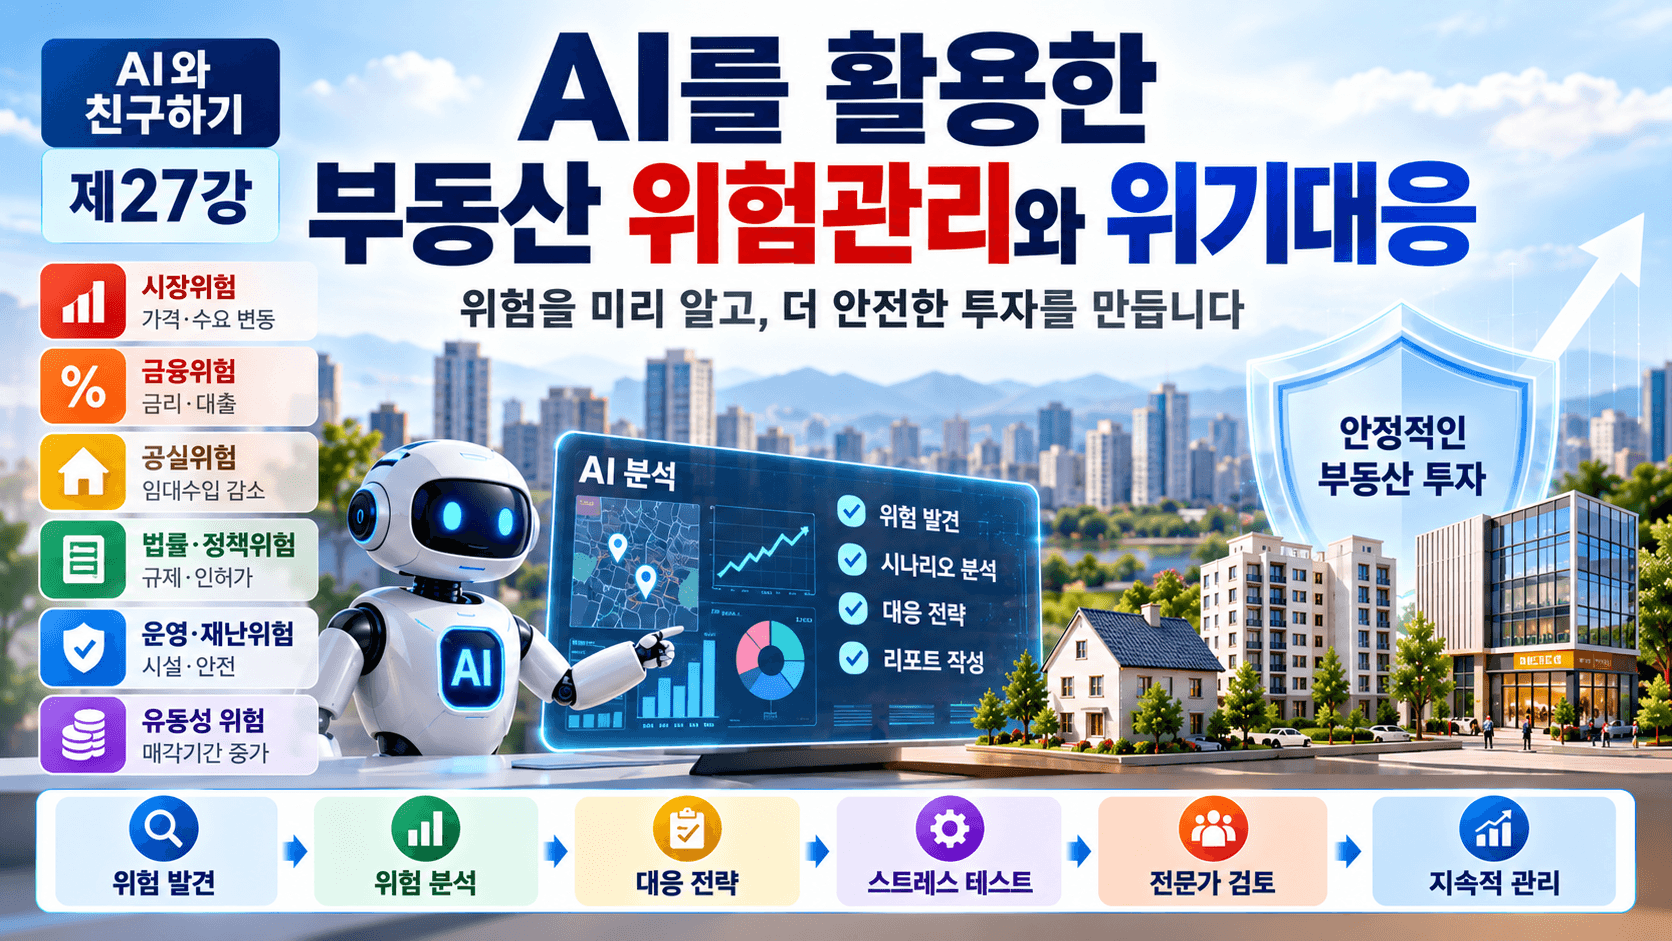
H1. AI와 친구하기 제27강 AI를 활용한 부동산 위험관리와 위기대응 (공인중개사 30년 실무 경험)
“좋은 투자는 수익을 예측하는 것에서 끝나지 않고, 예상하지 못한 위험에도 버틸 수 있는 구조를 만드는 것이다”
본 글은 국내외 인공지능(AI), 생성형 AI(Generative AI), 부동산 투자, 위험관리(Risk Management), 위기관리(Crisis Management), 금융·시장분석 관련 연구와 공공기관 자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
H2. 0. 초록(Abstract)

제26강에서는 AI를 활용하여 여러 부동산과 금융자산을 하나의 포트폴리오(Portfolio /pɔːrtˈfoʊlioʊ/)로 통합하고, 자산구성·수익·부채·현금흐름·유동성·집중위험을 분석하여 장기적인 자산관리 방향을 설정하는 방법을 살펴보았습니다.
제27강에서는 여기서 한 단계 더 나아가 부동산 투자와 자산관리 과정에서 발생할 수 있는 위험을 사전에 발견하고 위기상황에 대응하는 부동산 위험관리(Real Estate Risk Management /ˈriːəl ɪˌsteɪt rɪsk ˈmænɪdʒmənt/)를 다룹니다.
부동산 투자에서 흔히 묻는 질문은,
“얼마나 오를 것인가?”
“수익률은 얼마인가?”
입니다.
그러나 장기간 부동산을 보유하고 관리하려면 더 중요한 질문이 있습니다.
“예상과 다르게 움직이면 어떻게 할 것인가?”
입니다.
금리 상승 → 금융비용 증가 → 현금흐름 악화 → 대출상환 부담 증가
공실 증가 → 임대수입 감소 → NOI 감소 → 자산가치 하락 가능성
경기침체 → 수요 감소 → 거래량 감소 → 매각기간 증가
법률·정책 변화 → 이용·개발조건 변화 → 사업계획 수정
재난·시설사고 → 운영중단 → 추가비용 → 자산가치 영향
이처럼 부동산의 위험은 하나의 원인에서 발생하지 않고 여러 위험이 연결되면서 확대될 수 있습니다.
따라서,
위험 발견 → 위험 측정 → 발생가능성 평가 → 손실규모 분석 → 우선순위 설정 → 대응전략 → 지속적 모니터링
이라는 체계가 필요합니다.
특히,
높은 수익률 ≠ 낮은 위험
자산가격 상승 ≠ 위험 소멸
낮은 공실률 ≠ 미래 공실 없음
현재 저금리 ≠ 미래 저금리 보장
AI 위험예측 ≠ 미래 확정
이라는 구별이 중요합니다.
제27강에서는 여러 AI의 역할을 다음과 같이 구체적으로 분담합니다.
ChatGPT → 투자자의 자산·대출·임대차·보유기간·현금흐름·투자목적·위험감수 수준을 질문형 체크리스트로 구조화 → 금리·공실·가격·법률·시장·운영 위험을 분류 → 위험등록부(Risk Register) 작성 → 발생가능성과 영향도를 기준으로 위험등급 설정 → 위험별 대응전략과 전문가 확인사항을 포함한 위험관리보고서 초안 작성
Claude → 매매계약서·임대차계약서·대출약정서·보험계약·감정평가서·사업계획서·관리자료 등 장문의 문서를 교차분석 → 계약해지·채무·보증·손해배상·보험·만기·비용부담 등의 위험조항 추출 → 문서 간 불일치와 누락사항 발견 → 법률·세무·금융 전문가가 재검토해야 할 사항 정리
Gemini → Google 검색·Maps 및 Workspace 환경을 활용하여 지역·교통·산업·재난·시장정보를 조사하고 Drive·Docs·Sheets 등에 축적된 자산자료와 연결 → 부동산별 외부위험과 내부자료를 구조화 → 위치 기반 위험분석과 지속적인 자료관리 지원
Perplexity → 금리·부동산정책·대출제도·주택공급·산업·인구·지역개발·경제지표 등에 관한 최신 자료를 출처 중심으로 탐색 → 발표기관·발표일·원자료 확인 → 위험분석에 사용되는 외부정보의 최신성 검증 지원
Grok → 최근 시장심리·지역이슈·기업이전·상권변화·투자자 반응 등 빠르게 변화하는 신호 탐색 → 공식 통계에 아직 충분히 반영되지 않은 위험후보 발견 → 추가 검증이 필요한 조기경보(Early Warning) 신호 선별
NotebookLM → 계약서·대출자료·법령·보험자료·시장보고서·공공기관 자료·현장조사자료 등 사용자가 직접 선정한 자료를 프로젝트별로 관리 → 위험판단의 근거 추적 → 과거 자료와 현재 자료 비교 → 자산별 근거 중심 위험관리 지식베이스 구축
DeepSeek → 금리·대출·공실·임대료·운영비·세금·매각가격·보유기간 등 위험변수를 세분화 → 변수 간 인과관계를 단계적으로 추론 → 단일위험뿐 아니라 금리 상승 + 공실 증가 + 가격 하락 같은 복합위기 시나리오 분석
Copilot → Excel에서 대출잔액·금리·임대수입·공실률·NOI·현금흐름·부채비율 등의 위험지표 계산 → 위험등급표·민감도표·스트레스 테스트·대시보드 작성 → Word 위험관리보고서와 PowerPoint 경영진 보고자료로 연결
Gamma → 검증된 위험분석 결과를 ‘자산현황 → 핵심위험 → 위험등급 → 시나리오 → 예상손실 → 대응전략 → 전문가 의견’으로 구조화 → 투자자·CEO·투자위원회가 빠르게 이해할 수 있는 프레젠테이션 제작
Canva AI → 위험지도·위험등급·금리변화·공실률·현금흐름·위험매트릭스 등을 차트·아이콘·인포그래픽으로 시각화 → 복잡한 위험정보를 직관적으로 전달
AI Agent → 금리변화·임대차 만료·대출만기·공실·시장가격·정책변경 등 새로운 정보가 발생하면 관련 자산을 분류 → 위험신호 탐지 → 위험등급 갱신 → 추가 검토항목 생성 → 전문가에게 검토자료 제공
Workflow Automation → 자산자료 입력 → 임대수입 갱신 → 대출조건 확인 → 시장자료 업데이트 → 위험지표 재계산 → 경고조건 확인 → 전문가 검토 → 대응계획 수정 → 위험관리보고서 업데이트의 반복업무를 자동 또는 반자동으로 연결
그러나 AI가 위험을 예측했다고 해서 그 결과가 실제 미래를 의미하는 것은 아닙니다.
AI 위험예측 ≠ 미래 확정
위험점수 ≠ 실제 손실확률의 확정값
과거 데이터 ≠ 미래시장 보장
AI 경고 ≠ 즉시 매각 신호
입니다.
AI의 역할은 위험을 대신 책임지는 것이 아니라 사람이 놓칠 수 있는 위험을 더 일찍 발견하고 여러 위기상황을 사전에 시험하도록 돕는 것입니다.
따라서 제27강의 기본원칙은,
AI 분석 → 공식자료 검증 → 계약·권리관계 확인 → 금융·세금 확인 → 현장조사 → 스트레스 테스트 → 대응전략 수립 → 전문가 검토 → 투자자 최종 판단
입니다.
핵심 용어 정리
| 한글(한자) | 약어·영어 원음 /IPA/ |
뜻·부동산 실무 의미 |
|---|---|---|
| 위험 (危險) |
Risk /rɪsk/ |
예상과 다른 결과로 손실이 발생할 가능성 |
| 위험관리 (危險管理) |
RM · Risk Management /rɪsk ˈmænɪdʒmənt/ |
위험을 발견·평가·통제하는 관리체계 |
| 위기관리 (危機管理) |
CM · Crisis Management /ˈkraɪsɪs ˈmænɪdʒmənt/ |
위기 발생 시 피해를 줄이고 회복하는 관리 |
| 위험등록부 (危險登錄簿) |
Risk Register /rɪsk ˈredʒɪstər/ |
위험요인·등급·대응책을 체계적으로 기록한 자료 |
| 위험매트릭스 (危險行列) |
Risk Matrix /rɪsk ˈmeɪtrɪks/ |
발생가능성과 영향도를 결합해 위험수준을 평가 |
| 스트레스 테스트 (危機狀況分析) |
Stress Test /stres test/ |
극단적 조건에서 부동산과 자금의 버틸 능력을 시험 |
| 민감도 분석 (敏感度分析) |
SA · Sensitivity Analysis /ˌsensəˈtɪvəti əˈnæləsɪs/ |
변수 변화가 투자결과에 미치는 영향을 분석 |
| 조기경보 (早期警報) |
EW · Early Warning /ˈɜːrli ˈwɔːrnɪŋ/ |
위험이 확대되기 전에 이상징후를 발견 |
| 유동성 위험 (流動性危險) |
Liquidity Risk /lɪˈkwɪdəti rɪsk/ |
필요한 시점에 자금을 확보하지 못할 위험 |
| 시장위험 (市場危險) |
Market Risk /ˈmɑːrkɪt rɪsk/ |
가격·수요·금리 등 시장변화로 발생하는 위험 |
| 신용위험 (信用危險) |
Credit Risk /ˈkredɪt rɪsk/ |
거래상대방의 지급·상환능력과 관련된 위험 |
| 공실위험 (空室危險) |
Vacancy Risk /ˈveɪkənsi rɪsk/ |
임차인을 확보하지 못해 임대수입이 감소할 위험 |
| 집중위험 (集中危險) |
Concentration Risk /ˌkɑːnsənˈtreɪʃən rɪsk/ |
특정 지역·자산·임차인 등에 위험이 집중되는 현상 |
| 비상계획 (非常計劃) |
CP · Contingency Plan /kənˈtɪndʒənsi plæn/ |
예상하지 못한 위기에 대비해 마련하는 대응계획 |
| 위험대응 (危險對應) |
Risk Response /rɪsk rɪˈspɑːns/ |
위험의 회피·감소·이전·수용 방안을 결정하는 과정 |
제27강에서 AI의 핵심 역할은 미래를 맞히는 것이 아니라 위험을 구조화하고 조기에 경고하며 “어떤 상황이 발생하면 어떻게 대응할 것인가?”를 사전에 준비하도록 돕는 것입니다.
H2. 1. 서론(Introduction)
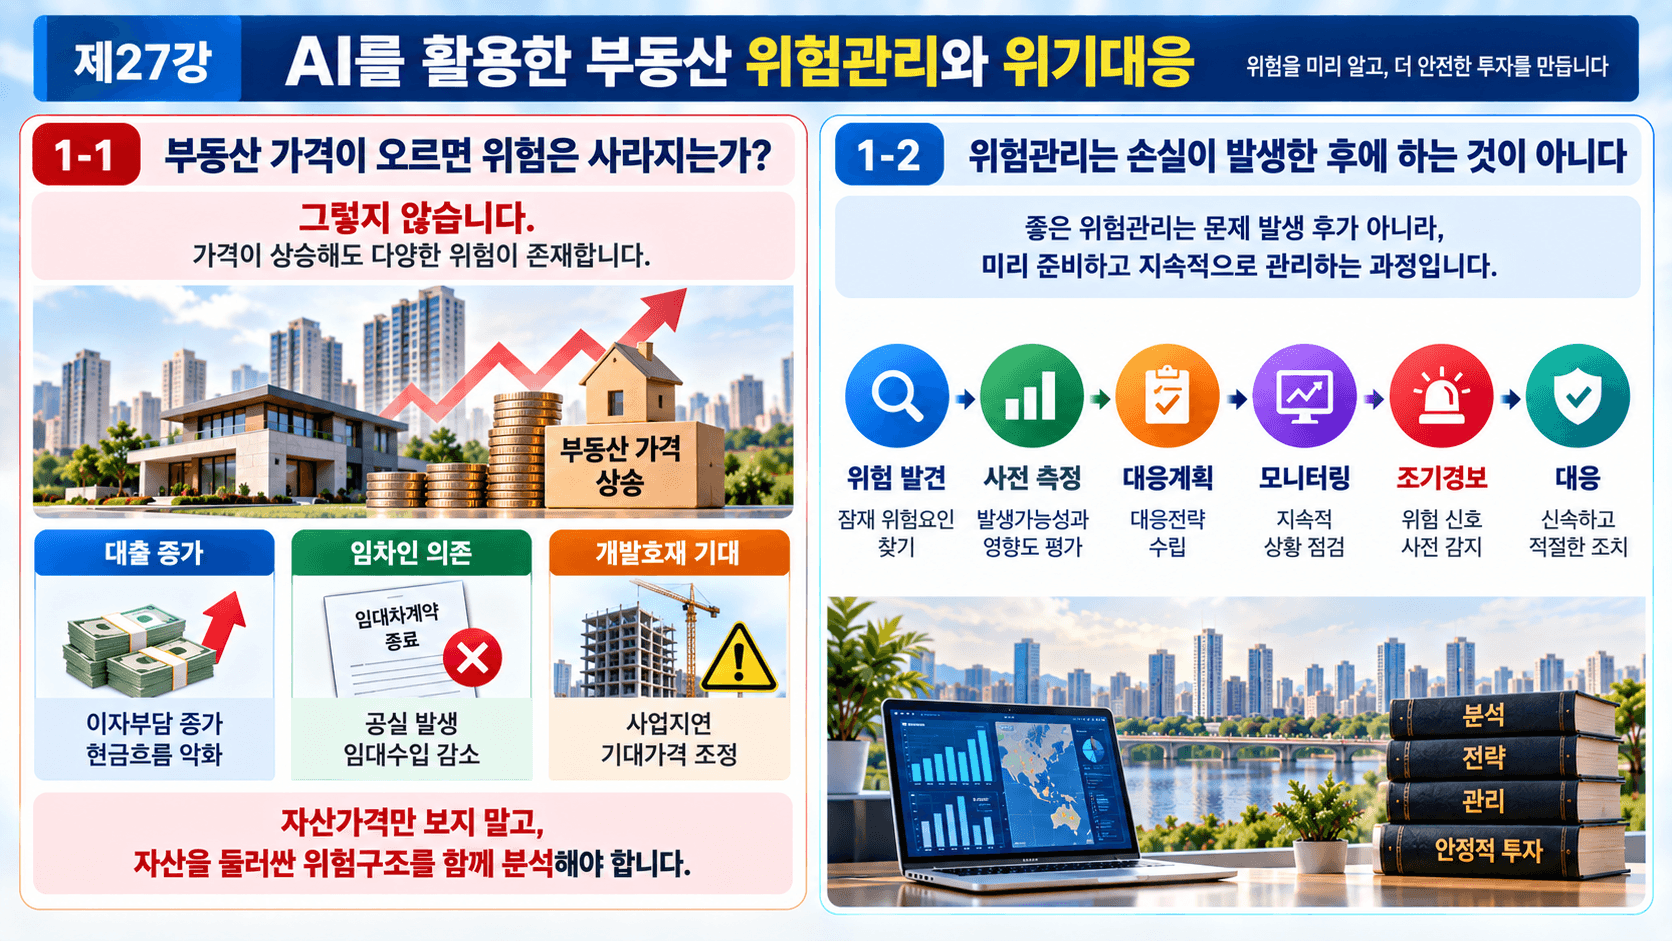
1-1. 부동산 가격이 오르면 위험은 사라지는가?
그렇지 않습니다.
가격이 상승하고 있는 상황에서도,
대출 증가 → 이자부담 증가 → 현금흐름 악화
임차인 의존 → 계약종료 → 공실 발생
개발호재 기대 → 사업지연 → 기대가격 조정
등의 위험이 존재할 수 있습니다.
따라서 자산가격만 보지 말고 자산을 둘러싼 위험구조를 함께 분석해야 합니다.
1-2. 위험관리는 손실이 발생한 후에 하는 것이 아니다
좋은 위험관리는 문제가 발생한 뒤 대응하는 것에서 시작하지 않습니다.
위험 발견 → 사전 측정 → 대응계획 → 모니터링 → 조기경보 → 대응
으로 이루어집니다.
H2. 2. 이론적 배경(Literature Review)

2-1. 위험과 불확실성
위험은 미래 결과가 예상과 달라질 가능성과 그 영향으로 이해할 수 있습니다.
부동산은 거래금액이 크고 보유기간이 길며 현금화에 시간이 필요하기 때문에 위험관리가 특히 중요합니다.
2-2. 부동산 위험관리의 7대 분석영역
| 분석 영역 | 확인 내용 | 실무 의미 |
|---|---|---|
| 시장 | 가격·수요·공급·거래량 | 자산가격 위험 |
| 금융 | 대출·금리·만기·상환 | 자금조달 위험 |
| 임대 | 공실·임대료·임차인 | 현금흐름 위험 |
| 법률 | 권리·계약·규제·인허가 | 법적 위험 |
| 운영 | 시설·수선·관리·안전 | 관리비용 위험 |
| 유동성 | 거래량·매각기간 | 자금회수 위험 |
| 외부환경 | 경기·산업·재난·정책 | 예측하기 어려운 외부위험 |
H2. 3. 관계 법령 및 제도 분석
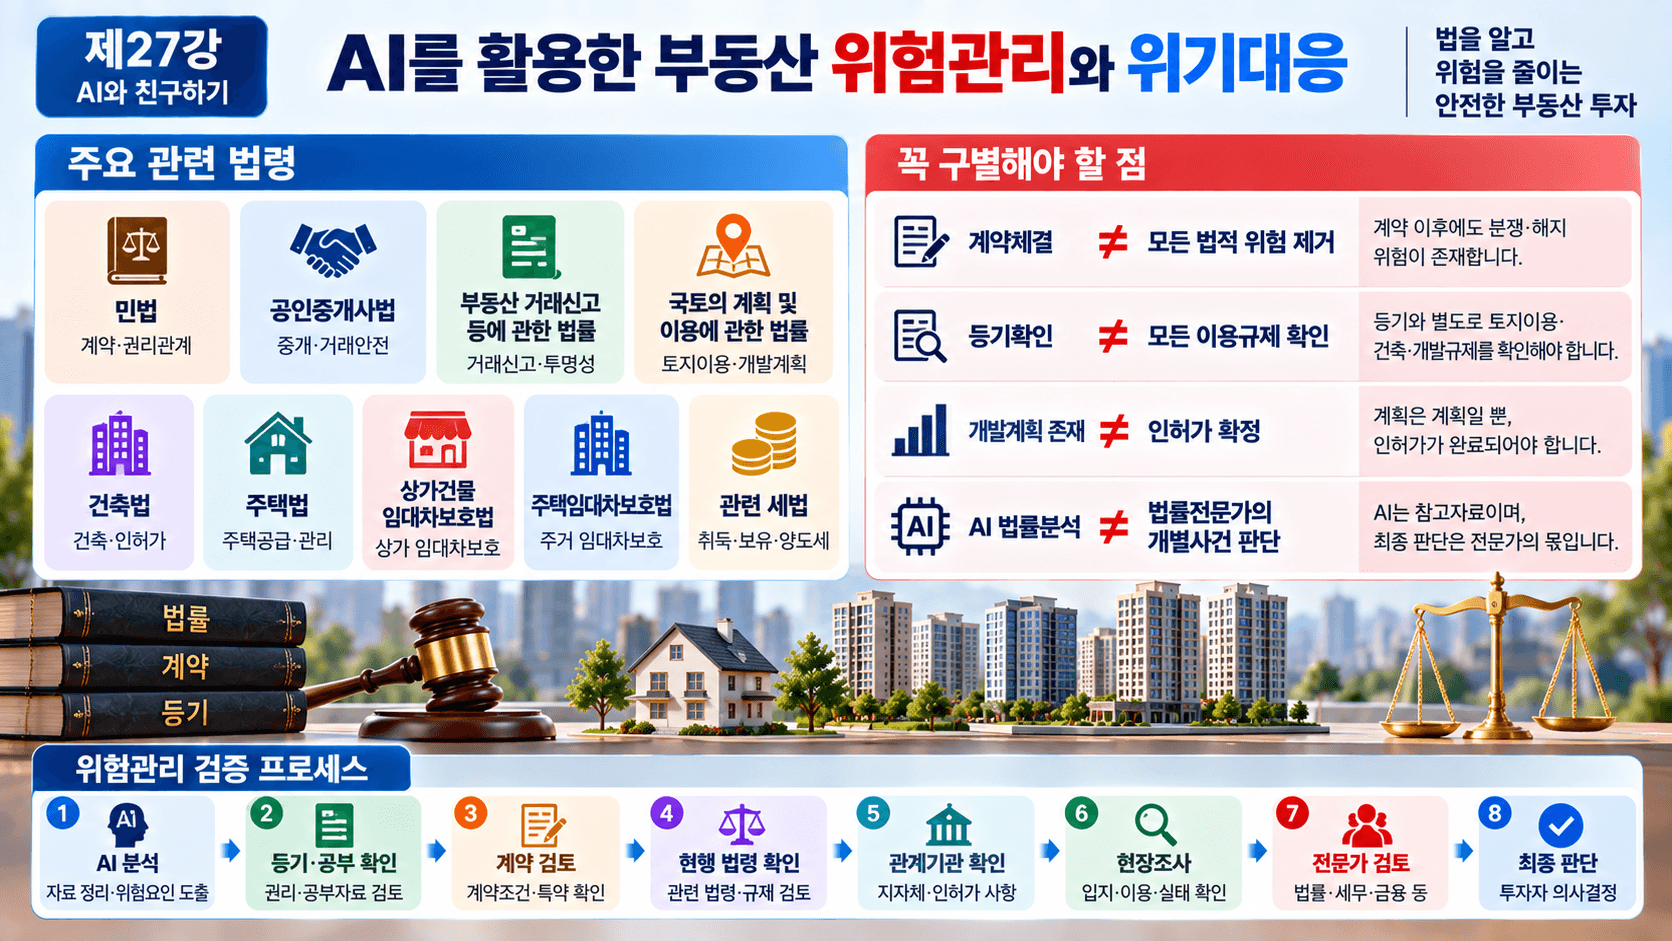
부동산 위험관리에는 부동산 유형과 거래구조에 따라 「민법」, 「공인중개사법」, 「부동산 거래신고 등에 관한 법률」, 「국토의 계획 및 이용에 관한 법률」, 「건축법」, 「주택법」, 「상가건물 임대차보호법」, 「주택임대차보호법」 및 관련 세법 등이 연결될 수 있습니다.
특히,
계약체결 ≠ 모든 법적 위험 제거
등기확인 ≠ 모든 이용규제 확인
개발계획 존재 ≠ 인허가 확정
AI 법률분석 ≠ 법률전문가의 개별사건 판단
을 구별해야 합니다.
따라서,
AI 분석 → 등기·공부 확인 → 계약 검토 → 현행 법령 확인 → 관계기관 확인 → 현장조사 → 필요시 법률·세무·금융 전문가 검토 → 최종 판단
으로 검증합니다.
H2. 4. 핵심 이론 분석
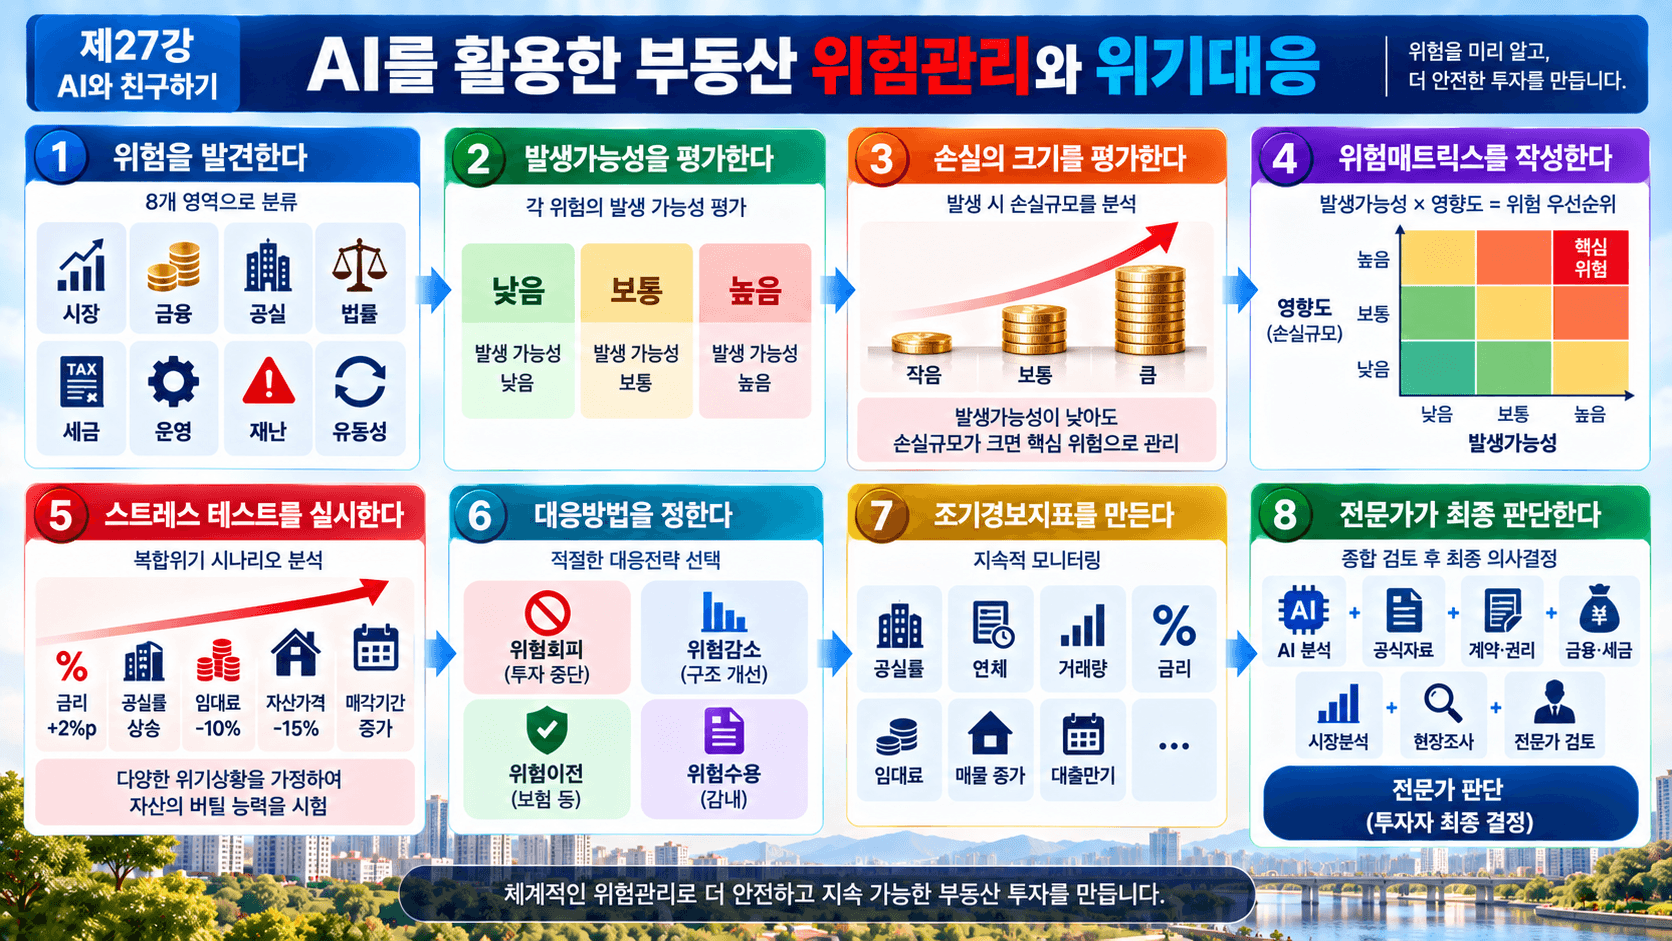
4-1. 1단계 — 위험을 발견한다
시장 → 금융 → 공실 → 법률 → 세금 → 운영 → 재난 → 유동성
으로 위험을 분류합니다.
4-2. 2단계 — 발생가능성을 평가한다
각 위험을 낮음·보통·높음 등으로 평가합니다.
4-3. 3단계 — 손실의 크기를 평가한다
발생가능성이 낮더라도 손실규모가 매우 크다면 핵심 위험으로 관리해야 합니다.
4-4. 4단계 — 위험매트릭스를 작성한다
발생가능성 × 영향도 = 위험 우선순위
의 구조로 관리합니다.
4-5. 5단계 — 스트레스 테스트를 실시한다
금리 +2%p → 공실률 상승 → 임대료 -10% → 자산가격 -15% → 매각기간 증가
같은 복합위기를 가정합니다.
4-6. 6단계 — 대응방법을 정한다
위험회피 → 위험감소 → 위험이전 → 위험수용
가운데 적절한 대응방법을 선택합니다.
4-7. 7단계 — 조기경보지표를 만든다
공실률 → 연체 → 거래량 → 금리 → 임대료 → 매물 증가 → 대출만기
등을 지속적으로 확인합니다.
4-8. 8단계 — 전문가가 최종 판단한다
AI 분석 + 공식자료 + 계약·권리관계 + 금융·세금 + 시장분석 + 현장조사 + 공인중개사 30년 실무 경험 → 전문가 판단
으로 완성합니다.
H2. 5. 실무 사례 연구(Case Study)
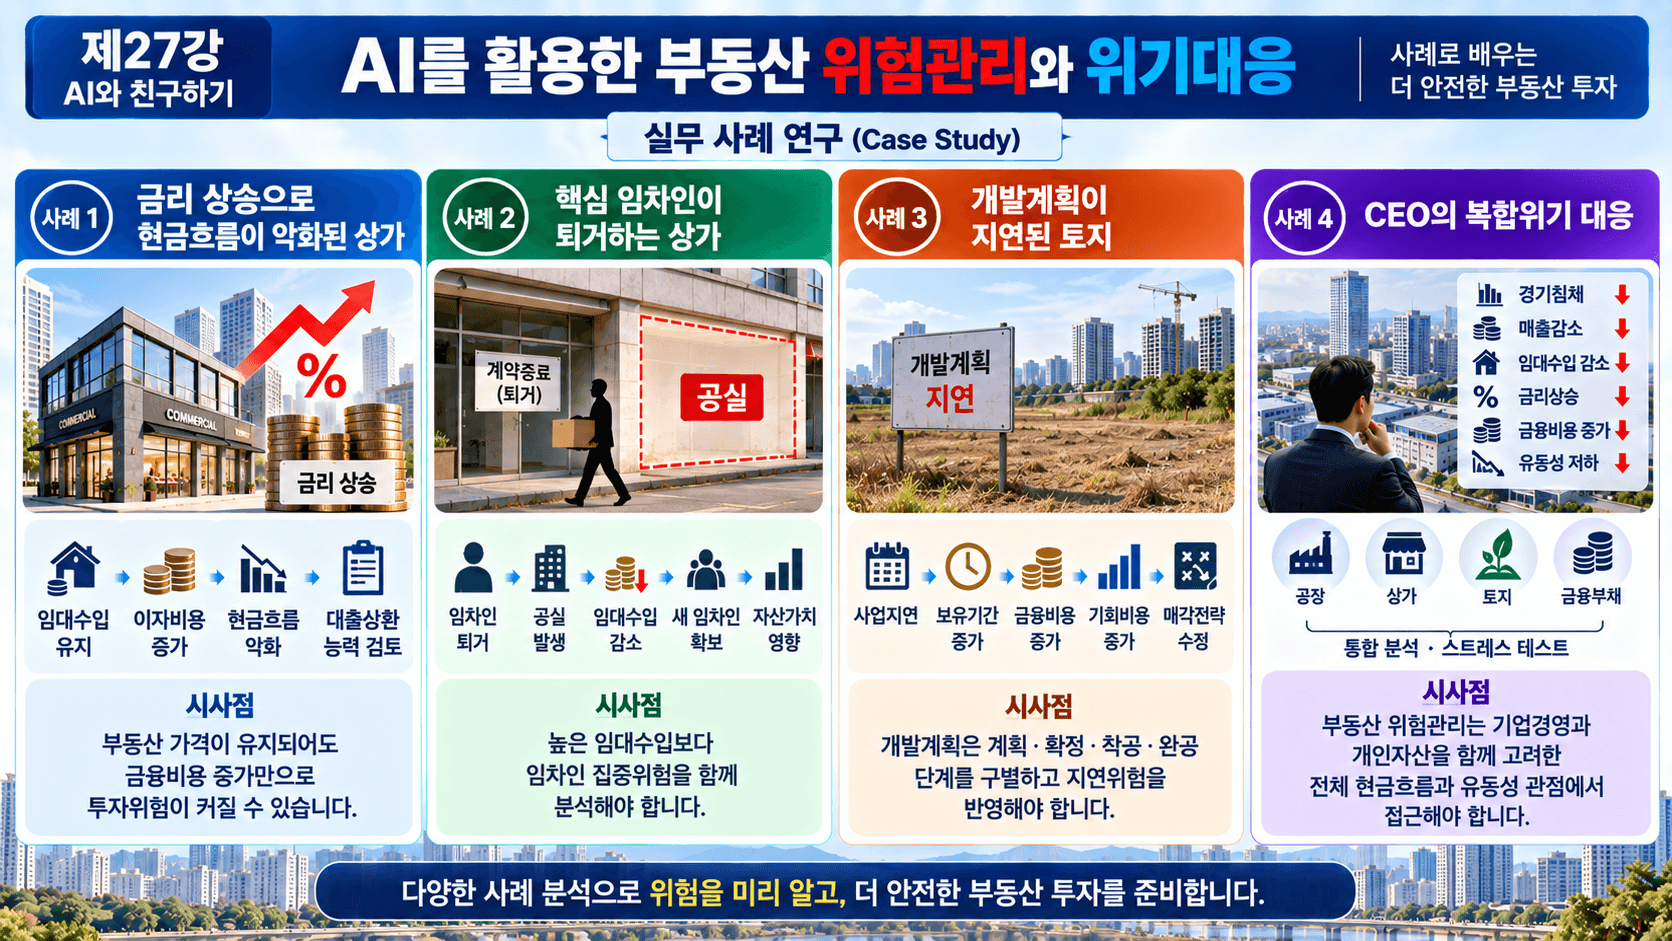
사례 1. 금리 상승으로 현금흐름이 악화된 상가
상가 투자에서 임대수입이 안정적으로 유지되고 있다고 해서 투자위험까지 안정적이라고 판단해서는 안 됩니다. 특히 대출을 활용하여 상가를 매입한 경우에는 임대료뿐만 아니라 금리 변화가 실제 투자자의 현금흐름에 상당한 영향을 미칠 수 있습니다.
예를 들어 상가의 임차인이 정상적으로 영업하고 있고 월 임대료도 변하지 않았다고 가정해 보겠습니다. 외형적으로 보면 공실도 발생하지 않았고 임대수입도 감소하지 않았기 때문에 특별한 문제가 없는 자산처럼 보일 수 있습니다. 그러나 변동금리 대출을 이용하고 있다면 시장금리 상승으로 대출이자가 증가하면서 투자자가 실제로 확보하는 현금은 감소할 수 있습니다.
이러한 경우에는 단순히 임대수입만 확인할 것이 아니라 다음과 같은 흐름으로 분석해야 합니다.
임대수입 → 운영비 → NOI → 대출금리 상승 → 이자비용 증가 → 실제 현금흐름 감소 → 대출상환능력 변화 → 투자위험 증가
여기서 NOI(Net Operating Income, 순영업소득)와 실제 투자자의 현금흐름을 구별하는 것이 중요합니다. NOI는 일반적으로 부동산의 영업수입에서 운영비용을 차감하여 부동산 자체의 영업성과를 파악하는 지표입니다. 반면 투자자의 실제 현금흐름에는 대출에 따른 금융비용 등이 추가로 영향을 미칩니다.
따라서 NOI가 일정하게 유지되고 있더라도 금리가 상승하면 투자자가 실제 사용할 수 있는 현금은 감소할 수 있습니다. 금리상승 폭이 커질수록 대출 원리금 상환 부담도 증가하고, 경우에 따라 추가적인 자기자금 투입이 필요할 수도 있습니다.
AI를 활용하면 현재 대출금액과 금리, 임대수입, 운영비 등을 입력하여 금리 변화에 따른 현금흐름을 여러 조건으로 비교할 수 있습니다. 예를 들어 현재 금리뿐 아니라 금리가 1%p, 2%p 상승하는 경우를 각각 계산하면 금융환경 변화가 투자수익성과 자금부담에 미치는 영향을 사전에 살펴볼 수 있습니다.
이처럼 상가의 위험관리는 현재의 임대수익률만 확인하는 것이 아니라 금리 변화에 따른 현금흐름의 민감도와 대출상환능력까지 함께 분석해야 합니다.
시사점: 부동산 가격과 임대수입이 유지되더라도 금융비용 증가만으로 투자위험은 커질 수 있습니다. 따라서 대출을 활용한 상가투자에서는 임대수익률과 함께 금리변동에 따른 현금흐름을 지속적으로 관리하는 것이 중요합니다.
사례 2. 핵심 임차인이 퇴거하는 상가
상가와 수익형 부동산의 가치는 임대수입과 밀접하게 연결되어 있습니다. 그러나 현재 높은 임대료가 발생하고 있다는 사실만으로 장기적인 수익 안정성을 판단해서는 안 됩니다. 특히 건물 전체 임대수입 가운데 상당 부분을 특정 임차인 한 곳이 담당하고 있다면 임차인 집중위험(Concentration Risk)을 별도로 분석해야 합니다.
예를 들어 한 건물의 전체 임대수입 가운데 상당한 비중을 대형 임차인 한 곳이 차지하고 있다고 가정해 보겠습니다. 현재는 안정적인 임대료가 들어오기 때문에 우량한 수익형 부동산처럼 보일 수 있습니다. 그러나 해당 임차인의 계약기간이 종료되고 재계약이 이루어지지 않는다면 상황은 크게 달라질 수 있습니다.
위험은 다음과 같이 연쇄적으로 발생할 수 있습니다.
핵심 임차인 퇴거 → 대규모 공실 발생 → 임대수입 감소 → 신규 임차인 모집 → 공실기간 장기화 → 임대조건 조정 → 임대료 하락 가능성 → 현금흐름 악화 → 자산가치 영향
새로운 임차인을 구하는 과정에서도 추가적인 비용이 발생할 수 있습니다. 임차인 모집을 위한 중개비용뿐 아니라 내부시설 변경, 수리, 인테리어 지원 또는 일정 기간의 임대료 혜택 등 새로운 임대차계약을 위한 비용이 필요할 수 있기 때문입니다.
따라서 상가를 분석할 때에는 현재 임대료뿐 아니라 임차인의 계약기간, 업종, 신용상태, 재계약 가능성, 전체 임대수입에서 차지하는 비중 등을 함께 살펴보아야 합니다.
AI를 활용하면 임차인별 임대료, 계약만료일, 보증금, 임대면적, 전체 임대수입에서 차지하는 비율 등을 데이터화하여 특정 임차인에 대한 의존도를 확인할 수 있습니다. 또한 핵심 임차인이 퇴거했을 경우 공실기간이 3개월, 6개월, 12개월로 길어지는 상황을 가정하여 현금흐름 변화를 비교하는 스트레스 테스트에도 활용할 수 있습니다.
전문가는 AI가 구조화한 결과에 더하여 실제 상권의 임차수요, 해당 공간의 대체 임차인 확보 가능성, 건물의 경쟁력과 현장상태 등을 함께 확인해야 합니다.
시사점: 현재의 높은 임대수입만으로 수익형 부동산의 안정성을 판단해서는 안 됩니다. 전체 임대수입이 특정 임차인에게 과도하게 의존하고 있다면 핵심 임차인의 퇴거가 공실·현금흐름·자산가치 문제로 연결될 수 있으므로 임차인 집중위험을 함께 분석해야 합니다.
사례 3. 개발계획이 지연된 토지
토지투자에서는 도로개설, 철도·역세권 개발, 산업단지 조성, 도시개발사업 등 미래의 개발계획이 투자판단에 영향을 주는 경우가 많습니다. 그러나 개발계획이 발표되었다는 사실과 실제 사업이 계획대로 완료된다는 것은 서로 다른 문제입니다.
예를 들어 특정 개발사업의 수혜를 기대하고 토지를 매입했지만 관계기관의 행정절차, 사업비 조달, 토지보상, 사업시행자의 사정 또는 각종 인허가 문제 등으로 사업일정이 장기간 지연된다고 가정해 보겠습니다.
투자자가 예상했던 개발시점이 늦어지면 단순히 기다리는 기간만 증가하는 것이 아닙니다. 토지를 보유하는 동안 금융비용과 세금 등 보유비용이 계속 발생할 수 있으며, 해당 자금으로 다른 투자기회를 활용하지 못하는 기회비용도 커질 수 있습니다.
위험의 흐름은 다음과 같이 나타날 수 있습니다.
개발계획 발표 → 투자 → 사업지연 → 예상 보유기간 증가 → 금융비용 증가 → 보유비용 증가 → 기회비용 증가 → 예상수익률 변화 → 매각전략 수정
따라서 개발호재를 분석할 때에는 단순히 “개발계획이 있다”라는 정보만 확인해서는 안 됩니다.
계획 발표 → 행정절차 → 사업 확정 → 인허가 → 보상 → 착공 → 공사 진행 → 준공·개통
처럼 사업의 실제 진행단계를 구분하여 살펴볼 필요가 있습니다. 특히 계획 단계의 사업과 실제 착공한 사업을 동일한 확실성을 가진 개발호재로 평가해서는 안 됩니다.
AI는 관련 발표자료와 사업일정, 변경사항 등을 정리하고 최초 계획과 현재 진행상황을 비교하는 데 활용할 수 있습니다. 또한 사업이 1년, 3년, 5년 지연되는 상황을 가정하여 추가 금융비용과 보유비용, 투자기간 변화 등을 시나리오별로 비교할 수 있습니다.
그러나 개발계획의 실제 진행상황은 AI의 요약만으로 확정하지 않고 관계기관의 최신 공식자료와 현장상황을 별도로 확인해야 합니다.
시사점: 개발계획은 발표 자체보다 현재 어느 단계에 있는지가 중요합니다. 토지투자에서는 계획·확정·인허가·착공·완공 단계를 구별하고 사업지연에 따른 금융비용·보유비용·기회비용까지 투자위험에 반영해야 합니다.
사례 4. CEO의 복합위기 대응
CEO가 기업과 개인 명의로 공장·창고·상가·토지 등 여러 부동산을 보유하면서 동시에 상당한 금융부채를 가지고 있다면 위험관리는 개별 부동산 하나만 분석하는 방식으로는 충분하지 않을 수 있습니다.
평상시에는 기업의 영업현금흐름과 부동산 임대수입이 안정적으로 발생하고 대출금리도 낮기 때문에 전체 자산구조에 특별한 문제가 없는 것처럼 보일 수 있습니다. 그러나 경기침체와 금리상승, 임대시장 악화가 동시에 발생하면 여러 위험이 서로 연결되면서 복합위기로 발전할 수 있습니다.
예를 들어 경기침체로 기업의 매출이 감소하면 기업의 영업현금흐름이 먼저 악화될 수 있습니다. 동시에 임차기업의 경영환경도 나빠지면서 상가나 공장의 임대료 연체와 공실이 증가할 수 있습니다. 여기에 대출금리가 상승하면 금융비용까지 증가하게 됩니다.
복합위기의 흐름은 다음과 같이 나타날 수 있습니다.
경기침체 → 기업 매출감소 → 영업현금흐름 악화 → 임대시장 침체 → 임대수입 감소 → 금리상승 → 금융비용 증가 → 대출상환 부담 증가 → 부동산 유동성 저하 → 자금조달 압박
이러한 상황에서 부동산가격까지 하락하면 문제는 더욱 복잡해질 수 있습니다. 필요한 자금을 마련하기 위해 부동산을 매각하려고 하더라도 시장침체로 매각기간이 길어지거나 원하는 가격에 매각하기 어려울 수 있기 때문입니다.
따라서 CEO의 위험관리에서는 기업과 개인의 자산을 각각 확인하면서도 전체 현금흐름의 연결관계를 함께 분석해야 합니다.
기업 매출 → 운전자금 → 기업부채 → 사업용 부동산 → 임대수입 → 개인부채 → 금융자산 → 현금성 자산 → 비상자금
을 하나의 구조로 살펴보는 방식입니다.
AI를 활용하면 여러 위험이 동시에 발생하는 복합 스트레스 테스트(Stress Test)를 수행할 수 있습니다. 예를 들어 기업매출 20% 감소, 임대수입 15% 감소, 대출금리 2%p 상승, 부동산가격 10% 하락과 같은 가정들을 개별적으로 분석하는 데 그치지 않고 동시에 발생했을 때 전체 현금흐름과 유동성이 어떻게 변화하는지를 비교할 수 있습니다.
여기서 중요한 것은 위기가 발생한 이후에 대응책을 찾는 것만이 아닙니다. 평상시에 위험등록부(Risk Register)를 구축하고 주요 대출만기, 임대차계약 만료, 현금보유 수준, 부채상환 일정 등을 지속적으로 관리하면 조기경보체계를 구축하는 데 도움이 됩니다.
따라서,
위험 식별 → AI 복합 스트레스 테스트 → 현금흐름 분석 → 유동성 점검 → 조기경보 → 비상계획 → 전문가 검토 → 대응 실행
이라는 체계로 관리할 수 있습니다.
전문가는 AI가 계산한 숫자뿐 아니라 기업의 실제 사업전망, 금융기관과의 관계, 자산별 매각가능성, 현장상황, 세금 및 CEO 개인의 장기적인 자산계획을 함께 검토해야 합니다.
시사점: CEO의 부동산 위험관리는 기업경영과 개인자산을 완전히 분리하여 보는 것만으로는 충분하지 않을 수 있습니다. 경기·금리·임대수입·부채·부동산 유동성이 서로 연결될 수 있으므로 전체 현금흐름과 위기대응능력을 중심으로 종합적인 위험관리체계를 구축하는 것이 중요합니다.
H2. 6. 실무 체크리스트
- 부동산별 위험요인을 목록화했는가?
- 대출금리 상승 가능성을 반영했는가?
- 대출만기와 상환계획을 확인했는가?
- 핵심 임차인 의존도를 확인했는가?
- 공실이 장기화될 경우를 계산했는가?
- 시장가격 하락 시나리오를 적용했는가?
- 법률·인허가·계약위험을 확인했는가?
- 충분한 현금성 자산과 예비자금을 확보했는가?
- 매각기간이 길어지는 상황을 고려했는가?
- 비상상황 대응계획이 준비되어 있는가?
H2. 7. 자주 묻는 질문(FAQ)
Q1. AI가 부동산 가격하락을 미리 예측할 수 있습니까?
AI는 여러 시장지표를 분석하여 위험신호를 찾을 수 있지만 미래 가격을 확정적으로 예측할 수는 없습니다.
Q2. 가장 중요한 부동산 위험은 무엇입니까?
자산마다 다릅니다. 시장·금융·공실·법률·유동성 위험을 함께 보아야 합니다.
Q3. 대출이 없으면 금융위험이 없습니까?
대출금리 위험은 줄지만 유동성·시장·운영·법률 위험은 여전히 존재합니다.
Q4. 공실위험은 어떻게 분석합니까?
현재 공실뿐 아니라 주변 공실률, 임차수요, 임차인 집중도와 재임대기간을 함께 분석합니다.
Q5. 스트레스 테스트는 왜 필요합니까?
평상시가 아니라 불리한 상황에서도 투자자가 자산을 유지할 수 있는지를 확인하기 위해서입니다.
Q6. 위험이 큰 부동산은 모두 매각해야 합니까?
아닙니다. 위험의 발생가능성, 영향, 기대수익과 대응가능성을 종합하여 판단해야 합니다.
Q7. 보험으로 모든 위험을 해결할 수 있습니까?
보험으로 이전 가능한 위험이 있지만 시장가격·공실·금리 등 모든 투자위험을 이전할 수는 없습니다.
Q8. 위험분석은 매입 전에만 하면 됩니까?
아닙니다. 보유기간 동안 시장과 자산상황이 변하므로 정기적으로 갱신해야 합니다.
Q9. AI Agent는 위험관리에서 무엇을 할 수 있습니까?
새로운 자료를 확인하고 위험조건에 해당하는 변화를 분류하여 전문가가 검토할 항목을 지속적으로 정리하는 데 활용할 수 있습니다.
Q10. 최종 판단은 누가 해야 합니까?
AI는 의사결정을 지원합니다. 실제 거래와 위험부담의 최종 판단은 투자자와 관련 전문가가 해야 합니다.
H2. 8. 연구자의 실무 의견(Author’s Insight)
공인중개사 30년 실무 경험에서 보면 부동산 투자에서 가장 위험한 순간은 가격이 떨어진 뒤가 아니라 투자자가 위험을 보지 않기 시작하는 순간입니다.
시장이 좋을 때는 가격상승이 여러 문제를 가려줄 수 있습니다.
그러나 시장이 변하면,
높은 대출 → 금융위험
낮은 유동성 → 매각위험
특정 임차인 의존 → 공실위험
개발호재 의존 → 사업지연위험
이 동시에 드러날 수 있습니다.
따라서 좋은 투자는 단순히 “얼마나 벌 수 있는가?”를 계산하는 것이 아니라 “예상과 달라져도 얼마나 버틸 수 있는가?”까지 계산해야 합니다.
H2. 9. 정책 제언 및 투자 전략
AI 기반 부동산 위험관리는 단순한 가격예측 시스템이 아니라 위험 조기경보 시스템으로 발전할 필요가 있습니다.
자산정보 → 금융정보 → 임대정보 → 시장정보 → 정책정보 → 위험지표 → AI 분석 → 전문가 검증 → 대응전략
을 연결하면 사후대응 중심의 자산관리에서 사전예방 중심의 자산관리로 발전할 수 있습니다.
개인 투자자와 기업 역시 높은 기대수익보다 충분한 유동성, 적정한 부채, 위험분산과 비상자금 확보를 장기 투자전략의 중요한 요소로 관리해야 합니다.
H2. 10. 결론(Conclusion)
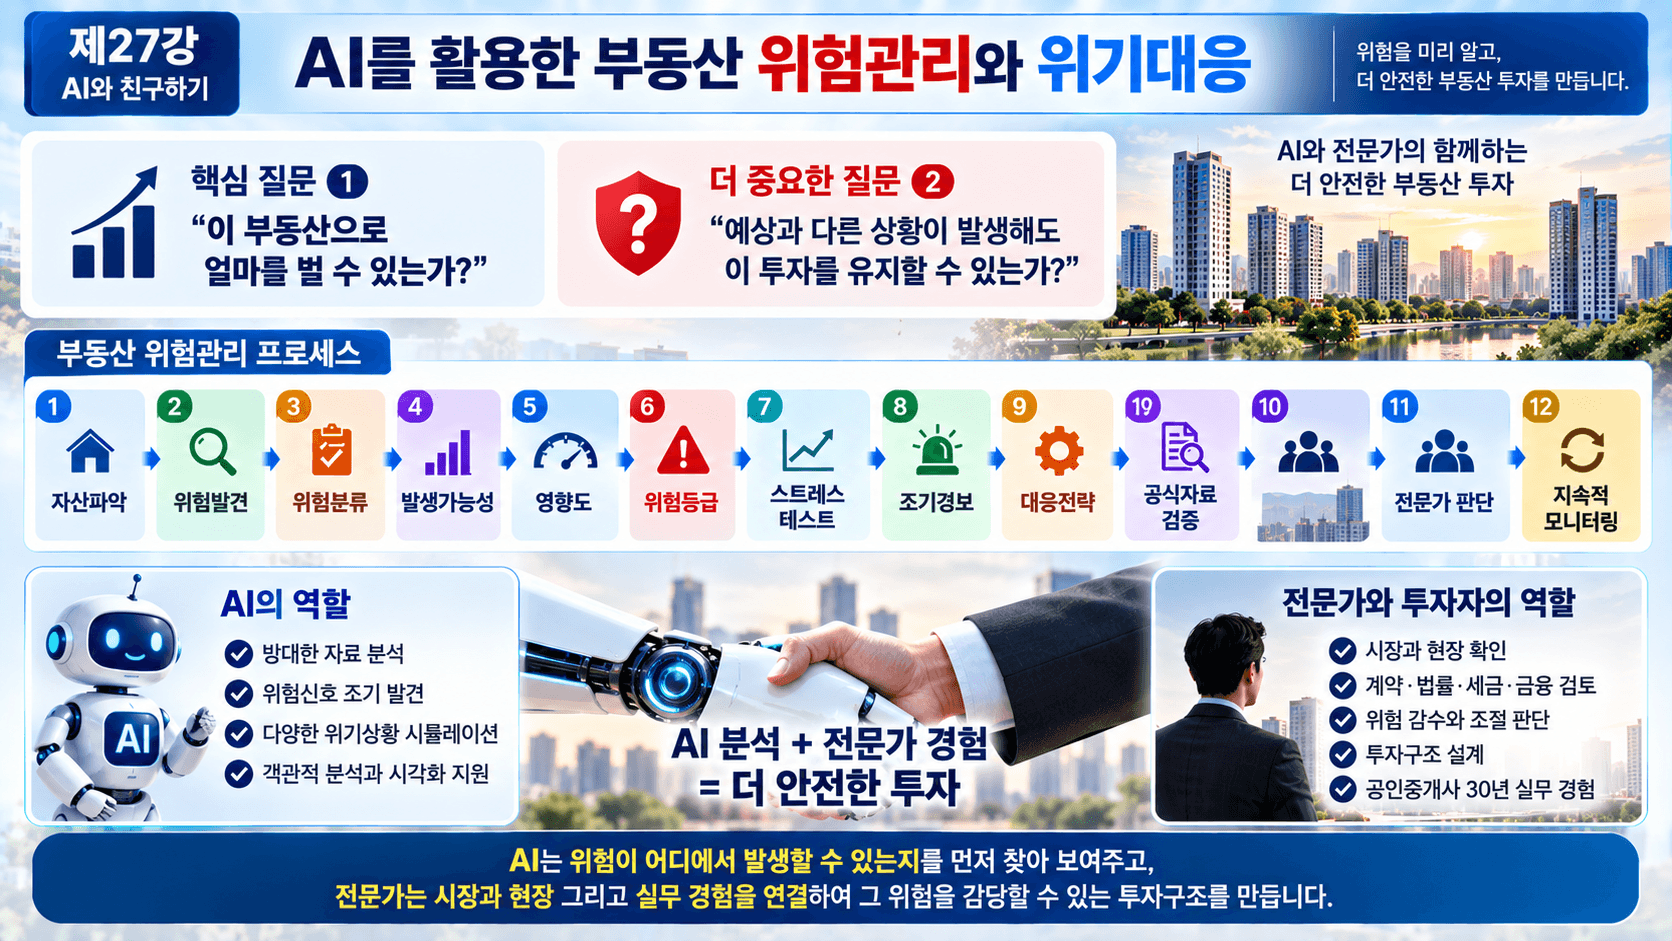
제27강에서는 AI를 활용하여 부동산 투자와 자산관리에서 발생할 수 있는 시장·금융·공실·법률·운영·유동성 위험을 발견하고 분석하여 위기대응 전략으로 연결하는 방법을 살펴보았습니다.
핵심 질문은,
“이 부동산으로 얼마를 벌 수 있는가?”
만이 아닙니다.
“예상과 다른 상황이 발생해도 이 투자를 유지할 수 있는가?”
입니다.
따라서,
자산파악 → 위험발견 → 위험분류 → 발생가능성 → 영향도 → 위험등급 → 스트레스 테스트 → 조기경보 → 대응전략 → 공식자료 검증 → 전문가 판단 → 지속적인 모니터링
의 구조로 관리해야 합니다.
AI는 방대한 자료에서 위험신호를 빠르게 찾고 여러 위기상황을 반복적으로 시험할 수 있습니다.
그러나 실제 시장상황과 현장, 계약·법률·세금·금융조건 그리고 투자자의 자금능력을 연결하여 어느 위험을 감수하고 어느 위험을 줄일 것인지를 판단하는 것은 전문가와 투자자의 역할입니다.
“AI는 위험이 어디에서 발생할 수 있는지를 먼저 찾아 보여주고, 전문가는 시장과 현장 그리고 공인중개사 30년 실무 경험을 연결하여 그 위험을 감당할 수 있는 투자구조를 만든다.”
이것이 제27강의 핵심입니다.
H2. 11. 참고문헌(References)
- ISO, 「ISO 31000:2018 — Risk management — Guidelines」
조직이 위험을 식별(Identification) → 분석(Analysis) → 평가(Evaluation) → 처리(Treatment) → 모니터링(Monitoring)하는 위험관리 체계를 구축하는 데 활용할 수 있는 국제표준입니다. ISO 공식 페이지에서 ISO 31000:2018이 2023년 재검토·확인되어 현재 유효함을 확인했습니다.
바로가기 - 국토교통부, 「실거래가 공개시스템」
아파트·연립/다세대·단독/다가구·오피스텔뿐 아니라 토지, 상업·업무용, 공장·창고 등의 실제 거래자료를 확인할 수 있는 국토교통부 공식 시스템입니다. 부동산 가격·거래시장 및 투자위험 분석의 기초자료로 활용할 수 있습니다.
바로가기 - 한국부동산원, 「R-ONE 부동산통계정보시스템」
한국부동산원이 작성·제공하는 부동산 국가통계를 확인할 수 있는 공식 시스템입니다. 주택가격, 지가변동률, 상업용 부동산 임대동향, 오피스텔 가격동향, 실거래가격지수 및 부동산 거래현황 등의 시장분석에 활용할 수 있습니다.
바로가기 - 한국은행, 「경제통계시스템 ECOS 및 한국은행 기준금리」
금리·물가·금융시장·거시경제 변수를 분석하기 위한 공식 통계자료입니다. 특히 한국은행 기준금리는 금융기관의 예금·대출금리와 시장금리를 거쳐 실물경제에 영향을 미치므로 부동산 금융위험과 투자환경 분석에서 중요한 변수입니다.
경제통계시스템 ECOS 바로가기
한국은행 기준금리 바로가기 - 금융위원회, 「가계부채 관리방안 및 가계대출 관련 정책자료」
DSR 등 상환능력 중심의 여신관리, 가계대출 및 가계부채 정책 변화를 분석하여 부동산 금융·대출규제 위험을 검토하는 데 활용할 수 있는 공식 정책자료입니다.
바로가기 - 국가법령정보센터, 「부동산 거래신고 등에 관한 법률 등 현행 법령」
부동산 거래·중개·임대차·개발·건축 등에 적용되는 현행 법령을 확인하는 공식 법령정보 시스템입니다. 법령은 개정될 수 있으므로 실제 적용 시 반드시 최신 시행 법령과 시행일을 확인해야 합니다.
현행 법령 본문 바로가기 - 국세청, 「부동산 관련 국세정보」
부동산의 취득·보유·임대·양도·상속·증여 과정에서 발생할 수 있는 국세의 신고·납부 및 세무기준을 확인하는 공식 자료원입니다.
국세청 바로가기 - OpenAI, 「ChatGPT 공식 기능 안내」
ChatGPT를 활용한 자료 분석, 문서 작성·요약, 문제 해결, 번역 및 파일·이미지 분석 등의 기능과 활용 범위를 확인할 수 있는 OpenAI 공식 자료입니다.
바로가기 - 조상현, 「공인중개사 30년 실무 경험 및 현장 상담 기록」
토지·공장·창고·상가 등 부동산 중개·개발·투자·컨설팅 과정에서 축적된 공인중개사 30년 실무 경험을 연구자의 현장적 판단과 사례 분석을 위한 실무자료로 활용합니다. 공식 홈페이지에서도 공인중개사 실무경력 30년 이상 및 부동산 컨설팅·연구 활동을 확인할 수 있습니다.
바로가기