

양도세 중과 재개 이후 다주택자 수익성 분석 (공인중개사 30년 실무 경험)
세후 수익률 중심 시대, 다주택자의 보유·매도 전략과 절세 방안
본 글은 국내외 선행연구, 관계 법령, 정부 정책자료 및 공인중개사 30년 실무 경험을 바탕으로 작성한 논문형 연구 블로그입니다.
컴퓨터공학 · 부동산학 · 경영학 · 신학 · 경영학 박사과정 · Golf Teaching Pro
0. 초록(Abstract)
다주택자에 대한 양도소득세 중과 한시 배제 종료 이후에는 주택 수뿐 아니라 조정대상지역 소재 여부, 중과배제주택 해당 여부, 보유기간 및 양도시기 등에 따라 세후 수익률이 크게 달라질 수 있으므로 세후 수익성 분석의 중요성이 더욱 커지고 있다.
과거에는 시세 상승이 투자 성과를 좌우했다면, 현재는 양도세, 보유세, 금융비용, 임대수익, 상속·증여 계획 등을 종합적으로 고려해야 실제 수익성을 판단할 수 있다. 본 글은 현행 제도 아래에서 다주택자의 수익성 변화와 실무 대응 전략을 부동산학적 관점에서 분석한다.
핵심 용어 정리
| 한글(한자) | 약어·영어 원음(IPA) | 뜻·부동산 실무 의미 |
|---|---|---|
| 양도소득세 (讓渡所得稅) |
CGT · Capital Gains Tax /ˈkæpɪtəl ɡeɪnz tæks/ |
부동산 양도차익 과세 |
| 양도세 중과 (讓渡稅重課) |
Higher Capital Gains Tax Rate /ˈhaɪər ˈkæpɪtəl ɡeɪnz tæks reɪt/ |
일정 다주택 양도 가산세율 |
| 다주택자 (多住宅者) |
Multiple-Home Owner /ˈmʌltɪpəl hoʊm ˈoʊnər/ |
여러 주택 보유자 |
| 조정대상지역 (調整對象地域) |
Adjustment Target Area /əˈdʒʌstmənt ˈtɑːrɡɪt ˈeriə/ |
중과 판단 핵심 지역 |
| 양도차익 (讓渡差益) |
Capital Gain /ˈkæpɪtəl ɡeɪn/ |
양도로 발생한 차익 |
| 세후 수익률 (稅後收益率) |
After-Tax Return /ˈæftər tæks rɪˈtɜːrn/ |
세금 차감 후 수익률 |
| 투자수익률 (投資收益率) |
ROI · Return on Investment /rɪˈtɜːrn ɑːn ɪnˈvestmənt/ |
투자금 대비 수익 |
| 자본이득 (資本利得) |
Capital Gain /ˈkæpɪtəl ɡeɪn/ |
자산가격 상승 이익 |
| 임대수익 (賃貸收益) |
Rental Income /ˈrentəl ˈɪnkʌm/ |
임대로 발생한 수익 |
| 보유비용 (保有費用) |
Holding Cost /ˈhoʊldɪŋ kɔːst/ |
보유 중 발생 비용 |
| 금융비용 (金融費用) |
Financing Cost /ˈfaɪnænsɪŋ kɔːst/ |
이자 등 자금조달 비용 |
| 장기보유특별공제 (長期保有特別控除) |
Special Deduction for Long-Term Holding /ˈspeʃəl dɪˈdʌkʃən fər ˌlɔːŋ ˈtɜːrm ˈhoʊldɪŋ/ |
일정 장기보유자산 공제 |
| 종합부동산세 (綜合不動産稅) |
Comprehensive Real Estate Holding Tax /ˌkɑːmprɪˈhensɪv ˈriːəl ɪˈsteɪt ˈhoʊldɪŋ tæks/ |
일정 부동산 보유세 |
| 재산세 (財産稅) |
Property Tax /ˈprɑːpərti tæks/ |
지방세인 부동산 보유세 |
| 지방소득세 (地方所得稅) |
Local Income Tax /ˈloʊkəl ˈɪnkʌm tæks/ |
소득에 부과되는 지방세 |
| 주택 수 (住宅數) |
Number of Homes /ˈnʌmbər əv hoʊmz/ |
세법상 주택 보유 수 |
| 주택 수 산정 (住宅數算定) |
Home Count Determination /hoʊm kaʊnt dɪˌtɜːrmɪˈneɪʃən/ |
과세상 주택 수 판단 |
| 중과배제주택 (重課排除住宅) |
Housing Excluded from Higher Taxation /ˈhaʊzɪŋ ɪkˈskluːdɪd frəm ˈhaɪər tækˈseɪʃən/ |
중과 대상에서 제외되는 주택 |
| 보유세 (保有稅) |
Property Holding Tax /ˈprɑːpərti ˈhoʊldɪŋ tæks/ |
보유기간 중 부담 세금 |
| 현금흐름 (現金流) |
Cash Flow /kæʃ floʊ/ |
실제 현금 유입·유출 |
| 순현금흐름 (純現金流) |
Net Cash Flow /net kæʃ floʊ/ |
비용 차감 후 현금흐름 |
| 상속 (相續) |
Inheritance /ɪnˈherɪtəns/ |
사망에 따른 재산 승계 |
| 증여 (贈與) |
Gift /ɡɪft/ |
무상 재산 이전 |
| 상속세 (相續稅) |
Inheritance Tax /ɪnˈherɪtəns tæks/ |
상속재산에 대한 세금 |
| 증여세 (贈與稅) |
Gift Tax /ɡɪft tæks/ |
증여재산에 대한 세금 |
| 법인 전환 (法人轉換) |
Incorporation /ɪnˌkɔːrpəˈreɪʃən/ |
개인자산·사업의 법인화 |
| 법인세 (法人稅) |
Corporate Income Tax /ˈkɔːrpərət ˈɪnkʌm tæks/ |
법인 소득에 대한 세금 |
| 배당소득세 (配當所得稅) |
Dividend Income Tax /ˈdɪvɪdend ˈɪnkʌm tæks/ |
배당소득 관련 세금 |
| 취득세 (取得稅) |
Acquisition Tax /ˌækwɪˈzɪʃən tæks/ |
부동산 취득 시 지방세 |
| 세금비용 (稅金費用) |
Tax Cost /tæks kɔːst/ |
투자수익을 줄이는 세금 |
| 절세전략 (節稅戰略) |
Tax Planning Strategy /tæks ˈplænɪŋ ˈstrætədʒi/ |
합법적 세부담 관리 |
| 자산관리 (資産管理) |
Asset Management /ˈæset ˈmænɪdʒmənt/ |
자산의 종합 관리 |
| 보유전략 (保有戰略) |
Holding Strategy /ˈhoʊldɪŋ ˈstrætədʒi/ |
보유 여부·기간 전략 |
| 매도전략 (賣渡戰略) |
Disposal Strategy /dɪˈspoʊzəl ˈstrætədʒi/ |
매도시기·순서 전략 |
| 세무 시뮬레이션 (稅務―) |
Tax Simulation /tæks ˌsɪmjəˈleɪʃən/ |
예상세액 사전 계산 |
1. 서론
부동산 투자의 목적은 자산가치 상승이지만 최종적으로 중요한 것은 세후 실제 수익률이다.
다주택자 양도소득세 중과 한시 배제 종료 이후에는 동일한 주택이라도 주택 수, 조정대상지역 소재 여부, 중과배제주택 해당 여부, 보유기간, 취득·양도시기 등에 따라 실제 세 부담과 세후 수익이 달라질 수 있다.
현행 「소득세법 시행령」 제167조의3은 3주택 이상 중과대상 범위를 정하면서 여러 제외주택을 규정하고 있고, 제167조의10도 2주택자의 중과대상 주택 범위를 별도로 규정합니다.
특히 최근 시장에서는 단순한 시세차익보다 현금흐름과 절세 전략이 투자 성과를 결정하는 핵심 요소로 자리 잡고 있다.
2. 이론적 배경

부동산학에서는 투자수익률을 자본이득(Capital Gain), 임대수익(Income Return), 보유비용(Holding Cost), 세금(Tax Cost)의 종합 결과로 설명한다.
세금은 투자자의 실질 수익을 직접 감소시키는 요소이며, 양도세와 보유세가 동시에 증가하면 동일한 자산이라도 순수익은 크게 감소할 수 있다.
따라서 현재 시장에서는 세후 수익률 분석이 투자 판단의 핵심 기준으로 평가된다.
3. 관계 법령 및 제도 분석
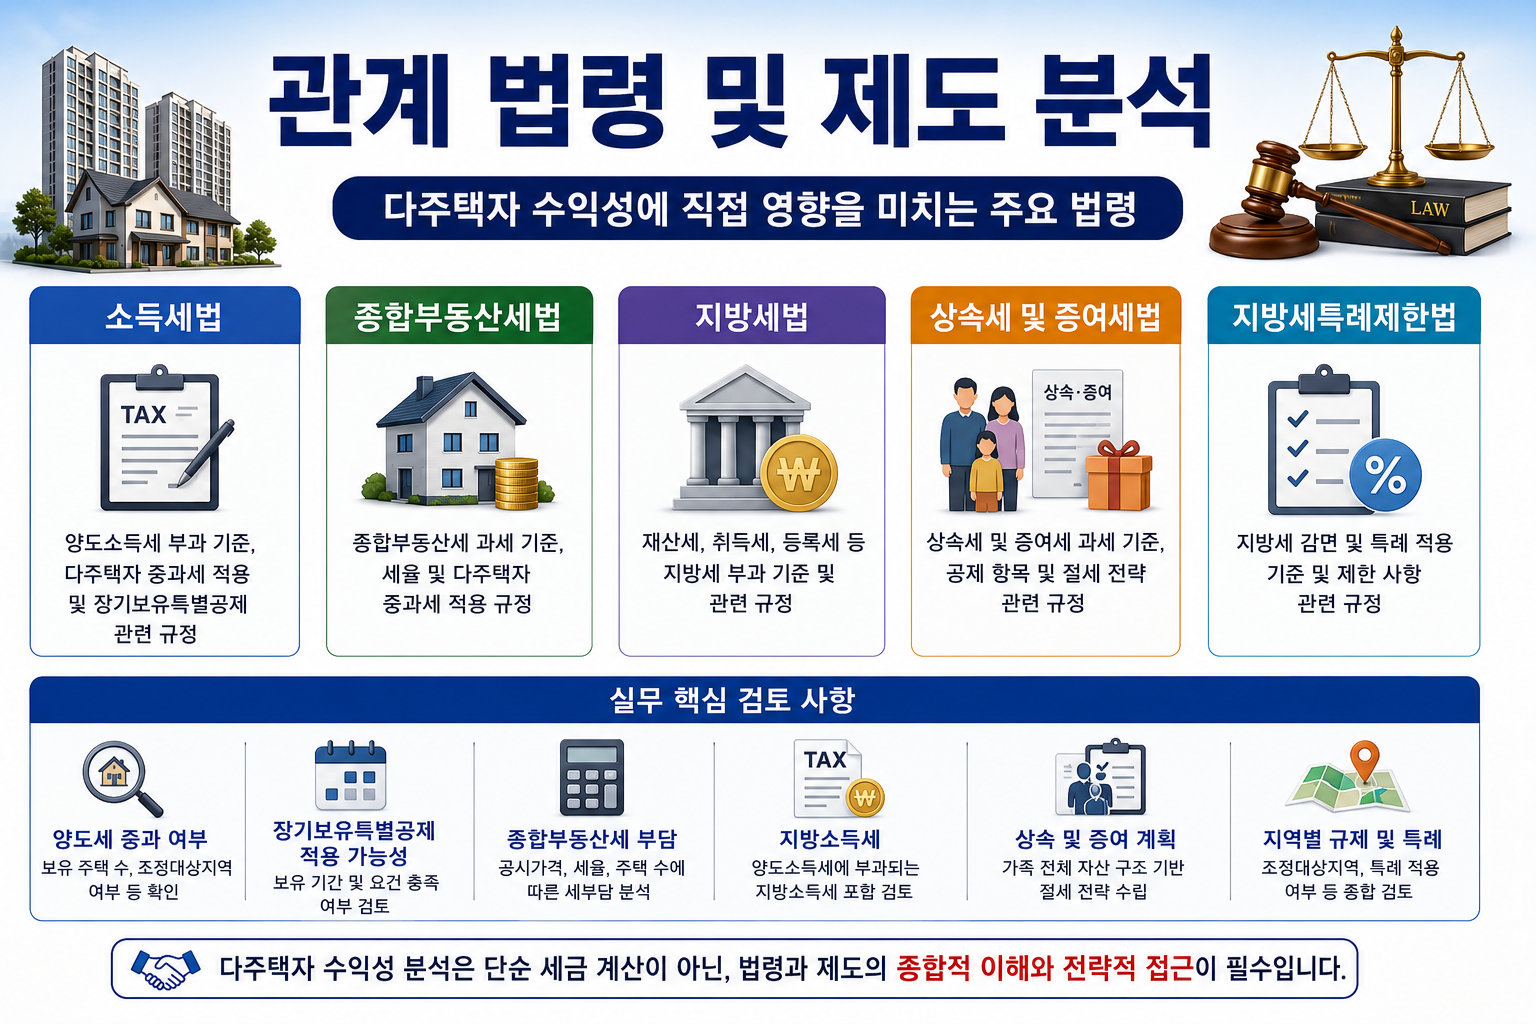 현재 다주택자의 세후 수익성에 직접 영향을 미치는 주요 법령으로는 「소득세법」, 「소득세법 시행령」, 「종합부동산세법」, 「지방세법」, 「상속세 및 증여세법」, 「법인세법」 및 개별 특례와 관련된 「지방세특례제한법」 등이 있다.
「소득세법」 제104조 제7항은 조정대상지역에 있는 일정한 다주택자의 주택 등에 대한 양도소득세 중과세율을 규정하고 있으며, 구체적인 중과대상 및 제외주택은 「소득세법 시행령」 제167조의3과 제167조의10 등을 함께 검토해야 한다.
따라서 단순히 ‘다주택자’라는 이유만으로 모든 주택의 양도에 동일한 중과세율이 적용된다고 판단해서는 안 된다. 주택 수, 조정대상지역 여부, 주택의 종류, 중과배제 요건, 취득·양도시기 및 경과규정 등을 개별적으로 확인해야 한다.
또한 「소득세법」 제95조는 장기보유특별공제를 규정하고 있으나, 같은 조 제2항은 제104조 제7항 각 호에 따른 중과대상 자산을 장기보유특별공제 대상에서 제외하고 있으므로 실제 양도 전에 중과 여부와 장기보유특별공제 적용 가능성을 함께 확인해야 한다.
보유단계에서는 「종합부동산세법」 제9조에 따른 주택 수와 과세표준별 세율, 「지방세법」상 재산세 등을 검토해야 한다. 상속·증여를 통한 자산 이전을 고려한다면 「상속세 및 증여세법」에 따른 평가와 과세기준도 함께 분석해야 한다.
법인 보유를 검토하는 경우에는 개인의 양도소득세 체계와 단순 비교해서는 안 된다. 「법인세법」 제55조의2에 따른 주택 등의 양도소득 추가과세, 「지방세법」 제13조의2에 따른 법인의 주택 취득 중과, 「종합부동산세법」 제9조의 법인 주택분 과세체계 등을 종합적으로 검토해야 한다.
이 문단은 현행 조문과 직접 연결됩니다. 「소득세법」 제95조 제2항은 제104조 제7항 각 호의 중과대상 자산을 장기보유특별공제 대상에서 제외합니다.
실무에서는 양도세 중과 여부뿐 아니라 장기보유특별공제 적용 가능성, 종합부동산세 부담, 지방소득세, 상속 및 증여 계획까지 함께 검토해야 한다.
4. 핵심 내용
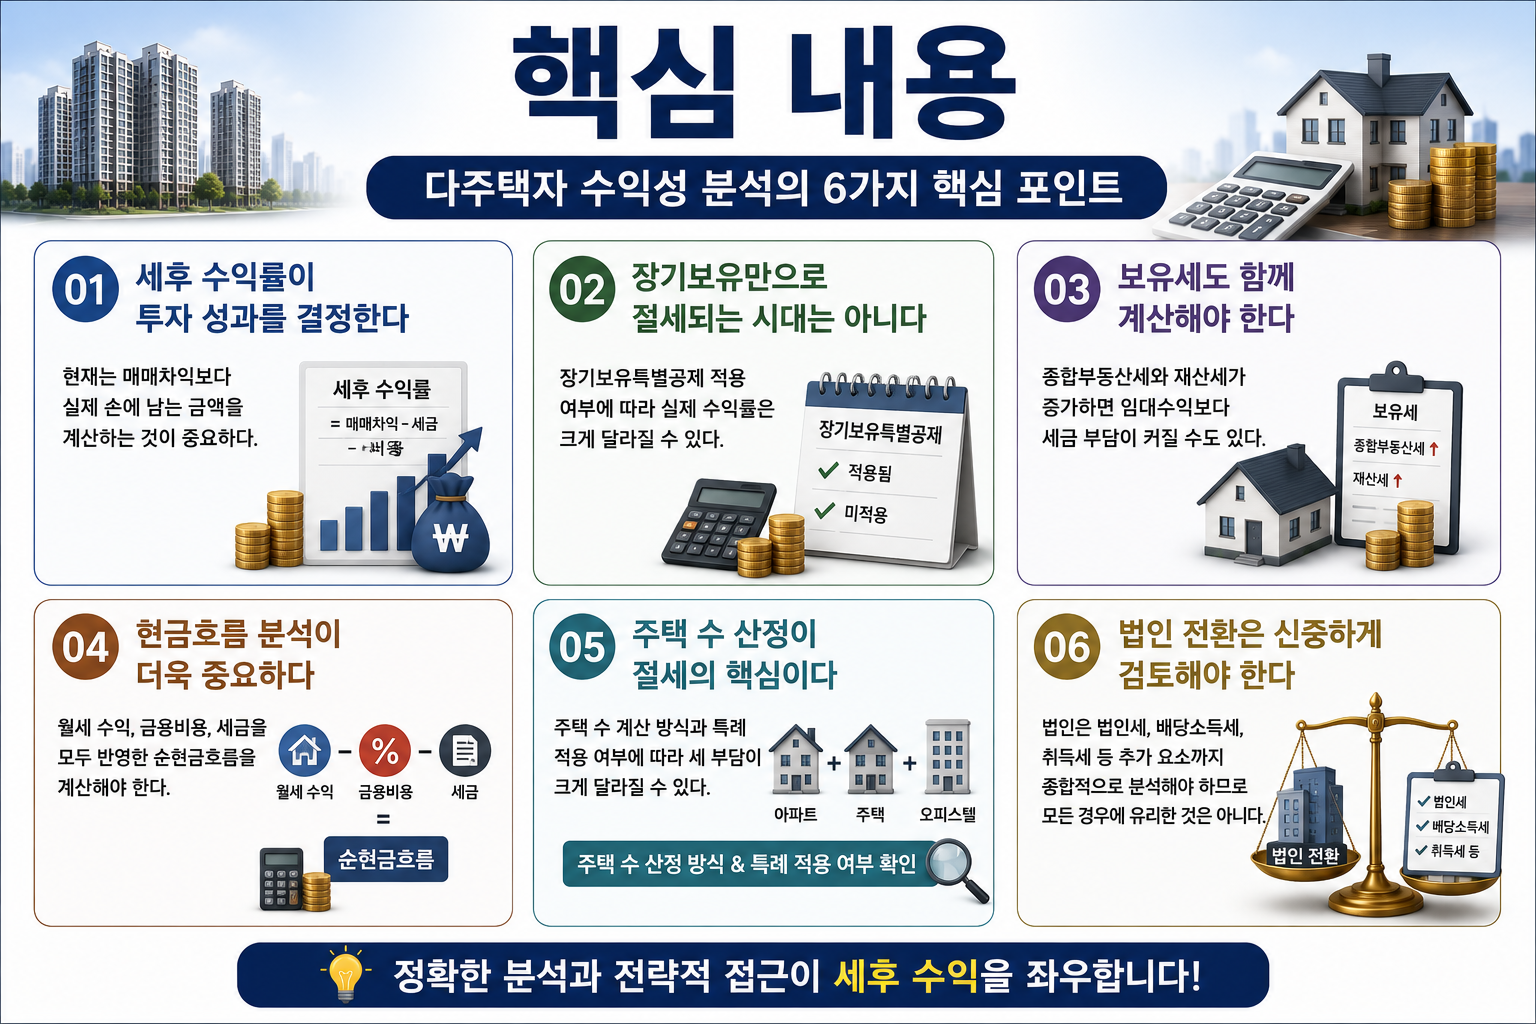
① 세후 수익률이 투자 성과를 결정한다.
현재는 매매차익보다 실제 손에 남는 금액을 계산하는 것이 중요하다.
② 장기보유기간만으로 장기보유특별공제가 보장되는 것은 아니다.
「소득세법」 제95조 제2항은 일정한 장기보유 자산에 장기보유특별공제를 적용하도록 규정하고 있지만, 같은 항은 제104조 제7항 각 호에 따른 중과대상 자산 등을 공제대상에서 제외하고 있다. 따라서 다주택자는 단순한 보유기간보다 실제 양도주택의 중과 여부와 공제 적용요건을 먼저 확인해야 한다.
③보유세 부담도 세후 수익률에 반영해야 한다.
주택 보유에 따른 재산세와 종합부동산세 부담은 임대수익과 순현금흐름에 영향을 줄 수 있다. 특히 종합부동산세는 주택 수와 과세표준, 납세의무자의 유형 등에 따라 세 부담이 달라질 수 있으므로 개별 계산이 필요하다.
현행 「종합부동산세법」 제9조는 개인의 경우 2주택 이하와 3주택 이상을 구분해 주택분 세율을 정하고 있습니다.
④ 현금흐름 분석이 더욱 중요하다.
월세 수익, 금융비용, 세금을 모두 반영한 순현금흐름을 계산해야 한다.
⑤ 주택 수 산정은 과세 판단의 핵심 요소이다.
세목별 주택 수 산정기준과 제외·특례 규정이 다를 수 있으므로 양도소득세, 취득세, 종합부동산세를 각각 구분하여 판단해야 한다. 특히 양도소득세 중과 여부는 「소득세법 시행령」 제167조의3·제167조의10 등에 따른 주택 수와 중과배제주택 여부를 함께 확인해야 한다.
⑥법인 보유 또는 법인 전환은 개인 보유와 세후 수익을 종합 비교해야 한다.
법인 명의의 주택 보유는 일반 법인세뿐 아니라 「법인세법」 제55조의2에 따른 주택 양도소득 추가과세, 「지방세법」 제13조의2에 따른 법인의 주택 취득 중과, 「종합부동산세법」 제9조에 따른 법인 주택분 과세체계 등을 함께 검토해야 한다. 또한 법인의 이익을 개인에게 배당하는 경우 주주 단계의 배당소득 과세 문제도 발생할 수 있으므로 단순히 개인 양도소득세와 법인세율만 비교하여 법인 전환의 유불리를 판단해서는 안 된다.
특히 종합부동산세법 제9조 제2항은 일정한 예외 법인을 제외한 일반 법인에 대해 주택 수에 따른 별도의 법인 세율체계를 두고 있습니다.
5. 실무 사례 연구
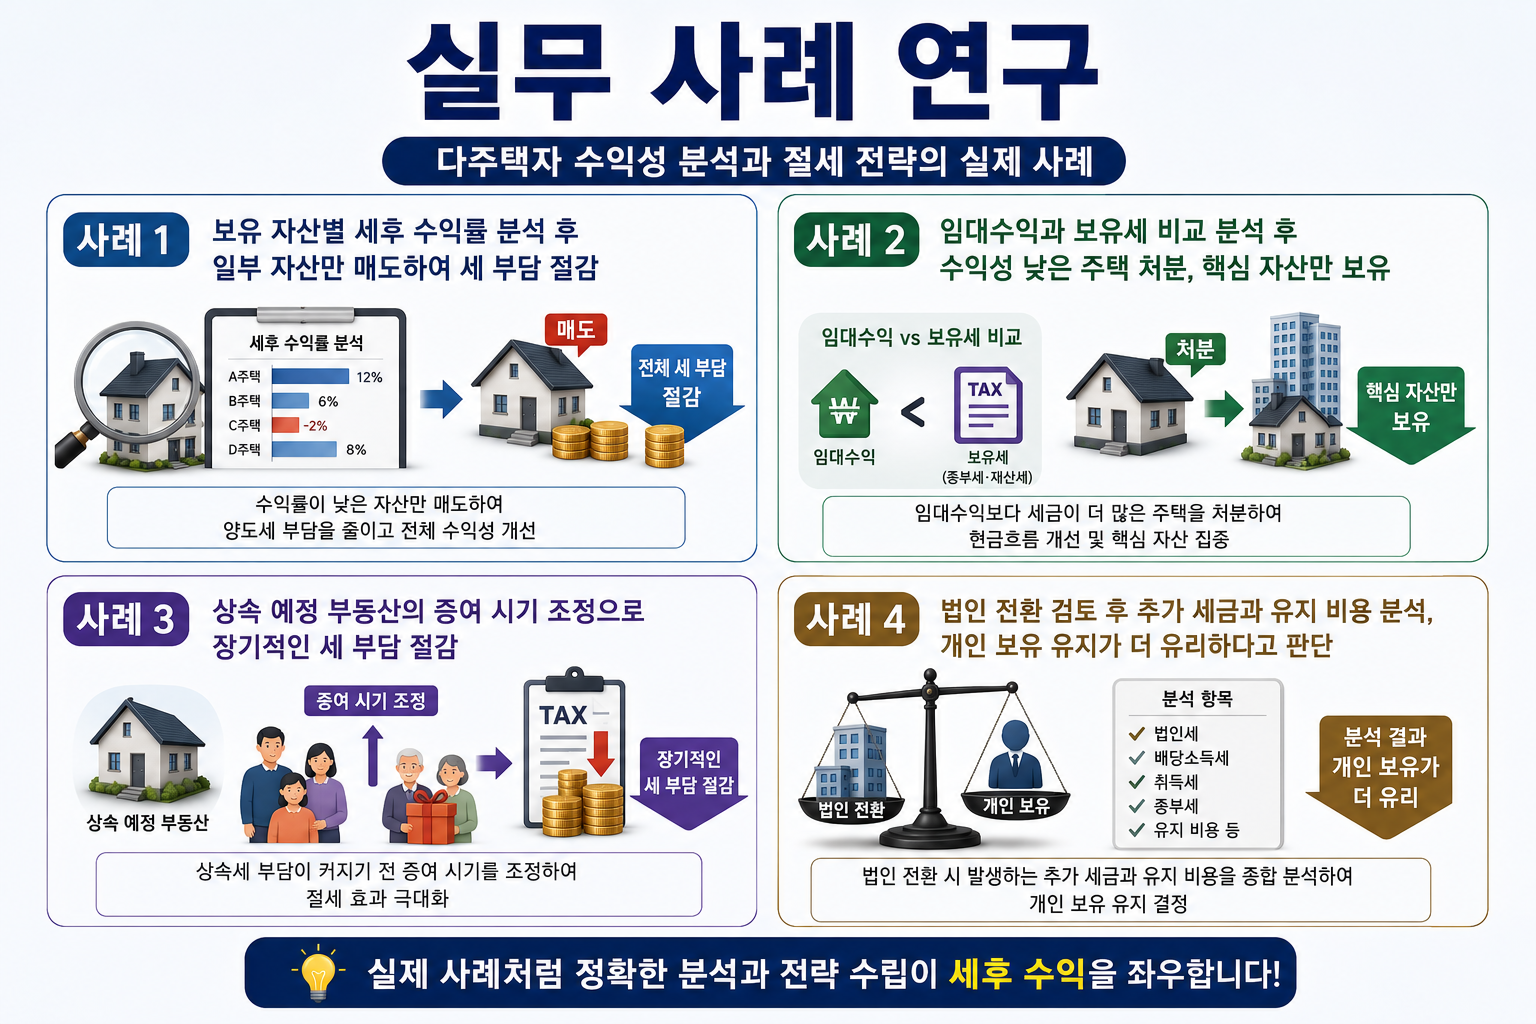
실무 사례 연구(Case Study)
-
사례 1: 다주택자의 양도 순서 재설계를 통한 1억 2천만 원 절세 성과
조정대상지역 내 주택 2채와 비조정지역 주택 1채를 보유한 A씨는 양도차익이 가장 큰 주택을 먼저 매도하려다 중과세율(+20%p) 및 장기보유특별공제 배제로 거액의 세금 위험에 직면했다. 실무 세무 시뮬레이션을 통해 차익이 적은 외곽 주택을 먼저 처분하여 주택 수를 줄인 뒤, 최종 1주택 상태에서 비과세 및 장기보유특별공제(최대 80%)를 온전히 적용받도록 매도 순서를 재설계함으로써 세후 순수익을 약 1억 2천만 원 이상 개선하였다.
-
사례 2: 종부세 과다 주택 매도 및 월세형 상가로의 자산 교체(포트폴리오 재편)
다세대 및 소형 아파트 4채를 보유하던 은퇴자 B씨는 종합부동산세 중과 세율과 대출이자 부담으로 월세 수입 대비 순현금흐름이 마이너스로 돌아서는 역마진을 겪었다. 세부담이 과중하고 상승 여력이 낮은 주택 2채를 적정가에 매도하여 부채를 상환하고, 종부세 부담이 없고 안정적인 임대소득이 발생하는 근린생활시설 상가로 포트폴리오를 전환하여 안정적인 흑자 현금흐름을 구축하였다.
-
사례 3: 단순 양도 대신 부담부증여와 사전증여를 결합한 자산 승계
다주택자 C씨는 보유세 부담을 줄이고자 성인 자녀에게 주택을 양도하려 했으나 취득세 중과와 양도세 중과가 동시에 걸려 있었다. 이에 전세보증금을 승계하는 부담부증여와 10년 주기 증여재산공제를 전략적으로 분산 적용하여, 일반 양도 대비 양도소득세를 대폭 절감하고 향후 발생할 상속세 과세표준까지 사전에 낮추는 종합 절세 플랜을 실행하였다.
-
사례 4: 법인 전환 시 주택 추가과세 및 종부세 단일세율 검토 후 개인 보유 유지
개인 명의 주택 3채를 보유한 D씨는 법인을 신설하여 주택을 포괄 양수도하려 하였다. 그러나 세무 검토 결과, 법인의 주택 취득세 12% 중과, 종합부동산세 기본공제 없는 단일 최고세율 적용, 그리고 향후 법인 매각 시 법인세 외에 「법인세법」 제55조의2에 따른 20% 추가과세 및 주주 배당소득세까지 감안하면 개인 보유보다 실질 세후 수익이 오히려 악화됨을 확인하고 법인 전환을 철회하여 막대한 불필요 세금을 방어하였다.
6. 실무 체크리스트
□ 세후 수익률 계산
□ 양도세 예상액 확인
□ 장기보유특별공제 적용 여부
□ 종합부동산세 부담 분석
□ 재산세 증가 가능성
□ 임대수익 대비 현금흐름
□ 주택 수 산정 방식 확인
□ 조정대상지역 여부 확인
□ 중과배제주택 해당 여부 확인
□ 중과 한시 배제 종료 관련 경과규정 확인
□ 취득일·계약일·양도일 확인
□ 세목별 주택 수 산정기준 구분
□ 상속·증여 계획 검토
□ 법인 전환의 경제성 분석
□ 개인·법인 보유의 취득·보유·양도·이익인출 단계별 세후 수익 비교
7. 결론
다주택자 양도소득세 중과 한시 배제 종료 이후에는 투자수익을 단순한 매매차익이 아니라 세후 수익률의 관점에서 분석할 필요성이 더욱 커졌다.
앞으로는 단순히 집값 상승만 기대하기보다 양도세, 보유세, 금융비용, 임대수익, 상속·증여 계획을 함께 고려하는 종합적인 자산관리 전략이 필요하다.
다주택자일수록 감정적인 판단보다 객관적인 수익성 분석을 통해 보유와 매도 전략을 수립하는 것이 안정적인 자산관리의 핵심이 된다.
8. 자주 묻는 질문(FAQ)
Q1. 양도세 중과 재개 이후 가장 먼저 확인해야 할 것은 무엇인가요?
먼저 세법상 주택 수, 양도하려는 주택의 조정대상지역 소재 여부, 중과배제주택 해당 여부, 취득·양도시기, 예상 양도차익을 확인한 뒤 예상 양도소득세와 세후 수익률을 계산해야 합니다.
Q2. 다주택자는 지금 바로 매도하는 것이 유리한가요?
모든 경우가 동일하지 않습니다. 보유 목적, 지역, 양도차익, 임대수익, 향후 자산계획을 종합적으로 검토한 후 결정해야 합니다.
Q3. 장기보유특별공제는 모두 받을 수 없나요?
아닙니다. 「소득세법」 제95조 제2항에 따라 일정한 장기보유 자산에는 장기보유특별공제가 적용될 수 있지만, 같은 항은 제104조 제7항 각 호에 따른 중과대상 자산 등을 공제대상에서 제외하고 있습니다. 따라서 보유기간만 볼 것이 아니라 실제 중과대상 여부와 공제요건을 함께 확인해야 합니다.
Q4. 종합부동산세도 함께 계산해야 하나요?
그렇습니다. 양도 단계의 양도소득세뿐 아니라 보유 단계의 재산세와 종합부동산세, 금융비용, 임대 관련 세금과 비용 등을 함께 반영해야 실제 세후 보유수익성을 보다 정확하게 판단할 수 있습니다.
Q5. 임대수익이 있으면 계속 보유하는 것이 유리한가요?
임대수익만 볼 것이 아니라 보유세, 금융비용, 유지관리비 등을 모두 반영한 순현금흐름을 계산해야 합니다.
Q6. 법인으로 전환하면 항상 절세가 되나요?
아닙니다. 법인 보유 주택은 「법인세법」 제55조의2에 따른 주택 양도소득 추가과세, 「지방세법」 제13조의2에 따른 취득세 중과, 「종합부동산세법」 제9조에 따른 법인 주택분 과세체계 등을 함께 검토해야 합니다. 법인의 이익을 개인에게 배당하는 경우에는 주주 단계의 배당소득 과세도 고려해야 하므로 개인 보유와 법인 보유의 전체 세후 현금흐름을 비교해야 합니다.
Q7. 지방 주택도 모두 동일하게 계산되나요?
아닙니다. 주택의 종류, 지역, 취득 시기, 특례 적용 여부 등에 따라 주택 수 산정과 세 부담이 달라질 수 있습니다.
특히 양도소득세, 취득세, 종합부동산세는 주택 수 산정 및 특례 기준이 서로 동일하지 않을 수 있으므로 세목별로 별도 확인해야 합니다.
Q8. 상속과 증여도 함께 고려해야 하나요?
예. 장기적인 자산관리에서는 양도소득세뿐 아니라 상속세·증여세, 증여에 따른 취득 관련 세금, 향후 양도 시 과세관계 등을 함께 검토해야 합니다. 단순히 증여 시기를 앞당기는 것이 항상 절세로 이어지는 것은 아니므로 전체 세 부담을 비교해야 합니다.
Q9. 앞으로 다주택자 시장은 어떻게 변할 가능성이 있나요?
세제와 금융비용을 고려하여 세후 수익성이 낮은 자산을 재검토하는 움직임이 나타날 가능성이 있습니다. 다만 향후 시장은 입지, 공급, 금리, 세제, 대출규제 및 지역별 수요에 따라 차별화될 수 있으므로 개별 자산 단위의 분석이 필요합니다.
Q10. 현재 가장 중요한 투자 기준은 무엇인가요?
현재는 단순한 시세 상승보다 세후 수익률, 현금흐름, 장기 보유 전략을 종합적으로 분석하는 것이 가장 중요합니다.
9. 참고문헌(References)
- 「소득세법」 → 양도소득세의 과세체계, 양도소득금액, 장기보유특별공제, 세율 및 다주택자 관련 과세기준을 규정하는 기본 법률이다. 이번 글의 양도소득세 중과와 세후 수익률 분석에서 가장 핵심적인 법적 근거이다. → 바로가기
- 「종합부동산세법」 → 일정한 주택 및 토지 보유자에 대한 종합부동산세의 납세의무, 과세표준, 주택분 세율과 세액계산 등을 규정한다. 다주택자의 보유단계 세후 수익성을 분석할 때 재산세와 함께 확인해야 하는 법률이다. → 바로가기
- 「지방세법」 → 취득세·지방소득세·재산세 등 지방세의 과세요건과 세율 등을 규정한다. 다주택자의 부동산 취득·보유·양도 단계에서 발생하는 지방세 부담을 검토할 때 필요한 기본 법률이다. 국가법령정보센터에서 현재 [시행 2026. 7. 1.] 본문을 확인하였다. → 바로가기
- 「상속세 및 증여세법」 → 상속세와 증여세의 과세요건, 재산평가, 과세가액 및 공제 등을 규정하는 기본 법률이다. 다주택자가 부동산을 상속·증여하는 경우 단순한 양도소득세뿐 아니라 장기적인 자산이전 전략을 검토하는 법적 근거가 된다. → 바로가기
- 「재정경제부 세제 관련 정책자료」 → 정부의 세법 개정방향과 세제정책의 배경을 확인하기 위한 공식 자료이다. 다만 기존 참고문헌의 “기획재정부 세법 개정 자료”라는 표현은 현재 정부조직 명칭과 정확히 일치시키기 위해 “재정경제부 세제 관련 정책자료”로 수정하는 것을 권장한다. 이번 검색에서 특정 하나의 ‘2026년 세법개정안’ 상세페이지를 공식 원출처로 확정할 수 없어 임의 링크를 만들지 않고 재정경제부 공식 보도·참고자료를 연결한다. → 바로가기
- 「국세청 2026년 주택과 세금」 → 국세청이 2026년 8월 24일 공개한 최신 주택 세금 안내자료로, 주택과 관련한 양도소득세 등 주요 세제를 실무적으로 확인하는 데 유용하다. 기존의 포괄적인 “국세청 양도소득세 안내자료”보다 이 글에는 최신 「2026년 주택과 세금」을 직접 인용하는 것이 더 정확하다. → 바로가기
- 「한국부동산원 전국주택가격동향조사」 → 전국 주택의 매매·전세·월세가격 변화를 조사하는 공식 지정통계로, 지역별 주택시장과 가격 흐름을 객관적으로 분석할 때 활용할 수 있다. 2026년에도 조사기준이 갱신되어 운영되고 있음을 공식 페이지에서 확인하였다. → 바로가기
- 「공인중개사 30년 실무 사례」 → 실제 부동산 매매상담, 다주택 보유·매도 판단, 세후 수익성 비교 및 자산관리 컨설팅 경험을 바탕으로 저자가 정리한 실무 분석자료이다. 외부 공개기관이 발행한 자료가 아니므로 존재하지 않는 URL을 임의로 연결하지 않는다. → 바로가기: 공개 외부 링크 없음
9.「법인세법」 → 법인의 소득에 대한 과세체계와 세율을 규정하며, 특히 제55조의2는 법인이 일정한 주택 등을 양도하는 경우 토지등 양도소득에 대한 법인세를 일반 법인세액에 추가하여 납부하도록 규정한다. 따라서 다주택자의 법인 보유·법인 전환과 개인 보유의 세 후 수익성을 비교할 때 반드시 검토해야 하는 법률이다. → 바로가기
10.관련글(Related Posts)(8대 핵심 가이드)
📞 상담 및 문의
조상현 공인중개사 / 경영학박사과정
010-3344-3208
🌐 엑스포부동산.com
🌐 blog.josanghyeon.com
🌐 josanghyeon.com
공인중개사 30년 실무 경험을 바탕으로 토지 · 공장 · 창고 · 상가 · 아파트 투자 상담을 제공하고 있으며, Golf Teaching Pro의 실전 지도 경험을 바탕으로 골프 스윙 분석과 맞춤형 레슨도 진행하고 있습니다.
[개인 부동산 투자 상담]
토지 • 공장 • 창고 • 상가 • 아파트의 입지분석, 매입·매각, 개발가능성, 투자 타당성 및 실제 수익구조를 검토합니다.
[기업 전용 부동산·경영 컨설팅 트랙]
① 기업 자산 실사 및 신규 입지 타당성 분석
공장·물류창고·사업용 토지의 입지, 대형차량 접근성, 용수, 전력용량, 인허가 조건, IC 접근성, 주변 산업환경 및 확장 가능성을 종합적으로 분석합니다.
② 기업 부동산 자산 포트폴리오 재편
법인이 보유한 사업용·비사업용 부동산의 활용가치, 매각 필요성, 이전·통합 가능성, 유휴자산 활용 및 자산유동화 전략을 기업의 경영계획과 연계하여 검토합니다.
③ 기업 공장·물류센터 이전 및 확장 컨설팅
생산량 증가, 물류비 절감 및 사업확장에 따른 신규 공장·창고·연구시설·사옥의 후보지 비교, 입지선정 및 부동산 확보전략을 검토합니다.
④ 개발사업 및 투자 타당성 분석
토지개발, 공장·창고 개발 및 사업용 부동산 투자에 대해 예상사업비, 입지조건, 인허가, 임대·매각 가능성, 시장수요와 주요 위험요인을 종합적으로 분석합니다.
⑤ 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 및 경영 자문
토지가격, 개발비, 예상매출, 임대수익, 금융비용, 손익분기구조와 주요 위험변수를 분석하여 사업 초기의 투자 및 경영 의사결정 자료를 구축합니다.
⑥ 공간·입지 데이터 기반 연구용역 및 경영 자문
부동산 실거래, 공시가격, 교통, 입지, 산업·물류환경 등 활용 가능한 데이터를 바탕으로 기업의 입지전략, 자산전략, 개발전략 및 투자 의사결정을 위한 조사·분석과 연구자문을 수행합니다.
개인 투자자의 토지 • 공장 • 창고 • 상가 • 아파트 투자부터 기업의 공장·물류센터 입지선정 • 기업 자산 실사 • 사업용 부동산 취득·매각 • 자산 포트폴리오 재편 • 공장·물류센터 이전 및 확장 • 개발사업 및 투자 타당성 분석 • 부동산 개발 PF(Project Financing, 프로젝트 파이낸싱) 기초 사업성 검토 • 공간·입지 데이터 기반 연구용역 • 기업 부동산 경영전략까지, 공인중개사 30년 실무 경험과 부동산학·경영학·데이터 분석의 융합적 관점으로 개인의 실제 수익과 기업가치 향상에 필요한 의사결정을 상담합니다.


